

MEI e EI não separam o patrimônio pessoal; SLU e Ltda são a mesma sociedade limitada e limitam a responsabilidade às quotas. No Simples, EI, SLU e Ltda com a mesma receita pagam o mesmo DAS; o MEI paga valor fixo até R$ 81 mil em 2026 (transportador de cargas: R$ 251.600). A SLU pode receber sócio depois.
Em novembro de 2026, MEI, EI, SLU e Ltda se diferenciam no número de sócios, na proteção do patrimônio pessoal e no custo de abertura. MEI e EI são empresário individual, que não é pessoa jurídica (Código Civil, art. 44): o patrimônio pessoal responde pelas dívidas. A limitada pode ter 1 sócio (SLU) ou mais (Ltda), com responsabilidade restrita às quotas (art. 1.052). Com a mesma receita e atividade, EI, SLU e Ltda pagam o mesmo DAS; só o MEI paga valor fixo (LC 123/2006, art. 18-A).
A SLU pode receber sócio a qualquer momento, por alteração do contrato, e a Ltda que fica com um sócio só não precisa fechar: o inciso que a dissolvia foi revogado pela Lei 14.195/2021.
Qual a diferença entre MEI, EI, SLU e Ltda?
| Critério | MEI | EI | SLU | Ltda |
|---|---|---|---|---|
| O que é | Empresário individual optante pelo Simei | Empresário individual (CC, art. 966) | Sociedade limitada com 1 sócio (CC, art. 1.052, § 1º) | Sociedade limitada, em geral com 2 ou mais sócios (CC, art. 1.052, § 1º) |
| Pessoa jurídica no Código Civil | Não | Não (art. 44) | Sim | Sim |
| Número de sócios | 1, e não pode participar de outra empresa | 1 | 1, e pode receber sócio a qualquer momento | 1 ou mais |
| Patrimônio pessoal | Responde pelas dívidas | Responde pelas dívidas | Separado, com os limites do CC, art. 50 | Separado, com os mesmos limites |
| Capital mínimo em lei | Nenhum | Nenhum | Nenhum; integralização solidária | Nenhum; integralização solidária |
| Receita | Até R$ 81 mil em 2026; R$ 110 mil em 2027, condicionado à lei orçamentária (LC 238/2026, art. 3º). Transportador autônomo de cargas: R$ 251.600 (LC 123, art. 18-F) | ME até R$ 360 mil e EPP até R$ 4,8 milhões no Simples | Idem | Idem |
| Imposto | DAS fixo: R$ 82,05 a R$ 87,05 por mês em 2026 (transportador autônomo de cargas: INSS de 12% do salário mínimo, R$ 194,52, mais ICMS ou ISS) | Simples pelo anexo e pela receita, ou Lucro Presumido ou Real | Idem | Idem |
| Contabilidade com balanço | Dispensada (pequeno empresário) | Obrigatória, salvo receita até o limite do MEI | Obrigatória | Obrigatória |
| Registro no RS | Portal do Empreendedor, custo zero por lei | JucisRS, R$ 118,40 | JucisRS, R$ 205,02 | JucisRS, R$ 205,02 |
Bases: CC, arts. 44, 50, 966, 1.052, 1.055 e 1.179; LC 123/2006, arts. 3º, 4º, § 3º, 18-A, 18-F e 68; Res. CGSN 140/2018, arts. 100 e 101; Res. JucisRS 001/2026. Profissão intelectual em sociedade tem registro próprio, no cartório: veja a seção sobre Junta ou cartório.
ME não é tipo de empresa, é porte. Microempresa (ME) e empresa de pequeno porte (EPP) se definem pela receita do ano: até R$ 360 mil e até R$ 4,8 milhões (LC 123/2006, art. 3º). EI, SLU, Ltda e sociedade simples podem ser ME ou EPP. O MEI, por sua vez, é o empresário individual que optou pelo Simei, e a Receita o trata como “modalidade de microempresa” (Res. CGSN 140/2018, art. 100, § 5º). Por isso “MEI ou ME” não é uma escolha entre dois tipos: é a escolha entre o valor fixo do Simei e o Simples calculado pela receita.
Nem toda ocupação cabe no MEI: a lista é o Anexo XI da Res. CGSN 140/2018, e consultoria, desenvolvimento de software e atividades de saúde não estão nela. A lista de quem fica de fora, profissão por profissão, está em quem não pode ser MEI, e o código de cada serviço, em qual CNAE escolher para prestação de serviço. Dois casos estão em programador pode ser MEI? e em psicólogo: CPF ou CNPJ.
SLU pode ter sócio?
Pode. A SLU é a própria sociedade limitada com um sócio só: “A sociedade limitada pode ser constituída por 1 (uma) ou mais pessoas” (CC, art. 1.052, § 1º). Quando entra um sócio, faz-se a alteração do contrato social e ela segue a mesma sociedade, agora com 2 ou mais sócios.
Não existe “converter” nem “transformar” SLU em Ltda: é a mesma sociedade limitada, com mais ou menos sócios. O nome empresarial termina em “limitada” ou “Ltda.” (CC, art. 1.158), sem exigência legal de “unipessoal” no nome; o documento de constituição da SLU segue, no que couber, as regras do contrato social (art. 1.052, § 2º). E o caminho inverso também vale: a Ltda pode ter um sócio só.
Ltda que ficou com um sócio só precisa fechar?
Não, desde 2021. O Código Civil dissolvia a sociedade que ficasse sem pluralidade de sócios por mais de 180 dias (art. 1.033, IV), mas esse inciso foi revogado (Lei 14.195/2021, art. 57). A sociedade segue como limitada de um sócio, sem precisar de outro sócio nem de abrir nova empresa. Quanto recebe quem saiu é outra conta, a apuração de haveres.
SLU pode ter mais de uma empresa no mesmo CPF?
Pode. A trava de “uma única empresa dessa modalidade” era da EIRELI (Lei 12.441/2011, art. 980-A, § 2º, revogado), não da sociedade limitada, e a EIRELI acabou: as que existiam viraram SLU automaticamente, sem alteração no ato constitutivo (Lei 14.195/2021, art. 41). Para quem pesquisa “SLU ou EIRELI”: hoje só existe a SLU.
O efeito que pesa é o tributário:
- As receitas somam. Para o limite do Simples e do MEI contam todas as atividades e receitas da pessoa no ano, “ainda que em inscrições cadastrais distintas ou na qualidade de contribuinte individual” (LC 123/2006, art. 3º, § 19).
- A receita global pode tirar do Simples. Sócio que é empresário ou sócio de outra empresa do Simples, que tem mais de 10% de empresa fora dele, ou que administra outra pessoa jurídica tira a empresa do Simples se a receita global passar de R$ 4,8 milhões (art. 3º, § 4º, III a V).
- SLU e MEI no mesmo dono não andam juntos. O MEI não pode participar de outra empresa como titular, sócio ou administrador (Res. CGSN 140/2018, art. 100, § 1º-C, III).
SLU pode ter administrador não sócio?
Pode. Na limitada, a designação de administrador não sócio depende da aprovação de 2/3 dos sócios enquanto o capital não estiver integralizado e de titulares de mais da metade do capital depois da integralização (CC, art. 1.061). Na SLU, o sócio único decide sozinho. O contrato precisa prever a administração; quem pode usar o registro automático do Tudo Fácil e o que fica fora dele está em abrir empresa.
Empresário individual ou SLU: quem responde pelas dívidas?
No EI, o patrimônio pessoal responde. O empresário individual não está na lista de pessoas jurídicas do Código Civil (art. 44), então não há patrimônio da empresa separado do da pessoa. O CNPJ do EI é cadastro fiscal e não cria essa separação. Uma regra que só vale para ele: o EI casado pode vender ou dar em garantia os imóveis que integram o patrimônio da empresa sem a outorga do cônjuge, qualquer que seja o regime de bens (CC, art. 978).
Na SLU e na Ltda, a responsabilidade fica restrita às quotas, mas a lei escreve limites, entre eles:
- Abuso da personalidade jurídica: desvio de finalidade, que é usar a empresa para lesar credores, ou confusão patrimonial, que é pagar com a empresa obrigações do sócio, ou o contrário, de forma repetida, e transferir bens sem contrapartida (CC, art. 50).
- Tributos de atos do administrador praticados com excesso de poderes ou infração de lei, contrato ou estatuto (CTN, art. 135, III).
- Relação de consumo: a separação cede sempre que for obstáculo ao ressarcimento do consumidor (CDC, art. 28, § 5º).
Na prática, a separação se mantém com conduta: conta bancária da empresa separada da pessoal, pró-labore e distribuição de lucros formalizados e nenhuma conta pessoal paga pela empresa. As súmulas do STJ sobre o sócio e a dívida fiscal estão em o sócio responde pela dívida da empresa?.
SLU tem capital social mínimo?
Não há piso em lei para a sociedade limitada. A exigência de 100 salários mínimos era da EIRELI (Lei 12.441/2011, art. 980-A, texto original), que foi extinta. O que pouca gente sabe está no mesmo artigo que limita a responsabilidade:
- todos os sócios “respondem solidariamente pela integralização do capital social” (CC, art. 1.052): enquanto o capital não estiver pago, cada um responde pelo total que falta;
- não se integraliza capital com prestação de serviços (art. 1.055, § 2º);
- pelo valor dado aos bens entregues ao capital, todos os sócios respondem solidariamente por 5 anos do registro da sociedade (art. 1.055, § 1º).
Capital alto no papel e não pago, portanto, não protege: aumenta o valor pelo qual os sócios respondem.
Qual tipo paga menos imposto?
Entre EI, SLU e Ltda, o DAS é igual com a mesma receita e a mesma atividade. No Simples, o imposto sai da receita dos últimos 12 meses e do anexo da atividade, e a lei põe o empresário individual e as sociedades no mesmo regime (LC 123/2006, arts. 3º e 18). O MEI é o único em que o imposto não acompanha a receita, até o limite.
Exemplo hipotético. Comerciante de roupas que trabalha sozinho, sem empregado, e vende a consumidor final. A ocupação está no Anexo XI (“comerciante de artigos do vestuário e acessórios independente”, CNAE 4781-4/00, contribuinte do ICMS). Empresa com mais de 12 meses e receita constante. Só o DAS:
| Receita no ano | MEI | EI (Simples, Anexo I) | SLU (Simples, Anexo I) | Ltda com 2 sócios (Simples, Anexo I) | Base |
|---|---|---|---|---|---|
| R$ 72.000 (2026) | R$ 82,05 por mês (5% de R$ 1.621,00 = R$ 81,05, mais R$ 1,00 de ICMS) = R$ 984,60 no ano, 1,37% | 4% = R$ 2.880,00 (R$ 240,00 por mês) | R$ 2.880,00 | R$ 2.880,00 | Res. CGSN 140, art. 101, I, “b”, e II; Decreto 12.797/2025; LC 123, Anexo I |
| R$ 150.000 (2026) | Não cabe: acima de R$ 97.200, o desenquadramento retroage a janeiro | 4% = R$ 6.000,00 (R$ 500,00 por mês) | R$ 6.000,00 | R$ 6.000,00 | LC 123, art. 18-A, § 1º, e Anexo I |
| R$ 300.000 (2026) | Não cabe | (300.000 × 7,30% − 5.940) ÷ 300.000 = 5,32% = R$ 15.960,00 (R$ 1.330,00 por mês) | R$ 15.960,00 | R$ 15.960,00 | LC 123, art. 18, § 1º-A, e Anexo I |
| R$ 100.000 (2027) | Cabe só se o teto de R$ 110 mil vigorar (LC 238, art. 3º): 5% do salário mínimo de 2027, ainda não fixado, mais R$ 1,00 de ICMS e R$ 1,00 de CBS e IBS por mês | 4% = R$ 4.000,00 (mesmas alíquotas nominais em 2027) | R$ 4.000,00 | R$ 4.000,00 | LC 238, arts. 2º e 3º; LC 214, Anexos XVIII e XXIII |
| Qualquer receita, com sócio pessoa jurídica | Não pode | Não se aplica | Fora do Simples: Lucro Presumido ou Real | Fora do Simples: idem | LC 123, art. 3º, § 4º, I |
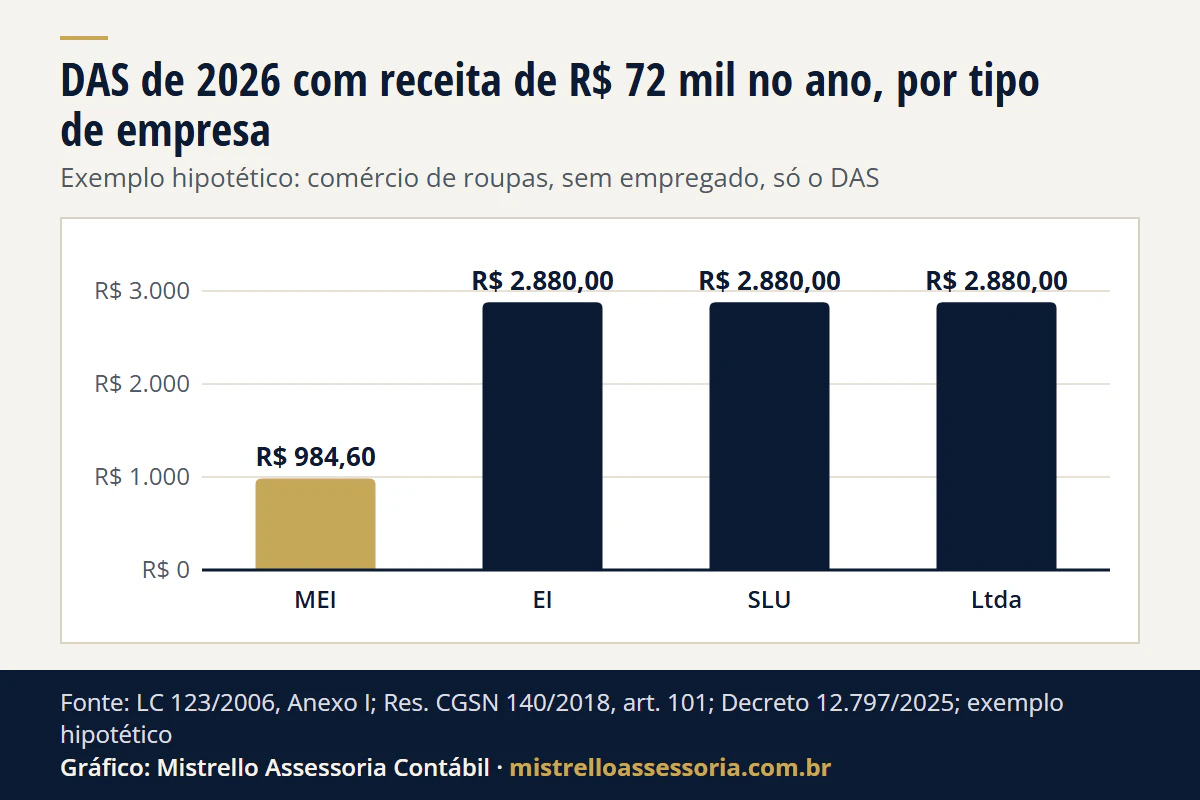
Ver os dados do gráfico
| Tipo de empresa | DAS no ano |
|---|---|
| MEI | R$ 984,60 |
| EI | R$ 2.880,00 |
| SLU | R$ 2.880,00 |
| Ltda | R$ 2.880,00 |
Notas da conta: (1) exemplo hipotético, não é recomendação de tipo nem de regime; (2) só o DAS: ficam fora o INSS do pró-labore do titular ou do sócio, veja quanto custa o pró-labore em 2026, os honorários do contador, em como cobramos, e as taxas de registro da tabela mais abaixo; (3) sem benefício estadual de ICMS; (4) empresa em início de atividade tem regra própria para a receita dos 12 meses, que não entra aqui; (5) em 2027, a conta supõe IBS e CBS dentro do DAS. Para outra atividade ou outra receita, a calculadora do Simples Nacional faz a mesma conta.
Passou de R$ 97.200 em 2026, o MEI em geral tem o desenquadramento retroativo a janeiro, como mostra o passo a passo do MEI que estourou o limite. E o que muda a conta, de verdade, não é o tipo: é quem são os sócios.
Quando a SLU não pode ficar no Simples?
Entre as vedações da lei, quatro ligadas aos sócios e às participações societárias valem igual para a SLU e para a Ltda (LC 123/2006, art. 3º, § 4º):
- O sócio é outra empresa. É a SLU “da holding”: se o capital tem pessoa jurídica, a empresa não pode optar pelo Simples (art. 3º, § 4º, I). A holding em si está em holding familiar: quando vale a pena.
- A empresa participa do capital de outra pessoa jurídica (inciso VII).
- O sócio tem outras empresas e a receita global passa de R$ 4,8 milhões, nos casos dos incisos III a V (sócio de outra microempresa ou empresa de pequeno porte, optante ou não pelo Simples, mais de 10% do capital de empresa que não é ME nem EPP ou administrador de outra pessoa jurídica).
- O sócio mora no exterior. Sócio domiciliado no exterior impede o Simples (art. 17, II); o que fazer com a empresa de quem se muda está em morar fora: o que acontece com sua empresa no Brasil.
A lista não é completa. A lei traz outras vedações que também alcançam a SLU, como receita acima de R$ 4,8 milhões no ano, atividade vedada, débito com o INSS ou com o Fisco sem exigibilidade suspensa (art. 17, V), empresa resultante de cisão nos 5 anos anteriores (art. 3º, § 4º, IX) e sócio com pessoalidade, subordinação e habitualidade com o contratante (art. 3º, § 4º, XI).
Fora do Simples, a escolha é entre Lucro Presumido e Real: veja Simples, Presumido ou Real e o comparador Simples x Presumido.
Profissão intelectual: Junta Comercial ou cartório?
Quem exerce profissão intelectual, de natureza científica, literária ou artística, não é empresário, “salvo se o exercício da profissão constituir elemento de empresa” (CC, art. 966, parágrafo único). Por isso a sociedade desses profissionais é, em regra, sociedade simples (art. 982), registrada no Registro Civil das Pessoas Jurídicas, o cartório, e não na Junta Comercial (art. 1.150). A sociedade simples pode adotar o tipo limitada (art. 983) e pode ser ME ou EPP no Simples. Quando a profissão é elemento de empresa, a sociedade é empresária e o registro vai para a Junta. A diferença pode pesar no imposto: no Lucro Presumido, a base reduzida dos serviços hospitalares exige sociedade empresária, como mostra a página de médicos.
No imposto de renda, o profissional que atua sozinho, em nome próprio, tributa como pessoa física: médico, engenheiro, advogado, dentista, veterinário, contador e assemelhados não viram empresa só por trabalhar com habitualidade (RIR, art. 162, § 2º). A conta de cada profissão e as regras do conselho estão nas páginas próprias:
| Profissão | Onde está a regra do conselho e a conta |
|---|---|
| Médicos | Contabilidade para médicos |
| Dentistas e fisioterapeutas | Dentistas e fisioterapeutas |
| Psicólogos | Psicólogo: CPF ou CNPJ |
| Advogados | Contabilidade para advogados: a sociedade unipessoal de advocacia segue regra própria da OAB |
| Arquitetos | Contabilidade para arquitetos |
| Engenheiros | Contabilidade para engenheiros |
| Nutricionistas | Contabilidade para nutricionistas |
| Veterinários | Contabilidade para veterinários |
| Fonoaudiólogos, enfermeiros, terapeutas ocupacionais e biomédicos | Profissionais da saúde |
O ISS fixo por profissional, que depende da sociedade ser de profissionais habilitados, está em ISS fixo da sociedade uniprofissional.
Precisa de contador para abrir empresa?
Para o registro, a lei não exige. O ato constitutivo da ME e da EPP dispensa até o visto de advogado (LC 123/2006, art. 9º, § 2º), e o MEI se abre pelo Portal do Empreendedor, com todos os custos de registro reduzidos a zero (art. 4º, § 3º).
O que a lei exige é a escrituração. O empresário e a sociedade empresária mantêm contabilidade e levantam balanço todo ano (CC, art. 1.179). Só fica dispensado o pequeno empresário, que é o EI enquadrado como ME com receita até o limite do MEI (art. 1.179, § 2º; LC 123/2006, art. 68). A SLU e a Ltda nunca entram nessa dispensa, qualquer que seja a receita. E a escrituração fica “sob a responsabilidade de contabilista legalmente habilitado, salvo se nenhum houver na localidade” (CC, art. 1.182). É aí que a contabilidade entra na rotina da empresa, e o que fazemos na abertura e depois dela está em abrir empresa. Associação, igreja e condomínio seguem regras próprias, reunidas em quem precisa de contador, por tipo.
Quanto custa registrar cada tipo no RS?
Valores da Junta Comercial do RS de 01/04/2026 até o reajuste de 01/04/2027 (Res. JucisRS 001/2026). Em outros estados, vale a tabela da Junta de cada um.
| Ato | Valor | Observação | Base |
|---|---|---|---|
| Abrir MEI | Zero | Abertura, alteração e baixa sem custo, inclusive taxas de conselho e licença | LC 123/2006, art. 4º, § 3º |
| Inscrição de EI | R$ 118,40 | Dispensada no Tudo Fácil Empresas (registro automático) com o contrato padrão | Res. JucisRS 001/2026, item 1.1 e art. 1º, § 1º |
| Contrato social de SLU ou Ltda | R$ 205,02 | Mesmo ato e mesmo valor para os dois; dispensado no Tudo Fácil com o contrato padrão | Item 2.1 e art. 1º, § 1º |
| Transformação | R$ 118,40 nos atos de empresário; R$ 205,02 nos de sociedade | A tabela prevê as duas linhas | Itens 1.3 e 2.4 |
| Extinção de EI e distrato de sociedade | Sem cobrança | Itens 1.4 e 2.6 |
Não entram honorários, certificado digital e taxas municipais, como o alvará. A SLU e a Ltda pagam a mesma taxa: “a SLU é mais barata de abrir” não se sustenta na tabela da JucisRS.
Dá para começar como MEI ou EI e virar SLU depois?
Dá, sem fechar a empresa. O EI que vai ter sócio, ou que quer separar o patrimônio, pede à Junta a transformação do registro de empresário em registro de sociedade (CC, art. 968, § 3º), sem dissolver e sem abrir outra empresa; a data de início das atividades continua a da inscrição original (IN DREI 81/2020, arts. 62, § 6º, e 68).
Do MEI, a mudança de natureza jurídica informada no CNPJ vale como a comunicação obrigatória de desenquadramento do Simei (LC 123/2006, art. 18-A, § 17, I): a empresa sai do valor fixo e passa a recolher pelo Simples calculado sobre a receita.
O que muda em 2027 para MEI, EI, SLU e Ltda?
- Teto do MEI. A LC 238/2026 fixa R$ 110 mil em 2027 e R$ 140 mil a partir de 2028, mas a ampliação “fica condicionada à consideração da respectiva renúncia de receita na lei orçamentária anual” (art. 3º). Ela também permite ao MEI até 2 empregados a partir de 2027. O detalhe está em novo teto do MEI.
- DAS do MEI. Além do INSS e do ICMS ou ISS fixos, a LC 214/2025 põe no valor fixo R$ 0,994 de CBS e R$ 0,006 de IBS, R$ 1,00 no total. O salário mínimo de 2027 ainda não foi fixado, por isso o DAS de 2027 em reais fica para janeiro.
- EI, SLU e Ltda no Simples. No Anexo I (comércio), as alíquotas nominais das faixas 1 a 5 não mudam em 2027 e 2028; muda a partilha, com CBS e IBS no lugar de PIS e Cofins (LC 214/2025, Anexo XVIII). O panorama está em Simples Nacional 2027: o que muda.
- Opção na abertura. Quem abre empresa no Simples a partir de 2027 escolhe, junto com a opção pelo Simples, se recolhe IBS e CBS dentro do DAS ou por fora (Res. CGSN 140/2018, art. 40-D, § 3º). Prazos e a conta estão em Simples híbrido: IBS e CBS por dentro ou por fora. O MEI não tem essa opção.
- Ficar no CPF. O nanoempreendedor, pessoa física com receita abaixo de 50% do limite do MEI, em ocupação permitida ao MEI e sem aderir a ele, não é contribuinte do IBS e da CBS (LC 214/2025, art. 26, IV). A regra já vale em 2026 (art. 544, VI), e neste ano dá menos de R$ 40.500 de receita (conta nossa, metade de R$ 81.000); o valor de 2027 depende do teto do MEI daquele ano. O imposto de renda e o INSS da pessoa física continuam.
O comércio do exemplo não tem redução de alíquota de IBS e CBS na LC 214/2025. As reduções de cada profissão estão nas páginas de cada uma.
E se o MEI passar do limite?
O MEI que passa do limite é desenquadrado do Simei e continua no Simples, como microempresa, ou como EPP se a receita do ano passar de R$ 360 mil; virar SLU ou Ltda é outra decisão. A data em que a mudança vale depende do tamanho do excesso (art. 18-A, § 7º): com excesso de até 20% (até R$ 97.200 em 2026, na regra geral), vale a partir de janeiro do ano seguinte; acima disso, retroage a janeiro do ano do excesso. Em 2027, a mesma regra vale sobre R$ 110 mil, se o novo teto vigorar, e o excesso de até 20% vai até R$ 132.000 (a conta e as ressalvas estão em desenquadramento do MEI: prazos, DAS de excesso e a régua de 2027).
Recurso de edital cultural é onde esse susto mais aparece: veja o que acontece com o MEI aprovado em edital da PNAB.
Qual tipo escolher para o seu caso?
| Sua situação | O tipo que costuma servir | Por quê |
|---|---|---|
| Sozinho, ocupação no Anexo XI, receita até o limite do MEI, até 1 empregado (2 a partir de 2027), sem outra empresa | MEI | DAS fixo e custo zero de abertura; o patrimônio não fica separado |
| Sozinho, fora do MEI, sem patrimônio pessoal a proteger e receita até o limite do MEI | EI ou SLU | Mesmo imposto; o EI pode ficar dispensado do balanço; a SLU separa o patrimônio |
| Sozinho, com patrimônio pessoal a proteger ou risco na atividade | SLU | Responsabilidade restrita às quotas |
| Dois ou mais sócios | Ltda, com contrato social que trate de quotas, administração e saída de sócio | É a mesma limitada da SLU |
| O sócio é uma empresa (holding) | SLU ou Ltda fora do Simples | Sócio pessoa jurídica é vedado no Simples |
| Sócio de outras empresas | SLU ou Ltda, conferindo a receita global de R$ 4,8 milhões | As receitas somam |
| Profissão intelectual (médico, dentista, psicólogo e outras), com sócios | Sociedade, em regra simples, no cartório, com o tipo limitada se quiser; empresária, na Junta, quando houver elemento de empresa | Não é empresário, salvo elemento de empresa |
| Profissão intelectual, sozinho | CPF com carnê-leão ou empresa: a conta muda por profissão | Veja a tabela por profissão |
| Advogado | Sociedade unipessoal de advocacia | Regra da OAB: veja advogados |
Bases: LC 123/2006, arts. 3º, § 4º, 4º, § 3º, e 18-A; LC 238/2026; CC, arts. 44, 966, 1.052 e 1.179.
Definido o tipo, falta o regime: veja Simples, Presumido ou Real, o passo a passo de como abrir empresa no RS e o checklist completo de abertura e quanto custa abrir no RS - o que decidir antes, documentos e o que não esquecer depois.
Quem cuida da abertura e da contabilidade da sua empresa?
O escritório fica em Porto Alegre/RS, com atendimento online para todo o Brasil, por escrito. Antes de abrir, olhamos a atividade, a receita prevista, os sócios e o patrimônio que precisa de proteção; com isso, indicamos o tipo e o regime, abrimos a empresa e cuidamos da escrituração e das obrigações de cada mês. Se você já é MEI, a página do contador para MEI mostra o que muda quando o Simei deixa de servir. O serviço completo está em abrir empresa e em contabilidade para empresas, e a forma de cobrança, em como cobramos. Para começar, conte o seu caso por escrito.
Fontes
- Código Civil, arts. 44, 50, 966, 968, 978, 982, 983, 1.033, 1.052, 1.055, 1.061, 1.150, 1.158, 1.179 e 1.182; CTN, art. 135, III; CDC, art. 28.
- Lei 14.195/2021, arts. 41 e 57; Lei 12.441/2011 (EIRELI, texto original).
- LC 123/2006, arts. 3º, 4º, 9º, 17, 18, 18-A, 18-F e 68, e Anexo I; LC 238/2026, arts. 1º a 3º; LC 214/2025, art. 26, IV, e Anexos XVIII e XXIII.
- Resolução CGSN 140/2018, arts. 100 e 101, e Anexo XI; Resolução CGSN 190/2026; Decreto 12.797/2025 (salário mínimo de 2026); Decreto 9.580/2018 (RIR), art. 162.
- JucisRS, Resolução 001/2026 (tabela de preços); IN DREI 81/2020, arts. 62 e 68.
Regras conferidas na fonte oficial em 12/11/2026 e reconferidas em 13/11/2026, com o Código Civil, arts. 982 e 1.182, a LC 214/2025, art. 544, e o Anexo XIII da Res. CGSN 140/2018 (Res. CGSN 190/2026). Conta hipotética refeita na mesma data.
Bases legais: Código Civil, arts. 44, 50, 966, 978, 982, 1.033, 1.052, 1.055, 1.061, 1.150, 1.179 e 1.182; CTN, art. 135, III; CDC, art. 28; Lei 14.195/2021, arts. 41 e 57; Lei Complementar 123/2006, arts. 3º, §§ 4º e 19, 4º, § 3º, 9º, § 2º, 17, 18, 18-A, §§ 1º e 17, 18-F e 68; Lei Complementar 238/2026, arts. 1º, 2º e 3º; Lei Complementar 214/2025, art. 26, IV, e Anexos XVIII e XXIII; Resolução CGSN 140/2018, arts. 40-D, 100 e 101; Decreto 12.797/2025 (salário mínimo de 2026); Resolução JucisRS 001/2026 (tabela de preços).