

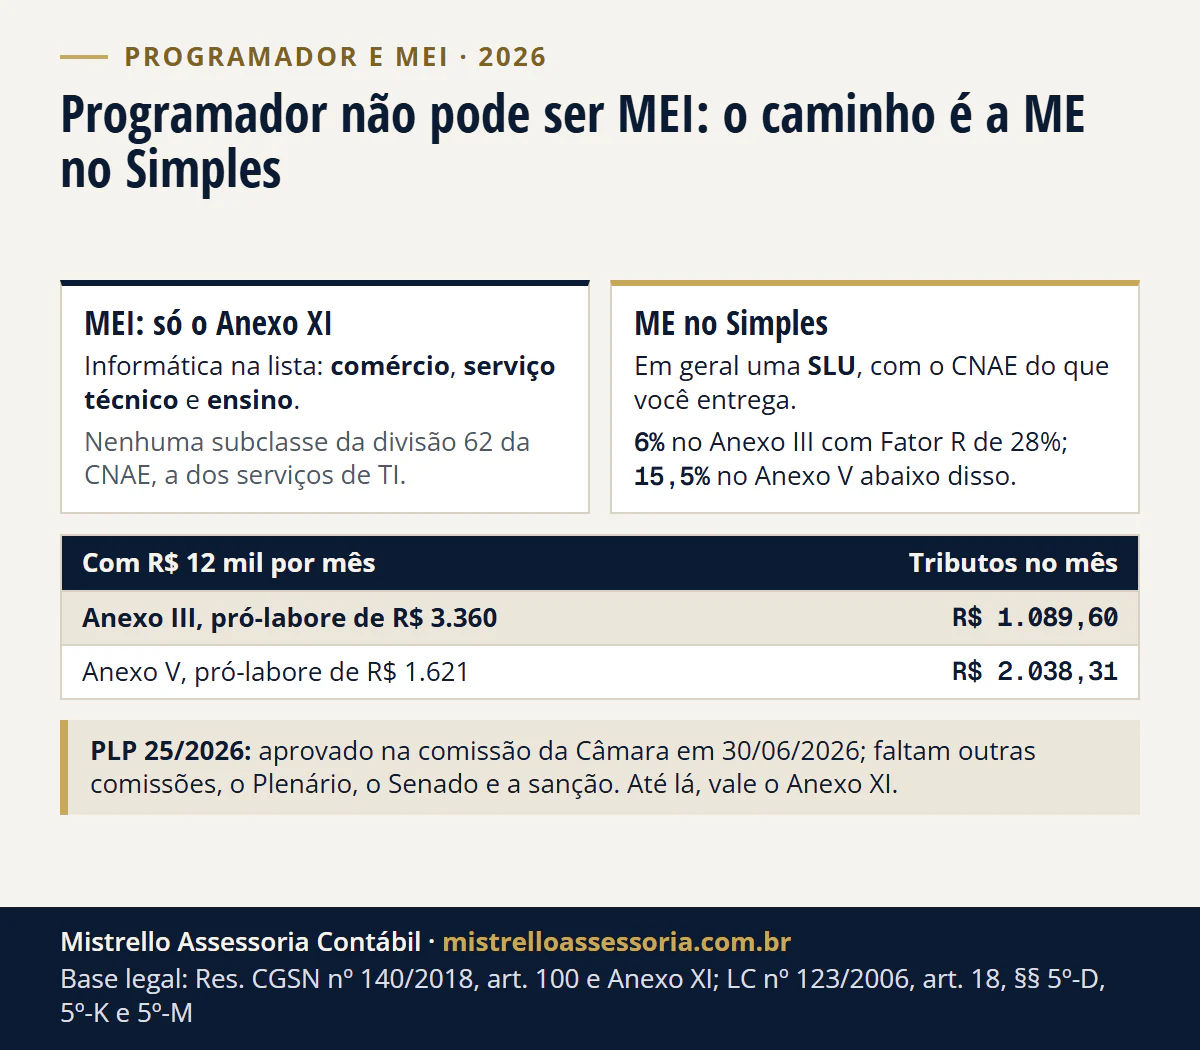
Não: a programação não está no Anexo XI da Resolução CGSN 140/2018, a lista do que o MEI pode exercer, e o PLP 25/2026, que a incluiria, ainda tramita na Câmara. O caminho é a microempresa no Simples, em geral uma SLU: com R$ 12 mil por mês, R$ 1.089,60 de tributos no Anexo III ou R$ 2.038,31 no Anexo V.
Não: programador não pode ser MEI, porque o desenvolvimento de software não está entre as ocupações permitidas ao MEI no Anexo XI da Resolução CGSN 140/2018 (art. 100); o caminho é abrir uma microempresa (ME), em geral uma sociedade limitada unipessoal (SLU), no Simples Nacional, que começa em 6% no Anexo III quando a folha dos 12 meses anteriores, com o pró-labore, chega a 28% da receita (Fator R) e em 15,5% no Anexo V abaixo disso (LC 123/2006, art. 18, § 5º-D, IV, e § 5º-M, II).
Abaixo, a lista do MEI conferida no Anexo XI vigente, o projeto que tramita na Câmara, o tipo de empresa, o imposto por faixa de faturamento, o CNAE e o que muda em 2027, com a norma de cada ponto, conferida nas fontes oficiais em 02/11/2026.
Programador pode ser MEI em 2026?
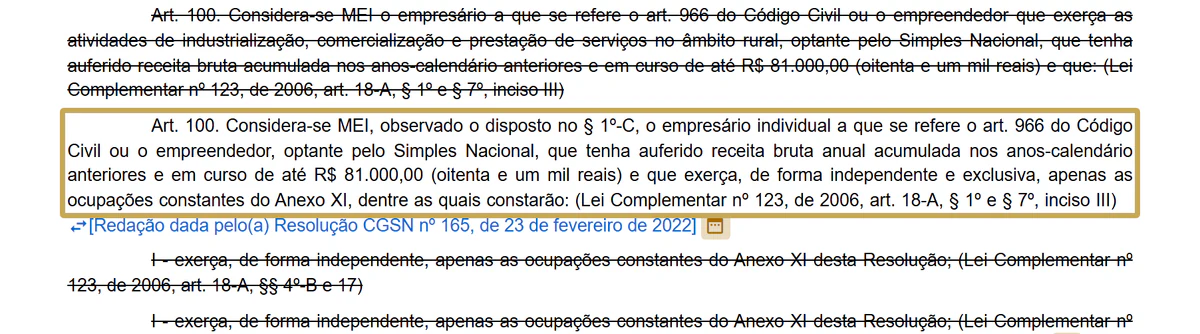
Não. O MEI exerce, de forma independente e exclusiva, apenas as ocupações do Anexo XI da Resolução CGSN 140/2018 (art. 100, caput), e a mesma resolução proíbe ao MEI exercer ocupação que não esteja nele (art. 100, § 1º-C, I). Na versão vigente do anexo, na redação da Resolução CGSN 182/2025, nenhuma ocupação usa as subclasses da divisão 62 da CNAE, a dos serviços de tecnologia da informação: desenvolvimento sob encomenda (6201-5/01), web design (6201-5/02), licenciamento de programas (6202-3/00 e 6203-1/00), consultoria (6204-0/00) e suporte (6209-1/00).
As ocupações de informática que estão no Anexo XI são de comércio, serviço técnico e ensino:
| Ocupação no Anexo XI | CNAE | Atividade, pela descrição do IBGE |
|---|---|---|
| Comerciante de equipamentos e suprimentos de informática | 4751-2/01 | Comércio varejista especializado de equipamentos e suprimentos de informática |
| Instalador de rede de computadores | 6190-6/99 | Outras atividades de telecomunicações não especificadas anteriormente |
| Técnico de manutenção de computador | 9511-8/00 | Reparação e manutenção de computadores e de equipamentos periféricos |
| Instrutor de informática | 8599-6/03 | Treinamento em informática |
| Recarregador de cartuchos para equipamentos de informática | 4751-2/02 | Recarga de cartuchos para equipamentos de informática |
Nenhuma delas é programação. Registrar uma dessas ocupações para faturar código não resolve: quem já é MEI e passa a exercer atividade fora do anexo deixa de atender ao art. 100 e precisa comunicar o desenquadramento até o último dia útil do mês seguinte, com efeitos a partir desse mês seguinte (Resolução CGSN 140/2018, art. 115, § 2º, II, “b”). Como fica a empresa depois disso está em MEI estourou o limite: como virar ME.
Existe projeto para incluir programador no MEI?
Existe: o PLP 25/2026 foi aprovado na Comissão de Indústria, Comércio e Serviços da Câmara em 30/06/2026, mas ainda depende de outras comissões, do Plenário, do Senado e da sanção; até lá, vale o Anexo XI.
O projeto, apresentado em 12/02/2026, altera a LC 123/2006 para permitir o enquadramento como MEI de atividades de programação e desenvolvimento de software. Foi distribuído às comissões de Indústria, Comércio e Serviços, de Finanças e Tributação e de Constituição e Justiça e de Cidadania, tramita em regime de prioridade e está sujeito à apreciação do Plenário. Desde 01/07/2026, aguarda a designação de relator na Comissão de Finanças e Tributação, segundo a ficha de tramitação da Câmara, consultada em 02/11/2026.
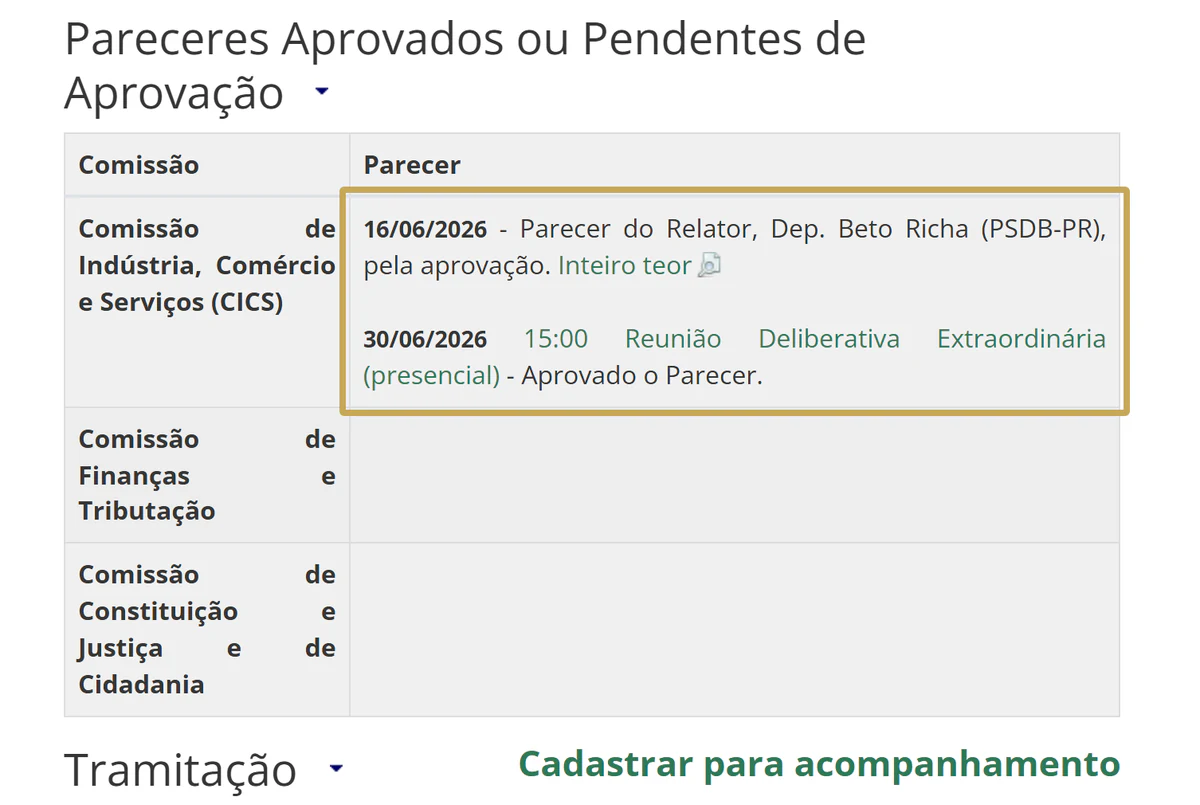
Aprovação em comissão não muda a regra de hoje: quem programa e quer CNPJ agora abre uma microempresa.
Programador precisa abrir ME? SLU ou empresário individual
Para faturar com CNPJ, sim: a empresa fica fora do MEI e, com receita bruta de até R$ 360 mil por ano, é uma microempresa (LC 123/2006, art. 3º, I). ME é o porte da empresa, e não um tipo de empresa. O tipo jurídico é outra escolha:
| Empresário individual (EI) | Sociedade limitada unipessoal (SLU) | |
|---|---|---|
| O que é | A própria pessoa, registrada como empresário, com CNPJ (Código Civil, arts. 966 e 967) | Sociedade limitada de um sócio só, permitida desde 2019 (art. 1.052, § 1º) |
| Responsabilidade | Sem separação: o patrimônio pessoal responde pelas dívidas do negócio | Restrita ao valor das quotas (art. 1.052, caput) |
| Simples Nacional | Pode optar | Pode optar |
| Anexo do software | III ou V, pelo Fator R | III ou V, pelo Fator R |
Por isso a SLU é a forma que separa o patrimônio pessoal de quem abre o primeiro CNPJ sozinho; a comparação completa está em MEI, EI, SLU ou LTDA: qual tipo escolher. As taxas da Junta, o CNAE de cada atividade de TI e o que vem depois do CNPJ estão em quanto custa abrir CNPJ de desenvolvedor no RS.
Quanto o programador PJ paga de imposto no Simples?
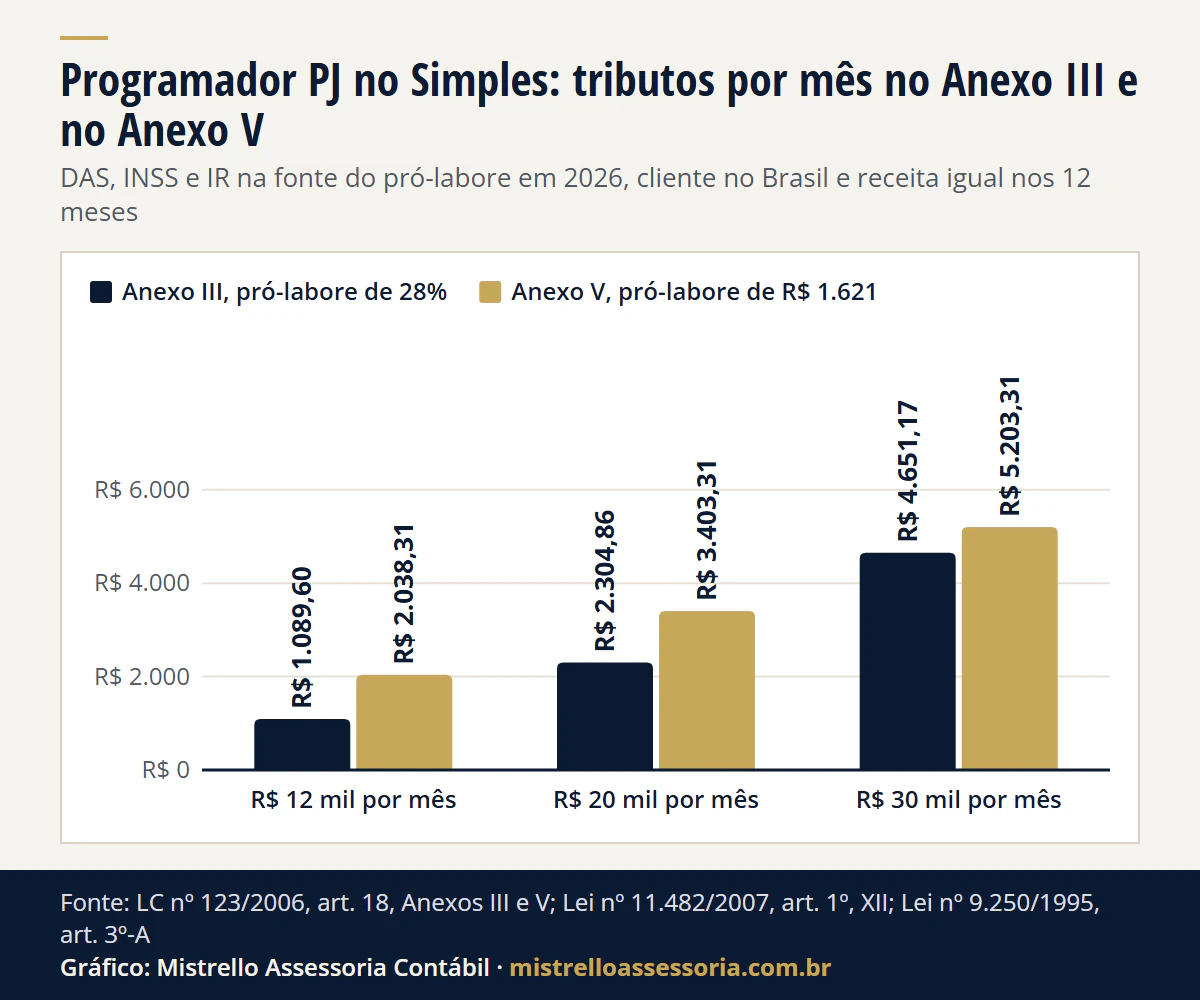
Com R$ 12 mil por mês de clientes no Brasil, R$ 1.089,60 de tributos no Anexo III e R$ 2.038,31 no Anexo V. A diferença vem do Fator R, a folha dos 12 meses anteriores, com o pró-labore, dividida pela receita do mesmo período (LC 123/2006, art. 18, §§ 5º-K, 5º-M, II, e 24): com pró-labore de R$ 3.360, 28% da receita, a empresa fica no Anexo III; com pró-labore de um salário mínimo, R$ 1.621, vai ao Anexo V. Distribuição de lucros e aluguéis não contam como folha (§ 26).
Ver os dados do gráfico
| Faturamento | Anexo III, pró-labore de 28% | Anexo V, pró-labore de R$ 1.621 |
|---|---|---|
| R$ 12 mil por mês | R$ 1.089,60 | R$ 2.038,31 |
| R$ 20 mil por mês | R$ 2.304,86 | R$ 3.403,31 |
| R$ 30 mil por mês | R$ 4.651,17 | R$ 5.203,31 |
Com R$ 20 mil por mês, são R$ 2.304,86 no Anexo III e R$ 3.403,31 no Anexo V; com R$ 30 mil, R$ 4.651,17 e R$ 5.203,31. A conta soma o DAS pela alíquota efetiva da faixa (art. 18, § 1º-A), os 11% de INSS do sócio sobre o pró-labore (Decreto 3.048/1999, art. 216, § 26) e o IR na fonte pela tabela mensal (Lei 11.482/2007, art. 1º, XII), com a redução de 2026, que zera o imposto do pró-labore de até R$ 5.000 (Lei 9.250/1995, art. 3º-A). Receita igual nos 12 meses, sem outras rendas, e sem o custo de manter a empresa. A tabela com o CPF ao lado está em contabilidade para programador PJ, e a calculadora de Fator R refaz a conta com os seus números.
Exemplo ilustrativo, com dados hipotéticos. Um desenvolvedor back-end fatura R$ 12 mil por mês para duas empresas brasileiras e pediu para abrir um MEI. Não pode. Ele abre uma SLU no Simples, com o CNAE 6201-5/01, e define o pró-labore de R$ 3.360 antes da primeira nota: Fator R de 28%, Anexo III, R$ 720 de DAS, R$ 369,60 de INSS e IR na fonte zerado pela redução de 2026, R$ 1.089,60 no mês. Com o pró-labore de um salário mínimo, a receita iria ao Anexo V: R$ 1.860 de DAS e R$ 178,31 de INSS, R$ 2.038,31 no mês.
Qual CNAE o programador usa?
Depende do que você entrega. As descrições são da CNAE do IBGE (Concla); a regra do Simples é a do art. 18 da LC 123/2006.
| CNAE | Descrição do IBGE | Quando se usa | Regra no Simples |
|---|---|---|---|
| 6201-5/01 | Desenvolvimento de programas de computador sob encomenda | Sistema, app ou integração feitos para o cliente | § 5º-D, IV: Anexo III com Fator R de 28% ou mais; V abaixo |
| 6201-5/02 | Web design | Criação de sites e interfaces | § 5º-D, VI: Anexo III com Fator R de 28% ou mais; V abaixo |
| 6202-3/00 | Desenvolvimento e licenciamento de programas de computador customizáveis | Software próprio, licenciado e adaptado a cada cliente | § 5º-D, IV e V: Anexo III com Fator R de 28% ou mais; V abaixo |
O § 5º-D, IV e VI, fala em programas e páginas desenvolvidos “em estabelecimento do optante”: quem trabalha alocado nas instalações do cliente precisa olhar o caso antes. Consultoria em TI (6204-0/00) e suporte (6209-1/00) têm regras próprias, explicadas no artigo do custo de abrir o CNPJ. Quem tem mais de uma atividade registra CNAE principal e secundários e separa a receita de cada uma no DAS.
O que muda em 2027
- Teto do MEI. Sobe para R$ 110 mil em 2027 (LC 238/2026, art. 2º) e para R$ 140 mil a partir de 2028 (LC 123/2006, art. 18-A, § 1º, na redação da LC 238/2026, com efeitos pelo art. 10). A lei não mexe na lista de ocupações: a programação continua fora do Anexo XI. O detalhe está em novo teto do MEI.
- Fator R. Para toda empresa que apura o Fator R, a janela do cálculo passa a ser a dos 12 meses antecedentes ao mês anterior ao da apuração; na empresa aberta a partir de janeiro de 2027, o Fator R dos 2 primeiros meses de atividade é considerado 28% (Resolução CGSN 140/2018, art. 26, caput e § 6º, na redação da Resolução CGSN 190/2026, com efeitos a partir de 1º/01/2027).
- DAS com CBS e IBS. A partilha do DAS troca o PIS e a Cofins pela CBS e pelo IBS, e as alíquotas de partida não mudam: 6% no Anexo III e 15,5% no Anexo V, com as mesmas faixas até R$ 3,6 milhões; muda só a 6ª faixa (LC 214/2025, art. 519 e Anexos XX e XXII, com efeitos a partir de 1º/01/2027 pelo art. 544, III, na redação da LC 227/2026). A empresa do Simples também pode optar por recolher a CBS e o IBS fora do DAS, pelo regime regular (art. 41, § 3º).
Como trabalhamos
Abrimos a empresa do programador no Simples, com o CNAE do que você entrega e o pró-labore definido antes da primeira nota, e cuidamos do Fator R, do pró-labore e do DAS todo mês e do Imposto de Renda do sócio no ano. O escopo e os planos estão em contabilidade para programador PJ. O atendimento é online e por escrito, para programadores de todo o Brasil, com escritório em Porto Alegre/RS. Para abrir o seu CNPJ, fale com a equipe.
Bases legais: Resolução CGSN nº 140/2018, art. 100, caput e § 1º-C, I, e Anexo XI (ocupações permitidas ao MEI, na redação da Resolução CGSN nº 182/2025); Resolução CGSN nº 140/2018, art. 115, § 2º, II, b (desenquadramento do MEI que deixa de atender ao art. 100); Resolução CGSN nº 140/2018, art. 26, § 6º, II (mês de início em 2026), e art. 26, caput e § 6º, na redação da Resolução CGSN nº 190/2026 (efeitos a partir de 1º/01/2027); Lei Complementar nº 123/2006, art. 3º, I (microempresa); Lei Complementar nº 123/2006, art. 18, §§ 1º-A, 5º-D, IV a VI, 5º-K, 5º-M, II, 24 e 26, e Anexos III e V; Lei Complementar nº 238/2026, arts. 1º, 2º e 10 (teto do MEI em 2027 e 2028); Lei Complementar nº 214/2025, arts. 41, § 3º, 519 e 544, III (na redação da Lei Complementar nº 227/2026), e Anexos XX e XXII; Código Civil, arts. 966, 967 e 1.052, caput e § 1º; Lei nº 11.482/2007, art. 1º, XII, e Lei nº 9.250/1995, art. 3º-A, na redação da Lei nº 15.270/2025 (IR na fonte do pró-labore em 2026); Decreto nº 3.048/1999, art. 216, § 26 (11% de INSS do sócio), e Decreto nº 12.797/2025 (salário mínimo de 2026); Câmara dos Deputados, ficha de tramitação do PLP nº 25/2026 (consultada em 02/11/2026); IBGE (Concla), descrições das subclasses da CNAE.