

Tira do MEI a atividade fora do Anexo XI da Res. CGSN 140/2018, não a profissão ser regulamentada: esteticista e guia de turismo podem; médico, psicólogo, advogado, engenheiro e programador não. Também não pode quem é sócio de outra empresa ou servidor federal. No lugar, abre-se uma ME no Simples ou se fica no CPF.
Em novembro de 2026, não pode ser MEI quem exerce atividade fora da lista de ocupações do Anexo XI da Resolução CGSN 140/2018, quem é titular, sócio ou administrador de outra empresa, quem tem filial, mais de um empregado ou receita acima de R$ 81 mil no ano (LC 123/2006, art. 18-A; Res. CGSN 140/2018, art. 100). Ser profissão regulamentada não decide: médico, psicólogo, advogado e engenheiro ficam fora; esteticista e guia de turismo, regulamentadas em lei, estão no Anexo XI.
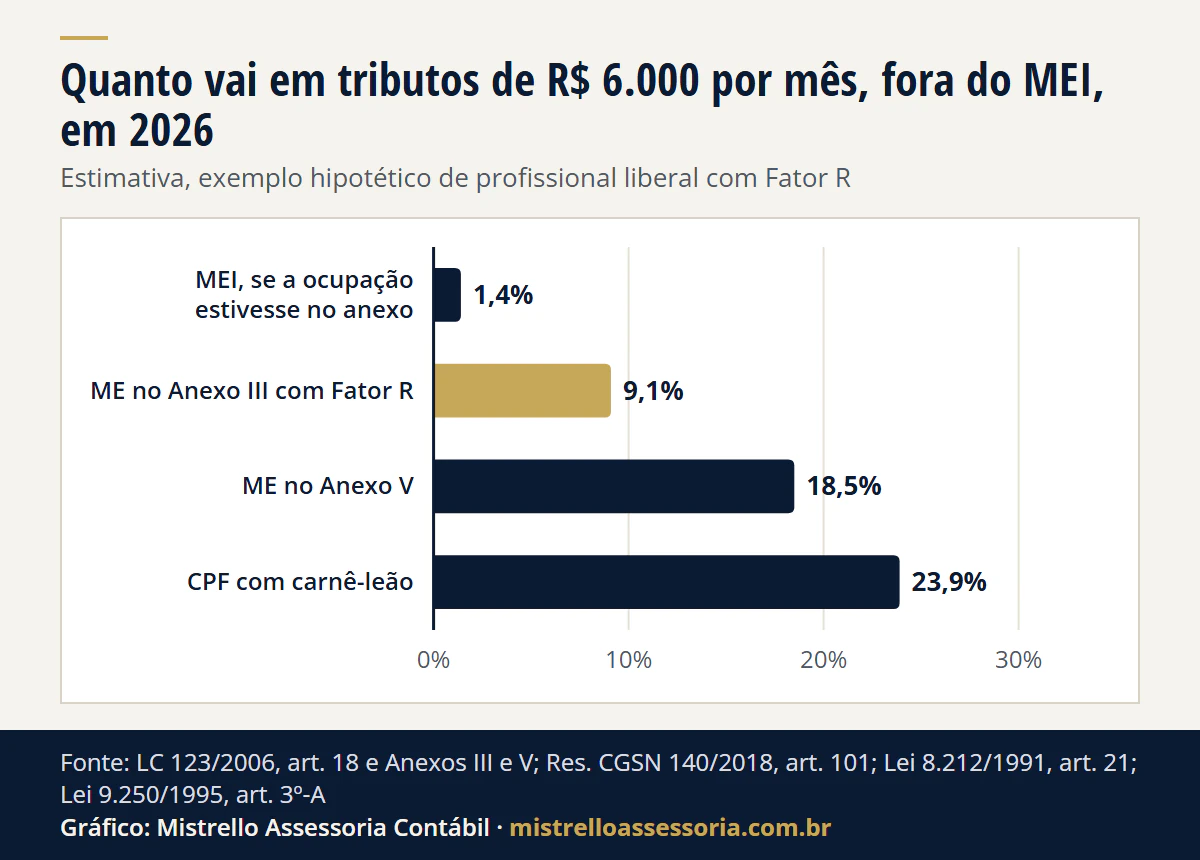
Servidor público federal também não pode (Lei 8.112/1990, art. 117, X). Quem fica fora abre uma microempresa, em geral uma sociedade limitada de uma pessoa só, e escolhe entre o Simples, no anexo da atividade, e o Lucro Presumido, ou segue no CPF: com R$ 6.000 por mês, a conta do exemplo abaixo vai de 9,1% a 23,9% da receita.
Quem não pode ser MEI em 2026?
O MEI é o empresário individual que exerce, “de forma independente e exclusiva, apenas as ocupações constantes do Anexo XI” (Res. CGSN 140/2018, art. 100, caput), e a lei deixa ao Comitê Gestor escolher essas atividades “de forma a evitar a fragilização das relações de trabalho” (LC 123/2006, art. 18-A, § 4º-B). Cada situação abaixo tira a pessoa do MEI; a última coluna diz o que abrir no lugar.
| Situação | Por que não pode | O que abrir no lugar | Base |
|---|---|---|---|
| Atividade fora do Anexo XI | O MEI só exerce as ocupações da lista | Microempresa no Simples, no anexo da atividade, ou no Presumido; ou ficar no CPF | Res. CGSN 140, art. 100, caput e § 1º-C, I; LC 123, art. 18-A, § 4º-B |
| Atividade tributada no Anexo V do Simples | A LC 123 tira do MEI, salvo atividade isolada autorizada | Microempresa, com Fator R quando a atividade permite | LC 123, art. 18-A, § 4º, I |
| Titular, sócio ou administrador de outra empresa | Vedação expressa | Microempresa no Simples, com o teto global de R$ 4,8 milhões | LC 123, art. 18-A, § 4º, III; Res. CGSN 140, art. 15, IV a VI |
| Mais de um estabelecimento (filial) | Vedação expressa | Microempresa | LC 123, art. 18-A, § 4º, II |
| Startup, inclusive pelo Inova Simples | Vedação expressa | Microempresa ou empresa de pequeno porte; veja startups | LC 123, art. 18-A, § 4º, V; Res. CGSN 140, art. 100, § 1º-C, IV |
| Cessão ou locação de mão de obra | Vedação expressa | Microempresa no anexo da atividade | Res. CGSN 140, art. 100, § 1º-C, VI |
| Mais de 1 empregado em 2026 (mais de 2 a partir de 2027), ou empregado acima do salário mínimo ou do piso | O MEI só pode ter 1 (2 em 2027) que receba exclusivamente o mínimo ou o piso da categoria | Microempresa | LC 123, art. 18-C; LC 238/2026, arts. 1º e 10, II |
| Receita acima de R$ 81 mil no ano (R$ 6.750 por mês no ano de abertura); R$ 110 mil em 2027 | Limite de receita | Microempresa; veja MEI que passou do limite | LC 123, art. 18-A, §§ 1º e 2º; LC 238/2026, arts. 2º, 3º e 10 |
| Servidor público federal | A Lei 8.112 proíbe administrar empresa e exercer o comércio, salvo em licença para interesses particulares | Ser só sócio cotista de uma sociedade com outro administrador | Lei 8.112/1990, art. 117, X, e parágrafo único, II |
| Salão-parceiro que contrata profissionais-parceiros | Vedação expressa ao salão; o profissional-parceiro pode ser MEI | Microempresa; veja salões de beleza e esteticistas | Res. CGSN 140, art. 100, §§ 6º e 7º; Lei 12.592/2012 |
E quem pode? Quem exerce, sozinho e sem as vedações acima, uma das ocupações do anexo. Algumas surpreendem: ESTETICISTA INDEPENDENTE, GUIA DE TURISMO INDEPENDENTE, FOTÓGRAFO(A) INDEPENDENTE, PROFESSOR(A) PARTICULAR INDEPENDENTE, CANTOR(A)/MÚSICO(A) INDEPENDENTE e vários instrutores (de idiomas, de informática, de música, de cursos preparatórios) estão na lista. A palavra “independente” no fim de cada ocupação é parte da regra: a resolução chama de independente a ocupação exercida pelo titular sem pessoalidade, subordinação e habitualidade, ao mesmo tempo, com o contratante (Res. CGSN 140, art. 100, § 8º). A lista oficial completa está no Anexo XI no Portal do Simples Nacional, na redação da Resolução CGSN 182/2025.
Profissão regulamentada pode ser MEI?
Pode, se a ocupação estiver no Anexo XI. O que decide é o Anexo XI, não o conselho nem a lei da profissão.
Dois exemplos verificáveis: a profissão de esteticista é regulamentada pela Lei 13.643/2018, e o exercício da profissão de guia de turismo “é regulado” pela Lei 8.623/1993, art. 1º. As duas estão no Anexo XI, como ESTETICISTA INDEPENDENTE (CNAE 9602-5/02) e GUIA DE TURISMO INDEPENDENTE (CNAE 7912-1/00).
No sentido contrário, uma busca no anexo vigente não acha ocupação de médico, dentista, psicólogo, fisioterapeuta, nutricionista, veterinário, advogado, contador, engenheiro, arquiteto, corretor de imóveis ou de seguros, representante comercial, programador ou personal trainer. Algumas palavras aparecem, mas em outra atividade: “comerciante de artigos médicos e ortopédicos” é comércio, “cuidador de idosos e enfermos” não é enfermagem e “humorista e contador de histórias” não é contabilidade. Essas profissões ficam fora porque a atividade não está na lista, e não porque têm conselho.
Por que atividades intelectuais não podem ser MEI?
Por três regras, cada uma com a sua base:
- O Anexo V não entra no MEI. A lei diz que não pode optar pelo MEI aquele “cuja atividade seja tributada na forma dos Anexos V ou VI desta Lei Complementar, salvo autorização relativa a exercício de atividade isolada” (LC 123/2006, art. 18-A, § 4º, I). O Anexo VI foi revogado, e as atividades dele foram para o Anexo V com o Fator R; a palavra ficou no texto. E a resolução só deixa incluir no Anexo XI a atividade que “não esteja sujeita à tributação na forma do Anexo V” (Res. CGSN 140/2018, art. 100-A, VI). Engenharia, medicina veterinária, consultoria, jornalismo, publicidade e as atividades de saúde do Fator R caem no Anexo V quando a folha fica abaixo de 28% da receita (LC 123, art. 18, §§ 5º-I e 5º-M).
- A lista foi feita para não substituir emprego. O Comitê Gestor escolhe as atividades do MEI “de forma a evitar a fragilização das relações de trabalho” (LC 123, art. 18-A, § 4º-B).
- O Código Civil não trata o profissional intelectual como empresário. “Não se considera empresário quem exerce profissão intelectual, de natureza científica, literária ou artística, ainda com o concurso de auxiliares ou colaboradores, salvo se o exercício da profissão constituir elemento de empresa” (Código Civil, art. 966, parágrafo único). O MEI é empresário individual. Essa mesma regra pesa na escolha do tipo de empresa, que fica para a abertura, caso a caso.
Quais profissões ficam fora do MEI e o que cada uma abre?
Nenhuma das profissões abaixo está no Anexo XI, salvo a última linha. Se abrir microempresa no Simples, cada uma vai para o anexo que a LC 123 indica. A conta de CPF contra CNPJ de cada uma, com faturamento típico da profissão, está na página dela, e qual código usar na abertura está em qual CNAE escolher para prestação de serviço.
| Profissão | Pode ser MEI? | Anexo da microempresa no Simples | Base (LC 123, art. 18) | Página com a conta |
|---|---|---|---|---|
| Médico | Não | III com Fator R de 28% ou mais; abaixo, V | § 5º-B, XIX, e § 5º-M, I | médicos |
| Enfermeiro | Não | III com Fator R; abaixo, V | § 5º-B, XIX, e § 5º-M, I | profissionais da saúde |
| Dentista | Não | III com Fator R; abaixo, V | § 5º-B, XX | dentistas e fisioterapeutas |
| Fisioterapeuta | Não | III com Fator R; abaixo, V | § 5º-B, XVI | dentistas e fisioterapeutas |
| Psicólogo, psicanalista, fonoaudiólogo, terapeuta ocupacional, acupunturista, podólogo | Não | III com Fator R; abaixo, V | § 5º-B, XXI | psicólogos e profissionais da saúde |
| Nutricionista | Não | III com Fator R; abaixo, V | § 5º-B, XXI (clínicas de nutrição) | nutricionistas |
| Arquiteto | Não | III com Fator R; abaixo, V | § 5º-B, XVIII | arquitetos |
| Engenheiro | Não | III com Fator R; abaixo, V | § 5º-I, VI | engenheiros |
| Veterinário | Não | III com Fator R; abaixo, V | § 5º-I, II | veterinários |
| Advogado | Não | IV, sem Fator R, com a contribuição patronal fora do DAS | § 5º-C, VII | advogados |
| Contador | Não | III, sem Fator R, com regras próprias | § 5º-B, XIV | sem página própria |
| Corretor de imóveis e de seguros | Não | III, sem Fator R | § 4º, III, e § 5º-B, XVII | corretores |
| Representante comercial | Não | III com Fator R; abaixo, V | § 5º-I, VII | sem página própria |
| Consultor, economista, administrador | Não | III com Fator R; abaixo, V | § 5º-I, IX | sem página própria |
| Jornalista, publicitário | Não | III com Fator R; abaixo, V | § 5º-I, X | agências de marketing |
| Tradutor, despachante | Não | III com Fator R; abaixo, V | § 5º-I, V | sem página própria |
| Personal trainer | Não | na página da profissão | na página da profissão | academias e personal trainers |
| Programador | Não: desenvolvimento de software não está no anexo | na página da profissão | na página da profissão | programador pode ser MEI? e tecnologia |
| Influenciador e criador de conteúdo | Não | na página da profissão | na página da profissão | criadores de conteúdo |
| Infoprodutor | Depende: só se o que ensina corresponder a uma ocupação de instrutor do Anexo XI e a receita couber no teto | na página da profissão | na página da profissão | infoprodutores |
| Farmácia e drogaria | Não | na página do setor | na página do setor | farmácias |
| Esteticista | Sim, como esteticista independente | se virar microempresa, na página do setor | Anexo XI da Res. CGSN 140 | salões de beleza e esteticistas |
O Fator R é a folha de salários, com o pró-labore, sobre a receita dos últimos 12 meses: de 28% para cima, a atividade vai ao Anexo III (LC 123/2006, art. 18, § 5º-J); o cálculo está em Fator R: como calcular. As faixas e alíquotas de cada anexo estão na tabela do Simples Nacional.
Não posso ser MEI: quanto pago no CPF, no Anexo III ou no Anexo V?
Quem descobre que não pode ser MEI costuma ter feito a conta do DAS fixo: em 2026, o MEI de serviço paga 5% do salário mínimo de INSS mais R$ 5 de ISS, R$ 86,05 por mês (Res. CGSN 140/2018, art. 101; salário mínimo de R$ 1.621,00 pelo Decreto 12.797/2025). Essa conta não vale para quem está fora do Anexo XI. A tabela compara as saídas reais, no mesmo exemplo.
Exemplo hipotético: profissional liberal de atividade com Fator R (como psicóloga, nutricionista ou engenheiro), R$ 6.000 por mês (R$ 72.000 no ano, valor que caberia no limite do MEI), clientes pessoas físicas, sem empregado, sem dependente, sem despesa de livro-caixa, ano de 2026.
| Saída | Conta | Total no mês | % da receita | Base |
|---|---|---|---|---|
| MEI (só se a ocupação estivesse no Anexo XI) | DAS fixo de serviço: 5% de R$ 1.621,00 = R$ 81,05, mais ISS de R$ 5,00 | R$ 86,05 | 1,4% | Res. CGSN 140, art. 101, I, b, e III; Decreto 12.797/2025 |
| CPF, carnê-leão | INSS de 20% = R$ 1.200,00 (abaixo do teto de R$ 8.475,55). IR: base de R$ 4.800,00 × 27,5% − R$ 908,73 = R$ 411,27; redução de 2026: R$ 978,62 − 0,133145 × R$ 6.000 = R$ 179,75; IR = R$ 231,52 | R$ 1.431,52 | 23,9% | Lei 8.212/1991, art. 21; Lei 11.482/2007, art. 1º, XII; Lei 9.250/1995, art. 3º-A |
| Microempresa no Simples, Anexo III com Fator R | DAS de 6% = R$ 360,00; pró-labore de R$ 1.680,00 (28% da receita) com INSS de 11% = R$ 184,80; IR do pró-labore zero (base de R$ 1.495,20) | R$ 544,80 | 9,1% | LC 123, Anexo III e art. 18, § 5º-J; Lei 8.212, art. 30, § 4º, e Lei 10.666/2003, art. 4º (11% do sócio); contribuição patronal dentro do DAS |
| Microempresa no Simples, Anexo V | DAS de 15,5% = R$ 930,00; pró-labore de 1 salário mínimo (R$ 1.621,00, Fator R de 27%) com INSS de 11% = R$ 178,31; IR zero | R$ 1.108,31 | 18,5% | LC 123, Anexo V e art. 18, § 5º-M |
Ver os dados do gráfico
| Saída do exemplo | Tributos do mês, em % da receita |
|---|---|
| MEI, se a ocupação estivesse no anexo | 1,4% |
| ME no Anexo III com Fator R | 9,1% |
| ME no Anexo V | 18,5% |
| CPF com carnê-leão | 23,9% |
Notas da conta: (1) exemplo hipotético, sem nome, e não é recomendação de regime; (2) não entram os honorários da contabilidade (o que define a mensalidade está em como cobramos), as taxas de abertura e o ISS do autônomo, que é municipal; (3) o DAS de 6% supõe receita dos últimos 12 meses até R$ 180 mil e Fator R de 28% já no mês, e o primeiro ano de atividade tem regra própria de cálculo; (4) o pró-labore tem INSS e IR próprios, e o lucro que sobra na empresa segue outra regra, explicada em pró-labore ou distribuição de lucros.
Por que o Anexo III sai abaixo do CPF no exemplo? Porque, com pró-labore de 28% da receita, a atividade sai do Anexo V e vai ao III, que começa em 6% (LC 123/2006, Anexos III e V), e o INSS do sócio incide só sobre o pró-labore, não sobre toda a receita, como no CPF. Sem esse pró-labore, a mesma atividade fica no Anexo V, a 15,5%.
A conta muda por profissão: o advogado vai ao Anexo IV, com a contribuição patronal paga fora do DAS; contabilidade e corretagem ficam no Anexo III sem depender do Fator R. Por isso cada profissão tem a sua página, na tabela acima. Com os seus números, a conta sai na calculadora de carnê-leão ou CNPJ, na do Fator R e, se o Lucro Presumido entrar na comparação, no comparador Simples ou Presumido.
Sou sócio de outra empresa: posso ser MEI ou o que abro?
MEI, não. A vedação vale para quem participa de outra empresa “como titular, sócio ou administrador” (LC 123/2006, art. 18-A, § 4º, III; Res. CGSN 140/2018, art. 100, § 1º-C, III). A lei não faz exceção para o sócio que não administra: ser só cotista já impede.
A microempresa no Simples, sim. Ela admite sócio que participa de outra empresa, mas as receitas passam a ser somadas: se você é sócio de outra microempresa ou empresa de pequeno porte (optante ou não pelo Simples), ou tem mais de 10% do capital de empresa que não é ME nem EPP, ou administra outra pessoa jurídica com fins lucrativos, as receitas são somadas, e a nova empresa sai do Simples quando a receita global passa de R$ 4,8 milhões no ano (Res. CGSN 140/2018, art. 15, IV a VI; LC 123, art. 3º, § 4º, III a V; Perguntas e Respostas do Simples Nacional, itens 2.14 a 2.16). A soma é feita todo ano, com as receitas de todas as empresas que entram na regra.
Servidor público pode ser MEI?
O servidor federal, não. A Lei 8.112/1990 proíbe ao servidor “participar de gerência ou administração de sociedade privada, personificada ou não personificada, exercer o comércio, exceto na qualidade de acionista, cotista ou comanditário” (Lei 8.112/1990, art. 117, X), e no MEI o próprio titular administra o negócio. A proibição não se aplica durante a licença para tratar de interesses particulares, observada a legislação sobre conflito de interesses (art. 117, parágrafo único, II).
O Portal do Empreendedor diz o mesmo e manda o servidor estadual e o municipal ao estatuto do seu ente, que tem regras próprias. Ser sócio cotista de uma sociedade, sem administrar, é outra situação: está em eleito ou nomeado em 2027: empresa e imposto de renda.
Que tipo de empresa abre quem não pode ser MEI?
Uma microempresa, que a LC 123 define pela receita, de até R$ 360 mil no ano, e não pelo número de empregados (LC 123/2006, art. 3º, I). Quem vai abrir sozinho não precisa de sócio: “a sociedade limitada pode ser constituída por 1 (uma) ou mais pessoas” (Código Civil, art. 1.052, § 1º). Para a profissão intelectual, a regra do art. 966 do Código Civil, vista acima, tira o profissional do conceito de empresário, salvo quando a profissão é elemento de empresa; por isso o tipo de sociedade e o registro se decidem na abertura, caso a caso. O advogado tem a sociedade unipessoal de advocacia, explicada em advogados.
A comparação entre MEI, empresário individual, SLU e Ltda está em MEI, EI, SLU ou Ltda: qual tipo escolher, e o passo a passo, em abrir empresa. Os custos oficiais de uma abertura no RS, com um exemplo, estão em quanto custa abrir CNPJ de desenvolvedor no RS.
Já sou MEI e caí numa vedação: o que acontece?
Você comunica o desenquadramento até o último dia útil do mês seguinte ao fato, e ele produz efeitos a partir do mês seguinte ao fato; incluir no CNPJ uma atividade fora do Anexo XI já vale como comunicação, e quem não comunica paga multa de R$ 50 (Res. CGSN 140/2018, arts. 115 e 117). Sair do MEI não tira a empresa do Simples: ela segue como microempresa, se cumprir as condições (art. 115, § 1º). A tabela de prazos de cada motivo está em contador para MEI.
O que muda em 2027 para quem não pode ser MEI?
O MEI fica maior, mas a lista não muda. A LC 238/2026 leva o limite a R$ 110 mil em 2027 e a R$ 140 mil a partir de 2028 (arts. 2º e 10, I), com a ampliação condicionada à previsão da renúncia na lei orçamentária (art. 3º), e permite até 2 empregados a partir de 01/01/2027 (art. 1º, na nova redação do art. 18-C da LC 123, e art. 10, II). Nenhum desses dispositivos mexe no Anexo XI: quem está fora por causa da atividade continua fora. O detalhe está em novo teto do MEI.
Na microempresa do Simples, a alíquota nominal não muda. Nos Anexos III e V, as faixas 1 a 5 têm as mesmas alíquotas em 2027 e 2028; o que muda é a partilha, com a CBS e o IBS no lugar do PIS e da Cofins (LC 214/2025, Anexos XX e XXII). O panorama está em Simples Nacional em 2027, e a opção de recolher a CBS e o IBS por fora do DAS, em regime híbrido do Simples.
18 profissões intelectuais com conselho têm redução de 30% na CBS e no IBS. São administradores, advogados, arquitetos e urbanistas, assistentes sociais, bibliotecários, biólogos, contabilistas, economistas, economistas domésticos, profissionais de educação física, engenheiros e agrônomos, estatísticos, médicos veterinários e zootecnistas, museólogos, químicos, profissionais de relações públicas, técnicos industriais e técnicos agrícolas (LC 214/2025, art. 127). A redução vale para a pessoa física que presta o serviço ligado à habilitação e para a pessoa jurídica que cumpre os requisitos da lei. Médico, dentista, psicólogo, fisioterapeuta, nutricionista e enfermeiro não estão nessa lista: os serviços de saúde têm regra própria, explicada em profissionais da saúde.
Quem não pode ser MEI pode ser nanoempreendedor?
A dúvida é de quem pensa em ficar no CPF. Com a reforma, a pessoa física que fornece serviço de forma profissional entra no rol de contribuintes da CBS e do IBS, “ainda que a profissão não seja regulamentada” (LC 214/2025, art. 21, I, c). O nanoempreendedor fica de fora, e a lei o define pela receita: menos da metade do limite do MEI, o que dá R$ 40.500 no ano com o limite de 2026 e R$ 55.000 se o de R$ 110 mil valer em 2027, sem ter aderido ao MEI (art. 26, IV). O mesmo inciso manda observar os §§ 4º e 4º-B do art. 18-A da LC 123, os mesmos parágrafos que listam as vedações e entregam ao Comitê Gestor a lista de atividades. Lido ao pé da letra, o requisito deixaria fora do conceito justamente o profissional cuja atividade não está no Anexo XI, por menor que seja a receita. Não localizamos regulamento que resolva o ponto, e por isso a conta acima não usa essa saída. O tema, do lado do autônomo, está em autônomo: como declarar e pagar imposto de renda.
Quem cuida da abertura e da rotina de quem não pode ser MEI?
O escritório fica em Porto Alegre/RS e atende online, por escrito, profissionais de todo o Brasil. Para quem descobriu que não pode ser MEI, o trabalho começa por conferir a ocupação no Anexo XI e o anexo do Simples da atividade, segue com a conta do CPF contra a microempresa com os seus números e, se a conta indicar a empresa, inclui a abertura e a rotina mensal: DAS, pró-labore, Fator R conferido todo mês e as declarações. O que define a mensalidade está em como cobramos, e a contabilidade da empresa já aberta, em contabilidade para empresas. Se você é de uma das profissões da tabela, a página dela traz a conta com o faturamento típico da profissão.
Fontes
- LC 123/2006, art. 3º, I e § 4º, III a V, art. 18, §§ 5º-B, 5º-C, 5º-I, 5º-J e 5º-M, Anexos III, IV e V, art. 18-A, §§ 1º, 2º, 4º e 4º-B, e art. 18-C; LC 238/2026, arts. 1º, 2º, 3º e 10.
- Resolução CGSN 140/2018, arts. 15, 100, 100-A, 101, 115 e 117, e o Anexo XI (redação da Resolução CGSN 182/2025); Perguntas e Respostas do Simples Nacional (atualização de 09/10/2026), itens 2.14 a 2.16.
- Lei 8.112/1990, art. 117, X, e parágrafo único, II; Portal do Empreendedor: o que você precisa saber antes de se tornar um MEI.
- Código Civil, arts. 966, parágrafo único, e 1.052, § 1º; Lei 8.623/1993, art. 1º; Lei 13.643/2018.
- LC 214/2025, arts. 21, I, “c”, 26, IV, e 127, e Anexos XX e XXII.
- Conta do exemplo: Lei 8.212/1991, art. 21; Lei 11.482/2007, art. 1º, XII; Lei 9.250/1995, art. 3º-A; Decreto 12.797/2025.
Regras conferidas na fonte oficial em 12/11/2026. Conta hipotética refeita na mesma data.
Bases legais: LC 123/2006, art. 3º, I e § 4º, III a V, art. 18, §§ 5º-B, 5º-C, 5º-I, 5º-J e 5º-M, Anexos III, IV e V, art. 18-A, §§ 1º, 2º, 4º e 4º-B, e art. 18-C; LC 238/2026, arts. 1º, 2º, 3º e 10; Resolução CGSN nº 140/2018, arts. 15, IV a VI, 100, caput, §§ 1º-C, 4º e 5º, 100-A, VI, 101, 115 e 117, e Anexo XI (redação da Resolução CGSN nº 182/2025); Lei 8.112/1990, art. 117, X, e parágrafo único, II; Código Civil, arts. 966, parágrafo único, e 1.052, § 1º; Lei 8.623/1993, art. 1º; Lei 13.643/2018; LC 214/2025, arts. 21, I, c, 26, IV, e 127, e Anexos XX e XXII; Lei 8.212/1991, arts. 21 e 30, § 4º, e Lei 10.666/2003, art. 4º; Lei 12.592/2012 e Resolução CGSN nº 140/2018, art. 100, §§ 6º a 8º; Lei 11.482/2007, art. 1º, XII, e Lei 9.250/1995, art. 3º-A; Decreto 12.797/2025 (salário mínimo de 2026); Perguntas e Respostas do Simples Nacional, itens 2.14 a 2.16.