

Em 2027, o teto do MEI sobe para R$ 110 mil, o MEI pode ter 2 empregados e o DAS ganha R$ 1,00 de CBS e IBS (LC 238/2026; LC 214/2025). O documento fiscal vira regra em toda venda; na venda a pessoa física sem CNPJ, a própria DASN-Simei pode valer como documento (Res. CGSN 195/2026).
- R$ 110 mil teto do MEI em 2027
- + R$ 1,00 de CBS e IBS no DAS, por mês
- 22/02/2027 vence o 1º DAS com CBS e IBS
Abaixo, o resumo da virada por item, a nota fiscal de 2027 caso a caso, a conta do DAS que separa o salário mínimo da reforma e as datas do MEI no 1º semestre de 2027.
O que muda para o MEI em 2027?
Tudo vale a partir de 1º de janeiro de 2027. Cada linha tem um artigo próprio, com o detalhe, nos links abaixo da tabela.
| O que | Até 31/12/2026 | A partir de 01/01/2027 | Base |
|---|---|---|---|
| Teto do ano | R$ 81.000 | R$ 110.000 (R$ 140.000 a partir de 2028) | LC 238/2026, arts. 2º e 10 |
| Empregados | 1 | Até 2, com 1 salário mínimo ou o piso da categoria | LC 123/2006, art. 18-C, na redação da LC 238/2026 |
| DAS | INSS + ICMS de R$ 1,00 e/ou ISS de R$ 5,00 | O mesmo + CBS de R$ 0,994 + IBS de R$ 0,006 | LC 214/2025, art. 517 e Anexo XXIII |
| Nota fiscal | Dispensada na venda a consumidor pessoa física | Obrigatória em toda venda; para pessoa física sem CNPJ, a DASN-Simei pode valer como documento | Res. CGSN 140/2018, arts. 106 e 106-C |
| Destaque de IBS e CBS na nota | Não se aplica | Dispensado | Res. CGSN 140/2018, art. 106, § 1º, V |
| INSS do DAS vencido até 13/10/2026 | Exigível | Extinto de ofício, com a contrapartida de janeiro a junho de 2027 | Portaria Conjunta RFB/PGFN 740/2026, arts. 2º, 4º e 10 |
O que não muda: o DAS segue fixo, vence no dia 20 e a DASN-Simei de 2026 vai até 31 de maio de 2027 (Res. CGSN 140/2018, arts. 40 e 109).
O teto em detalhe está em novo teto do MEI; o perdão, em perdão das dívidas do MEI; o valor do DAS por atividade, em DAS do MEI.
O MEI vai ter que emitir nota fiscal para pessoa física em 2027?
A regra passa a ser nota em toda venda, mas na venda a pessoa física sem CNPJ a própria DASN-Simei pode valer como documento fiscal (Res. CGSN 140/2018, art. 106-C).
São duas regras juntas. A primeira: “O MEI deverá emitir os documentos fiscais nas vendas e nas prestações de serviços realizadas”, e acaba a dispensa da venda a consumidor final (Res. CGSN 140/2018, art. 106; LC 123/2006, art. 26, § 6º, II).
A segunda: a DASN-Simei “poderá ser utilizada como documento fiscal eletrônico” nas vendas e serviços a consumidor final pessoa física não inscrita no CNPJ. As duas valem a partir de 1º/01/2027.
| Cliente ou operação | Em 2026 | Em 2027 | Base |
|---|---|---|---|
| Empresa (CNPJ), serviço | NFS-e nacional obrigatória | NFS-e nacional obrigatória | Res. CGSN 140/2018, arts. 106 e 106-A |
| Empresa (CNPJ), mercadoria | Nota obrigatória, salvo quando o destinatário emite a nota de entrada | Documento fiscal obrigatório (de preferência, a Nota Fiscal Fácil) | Res. CGSN 140/2018, arts. 106 e 106-B |
| Consumidor pessoa física sem CNPJ, serviço ou mercadoria | Dispensada (no serviço, a NFS-e é facultativa) | Obrigação geral; a DASN-Simei pode valer como documento | Res. CGSN 140/2018, arts. 106, 106-A e 106-C |
| Qualquer nota do MEI | Sem IBS e CBS | Sem destaque de IBS e CBS (campos da NFS-e: ver o artigo da NFS-e) | Res. CGSN 140/2018, art. 106, § 1º, V |
No serviço, a nota é a NFS-e de padrão nacional, pelo Emissor Nacional, sem custo (art. 106-A); para o MEI, isso já vale desde 2023. Na mercadoria, a resolução indica, de preferência, a Nota Fiscal Fácil (art. 106-B). O passo a passo do emissor está em Emissor Nacional da NFS-e.
O MEI não destaca IBS e CBS na nota (Res. CGSN 140/2018, art. 106, § 1º, V). Os campos novos da NFS-e e as datas do Ato Conjunto RFB/CGIBS 7/2026, que fala dos optantes do Simples sem regra própria do MEI, estão em NFS-e com IBS e CBS.
O Relatório Mensal de Receitas Brutas sai da resolução em 2027. A lei segue mandando o MEI comprovar a receita pelo registro das vendas e serviços (LC 123/2006, art. 26, § 1º). Guarde o controle mês a mês: é dele que sai a DASN-Simei.
Quanto fica o DAS do MEI em 2027?
O que a reforma põe no DAS é fixo e pequeno: R$ 0,994 de CBS e R$ 0,006 de IBS, R$ 1,00 por mês em 2027 e 2028 (LC 214/2025, Anexo XXIII). O que mais mexe no DAS é o INSS, 5% do salário mínimo, que para 2027 ainda não saiu.
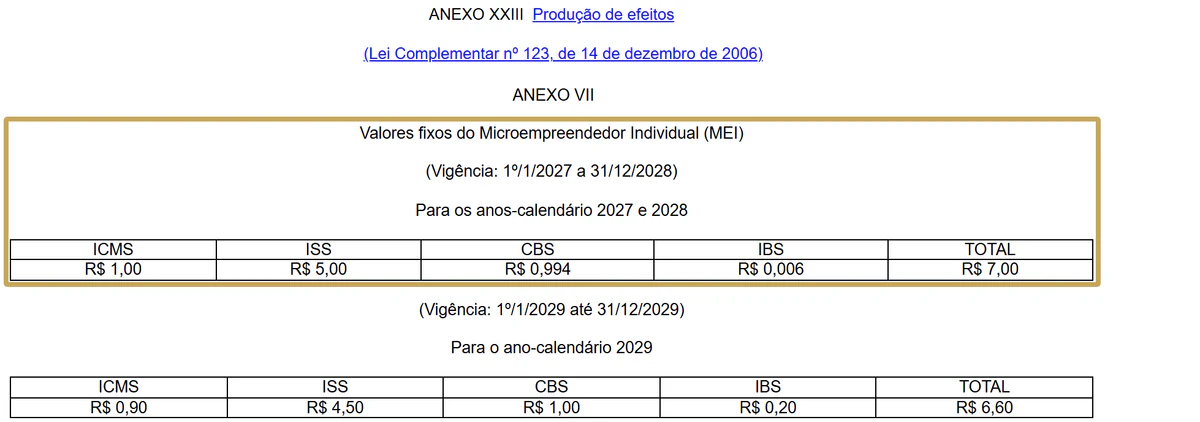
O total de R$ 7,00 do anexo soma as quatro colunas. Cada MEI paga só o ICMS e/ou o ISS da própria atividade, mais a CBS e o IBS. O efeito no crédito de quem compra do MEI está em o MEI paga IBS e CBS em 2027?.
Exemplo hipotético, sem cliente: MEI de Porto Alegre/RS que vende produtos e presta serviços, com ICMS e ISS no DAS. A coluna do meio usa o mínimo de 2026 só para isolar o efeito da reforma.
| Parcela do DAS | 2026 (fato) | 2027 com o mínimo de 2026 | 2027, previsão (mínimo de R$ 1.741,00) |
|---|---|---|---|
| INSS (5% do salário mínimo) | R$ 81,05 | R$ 81,05 | R$ 87,05 (previsão) |
| ICMS | R$ 1,00 | R$ 1,00 | R$ 1,00 |
| ISS | R$ 5,00 | R$ 5,00 | R$ 5,00 |
| CBS | R$ 0,00 | R$ 0,994 | R$ 0,994 |
| IBS | R$ 0,00 | R$ 0,006 | R$ 0,006 |
| DAS do mês | R$ 87,05 | R$ 88,05 | R$ 94,05 (previsão) |
| No ano (x 12) | R$ 1.044,60 | R$ 1.056,60 | R$ 1.128,60 (previsão) |
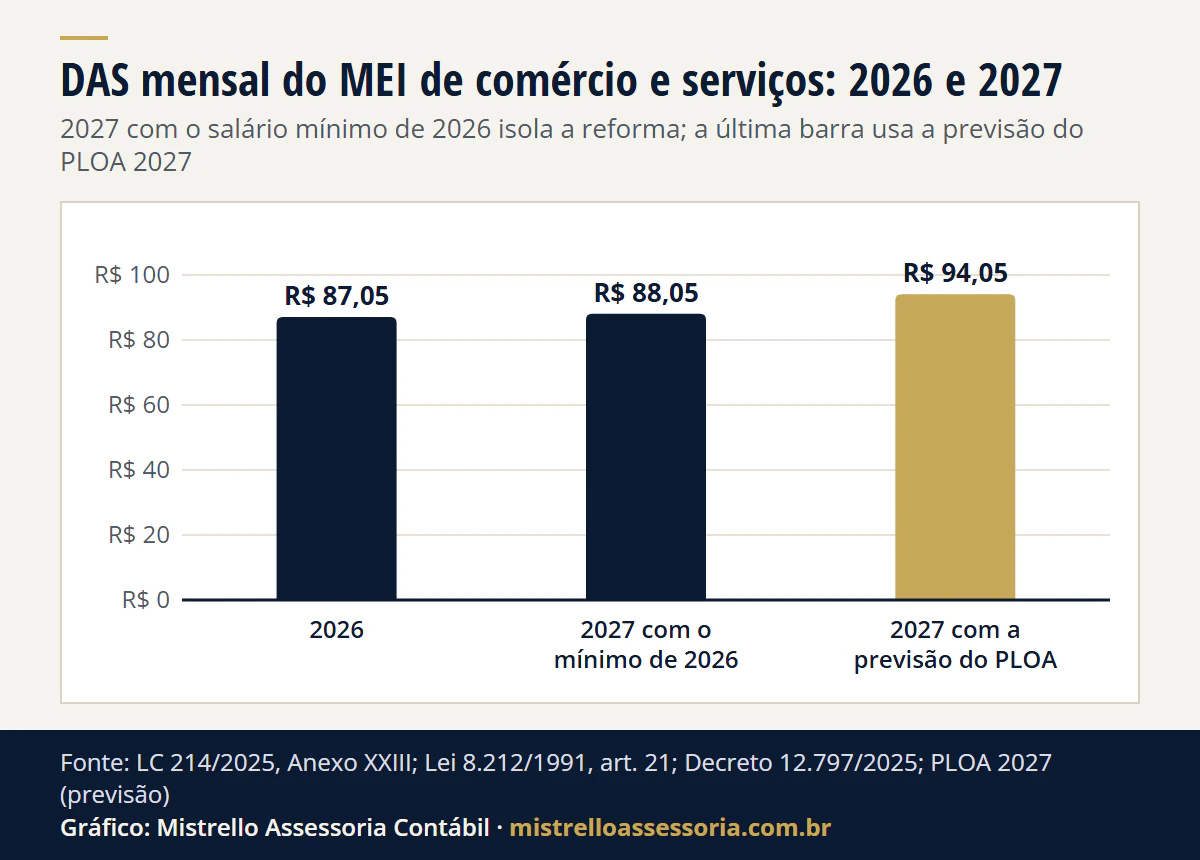
Ver os dados do gráfico
| DAS do mês | DAS do mês |
|---|---|
| 2026 | R$ 87,05 |
| 2027 com o mínimo de 2026 | R$ 88,05 |
| 2027 com a previsão do PLOA | R$ 94,05 |
Pela previsão, o DAS do ano sobe R$ 84,00 (previsão): R$ 72,00 vêm do salário mínimo e R$ 12,00 da CBS e do IBS. A reforma pesa 1/7 do aumento.
O salário mínimo de R$ 1.741,00 é a previsão do PLOA 2027 (previsão, não é o valor); o decreto sai em regra no fim de dezembro, como explicamos em salário mínimo 2027.
A CBS e o IBS entram dentro do DAS, em valor fixo. Pela letra da LC 214, somam R$ 1,00 por mês para todo MEI, uma vez só, mesmo quando ele paga ICMS e ISS. A confirmação vem com a guia de janeiro de 2027, no PGMEI.
De 2029 a 2033, o ICMS e o ISS caem e o IBS sobe, até o fim da transição.
O valor por atividade, com a calculadora, está em DAS do MEI; o MEI só de serviços, por exemplo, pagaria R$ 93,05 por mês pela previsão.
O teto de R$ 110 mil já vale para a receita de 2026?
Não. A régua de 2026 é R$ 81 mil, e o teto novo só produz efeitos em 1º/01/2027 (LC 238/2026, arts. 2º e 10). Excesso de até 20% (R$ 97.200) desenquadra a partir de 2027; acima disso, o desenquadramento retroage a janeiro de 2026 (LC 123/2006, art. 18-A, § 7º, III).
A conta do excesso, o DAS complementar e o que fazer em janeiro e fevereiro de 2027 estão em MEI estourou o limite. A própria LC 238 condiciona a ampliação à previsão da renúncia nas leis orçamentárias de 2027 a 2029 (art. 3º).
O MEI pode ter 2 empregados em 2027? Quanto custa cada um?
Pode, a partir de 1º/01/2027, com 1 salário mínimo ou o piso da categoria cada um (LC 238/2026, art. 1º, que dá nova redação ao art. 18-C da LC 123/2006). Para cada empregado, o MEI retém o INSS dele e paga 3% de contribuição patronal, além do FGTS de 8%.
| Por mês, 1 empregado com 1 salário mínimo | 2026 (fato) | 2027 (previsão) | Base |
|---|---|---|---|
| Salário | R$ 1.621,00 | R$ 1.741,00 (previsão) | Decreto 12.797/2025; PLOA 2027 |
| INSS retido do empregado (7,5%) | R$ 121,57 | R$ 130,57 (previsão) | Portaria Interministerial MPS/MF 13/2026 |
| Contribuição patronal do MEI (3%) | R$ 48,63 | R$ 52,23 (previsão) | LC 123/2006, art. 18-C, § 1º, III |
| FGTS (8%) | R$ 129,68 | R$ 139,28 (previsão) | Lei 8.036/1990, art. 15 |
| Custo além do salário | R$ 178,31 | R$ 191,51 (previsão) | Patronal + FGTS |
Fora da conta: 13º, férias e o terço. A coluna de 2027 é previsão: supõe a 1ª faixa do INSS igual ao salário mínimo, como em 2025 e 2026, e a portaria só sai em janeiro (tabela do INSS).
O custo do ano, com 13º, férias e o terço, e o que o MEI entrega no eSocial estão em MEI com empregado.
O Comitê Gestor do Simples Nacional (CGSN) ainda não ajustou a Resolução CGSN 140/2018 aos 2 empregados nem ao teto novo: até 19/11/2026, o texto consolidado segue com R$ 81.000 no art. 100 e “um único empregado” no art. 105, e nenhuma resolução saiu depois da 195/2026.
O perdão das dívidas do MEI precisa de pedido?
Não. A Receita e a PGFN extinguem de ofício, a partir de 1º/01/2027, o INSS do DAS vencido até 13/10/2026, com juros e multas (Portaria Conjunta RFB/PGFN 740/2026, arts. 2º e 4º). O ICMS e o ISS do DAS ficam de fora.
Para manter o perdão, pague em dia os DAS das competências de janeiro a junho de 2027, que vencem de fevereiro a julho (art. 10). A dívida garantida, suspensa por decisão judicial ou com ação em curso tem regra própria, explicada em perdão das dívidas do MEI.
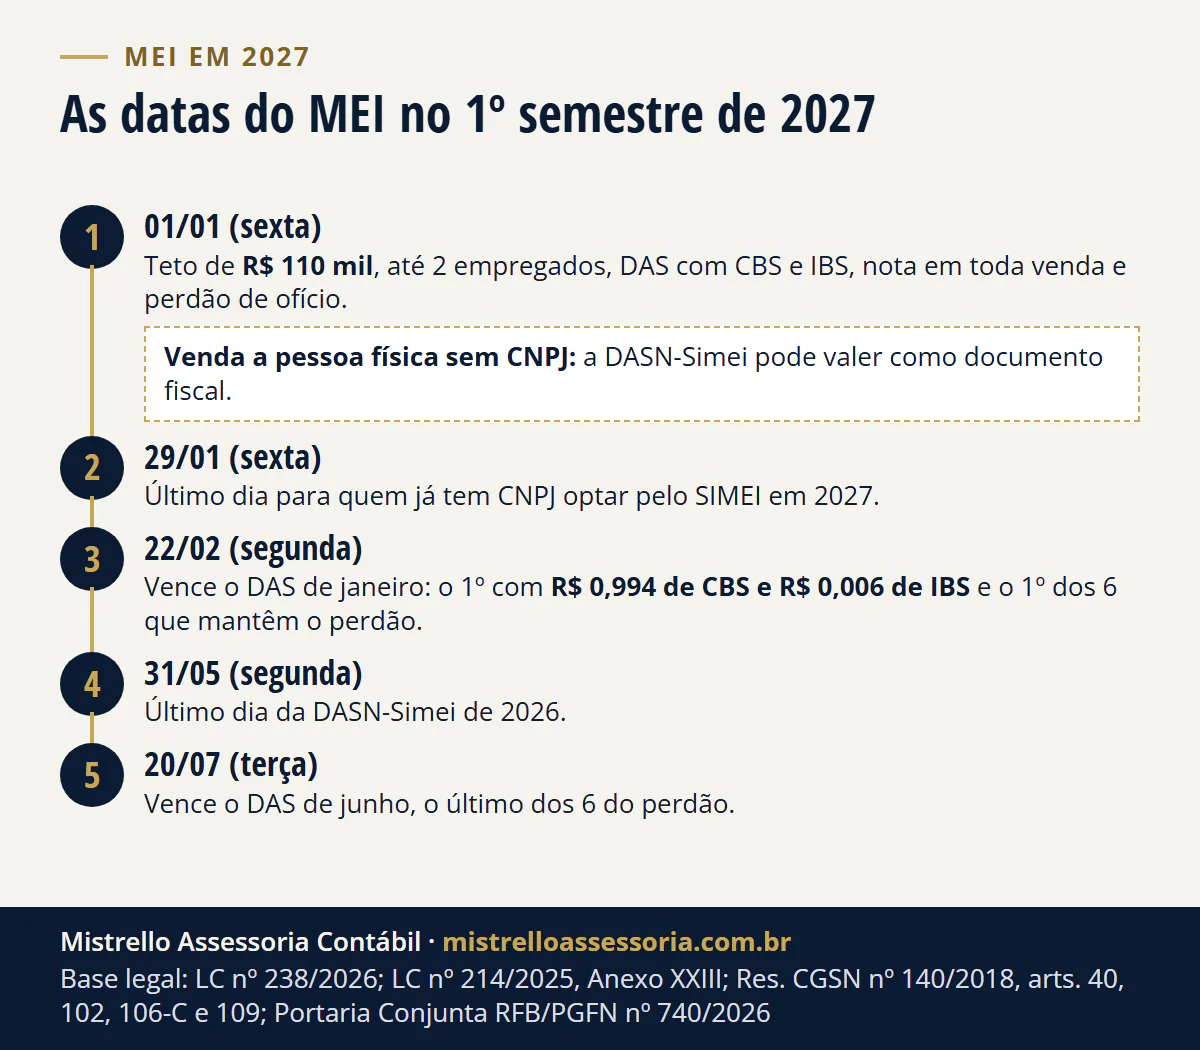
Quais são as datas do MEI no 1º semestre de 2027?
| Data | O que acontece | Base |
|---|---|---|
| 01/01/2027 (sexta) | Teto de R$ 110 mil, até 2 empregados, DAS com CBS e IBS, nota em toda venda e perdão de ofício | LC 238/2026; LC 214/2025; Res. CGSN 190 e 195/2026; Portaria Conjunta 740/2026 |
| 20/01/2027 (quarta) | Vence o DAS de dezembro de 2026, ainda sem CBS e IBS | Res. CGSN 140/2018, art. 40 |
| 29/01/2027 (sexta) | Último dia para quem já tem CNPJ optar pelo SIMEI em 2027 | Res. CGSN 140/2018, art. 102, II |
| 22/02/2027 (segunda) | Vence o DAS de janeiro de 2027, o 1º com CBS e IBS e o 1º dos 6 do perdão (o dia 20 é sábado) | Res. CGSN 140/2018, art. 40, § 3º; Portaria Conjunta 740/2026, art. 10 |
| 31/05/2027 (segunda) | Último dia da DASN-Simei de 2026 | Res. CGSN 140/2018, art. 109 |
| 20/07/2027 (terça) | Vence o DAS de junho, o último dos 6 do perdão | Portaria Conjunta 740/2026, art. 10 |
Regras conferidas na fonte oficial em 19/11/2026. O calendário da empresa do Simples, com a DEFIS dentro do PGDAS-D, está em Simples Nacional em 2027.
Como trabalhamos
Para o MEI, conferimos o limite do ano e a ocupação, fazemos o DAS e a DASN-Simei, montamos o controle mensal de receitas e organizamos a emissão das notas para 2027, com a NFS-e nacional e a regra da venda a pessoa física.
É o trabalho de contador para MEI, e, quando o MEI cresce, de contabilidade para empresas, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes e legislação
- LC 238/2026, arts. 1º (art. 18-C da LC 123/2006), 2º, 3º, 5º e 10.
- LC 214/2025, arts. 517, 520 e 544, III, e Anexo XXIII (Anexo VII da LC 123/2006); LC 123/2006, arts. 18-A, § 3º, 18-C, § 1º, e 26, §§ 1º e 6º, II.
- Resolução CGSN 140/2018, arts. 40, § 3º, 101, 102, 106, 106-A, 106-B, 106-C e 109, e Anexo XIII, na redação das Resoluções CGSN 190/2026 e 195/2026 (efeitos em 1º/01/2027).
- Portaria Conjunta RFB/PGFN 740/2026, arts. 2º, 4º e 10.
- Lei 8.212/1991, art. 21, § 2º, II, “a” (INSS de 5% do MEI); Lei 8.036/1990, art. 15 (FGTS); Decreto 12.797/2025 (salário mínimo de 2026); Portaria Interministerial MPS/MF 13/2026 (INSS de 2026).
Exemplo hipotético, sem cliente, com as contas conferidas em 19/11/2026: 5% x R$ 1.621,00 = R$ 81,05; 5% x R$ 1.741,00 = R$ 87,05 (previsão); DAS de 2026, R$ 87,05 x 12 = R$ 1.044,60; R$ 94,05 x 12 = R$ 1.128,60 (previsão); 3% x R$ 1.621,00 = R$ 48,63; 8% x R$ 1.621,00 = R$ 129,68.
Bases legais deste artigo
- LC 238/2026, arts. 1º (art. 18-C da LC 123/2006), 2º, 3º, 5º e 10
- LC 214/2025, arts. 517, 520 e 544, III, e Anexo XXIII (Anexo VII da LC 123/2006)
- LC 123/2006, arts. 18-A, § 3º, 18-C, § 1º, e 26, §§ 1º e 6º, II
- Resolução CGSN 140/2018, arts. 40, § 3º, 101, 102, 106, 106-A, 106-B, 106-C e 109, e Anexo XIII (Resoluções CGSN 190/2026 e 195/2026)
- Portaria Conjunta RFB/PGFN 740/2026, arts. 2º, 4º e 10
- Lei 8.212/1991, art. 21, § 2º, II, a
- Lei 8.036/1990, art. 15