

Sim, em valor fixo: a partir de 1º/01/2027, o DAS do MEI soma R$ 0,994 de CBS e R$ 0,006 de IBS por mês, R$ 12 no ano, qualquer que seja o faturamento (LC 214/2025, Anexo XXIII). O MEI não destaca os dois na nota e não pode pagá-los por fora, como pode a ME do Simples.
Regras conferidas na LC 214/2025, na LC 123/2006 e nas resoluções do CGSN em 19/11/2026.
- R$ 1,00 de CBS e IBS por mês no DAS do MEI em 2027 e 2028
- R$ 3,00 por mês a partir de 2033, quando o ICMS e o ISS saem do DAS
- 22/02/2027 vence o 1º DAS com CBS e IBS, o de janeiro
Quem paga IBS e CBS em 2027, e como, conforme o tipo de empresa:
| Quem | É contribuinte de IBS e CBS? | Como paga em 2027 | Pode ir ao regime regular? | O cliente do regime regular tem crédito? |
|---|---|---|---|---|
| MEI | sim | R$ 1,00 fixo por mês, no DAS | não | sem valor destacado na nota, salvo frete de transportador MEI e bem usado para revenda |
| Nanoempreendedor (pessoa física abaixo da metade do limite do MEI, sem aderir a ele) | não | não paga | pode optar | não, salvo se ele optar pelo regime regular; o frete e o bem usado dão crédito presumido, como no MEI |
| ME ou EPP do Simples, por dentro do DAS | sim | percentual do anexo, dentro do DAS | sim, por opção | sim, o valor cobrado no Simples, com o percentual informado na nota |
| Regime regular (Presumido, Real ou Simples por fora do DAS) | sim | alíquota cheia, por fora | já está | sim, o IBS e a CBS destacados e pagos |
Base: LC 214/2025, arts. 21, 26, IV, 41, 47, 169 e 171; LC 123/2006, arts. 18-A, § 3º, e 23, §§ 1º-A, 2º e 4º, II; Res. CGSN 140/2018, art. 106, § 1º, V.
O MEI vai pagar IBS e CBS em 2027?
Sim, R$ 0,994 de CBS e R$ 0,006 de IBS por mês, dentro do DAS, a partir da competência de janeiro de 2027. Ser MEI importa opção pelo recolhimento do ICMS, do ISS, do IBS e da CBS nos valores fixos do Anexo VII da LC 123/2006 (LC 123/2006, art. 18-A, § 3º, na redação da LC 214/2025).
O Anexo VII foi incluído pelo art. 520 da LC 214/2025 e está publicado como Anexo XXIII dela. Os mesmos valores estão no Anexo XIII da Resolução CGSN 140/2018, incluído pela Resolução CGSN 190/2026.
Não é percentual: o valor é o mesmo para quem fatura R$ 3 mil ou R$ 9 mil por mês. O MEI não calcula IBS e CBS sobre cada venda; ele paga o valor fixo.
A guia de janeiro de 2027 vence em 22/02/2027: o dia 20 cai num sábado, e o prazo passa ao dia útil seguinte (Res. CGSN 140/2018, arts. 40, § 3º, e 104, § 2º). O resto do DAS (INSS de 5% do salário mínimo, ICMS e ISS) e o valor por atividade estão em DAS do MEI, com a calculadora.
O MEI pode escolher pagar IBS e CBS por fora, como o Simples?
Não. O enquadramento no MEI já “importa opção” pelos valores fixos (LC 123/2006, art. 18-A, § 3º, IV, b). A escolha de apurar IBS e CBS pelo regime regular é dada aos optantes pelo Simples Nacional, a ME e a EPP (LC 214/2025, art. 41, § 3º).
O optante pelo MEI fica sujeito às regras desse regime (art. 41, § 2º), e a resolução que abriu a escolha para 2027 não se aplica ao SIMEI (Res. CGSN 186/2026, art. 4º). Como funciona a escolha da ME e da EPP, e o calendário, está em Simples Nacional: IBS e CBS por dentro ou por fora?.
Quem precisa dar crédito cheio ao cliente só chega lá saindo do MEI. As datas e a conta da passagem para ME estão em MEI estourou o limite: como virar ME e quanto muda; se compensa, é conta caso a caso.
Quem compra do MEI tem crédito de IBS e CBS?
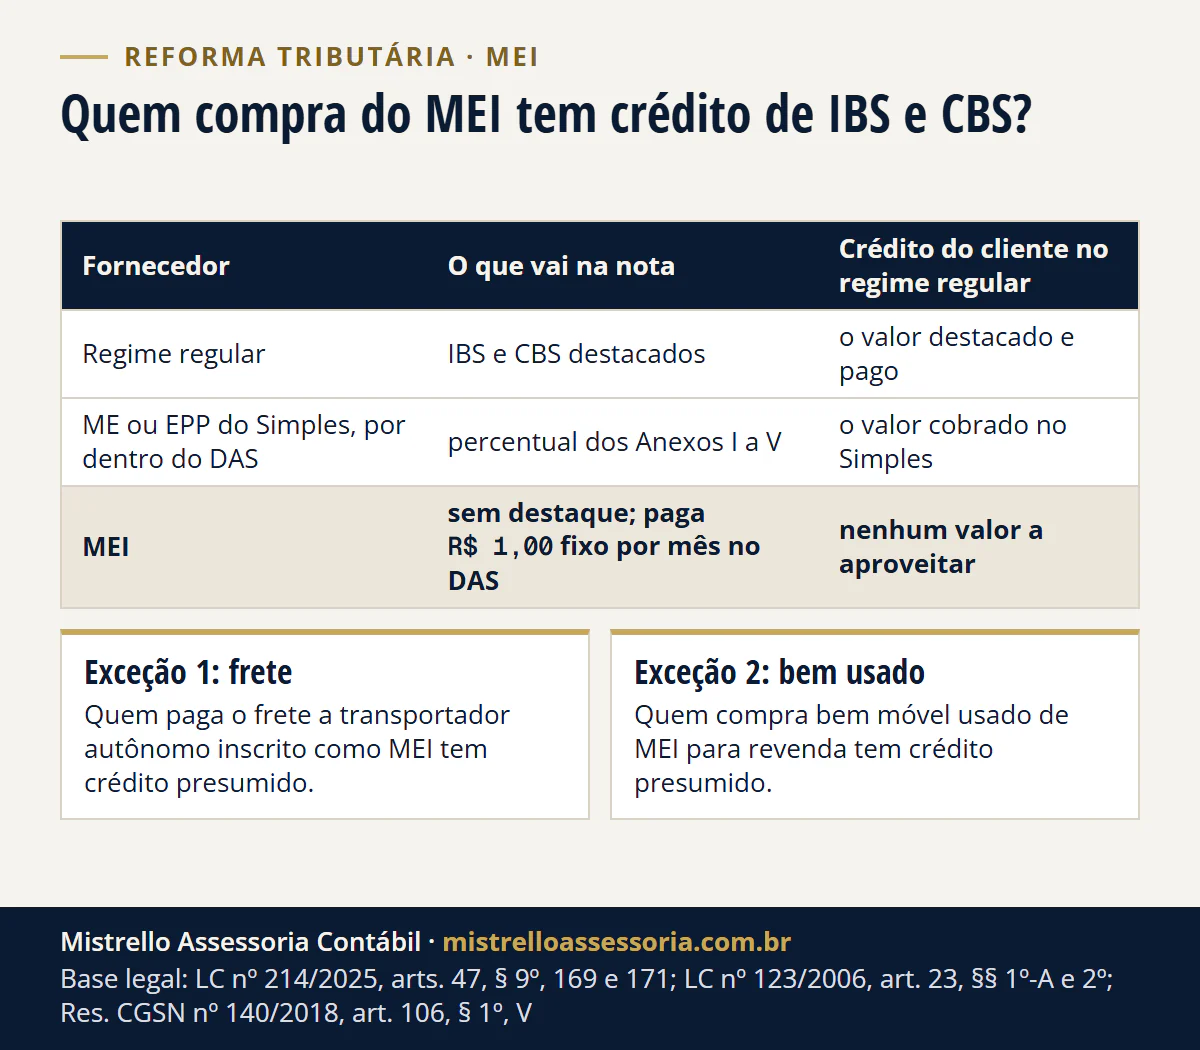
Pela regra geral, a nota do MEI não traz valor de crédito para o cliente aproveitar. A lei mede o crédito de quem compra do Simples pelo valor cobrado nesse regime, com o percentual dos Anexos I a V informado na nota. O MEI paga valor fixo, não tem esse percentual e é dispensado de destacar IBS e CBS.
As três normas que levam a essa conclusão:
- O crédito é o que foi pago no Simples. O cliente do regime regular credita o IBS e a CBS pagos na compra de optante pelo Simples, “em montante equivalente ao devido por meio desse regime” (LC 214/2025, art. 47, § 9º, II).
- O percentual vai na nota. A alíquota do crédito é informada no documento fiscal e corresponde aos percentuais de IBS e CBS dos Anexos I a V para a faixa de receita (LC 123/2006, art. 23, §§ 1º-A e 2º, na redação da LC 214/2025 e da LC 227/2026; Res. CGSN 140/2018, art. 58, §§ 4º e 5º).
- O MEI não destaca. A partir de 2027, o MEI fica dispensado de destacar IBS e CBS nas notas (Res. CGSN 140/2018, art. 106, § 1º, V).
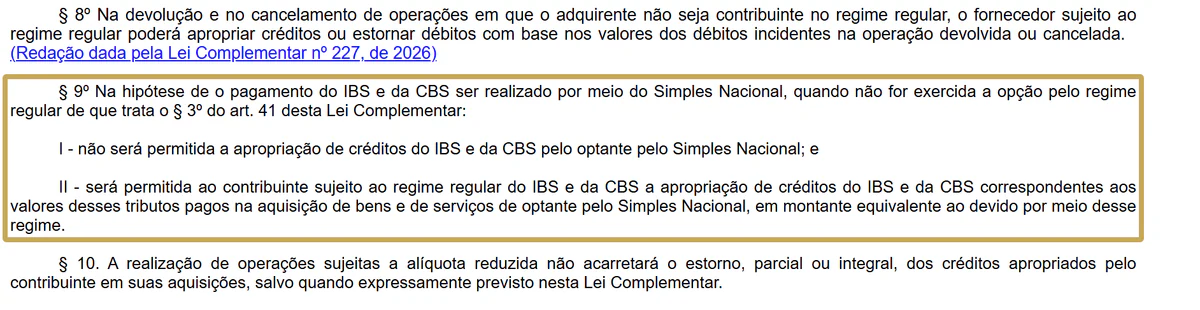
O MEI não está nos Anexos I a V: o valor dele vem do Anexo VII. E, sem a alíquota informada na nota, a regra do crédito do Simples não se aplica (LC 123/2006, art. 23, § 4º, II). Nas normas conferidas até 19/11/2026, não há regra que transforme o valor fixo de R$ 1,00 por mês em crédito por nota.
A conta do crédito de quem compra de uma ME do Simples, com o percentual da faixa, está no exemplo de SaaS em 2027: quanto de IBS e CBS o cliente credita.
O MEI que vende para empresas perde cliente?
O que muda é a conta de quem compra no regime regular: ele compara o preço líquido de crédito. Do fornecedor do regime regular, o cliente credita o IBS e a CBS destacados; do MEI, não há o que creditar. Cliente pessoa física ou do Simples por dentro do DAS não credita (LC 214/2025, art. 47, caput e § 9º, I).
Exemplo hipotético, cálculo do escritório: fotógrafo MEI de Porto Alegre/RS (fotógrafo independente, CNAE 7420-0/01, que paga ISS no DAS) que presta serviço a 3 empresas do Lucro Presumido, com R$ 60.000 de faturamento no ano.
| Item | Valor |
|---|---|
| Faturamento no ano | R$ 60.000 (R$ 5.000 por mês) |
| CBS e IBS pagos no DAS em 2027 | R$ 12,00 no ano (R$ 1,00 por mês) |
| Peso sobre o faturamento | 0,02% |
| Com R$ 36.000 ou R$ 110.000 no ano | 0,033% ou 0,011% (o valor não muda) |
| IBS e CBS destacados nas notas às 3 empresas | nenhum (Res. CGSN 140/2018, art. 106, § 1º, V) |
| Crédito que a empresa cliente tira dessas notas | nenhum valor a aproveitar (regra geral) |
| DAS do mês (serviços) | R$ 86,05 em 2026; R$ 93,05 em 2027 pela previsão do salário mínimo do PLOA (previsão) |
De 2026 para 2027, o DAS do exemplo sobe R$ 7,00: R$ 1,00 de CBS e IBS e R$ 6,00 do INSS de 5% sobre o salário mínimo previsto de R$ 1.741. O valor de 2027 só sai com o decreto do salário mínimo, em regra no fim de dezembro.
Agora a conta do cliente. Num orçamento de outro prestador, do regime regular, com R$ 5.000 mais R$ 565 de CBS e IBS (11,2% de CBS e 0,1% de IBS, se o Senado mantiver os 11,3% calculados pelo TCU), o cliente paga R$ 5.565 e credita R$ 565: o custo líquido é R$ 5.000.
Se o fotógrafo MEI cobrar R$ 5.000, o custo líquido do cliente é o mesmo. Se cobrar R$ 5.565, fica R$ 565 mais caro para quem credita. A alíquota de 2027 está em CBS de 11,3% em 2027.
Se boa parte da receita vem de empresas do regime regular, vale fazer a conta antes de chegar ao teto. O teto de 2027 e a passagem para ME estão em MEI estourou o limite.
Quanto o MEI vai pagar de IBS e CBS até 2033?
A CBS e o IBS sobem de R$ 1,00 para R$ 3,00 por mês, e o ICMS e o ISS saem do DAS em 2033. Os valores por ano estão no próprio Anexo VII da LC 123/2006:
| Ano | CBS | IBS | CBS e IBS no mês | No ano | ICMS e ISS no DAS |
|---|---|---|---|---|---|
| 2027 e 2028 | R$ 0,994 | R$ 0,006 | R$ 1,00 | R$ 12,00 | R$ 1,00 e R$ 5,00 |
| 2029 | R$ 1,00 | R$ 0,20 | R$ 1,20 | R$ 14,40 | R$ 0,90 e R$ 4,50 |
| 2030 | R$ 1,00 | R$ 0,40 | R$ 1,40 | R$ 16,80 | R$ 0,80 e R$ 4,00 |
| 2031 | R$ 1,00 | R$ 0,60 | R$ 1,60 | R$ 19,20 | R$ 0,70 e R$ 3,50 |
| 2032 | R$ 1,00 | R$ 0,80 | R$ 1,80 | R$ 21,60 | R$ 0,60 e R$ 3,00 |
| 2033 em diante | R$ 1,00 | R$ 2,00 | R$ 3,00 | R$ 36,00 | saem do DAS |
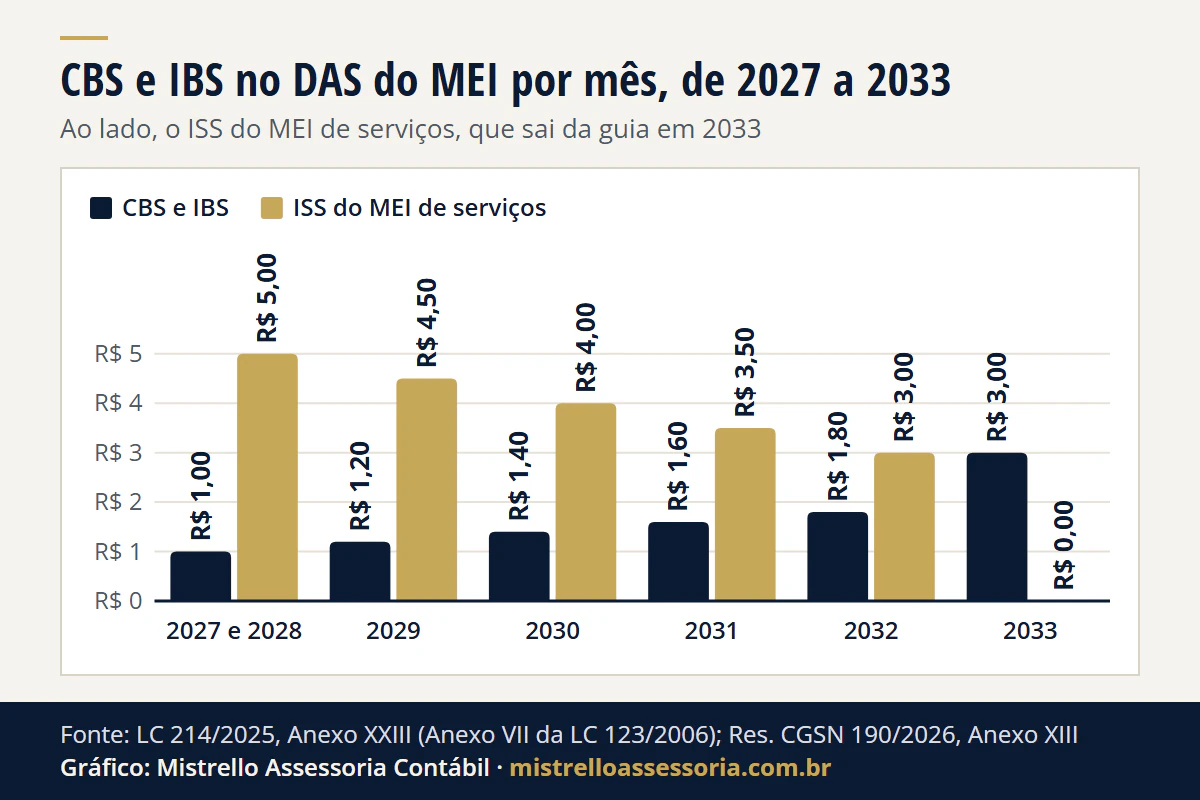
Ver os dados do gráfico
| Ano | CBS e IBS | ISS do MEI de serviços |
|---|---|---|
| 2027 e 2028 | R$ 1,00 | R$ 5,00 |
| 2029 | R$ 1,20 | R$ 4,50 |
| 2030 | R$ 1,40 | R$ 4,00 |
| 2031 | R$ 1,60 | R$ 3,50 |
| 2032 | R$ 1,80 | R$ 3,00 |
| 2033 | R$ 3,00 | R$ 0,00 |
Fonte: LC 214/2025, Anexo XXIII; Resolução CGSN 190/2026, Anexo XIII. O MEI paga ICMS, ISS ou os dois conforme a atividade; a CBS e o IBS, pela letra da lei, entram no DAS de todo MEI.
Para o MEI de serviços, a parte de consumo do DAS (ISS, CBS e IBS) cai de R$ 6,00 para R$ 3,00 por mês até 2033. Para o de comércio (ICMS, CBS e IBS), sobe de R$ 2,00 para R$ 3,00. O DAS completo, com o INSS, está em DAS do MEI.
O MEI vai acabar com a reforma tributária?
Não. A LC 214/2025 manteve o MEI com regras próprias (art. 41, § 2º) e fixou os valores dele de 2027 a 2033 em diante (Anexo XXIII).
A LC 238/2026 ainda subiu o teto do MEI para R$ 110 mil em 2027 (LC 238/2026, art. 2º). O que muda com o teto novo está em novo teto do MEI, e o resumo do ano, com a nota e as datas, em MEI em 2027.
E o nanoempreendedor? É a mesma coisa que o MEI?
Não. O nanoempreendedor é a pessoa física com receita bruta abaixo de 50% do limite do MEI, observadas as atividades permitidas ao MEI, que não aderiu ao MEI. Ele não é contribuinte do IBS e da CBS e pode optar pelo regime regular (LC 214/2025, art. 26, IV).
A União dispensou o nanoempreendedor de CNPJ e de nota eletrônica na CBS, salvo se ele optar pelo regime regular (Decreto 13.140/2026, art. 1º). No IBS, a dispensa do decreto vale só a partir de 2029 e depois de manifestação favorável do Comitê Gestor do IBS.
Até 31/12/2028, o Ato Conjunto RFB/CGIBS 6/2026 já dispensa o nanoempreendedor do CNPJ e da nota no IBS e na CBS, salvo opção pelo regime regular (arts. 2º e 3º), como mostramos em NFS-e nacional obrigatória em 2027.
O MEI, ao contrário, já tem CNPJ, é contribuinte e paga o valor fixo. A nota do autônomo e do nanoempreendedor está em NFS-e com IBS e CBS.
Como trabalhamos
Conferimos se o MEI ainda é o melhor formato para quem vende a empresas do regime regular, com a sua carteira de clientes e o teto do ano. Cuidamos do DAS, da DASN-Simei e das notas, e da passagem para ME quando ela fizer sentido. Veja a contabilidade para MEI e a de empresas.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. O que mais muda com a reforma está em Reforma Tributária.
Fontes e legislação
- LC 214/2025: arts. 21, 26, 41, 47, §§ 3º e 9º, 169, 171, 517, 520 e 544, III (redação da LC 227/2026), e Anexo XXIII.
- LC 123/2006, arts. 18-A, § 3º, IV e V, e 23, §§ 1º-A, 2º e 4º, II, na redação da LC 214/2025 e da LC 227/2026 (o texto novo está publicado na própria LC 214/2025).
- Resolução CGSN 140/2018, arts. 40, § 3º, 58, §§ 4º a 6º, 104, § 2º, e 106, § 1º, V, na redação da Resolução CGSN 190/2026, que também inclui o Anexo XIII.
- Resolução CGSN 186/2026, art. 4º.
- Decreto 13.140/2026, art. 1º.
- Ato Conjunto RFB/CGIBS 6/2026, arts. 2º e 3º.
- LC 238/2026, art. 2º.
Regras conferidas na fonte oficial em 19/11/2026. Tabelas e gráfico: valores do Anexo VII da LC 123/2006; exemplo hipotético e cálculo do escritório, com o DAS de 2027 pela previsão do salário mínimo do PLOA 2027.
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 21, I, 26, IV e § 1º, II, 41, §§ 1º a 3º, 47, §§ 3º e 9º, 169, 171, 517, 520 e 544, III (redação da Lei Complementar nº 227/2026), e Anexo XXIII
- Lei Complementar nº 123/2006, arts. 18-A, § 3º, IV, b, e V, d e e, e 23, §§ 1º-A, 2º e 4º, II (redação da LC nº 214/2025 e da LC nº 227/2026), e Anexo VII
- Resolução CGSN nº 140/2018, arts. 40, § 3º, 58, §§ 4º a 6º, 104, § 2º, e 106, § 1º, V, e Anexo XIII (redação e inclusão pela Resolução CGSN nº 190/2026)
- Resolução CGSN nº 186/2026, art. 4º
- Decreto nº 13.140/2026, art. 1º
- Ato Conjunto RFB/CGIBS nº 6/2026, arts. 2º e 3º
- Lei Complementar nº 238/2026, art. 2º