

Depende de onde o SaaS recolhe o IBS e a CBS. Em 2027, no Simples por dentro do DAS, o cliente do Lucro Presumido ou Real credita de 0,94% a 3,74% da assinatura; por fora do DAS ou no Presumido, credita 11,3% de CBS e IBS destacados, se o Senado confirmar o cálculo do TCU (LC 214/2025, art. 47). Cliente pessoa física ou do Simples por dentro não credita nada.
Regras conferidas na LC 214/2025, na LC 123/2006 e nas resoluções do CGSN em 18/11/2026.
- 0,94% a 3,74% da assinatura é o crédito do cliente com o SaaS no Simples, por dentro do DAS
- 11,3% por fora do DAS ou no Lucro Presumido, se o Senado mantiver o cálculo do TCU
- R$ 0 para cliente pessoa física ou do Simples por dentro do DAS
Quanto de IBS e CBS o cliente do SaaS credita em cada caso?
De zero a 11,3% da nota, conforme o regime do SaaS e o do cliente. A tabela vale para o cliente no Lucro Presumido ou no Real, que é quem credita, e para o SaaS com até R$ 3,6 milhões de receita em 12 meses:
| Como o SaaS recolhe IBS e CBS | O cliente credita | % da nota em 2027 | Base |
|---|---|---|---|
| Simples por dentro, Anexo III (Fator R de 28% ou mais) | a fatia de CBS e IBS do DAS da faixa | 0,94% (1ª faixa) a 2,93% (topo da 5ª) | LC 214/2025, art. 47, § 9º, II; Anexo XX |
| Simples por dentro, Anexo V (Fator R abaixo de 28%) | a fatia de CBS e IBS do DAS da faixa | 2,66% (1ª faixa) a 3,74% (topo da 4ª) | art. 47, § 9º, II; Anexo XXII |
| Simples por fora do DAS (regime regular de IBS e CBS) | a CBS e o IBS destacados e pagos | 11,3% (11,2% + 0,1%), se o Senado mantiver | arts. 47, 344 e 347 |
| Lucro Presumido ou Real | a CBS e o IBS destacados e pagos | 11,3%, se o Senado mantiver | arts. 47, 344 e 347 |
| Qualquer regime, com cliente pessoa física ou do Simples por dentro | nada | 0% | art. 47, § 9º, I |
O § 3º do art. 47 diz que o crédito vale “inclusive” na compra de optante pelo Simples. O § 9º separa os dois lados: por dentro do DAS, o optante não apropria crédito (inciso I), e o cliente do regime regular apropria “em montante equivalente ao devido” no Simples (inciso II).
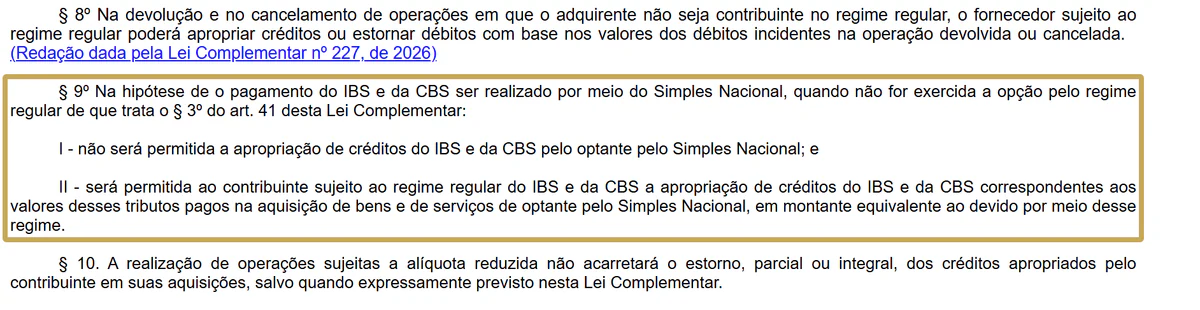
Esse montante é a alíquota efetiva do SaaS vezes a fatia de CBS e IBS da faixa, com o percentual informado na nota (Res. CGSN 140/2018, art. 58, §§ 4º a 6º). Os percentuais da tabela são cálculo do escritório; a grade de todos os anexos está em Simples Nacional: IBS e CBS por dentro ou por fora?.
A conta vai da 1ª à 5ª faixa. Acima do sublimite de R$ 3,6 milhões de receita, o IBS sai do DAS, como o ISS (LC 123/2006, art. 13-A, na redação da LC 214/2025), e a 6ª faixa da partilha de 2027 tem CBS, mas não IBS.
Por fora do DAS e no Presumido, o IBS é de 0,1% em 2027 e 2028, e a CBS é a alíquota fixada menos 0,1 ponto (LC 214/2025, arts. 344 e 347). O TCU calculou 11,3% (Acórdão 2.933/2026-Plenário).
Quem fixa é o Senado (art. 349), que até 18/11/2026 não tinha publicado a resolução. Os detalhes estão em CBS de 11,3% em 2027.
Por que o SaaS do Anexo V dá mais crédito por dentro que o do Anexo III?
Porque a fatia é calculada sobre o DAS, e o DAS do Anexo V é maior. Elaboração de programas e licenciamento de software são do Anexo III, mas vão ao Anexo V quando a folha dos últimos 12 meses fica abaixo de 28% da receita (LC 123/2006, art. 18, §§ 5º-D e 5º-M).
Na 4ª faixa de 2027, a fatia do Anexo III é de 16,41% de CBS e 0,19% de IBS; a do Anexo V, de 18,94% e 0,21% (LC 214/2025, Anexos XX e XXII). Com a alíquota efetiva maior e a fatia maior, o crédito do cliente sobe de 2,16% para 3,65% da nota.
Isso não compensa para o SaaS: no exemplo abaixo, o Anexo V custa R$ 604,50 a mais de DAS por mês para o cliente creditar R$ 148,99 a mais. A conta do anexo está em Fator R e empresas de tecnologia e na calculadora do Fator R.
Quanto o cliente credita numa assinatura de R$ 10.000 em Porto Alegre/RS?
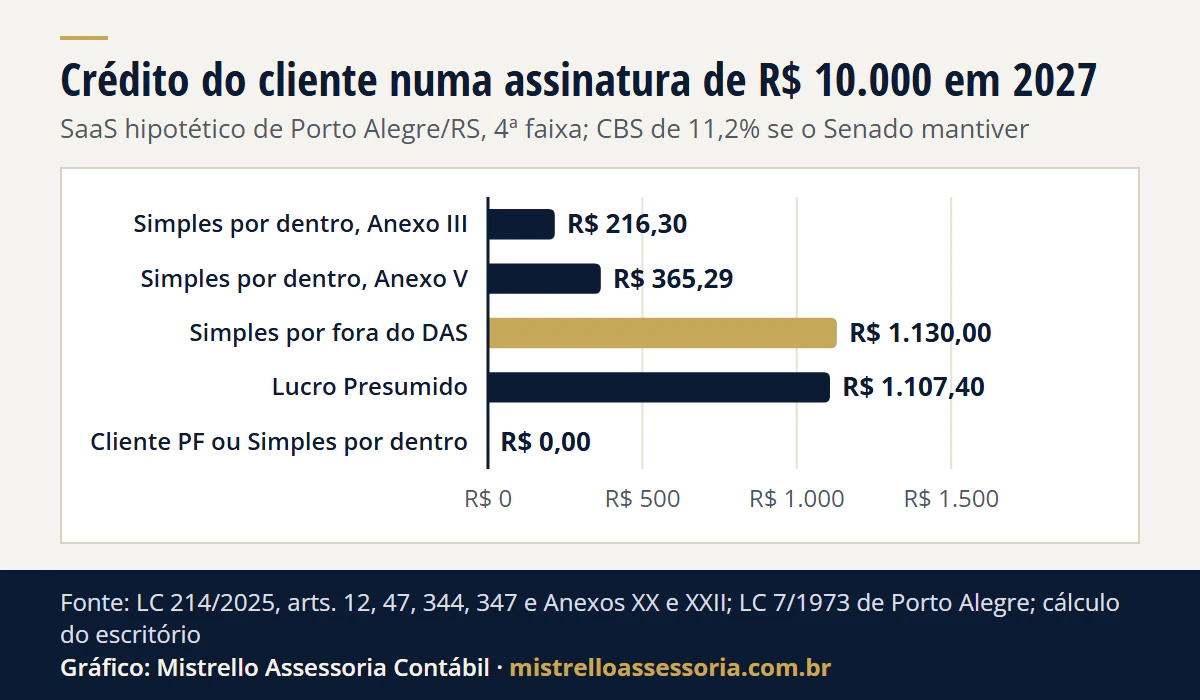
Exemplo hipotético, cálculo do escritório. SaaS de Porto Alegre/RS que licencia o próprio sistema (subitem 1.05), receita de R$ 1,2 milhão nos últimos 12 meses (4ª faixa), assinatura de R$ 10.000 por mês a uma empresa do Lucro Real, janeiro de 2027, CBS de 11,2% e IBS de 0,1%, se o Senado mantiver os 11,3%.
| Caso | Imposto do SaaS na assinatura | Conta do crédito | O cliente credita |
|---|---|---|---|
| A. Simples por dentro, Anexo III | DAS de R$ 1.303,00 (13,03%) | 1.303,00 x 16,41% = 213,82; 1.303,00 x 0,19% = 2,48 | R$ 216,30 (2,16%) |
| B. Simples por dentro, Anexo V | DAS de R$ 1.907,50 (19,075%) | 1.907,50 x 18,94% = 361,28; 1.907,50 x 0,21% = 4,01 | R$ 365,29 (3,65%) |
| C. Simples por fora do DAS | CBS e IBS destacados na nota | 10.000 x 11,2% = 1.120,00; 10.000 x 0,1% = 10,00 | R$ 1.130,00 (11,3%) |
| D. Lucro Presumido | ISS de 2% (R$ 200) fora da base | 9.800 x 11,2% = 1.097,60; 9.800 x 0,1% = 9,80 | R$ 1.107,40 |
| E. Cliente pessoa física ou do Simples por dentro | qualquer um | não credita | R$ 0 |
Ver os dados do gráfico
| Como o SaaS recolhe | Crédito do cliente por mês |
|---|---|
| Simples por dentro, Anexo III | R$ 216,30 |
| Simples por dentro, Anexo V | R$ 365,29 |
| Simples por fora do DAS | R$ 1.130,00 |
| Lucro Presumido | R$ 1.107,40 |
| Cliente PF ou Simples por dentro | R$ 0,00 |
As alíquotas efetivas vêm dos Anexos III e V da LC 123/2006 para 2027 (Anexos XX e XXII da LC 214/2025): no Anexo III, (1.200.000 x 16% - 35.640) / 1.200.000 = 13,03%; no Anexo V, (1.200.000 x 20,5% - 17.100) / 1.200.000 = 19,075%. A sua alíquota sai na calculadora do Simples Nacional.
No caso C, a CBS e o IBS incidem sobre os R$ 10.000 sem descontar o ISS pago no DAS, porque nenhum ato diz ainda como o optante tira esse ISS da base.
No caso D, o ISS de 2% do licenciamento em Porto Alegre/RS (LC 7/1973, Tabela XII, subitem 1.05) incide sobre o preço e sai da base da CBS e do IBS até 2032, pelo art. 12, § 2º, V, da LC 214/2025.
A nota do caso D fecha em R$ 11.107,40: R$ 10.000 do serviço, R$ 1.097,60 de CBS e R$ 9,80 de IBS.
Entre ficar por dentro e ir para fora do DAS, o crédito do cliente muda R$ 913,70 por mês no Anexo III (1.130,00 - 216,30) e R$ 764,71 no Anexo V (1.130,00 - 365,29).
Por fora, o SaaS paga a CBS e o IBS da nota e faz uma 2ª apuração por mês; a conta do preço está no artigo do Simples híbrido.
Do lado do SaaS do Presumido, o PIS e a Cofins cumulativos de 3,65% (R$ 365,00 nessa assinatura em 2026) acabam em 1º/01/2027 (LC 214/2025, arts. 542 e 544, III). No lugar, vem a CBS de R$ 1.097,60, com crédito das compras, como nuvem e licenças. A conta do prestador está em Reforma Tributária para prestador de serviços em 2027.
Para comparar o Simples com o Presumido no seu faturamento, use o comparador Simples x Presumido.
Meu cliente é empresa: ele credita de qualquer jeito?
Não. Credita quem está no regime regular, ou seja, no Lucro Presumido ou no Real. A empresa do Simples que recolhe IBS e CBS no DAS não credita de fornecedor nenhum (LC 214/2025, art. 47, § 9º, I), e pessoa física não credita.
No SaaS que vende para empresas e para pessoas, o que pesa é a fatia da receita que vem de clientes do regime regular, não o número de CNPJs na carteira. Esse ponto está na seção de tecnologia e SaaS da Reforma Tributária, em “Quem é o cliente decide o efeito”.
O crédito, por fora ou no Presumido, depende de o débito do SaaS ser extinto, pago ou recolhido no split payment (art. 47, caput). O que muda no caixa está em split payment e crédito ligado ao pagamento.
O IBS do SaaS vai para o município da empresa ou do cliente?
Para o do cliente. Para serviço e bem imaterial sem regra própria, o local da operação é o domicílio principal do adquirente; se ele está no exterior e o destinatário no Brasil, o do destinatário (LC 214/2025, art. 11, X).
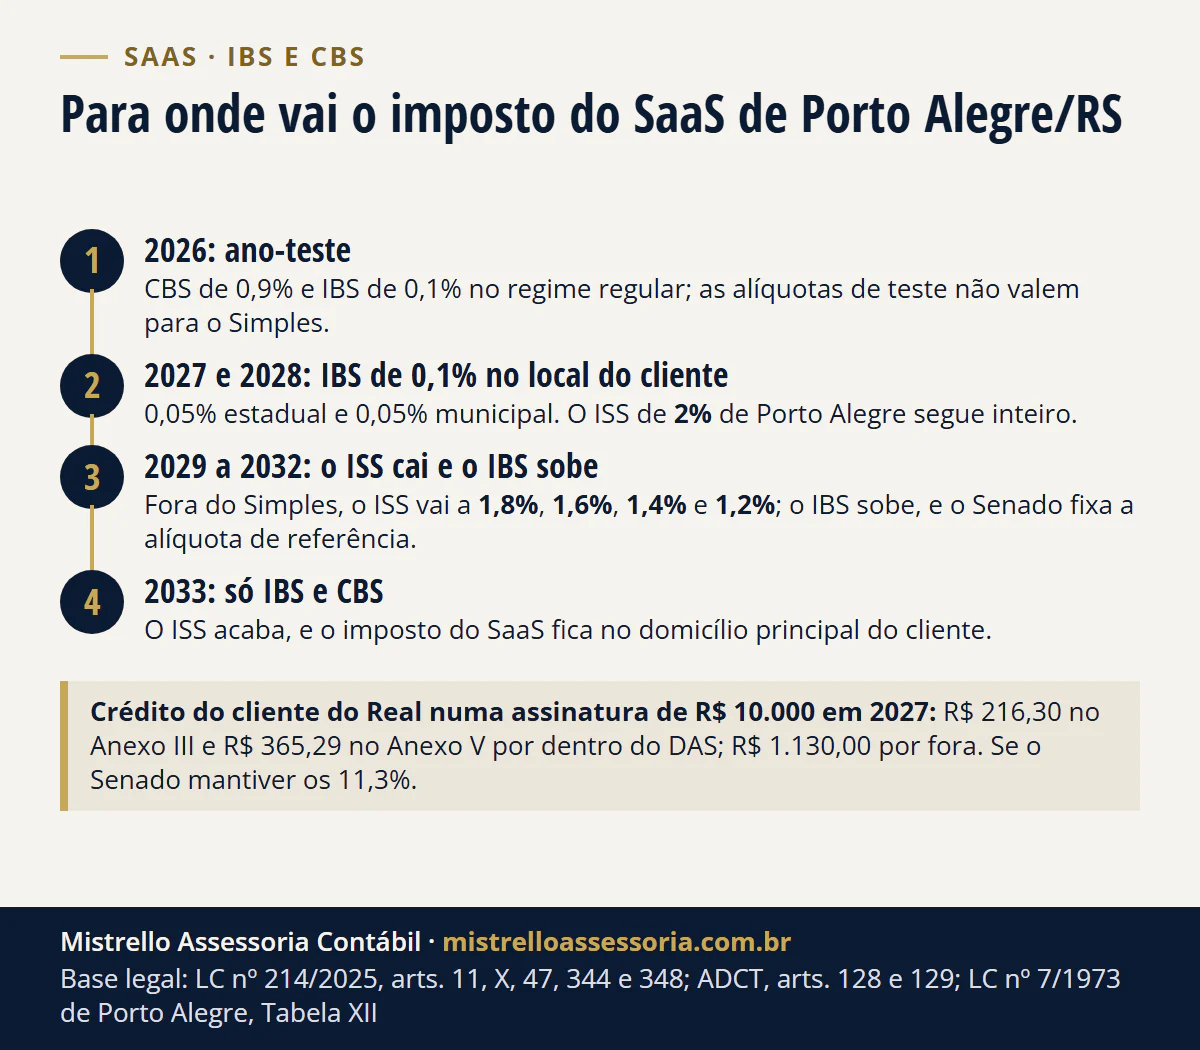
O ISS do licenciamento é devido, em regra, no município do estabelecimento do SaaS (LC 116/2003, art. 3º), como explica Software paga ISS ou ICMS?. A troca do ISS pelo IBS muda o destino do imposto aos poucos:
O imposto do SaaS de Porto Alegre/RS que vende para um cliente de outra cidade
- 2026 Ano-teste CBS de 0,9% e IBS de 0,1% no regime regular; as alíquotas de teste não valem para o Simples LC 214/2025, arts. 343, 346 e 348, III, c
- 2027 e 2028 IBS de 0,1% no local do cliente 0,05% estadual e 0,05% municipal; o ISS de 2% de Porto Alegre segue inteiro LC 214/2025, art. 344
- 2029 a 2032 O ISS cai e o IBS sobe fora do Simples, o ISS de 2% vai a 1,8%, 1,6%, 1,4% e 1,2%; o IBS sobe, e o Senado fixa a alíquota de referência ADCT, art. 128; LC 214/2025, art. 349, II
- 2033 Só IBS e CBS o ISS acaba e o imposto municipal do SaaS fica todo no local do cliente ADCT, art. 129
Em 2027 e 2028, o IBS do local do cliente é de R$ 10,00 numa assinatura de R$ 10.000 e pesa pouco. O peso do local cresce de 2029 a 2033. Cliente no exterior é outra conta, explicada em exportação de software.
Ainda dá para mudar o regime do IBS e da CBS para 2027?
Para o 1º semestre, só cancelar a opção feita. Quem optou até 30/10/2026 por recolher IBS e CBS por fora do DAS pode cancelar de 03/11 a 20/12/2026, sem volta para o mesmo semestre (Res. CGSN 186/2026, art. 2º).
Quem não optou tem, pela regra publicada, a janela de 01 a 31/03/2027, com efeito em 01/07/2027 (Res. CGSN 140/2018, art. 40-D). Quem recebeu ressarcimento de crédito de IBS ou CBS no ano ou no anterior não volta para o DAS (LC 214/2025, art. 41, § 5º).
O calendário completo da opção está no artigo do Simples híbrido, e a data da nota do SaaS com IBS e CBS, em NFS-e com IBS e CBS. O que muda para a empresa de software em 2027 está em contabilidade para tecnologia e para startups.
Como trabalhamos
Montamos a conta do crédito com a sua carteira de clientes (quanto da receita vem do Presumido e do Real), o anexo e a faixa do Simples e as compras com crédito, antes de 20/12/2026 ou da janela de março. É parte do planejamento tributário e da contabilidade para empresas de tecnologia.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para fazer a conta do seu SaaS, fale com o contador.
Fontes e legislação
- LC 214/2025: arts. 11, X, 12, § 2º, V, 41, 47, 142, 343 a 349, 517, 519, 542 e 544, III, e Anexos XX e XXII, na redação da LC 227/2026.
- EC 132/2023, ADCT, arts. 127 a 129.
- LC 123/2006, arts. 13, §§ 9º a 11, 13-A (redação da LC 214/2025, art. 517) e 18, §§ 5º-D, 5º-J e 5º-M.
- Resoluções do CGSN: 190/2026 (arts. 40-C a 40-E e 58 da Res. CGSN 140/2018) e 186/2026, na redação da 194/2026.
- Acórdão nº 2.933/2026-TCU-Plenário, sessão de 28/10/2026 (texto no portal do TCU).
- LC 7/1973 de Porto Alegre, Tabela XII (LC 966/2022), subitem 1.05.
Regras conferidas na fonte oficial em 18/11/2026. Tabelas e gráfico: cálculo do escritório, exemplo hipotético, com CBS de 11,2% e IBS de 0,1% (se o Senado mantiver os 11,3%).
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 11, X, a, 12, § 2º, V, 41, §§ 3º a 5º, 47, caput, §§ 2º, 3º e 9º, 142, II, 344, 347, 348, III, c, 349, 517, 519, 542 e 544, III, e Anexos XX e XXII (redação da Lei Complementar nº 227/2026)
- Emenda Constitucional nº 132/2023, ADCT, arts. 127 a 129
- Lei Complementar nº 123/2006, arts. 13, §§ 9º a 11, 13-A (redação da LC nº 214/2025) e 18, §§ 5º-D, IV e V, 5º-J e 5º-M, II
- Resolução CGSN nº 140/2018, arts. 40-C a 40-E e 58, §§ 4º a 6º (redação da Resolução CGSN nº 190/2026)
- Resolução CGSN nº 186/2026, art. 2º, parágrafo único (redação da Resolução CGSN nº 194/2026)
- Lei Complementar nº 116/2003, art. 3º
- Lei Complementar nº 7/1973 de Porto Alegre, Tabela XII, subitem 1.05 (LC nº 966/2022)
- Acórdão nº 2.933/2026-TCU-Plenário