

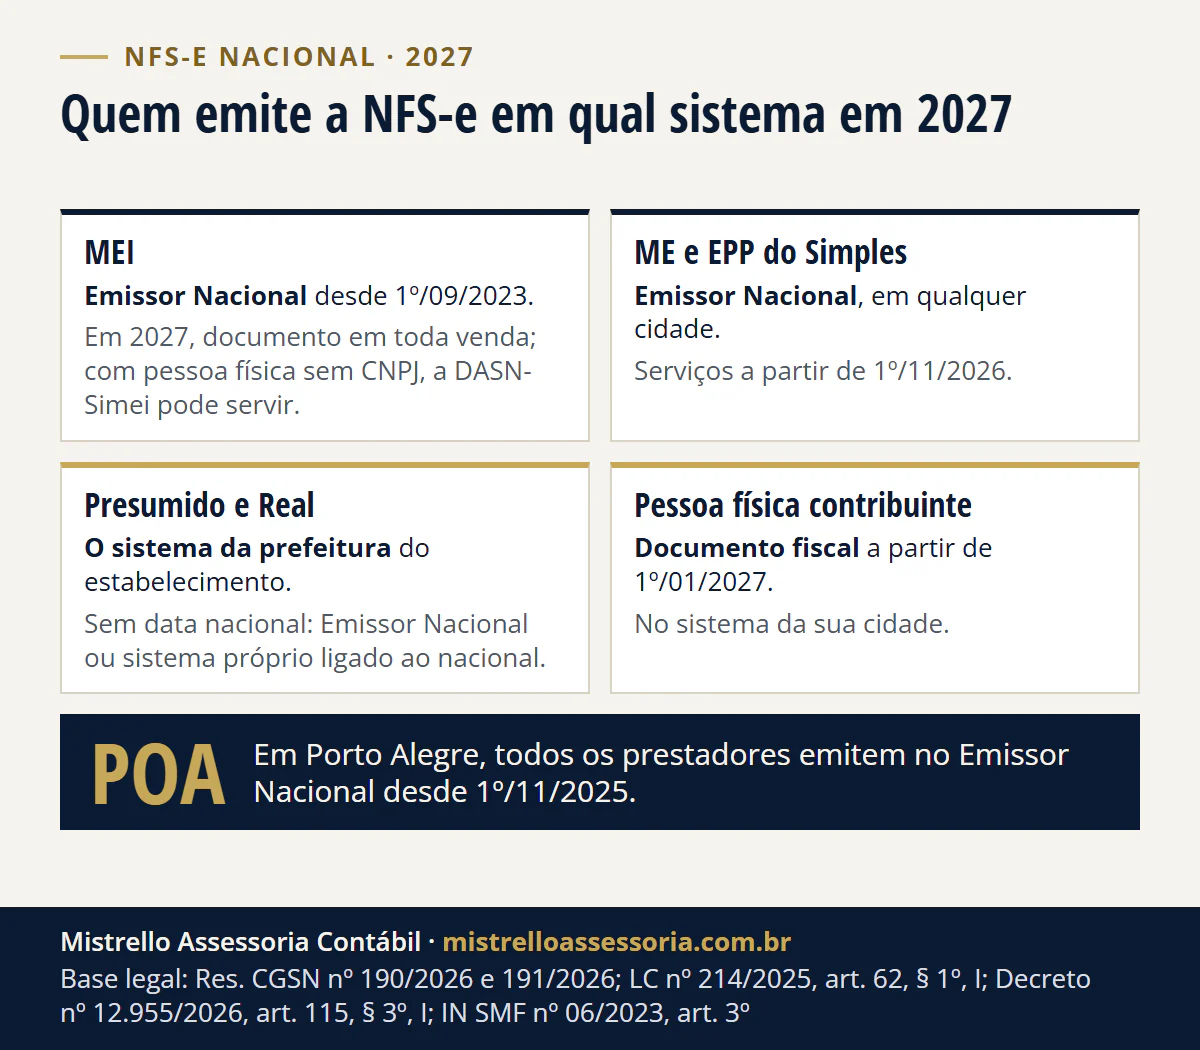
Depende do regime e da cidade. MEI e Simples emitem só pelo Emissor Nacional, em qualquer município: o MEI desde 2023, a ME e a EPP desde 1º/11/2026. No Lucro Presumido e no Real não há data nacional: vale a regra da prefeitura. Em Porto Alegre, todos emitem no Emissor Nacional desde 1º/11/2025.
Atualizado em 19/11/2026, com a planilha oficial de municípios de 10/11/2026.
- 1º/11/2026 ME e EPP do Simples só no Emissor Nacional
- 2.076 prefeituras ainda fora do Emissor Nacional
- 1º/01/2027 pessoa física contribuinte passa a emitir
A LC 214 não obriga a empresa ao Emissor Nacional: obriga a prefeitura, que desde 1º/01/2026 deve aceitar o Emissor Nacional ou mandar as notas do sistema próprio ao ambiente nacional (LC 214/2025, art. 62, § 1º, I). Em 1º/01/2027 mudam o documento do MEI, a nota da pessoa física contribuinte e o IBS e a CBS na nota do Simples.
A NFS-e nacional é obrigatória para todas as empresas em 2027?
Não para todas. A obrigação nacional de emitir pelo Emissor Nacional é do MEI e do Simples; para as outras empresas, quem decide é a prefeitura, dentro da LC 214.
| Quem presta o serviço | Onde emite a NFS-e | Desde quando | Base |
|---|---|---|---|
| MEI | Emissor Nacional (web, app ou API) | 1º/09/2023 | Res. CGSN 169/2022, art. 3º, I; Res. CGSN 140/2018, art. 106-A |
| ME e EPP do Simples | Emissor Nacional (web ou API), em qualquer cidade | Serviços a partir de 1º/11/2026 | Res. CGSN 191/2026 (art. 59, § 1º, da Res. CGSN 140/2018) |
| Lucro Presumido ou Real | O sistema que a prefeitura do seu estabelecimento manda usar: o Emissor Nacional ou o próprio, ligado ao ambiente nacional | Não há data nacional | LC 214/2025, art. 62, § 1º, I |
| Qualquer prestador estabelecido em Porto Alegre | Emissor Nacional | 1º/11/2025 | IN SMF 06/2023, art. 3º |
| Pessoa física contribuinte de IBS e CBS | Documento fiscal no sistema da sua cidade | 1º/01/2027 | Decreto 12.955/2026, art. 115, § 3º, I |
| Nanoempreendedor (pessoa física abaixo de metade do limite do MEI, fora do MEI) | Dispensado do documento do IBS e da CBS, salvo opção pelo regime regular | Até 31/12/2028 | Ato Conjunto RFB/CGIBS 6/2026, arts. 2º e 3º |
Para o Simples, vale a data de competência do serviço: o de outubro de 2026 ou antes, emitido depois, sai no sistema que a cidade já usava. O passo a passo, a autorização de acesso do contador e os códigos de rejeição estão em Emissor Nacional da NFS-e é obrigatório para empresa do Simples?.
Quem passa a emitir NFS-e em 1º/01/2027: condomínio, locação e cessão de bens?
Em 1º/01/2027, entram na NFS-e com IBS e CBS operações que não pagam ISS, também no Simples: as da tabela abaixo e os demais serviços fora da lista do ISS, da alínea h (Ato Conjunto 4/2026, art. 1º, III, na redação do Ato Conjunto 7/2026). A data era 1º/12/2026.
| Operação | Alínea do art. 1º, III | Código da nota |
|---|---|---|
| Cobrança de taxas e demais valores pelo condomínio edilício, e as outras receitas dele | f | 99.05.01 |
| Locação, cessão onerosa e arrendamento de bens imóveis | g | 99.03.01 a 99.03.05 |
| Locação de bens móveis | g | 99.04.01 |
| Bens imateriais fora da lista de serviços da LC 116 e sem ICMS | e | 99.02.01 |
Os códigos são os da Nota Técnica SE/CGNFS-e 009, item 2.15. A cessão de espaço que já é serviço sujeito ao ISS fica fora da alínea g, por ressalva da própria alínea. O condomínio emite no próprio CNPJ, mesmo sem pagar IBS e CBS: o passo a passo está em condomínio tem que emitir nota fiscal da taxa?.
A venda do imóvel não entra na NFS-e: ela tem nota própria a partir de 01/03/2027, a NF-e ABI, e o texto sobre quem emite a nota da venda de imóvel mostra quem fica obrigado.
O que a LC 214 obriga a prefeitura a fazer desde 2026?
Desde 1º/01/2026, o município deve escolher um de dois caminhos: autorizar os contribuintes a emitir a NFS-e de padrão nacional no ambiente nacional ou, se tem emissor próprio, compartilhar as notas, no leiaute padrão, com o ambiente de dados nacional (LC 214/2025, art. 62, § 1º, I).
Os dois caminhos da prefeitura
Aderiu ao Emissor Nacional
- Você emite no portal nacional, na web ou por API
- A nota já nasce no ambiente nacional
- No RS: Porto Alegre, Pelotas e Santa Maria, entre outras
Mantém o emissor próprio
- Você emite no sistema da prefeitura, no leiaute nacional
- A prefeitura manda a nota ao ambiente nacional
- No RS: Caxias do Sul, Canoas e Gravataí, entre outras
LC 214/2025, art. 62, § 1º, I. Exemplos da planilha oficial de 10/11/2026; a planilha mostra a adesão, não para quem ela vale.
- Até quando: o § 1º vale até 31/12/2032 (art. 62, § 2º).
- Padrão e leiaute: são os do convênio da NFS-e, geridos pelo comitê gestor nacional, o CGNFS-e (§ 4º).
- Sanção: o ente que não cumprir fica sujeito à suspensão temporária das transferências voluntárias (§ 7º).
- Vigência: o art. 62 produz efeitos desde 1º/01/2025; a data do § 1º é 1º/01/2026 (art. 544, II).
Minha empresa é do Lucro Presumido. Emito no Emissor Nacional em janeiro de 2027?
Só se a norma da sua prefeitura mandar. Não há data nacional nova para o Presumido e o Real em 1º/01/2027: a Resolução CGSN 191/2026 vale só para a ME e a EPP do Simples, e a LC 214 obriga o município, não a empresa.
O sistema é o da cidade do estabelecimento que presta o serviço, não o da cidade onde o serviço é feito ou onde está o cliente. Um escritório do Lucro Presumido estabelecido em Canoas que atende uma empresa de Porto Alegre emite no sistema de Canoas.
A decisão de regime para 2027 está em Lucro Presumido em 2027: como e quando optar, e as obrigações de cada regime, em contabilidade fiscal.
Como saber se a minha prefeitura já usa o Emissor Nacional?
Pela planilha de municípios aderentes do portal da NFS-e, na coluna “AderenteEmissorNacional” (monitoramento das adesões, gov.br/nfse). Os 5.571 entes assinaram o convênio da plataforma; a coluna diz quem, além disso, aderiu ao Emissor Nacional.
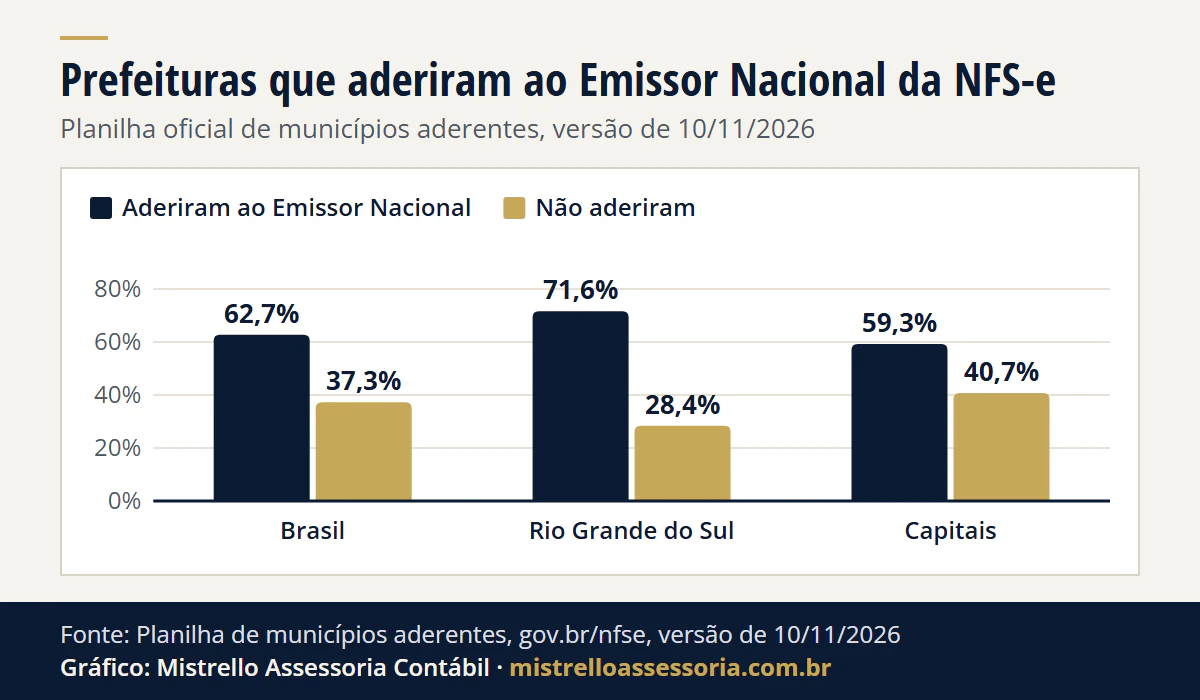
Na versão de 10/11/2026, contada linha a linha:
- Brasil: dos 5.571 entes (os municípios e o DF), 3.495 aderiram ao Emissor Nacional e 2.076 não (62,7% e 37,3%). As que aderiram somam 63,8% da população.
- Rio Grande do Sul: 356 aderiram e 141 não, de 497 (71,6% e 28,4%).
- Capitais: 16 de 27 aderiram. Não aderiram Campo Grande, Maceió, Salvador, Fortaleza, João Pessoa, Teresina, Aracaju, Macapá, Belém, Porto Velho e Palmas.
Ver os dados do gráfico
| Recorte | Aderiram ao Emissor Nacional | Não aderiram |
|---|---|---|
| Brasil | 62,7% | 37,3% |
| Rio Grande do Sul | 71,6% | 28,4% |
| Capitais | 59,3% | 40,7% |
“Aderiu” quer dizer que a prefeitura adotou o Emissor Nacional, não que ele já vale para todos os regimes da cidade. Para quem a regra vale, e desde quando, está na norma da Fazenda municipal.
Quais cidades do RS ainda não aderiram ao Emissor Nacional?
Das 10 maiores cidades do RS, 4 não tinham aderido ao Emissor Nacional na planilha de 10/11/2026:
| Cidade | População na planilha | Aderiu ao Emissor Nacional? |
|---|---|---|
| Porto Alegre | 1.389.322 | Sim |
| Caxias do Sul | 479.256 | Não |
| Canoas | 359.554 | Não |
| Pelotas | 336.131 | Sim |
| Santa Maria | 282.244 | Sim |
| Gravataí | 275.294 | Não |
| Novo Hamburgo | 235.879 | Sim |
| Viamão | 232.113 | Não |
| São Leopoldo | 225.669 | Sim |
| Passo Fundo | 214.564 | Sim |
Outras cidades gaúchas com 40 mil habitantes ou mais que não tinham aderido: Sapucaia do Sul, Bagé, Uruguaiana, Cachoeira do Sul, Sapiranga, Alegrete, Farroupilha, Vacaria, Campo Bom, São Borja, São Gabriel, Santiago, Estância Velha, Panambi e Eldorado do Sul.
Dos 141 do RS, 140 são municípios ativos no convênio; o 141º é Cristal do Sul, conveniado não ativo. Nessas cidades, o Simples já emite no nacional desde novembro de 2026; o Presumido e o Real seguem o sistema da prefeitura até o ato municipal mudar.
Em Porto Alegre, quem emite no Emissor Nacional?
Todos os prestadores dos serviços da lista municipal estabelecidos na cidade, desde 1º/11/2025 (IN SMF 06/2023, art. 3º). Para Porto Alegre/RS, janeiro de 2027 não muda o emissor de nenhum regime.
- Sem outro documento: quem emite a NFS-e nacional, por obrigação ou por opção, emite para todos os serviços (art. 3º, § 2º).
- Nota Legal: a autorização excepcional para o sistema antigo acabou em 30/11/2025 (art. 3º-A).
- Cancelamento: prazo e limite de valor estão em como cancelar a NFS-e em Porto Alegre.
O vencimento do ISS e as regras locais estão em contabilidade em Porto Alegre.
O MEI continua no Emissor Nacional em 2027?
Sim. O emissor continua o nacional; o que muda em 1º/01/2027 é a regra de quando emitir.
| Ponto | Até 31/12/2026 | A partir de 1º/01/2027 |
|---|---|---|
| Serviço a empresa (tomador com CNPJ) | NFS-e obrigatória | NFS-e obrigatória |
| Serviço a pessoa física | NFS-e facultativa | Documento fiscal obrigatório; a DASN-Simei pode servir como ele, se o cliente não tem CNPJ |
| Onde emite | Emissor Nacional (web, app ou API) | Emissor Nacional, sem custo para o MEI (art. 106-A) |
A partir de 2027, o art. 106 passa a dizer que o MEI “deverá emitir os documentos fiscais nas vendas e nas prestações de serviços realizadas”, e caem a dispensa na venda a pessoa física e a nota facultativa (Res. CGSN 190/2026).
Na venda ou no serviço a consumidor pessoa física sem CNPJ, a DASN-Simei pode servir como documento fiscal (Res. CGSN 195/2026, art. 106-C). É uma possibilidade, não uma dispensa: a nota ao cliente com CNPJ continua.
O resto da virada do MEI está em MEI em 2027: o que muda no teto, no DAS e na nota fiscal, em Pix para MEI é taxado? e no novo teto do MEI.
Sou autônomo pessoa física. Preciso emitir NFS-e em 2027?
Depende de você ser contribuinte do IBS e da CBS.
- Contribuinte: a obrigação de emitir documento fiscal vale para a pessoa física a partir de 1º/01/2027 (Decreto 12.955/2026, art. 115, § 3º, I). O sistema é o da sua cidade; em Porto Alegre, o Emissor Nacional.
- Nanoempreendedor: a pessoa física com receita abaixo de metade do limite do MEI, fora do MEI, não é contribuinte (LC 214/2025, art. 26, IV). O documento fiscal está dispensado até 31/12/2028, salvo opção pelo regime regular (Ato Conjunto RFB/CGIBS 6/2026, arts. 2º e 3º); na CBS, a dispensa da União não tem data final (Decreto 13.140/2026, art. 1º).
A nota do ISS que a prefeitura exige do autônomo segue a regra municipal. Quem é contribuinte e como fica o CPF na nota estão em NFS-e com IBS e CBS.
O que mais muda na nota de serviço em 2027?
As datas da NFS-e até março de 2027
- 01/11/2025 Porto Alegre: todos no nacional todos os prestadores estabelecidos na cidade IN SMF 06/2023, art. 3º
- 01/01/2026 Prefeituras ligadas ao ambiente nacional Emissor Nacional ou sistema próprio que manda as notas LC 214/2025, art. 62, § 1º, I
- 01/11/2026 Simples só no Emissor Nacional ME e EPP, pela competência do serviço Res. CGSN 191/2026
- 01/01/2027 MEI, pessoa física e IBS e CBS do Simples documento em toda venda do MEI; nota da pessoa física contribuinte; IBS e CBS na nota do Simples Res. CGSN 190/2026; Decreto 12.955/2026, art. 115, § 3º; Ato Conjunto 4/2026, art. 1º, § 1º, I
- 01/03/2027 Simples: plataformas, TI e transporte IBS e CBS nas plataformas digitais e nos subitens 1.03, 1.05 e 1.09 (TI) e 16.01 (transporte municipal) Ato Conjunto 4/2026, art. 1º, § 1º, II (Ato Conjunto 7/2026)
A data do sistema e a data dos campos são coisas diferentes: os campos de IBS e CBS de cada grupo estão em NFS-e com IBS e CBS, e o que muda no DAS, em Simples Nacional em 2027: o que muda.
Exemplo: três prestadores da Grande Porto Alegre em janeiro de 2027
Casos hipotéticos, só para mostrar o sistema de cada nota. Nenhum valor de imposto é calculado.
1. MEI de manutenção em Porto Alegre.
- Conserto de R$ 300 numa casa, para uma pessoa física sem CNPJ: documento fiscal obrigatório em 2027, e a DASN-Simei pode servir como ele (art. 106-C).
- Serviço de R$ 1.800 para uma empresa: NFS-e no Emissor Nacional, como já era.
2. Consultoria do Simples em Canoas.
- Serviço de janeiro de 2027, nota de R$ 12.000: Emissor Nacional, já com IBS e CBS (Res. CGSN 191/2026; Ato Conjunto 4/2026, art. 1º, § 1º, I).
- Serviço de 30/10/2026, nota de R$ 4.000 emitida em janeiro: sistema de Canoas, porque a competência é anterior a 1º/11/2026.
3. Clínica médica do Lucro Presumido.
- Estabelecida em Canoas, nota de R$ 20.000: sistema de Canoas, que manda a nota ao ambiente nacional (LC 214/2025, art. 62, § 1º, I). Se Canoas aderir, vale a data do ato municipal.
- Estabelecida em Porto Alegre, a mesma nota de R$ 20.000: Emissor Nacional, como desde 1º/11/2025.
O que conferir antes de 1º de janeiro de 2027?
- Regime em 2027: Simples ou fora dele. Quem entra no Simples ou sai dele pode mudar de sistema.
- Sua cidade na planilha: se a prefeitura aderiu, leia a norma municipal para ver a quem vale.
- Simples: teste o acesso ao Emissor Nacional antes da primeira nota do mês.
- Presumido e Real com sistema próprio: confirme com o fornecedor do seu sistema de faturamento se a integração já usa o leiaute nacional.
- Filial ou mudança de cidade: cada estabelecimento segue a cidade em que está.
- Notas antigas: baixe os XML do sistema antigo antes de qualquer migração.
Como trabalhamos
Na rotina de contabilidade fiscal de empresas de serviço:
- conferimos em qual sistema cada estabelecimento emite em 2027;
- acompanhamos a planilha oficial e os atos das prefeituras do RS;
- emitimos ou revisamos as notas com autorização de acesso no Emissor Nacional;
- conciliamos as notas com o DAS, a DCTFWeb e o ISS do mês.
O quadro geral da mudança está na página da Reforma Tributária, e as datas do mês, no calendário fiscal.
Fontes e legislação
- LC 214/2025, arts. 26, 62 e 544.
- Decreto 12.955/2026, arts. 25, 112 e 115 (redação do Decreto 13.075/2026), e Decreto 13.140/2026, art. 1º.
- Resolução CGSN 191/2026, arts. 1º e 3º, I.
- Resolução CGSN 190/2026, arts. 1º, 8º e 9º, e Resolução CGSN 195/2026, arts. 1º e 2º.
- Resolução CGSN 140/2018, arts. 59, 106 e 106-A.
- Ato Conjunto RFB/CGIBS 6/2026, arts. 2º e 3º.
- Diretrizes do portal da NFS-e para o Simples, 29/10/2026.
- Ato Conjunto RFB/CGIBS 7/2026, art. 1º (art. 1º, III, e a h, e § 1º, do Ato Conjunto 4/2026).
- Nota Técnica SE/CGNFS-e 009, versão 1.01, item 2.15.
- Monitoramento das adesões à NFS-e e a planilha de municípios aderentes de 10/11/2026.
- IN SMF de Porto Alegre 06/2023, art. 3º, na redação da IN SMF 10/2025.
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 26, IV, 62, §§ 1º, 2º e 7º, e 544, II
- Resolução CGSN nº 191/2026, arts. 1º e 3º, I (art. 59, §§ 1º a 1º-C, da Resolução CGSN nº 140/2018)
- Resolução CGSN nº 140/2018, arts. 106 e 106-A, na redação da Resolução CGSN nº 190/2026 (arts. 1º, 8º, XXIX e XXX, e 9º), e art. 106-C, incluído pela Resolução CGSN nº 195/2026
- Resolução CGSN nº 169/2022, art. 3º, I (redação da Resolução CGSN nº 172/2023)
- Decreto nº 12.955/2026, arts. 25, IV, 112 e 115, VI, b, e §§ 1º e 3º, I (incluído pelo Decreto nº 13.075/2026)
- Ato Conjunto RFB/CGIBS nº 6/2026, arts. 2º e 3º
- Decreto nº 13.140/2026, art. 1º
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, III, e a h, e § 1º, na redação do Ato Conjunto RFB/CGIBS nº 7/2026
- Nota Técnica SE/CGNFS-e nº 009, versão 1.01, item 2.15
- Instrução Normativa SMF de Porto Alegre nº 06/2023, art. 3º, caput (redação da IN SMF nº 10/2025), § 2º, e art. 3º-A