

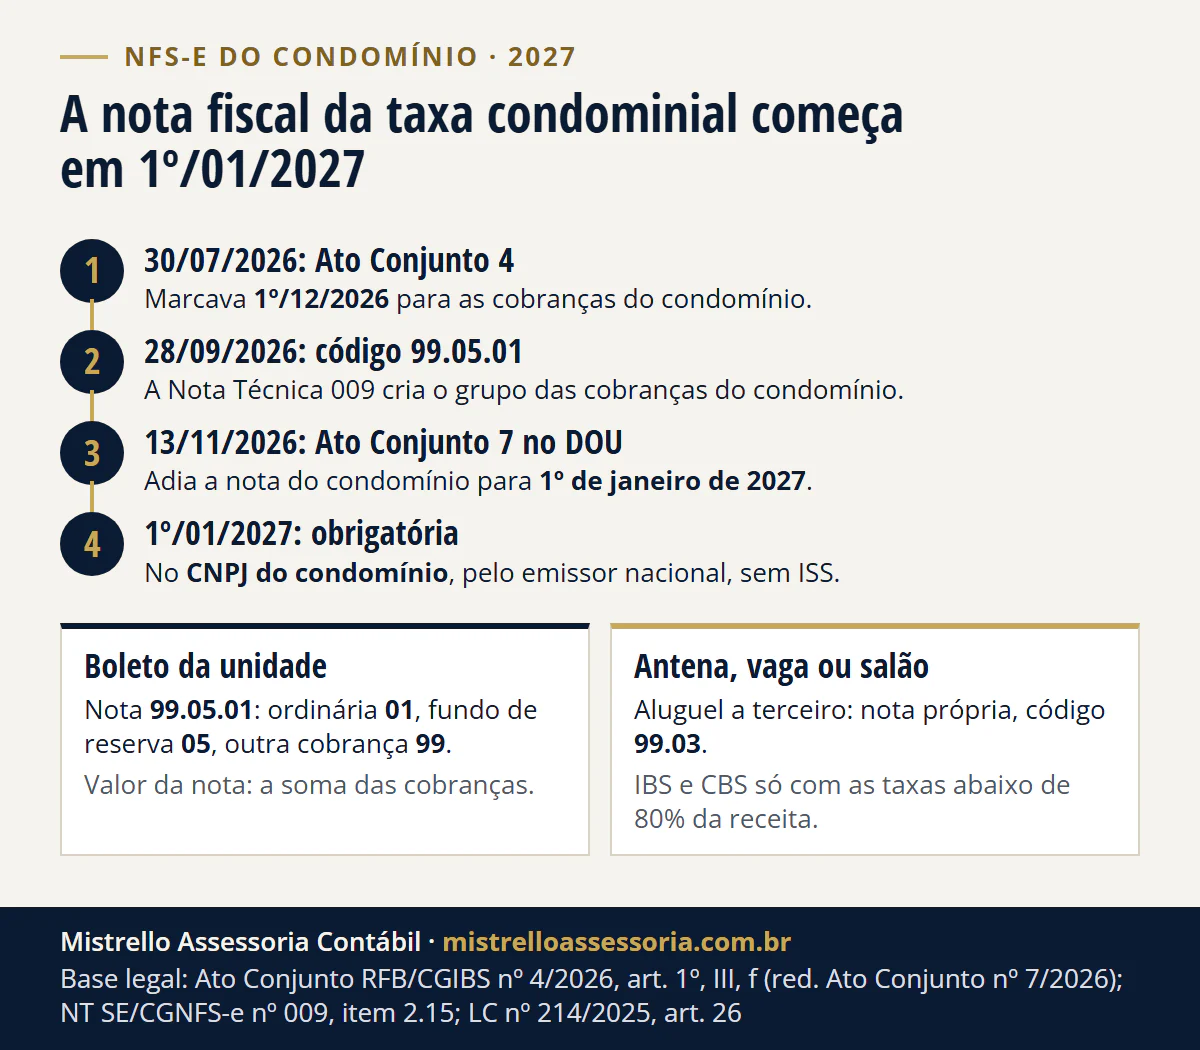
Sim. A partir de 1º de janeiro de 2027, o condomínio edilício emite NFS-e no próprio CNPJ nas cobranças de taxas e demais valores condominiais, com o código 99.05.01, e nas outras receitas. A data era 1º de dezembro de 2026 e foi adiada pelo Ato Conjunto RFB/CGIBS nº 7 (DOU de 13/11/2026). A nota não torna a taxa tributada: o condomínio não é contribuinte do IBS e da CBS (LC 214/2025, art. 26, I) e só paga se optar pelo regime regular ou se as taxas ficarem abaixo de 80% da receita total.
Regras conferidas no Ato Conjunto 7/2026, na LC 214/2025, no Decreto 12.955/2026 e na Nota Técnica 009 em 16/11/2026.
- 1º/01/2027 início da NFS-e das cobranças do condomínio
- 99.05.01 código da nota da taxa, sem ISS
- 80% abaixo disso, as receitas de terceiros pagam IBS e CBS
Condomínio tem que emitir nota fiscal da taxa de condomínio?
Hoje, não: em 2026 a taxa é cobrada sem nota fiscal. A partir de 1º/01/2027, o condomínio emite NFS-e no próprio CNPJ em cada cobrança, com o código 99.05.01 (Ato Conjunto RFB/CGIBS 7/2026).
A data está no Ato Conjunto RFB/CGIBS nº 4/2026, que marca o início da nota com IBS e CBS por tipo de operação. O Ato Conjunto nº 7/2026 reescreveu a alínea do condomínio: “na cobrança pelo condomínio edilício de taxas e demais valores condominiais, bem como outras receitas do condomínio: 1º de janeiro de 2027” (Ato Conjunto 7/2026, art. 1º).
Como a data chegou a 2027
- 30/07/2026 Ato Conjunto 4 marca 1º/12/2026 para as taxas, os demais valores condominiais e as outras receitas do condomínio Ato Conjunto RFB/CGIBS 4/2026, art. 1º, III, f
- 28/09/2026 Código 99.05.01 aprovado a versão 1.01 da Nota Técnica 009 cria o código e o grupo das cobranças do condomínio Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva 7/2026; NT 009, item 2.15
- 13/11/2026 Ato Conjunto 7 no DOU adia a data a alínea do condomínio passa para 1º de janeiro de 2027; o ato vale desde a publicação Ato Conjunto RFB/CGIBS 7/2026, arts. 1º e 3º
- 01/01/2027 Cobranças do condomínio em NFS-e para os fatos geradores ocorridos a partir dessa data Ato Conjunto 4/2026, art. 1º, caput e III, f
Em dezembro de 2026, portanto, a nota das cobranças do condomínio ainda não é obrigatória. As cobranças de 2027 saem em NFS-e. O comitê gestor da NFS-e repetiu a data no comunicado de 13/11/2026:
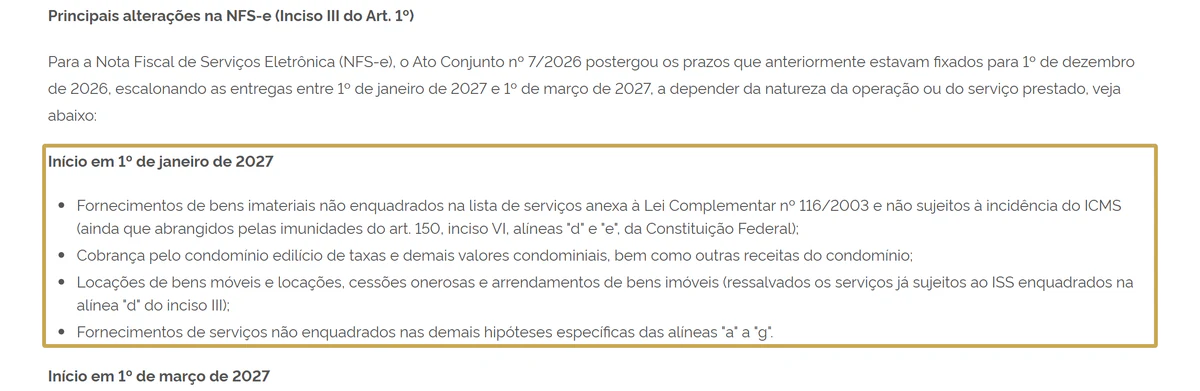
Os campos de IBS e CBS da nota de serviço em geral estão em NFS-e com IBS e CBS. Quem mais passa a emitir em 1º/01/2027, como a locação e a cessão de bens, está em NFS-e nacional obrigatória em 2027.
O que vai na nota do condomínio e o que paga IBS e CBS?
O código 99.05.01 cobre as “taxas e demais valores cobrados pelo condomínio edilício, desde que não caracterizem operações enquadradas em outros códigos” (Nota Técnica SE/CGNFS-e 009, versão 1.01, item 2.15). Aluguel e cessão de espaço têm códigos próprios.
| Receita do condomínio | Vai na NFS-e? Com qual código | Paga IBS e CBS? |
|---|---|---|
| Taxa ordinária | Sim, 99.05.01, cobrança 01 | Não |
| Fundo de reserva | Sim, 99.05.01, cobrança 05 | Não |
| Taxa extra ou rateio de obra | Sim, 99.05.01, cobrança 99 (outra cobrança), detalhe 034 | Não |
| Água, gás e energia rateados no boleto | Sim, detalhados na cobrança (008, 014 e 007) | Não |
| Multa por atraso cobrada no boleto | Pode ir, no detalhe 018 (multa) da cobrança | Não |
| Aluguel de antena, fachada, salão ou vaga a terceiro | Sim, em nota própria, com código de locação ou cessão (99.03.01 a 99.03.05) | Só se as taxas dos condôminos forem menos de 80% da receita total |
| Qualquer receita do condomínio que optou pelo regime regular | Sim, com os mesmos códigos | Sim, sobre todas as taxas e valores cobrados dos condôminos e de terceiros |
| Taxa de administração da administradora | Não é nota do condomínio: a administradora emite a dela, pelo serviço dela. O rateio desse custo no boleto pode ir no detalhe 021 | Pelo regime da administradora |
O “Não” vale para o condomínio que não optou pelo regime regular e cujas taxas são 80% ou mais da receita total (LC 214/2025, art. 26).
Pelo leiaute oficial, cada nota 99.05.01 traz:
- data de vencimento original da cobrança, uma por nota;
- até 20 cobranças: 01 condomínio ordinário, 02 privativo, 03 fundo de promoção e propaganda, 04 impostos e taxas, 05 fundo de reserva e 99 outra cobrança, com descrição;
- detalhamento de cada cobrança, como energia, água, gás, IPTU, multa e taxa extra, somando o valor dela;
- descontos, até 10, condicionados ou incondicionados;
- o imóvel, grupo obrigatório no código 99.05.01.
O valor do serviço da nota é a soma das cobranças.
Cada boleto vira uma nota? E a nota de cada unidade?
Pela nossa leitura do leiaute, sim: sai uma nota por boleto, ou seja, por unidade a cada vencimento. Cada nota 99.05.01 leva uma única data de vencimento original e as cobranças feitas ao condômino, até 20 por nota (Nota Técnica SE/CGNFS-e 009, item 2.15).
A nota técnica não traz a frase “uma nota por boleto”: é a consequência de uma data de vencimento por nota. Uma taxa extra com vencimento próprio, fora do boleto do mês, sai em outra nota. Se a orientação oficial disser outra coisa, esta página muda.
Emitir nota obriga o condomínio a pagar IBS e CBS?
Não. A lei diz que o condomínio edilício não é contribuinte do IBS e da CBS (LC 214/2025, art. 26, I). A nota é obrigação acessória: a emissão vale “inclusive” para a operação do condomínio edilício (Decreto 12.955/2026, art. 115, VI, d; LC 214/2025, art. 60, § 2º, III).
Há dois caminhos em que ele paga:
Quando o condomínio paga IBS e CBS
Optou pelo regime regular
- IBS e CBS sobre todas as taxas e valores cobrados dos condôminos e de terceiros (art. 26, § 2º, I)
- Crédito do IBS e da CBS das compras
- Fica pelo menos 12 meses no regime regular da CBS (Decreto 12.955/2026, art. 25, § 1º)
- Recebeu ressarcimento de créditos: não sai do regime no mesmo ano nem no seguinte (art. 41, §§ 5º e 6º)
Não optou e as taxas são menos de 80% da receita
- IBS e CBS sobre as operações que o condomínio realizar, como aluguel a terceiros (art. 26, § 2º, II, a)
- Crédito na proporção dessas receitas sobre a receita total (art. 26, § 2º, II, b)
- Com as taxas em 80% ou mais, não paga
LC 214/2025; para a CBS, a mesma regra está no regulamento, o Decreto 12.955/2026, art. 25, § 4º.
A fronteira é “menos de 80%”: com as taxas dos condôminos em exatamente 80% da receita total, o condomínio não entra no segundo caminho. A opção pelo regime regular é decisão do condomínio, tomada com os números das despesas e das receitas de um ano inteiro. As quatro situações estão em contabilidade para condomínios e síndicos.
Quem emite a nota: o condomínio ou a administradora?
O condomínio. As perguntas frequentes oficiais da NFS-e dizem que “o condomínio emite a NFS-e com o seu próprio CNPJ” (perguntas frequentes da NFS-e, versão 1.4, assunto 16.11).
Nota da taxa condominial em 2027
- Quem
- O condomínio edilício, no próprio CNPJ, ainda que não optante pelo regime regular
- Quanto
- Uma NFS-e 99.05.01 para as cobranças; aluguel e cessão a terceiros em nota com código 99.03
- Até quando
- Cobranças a partir de 1º/01/2027
- Onde
- Emissores públicos nacionais (Sefin Nacional)
Base: Ato Conjunto 4/2026, art. 1º, III, f (red. Ato Conjunto 7/2026); Decreto 12.955/2026, arts. 105, § 3º, VI, a, e 115, § 1º
- CNPJ ativo é pré-requisito. O condomínio edilício é obrigado ao cadastro no CNPJ “ainda que não optante pelo regime regular” (Decreto 12.955/2026, art. 105, § 3º, VI, a).
- A administradora não troca o emitente. Se ela ou o síndico fazem a emissão, a nota continua sendo do condomínio.
- A taxa de administração é outra nota. É a nota da administradora, pelo serviço que ela presta ao condomínio.
- A remuneração do síndico profissional também. Ele emite NFS-e se tiver empresa, ou recebe por recibo como pessoa física, e o condomínio não retém o IR dele em nenhum dos casos (síndico profissional emite nota fiscal?).
- As retenções continuam. Nas notas que recebe, o condomínio segue retendo; em 2027, a retenção da Lei 10.833 fica só na CSLL de 1% (retenção de 4,65% em 2027).
Como fica num condomínio de 40 unidades em Porto Alegre/RS?
Exemplo hipotético, com valores iguais por unidade para simplificar. Por mês, cada unidade paga:
| Cobrança no boleto da unidade | Tipo no leiaute da nota | Valor |
|---|---|---|
| Taxa ordinária | 01 condomínio ordinário | R$ 750,00 |
| Fundo de reserva (10% da ordinária) | 05 fundo de reserva | R$ 75,00 |
| Taxa extra da obra da fachada | 99 outra cobrança, detalhe 034 | R$ 150,00 |
| Valor do serviço na nota | soma das cobranças | R$ 975,00 |
Cenário A: só a antena.
- Taxas dos condôminos: 40 × R$ 975,00 = R$ 39.000,00 por mês (R$ 30.000,00 + R$ 3.000,00 + R$ 6.000,00).
- Receita de terceiro: aluguel do topo do prédio para antena de telefonia, R$ 2.500,00 por mês.
- Receita total: R$ 41.500,00. Taxas sobre a receita total: 39.000 ÷ 41.500 = 94,0%.
- Resultado: 80% ou mais. O condomínio não paga IBS nem CBS, nem sobre a antena.
- Notas por mês: 40 notas 99.05.01, de R$ 975,00 cada, mais 1 nota da antena com código 99.03: 41 por mês, 492 no ano. Nenhuma com ISS.
As 40 notas vêm da nossa leitura do leiaute: cada nota leva uma data de vencimento e o grupo do imóvel, então sai uma por unidade a cada vencimento.
Ponto de virada. Com R$ 39.000,00 de taxas, os 80% deixam de ser atingidos quando a receita total passa de 39.000 ÷ 0,8 = R$ 48.750,00. Ou seja, receita de terceiros acima de R$ 9.750,00 por mês.
A lei não diz se a proporção se mede no mês ou no ano; como aqui os valores se repetem todo mês, a proporção é a mesma nas duas contas.
Cenário B: antena e vagas.
- Receitas de terceiros: antena R$ 2.500,00 + aluguel de vagas a não condôminos R$ 9.500,00 = R$ 12.000,00.
- Receita total: R$ 51.000,00. Taxas sobre a receita total: 39.000 ÷ 51.000 = 76,5%.
- Resultado: menos de 80%. IBS e CBS sobre os R$ 12.000,00 dessas operações, com crédito nas compras na proporção de 12.000 ÷ 51.000 = 23,5% (LC 214/2025, art. 26, § 2º, II).
- Taxas dos condôminos: a lei só manda tributar todas as taxas no caso da opção pelo regime regular (art. 26, § 2º, I).
A alíquota de 2027 fica fora desta conta: o exemplo mostra só a base e a proporção do crédito.
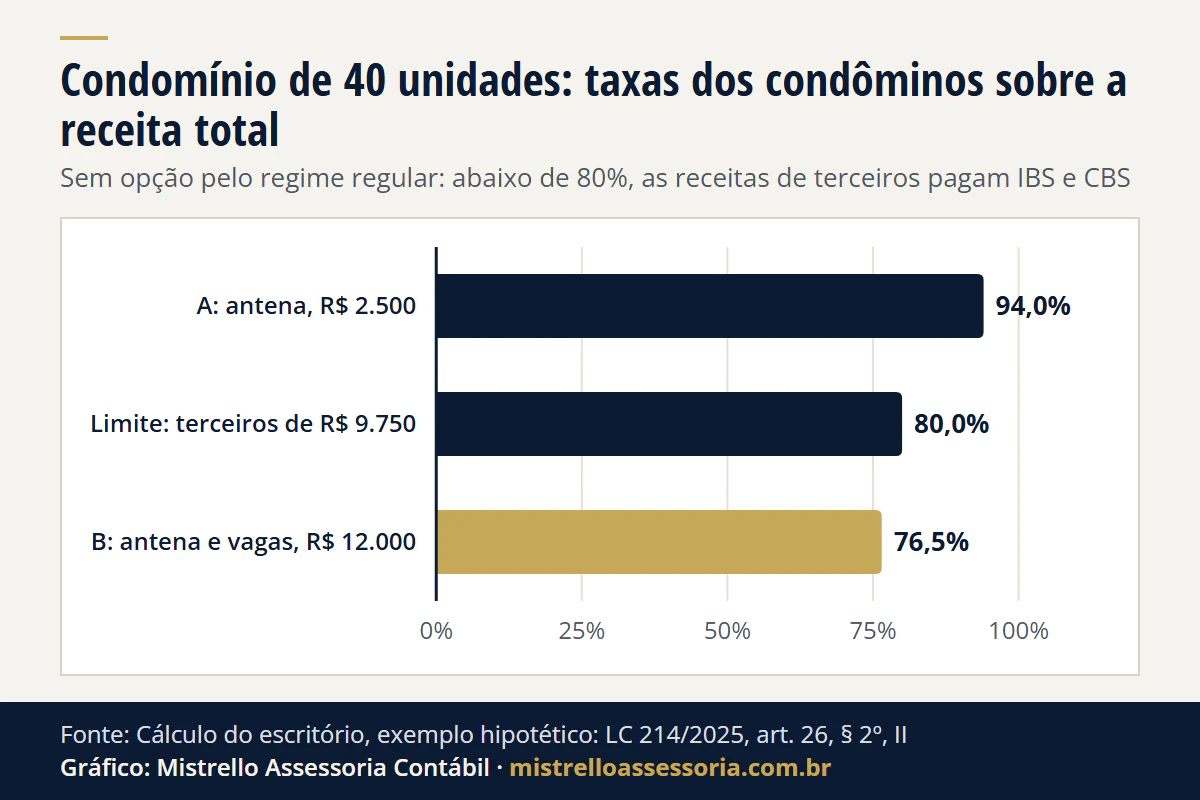
Ver os dados do gráfico
| Cenário | Taxas sobre a receita total |
|---|---|
| A: antena, R$ 2.500 | 94,0% |
| Limite: terceiros de R$ 9.750 | 80,0% |
| B: antena e vagas, R$ 12.000 | 76,5% |
Onde se emite a nota do condomínio em Porto Alegre/RS?
Só nos emissores públicos nacionais, da Sefin Nacional. O item 2.15 da Nota Técnica 009 prevê “emissão exclusiva pelos emissores públicos nacionais”, e o código não é fato gerador de ISS. Por isso:
- Sistema da prefeitura: não autoriza nota do item 99. A nota compartilhada por sistema municipal é rejeitada com o erro E0309 (perguntas frequentes da NFS-e, assunto 16.3).
- Habilitação: todo CNPJ já está autorizado a emitir no item 99, mesmo que o município use sistema próprio para os outros serviços (assunto 16.4).
- ISS: não há. A tributação do ISS na nota do item 99 é “não incidência” (assunto 16.5).
- Tela ou API: em 18/11/2026, as perguntas frequentes (versão 1.4) seguiam dizendo que a emissão pelas telas do Emissor Nacional Web dependia de evoluções em desenvolvimento e que a via prevista era a API de integração (assunto 16.11).
O que o síndico deve deixar pronto até 31 de dezembro de 2026?
- CNPJ do condomínio ativo e o acesso ao emissor nacional pelo CNPJ dele.
- Quem opera o emissor: a administradora ou o síndico, com a nota sempre no CNPJ do condomínio.
- Cadastro das unidades e dos responsáveis por cada cobrança.
- Boleto separado por tipo de cobrança: ordinária, fundo de reserva, taxa extra e rateios, que viram as cobranças da nota.
- Receitas de terceiros levantadas (antena, vagas, salão, fachada) e a conta dos 80% feita.
- Decisão sobre o regime regular com o contador, com os números do condomínio, antes de qualquer opção.
A lista das outras obrigações da virada do ano está em o que a empresa precisa fazer antes de 31 de dezembro de 2026, e o fim do PIS e da Cofins, em PIS e Cofins acabam em 2027.
Como trabalhamos
Na rotina de contabilidade para condomínios e síndicos:
- conferimos o CNPJ do condomínio e o acesso ao emissor nacional antes de janeiro;
- organizamos com a administradora os tipos de cobrança do boleto no leiaute da nota;
- fazemos a conta dos 80% com as receitas de cada mês;
- entregamos a DCTFWeb, a EFD-Reinf e as retenções das notas recebidas;
- fazemos a conta da opção pelo regime regular com as despesas reais, antes de qualquer decisão.
O quadro geral da mudança está na página da Reforma Tributária.
Fontes e legislação
- Ato Conjunto RFB/CGIBS nº 7/2026, DOU de 13/11/2026, edição 214, seção 1, página 124, arts. 1º e 3º.
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, caput e III, f.
- LC 214/2025, arts. 26, 41 e 60.
- Decreto 12.955/2026, arts. 25, 105 e 115.
- Nota Técnica SE/CGNFS-e nº 009, versão 1.01, item 2.15.
- Perguntas frequentes da NFS-e, versão 1.4 (18/11/2026), assuntos 16.3, 16.4, 16.5 e 16.11.
- Comunicado do CGNFS-e de 13/11/2026.
Bases legais deste artigo
- Ato Conjunto RFB/CGIBS nº 4/2026, art. 1º, caput e III, f, na redação do Ato Conjunto RFB/CGIBS nº 7/2026, art. 1º
- Lei Complementar nº 214/2025, arts. 26, I, § 1º, I, e § 2º, I e II, 41, §§ 5º e 6º, e 60, § 2º, III
- Decreto nº 12.955/2026, arts. 25, I, e §§ 1º e 4º, 105, § 3º, VI, a, e 115, VI, d, e § 1º
- Nota Técnica SE/CGNFS-e nº 009, versão 1.01, item 2.15, aprovada pelo Ato Técnico Conjunto RFB/SUFIS/CGIBS/Diretoria-Executiva nº 7, de 28/09/2026