

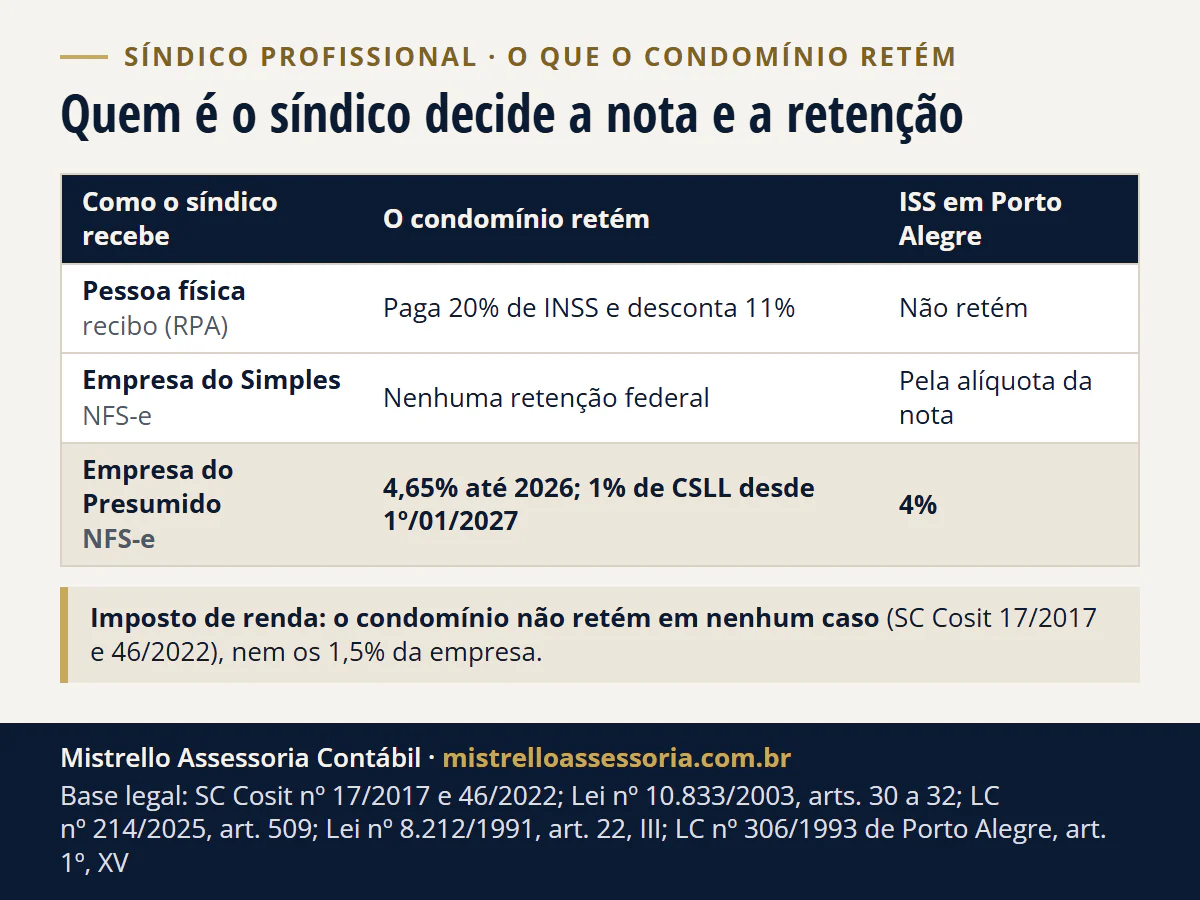
Com CNPJ, você emite NFS-e para cada condomínio; como pessoa física, recebe por recibo, e o condomínio paga 20% de INSS e desconta 11% (Lei 8.212/1991, art. 22, III). Imposto de renda o condomínio não retém, nem da empresa nem do autônomo (SC Cosit 17/2017 e 46/2022). Da empresa do Lucro Presumido, retém 4,65% até 31/12/2026 e só 1% de CSLL desde 1º/01/2027.
- R$ 0 de imposto de renda retido pelo condomínio, com ou sem CNPJ
- 4,65% e 1% retidos da empresa do Presumido em 2026 e nos pagamentos desde 1º/01/2027
- 20% e 11% de INSS quando o síndico recebe como pessoa física
Em Porto Alegre/RS, o condomínio também retém o ISS da nota da empresa do síndico estabelecida na cidade: 4%, a alíquota da administração de condomínios, ou a do Simples informada na nota. Do autônomo, não retém (LC municipal 306/1993, art. 1º, XV e § 3º; Decreto 15.416/2006, art. 41, I).
Abaixo: quando a nota é obrigatória, por que o condomínio não retém o IR, a tabela de cada forma de receber, a conta de uma nota de R$ 3.500 e o que muda em 2027.
Síndico profissional precisa emitir nota fiscal?
Com empresa, sim. A empresa do síndico emite NFS-e para cada condomínio, a cada pagamento. Em Porto Alegre, o condomínio que contrata é obrigado a exigir a nota ou, do autônomo, a prova da inscrição no cadastro fiscal do município (LC municipal 7/1973, art. 32-A).
Como pessoa física, o síndico não emite nota: recebe por recibo de pagamento de autônomo (RPA), e o condomínio lança a remuneração no eSocial. O síndico remunerado é contribuinte individual do INSS (Lei 8.212/1991, art. 12, V, “f”).
O síndico profissional não pode ser MEI. Com empresa, a CNAE é a 6822-6/00, gestão e administração da propriedade imobiliária, que cita o síndico profissional pelo nome. O MEI vedado, a CNAE e o anexo do Simples estão em contabilidade para condomínios e síndicos, e o tipo de empresa, em MEI, EI, SLU ou LTDA.
O condomínio retém imposto de renda do síndico profissional?
Não, nem da empresa nem da pessoa física. Para a Receita, “os condomínios edilícios estão desobrigados de efetuar a retenção do imposto de renda na fonte” quando a regra exige fonte pagadora pessoa jurídica (SC Cosit 17/2017).
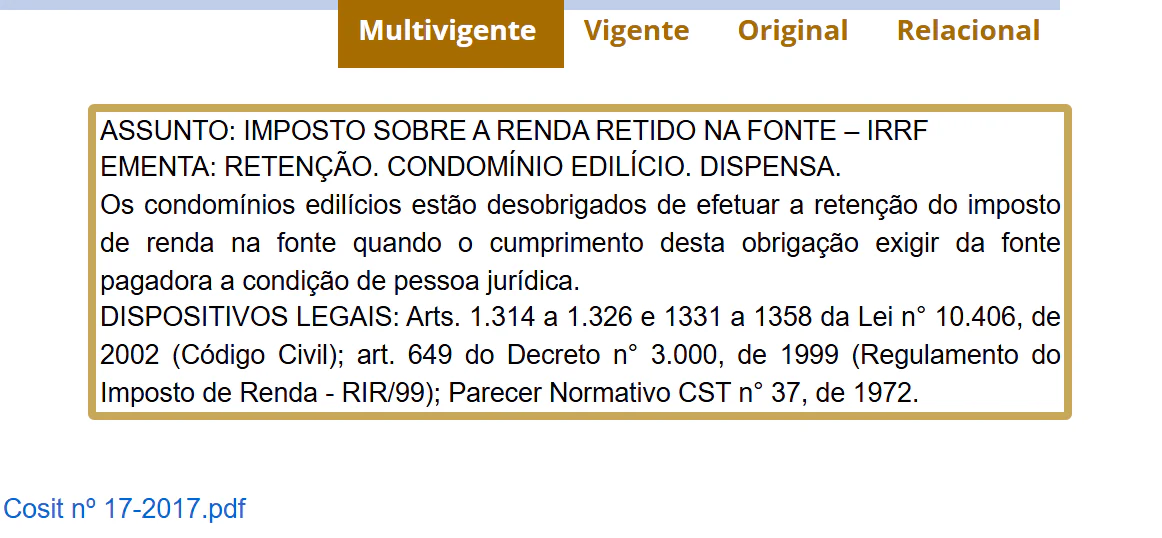
As duas regras que alcançariam o síndico exigem isso. A de 1,5% vale para serviço profissional pago “por pessoas jurídicas a outras pessoas jurídicas”, e a da tabela progressiva, para o trabalho sem vínculo pago por pessoa jurídica a pessoa física (RIR/2018, arts. 685 e 714).
Para o autônomo, a Receita repetiu a dispensa na SC Cosit 46/2022, parcialmente vinculada à de 2017: o que o condomínio paga a profissional pessoa física sem vínculo não está sujeito à retenção (SC Cosit 46/2022).
O imposto continua sendo do síndico: IRPJ na empresa e carnê-leão na pessoa física, todo mês.
O que o condomínio retém em cada forma de receber?
Depende de como você recebe. A tabela mostra 2026; a coluna do ISS vale para condomínio e empresa do síndico estabelecidos em Porto Alegre/RS.
| Como o síndico recebe | Documento | IR retido | CSLL, PIS e Cofins | INSS | ISS em Porto Alegre |
|---|---|---|---|---|---|
| Pessoa física (autônomo) | Recibo (RPA) | Não (SC Cosit 46/2022) | Não se aplica | Condomínio paga 20% e desconta 11%, até o teto | Não retém (Decreto 15.416/2006, art. 41, I) |
| Empresa do Simples (Anexo III ou V) | NFS-e | Não (SC Cosit 17/2017) | Não (Lei 10.833/2003, art. 32, III) | Sem 20% e sem 11% | Retém pela alíquota informada na nota (art. 42, § 3º) |
| Empresa do Lucro Presumido | NFS-e | Não (SC Cosit 17/2017) | 4,65%; 1% de CSLL nos pagamentos desde 1º/01/2027 | Sem 20% e sem 11% (IN RFB 2.110/2022, arts. 111 e 112) | Retém 4% (LC 7/1973, Tabela XII, item 17.12) |
A nota do síndico entra como serviço profissional de administração de bens ou negócios, a lista a que a Receita remete para os 4,65% (IN SRF 459/2004, art. 1º, § 2º, IV; RIR/2018, art. 714, § 1º, I). E a lei inclui os condomínios edilícios entre os que retêm (Lei 10.833/2003, art. 30, § 1º, IV).
Em Porto Alegre, o condomínio é substituto do ISS em qualquer serviço prestado a ele diretamente, com duas exceções que valem aqui (Decreto 15.416/2006, arts. 39 a 41):
- Autônomo: o condomínio não retém; o próprio síndico recolhe o ISS dele.
- Administradora do condomínio: a nota dela não tem retenção.
- Sem piso de valor: a dispensa das notas abaixo de 200 UFM caiu com o decreto publicado em 25/03/2022 (Decreto 21.428/2022, art. 4º, I).
Se a empresa do síndico é de outro município, o ISS da administração é devido lá, e a regra de Porto Alegre não se aplica (art. 40). A alíquota de 4% é a da “administração de imóveis e de condomínios” na tabela do ISS da cidade (LC 7/1973, Tabela XII).
Quanto fica retido numa nota de R$ 3.500 em Porto Alegre/RS?
Exemplo hipotético, sem cliente. Síndico profissional que recebe R$ 3.500 por mês de um condomínio de Porto Alegre/RS, com a empresa estabelecida na cidade. São os mesmos R$ 3.500 por condomínio da conta de regime do síndico, que mostra qual saída paga menos imposto no ano.
| Por nota de R$ 3.500 | Pessoa física | Simples, Anexo III, 1ª faixa | Presumido, pago em 2026 | Presumido, pago desde 1º/01/2027 |
|---|---|---|---|---|
| IR retido | R$ 0,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| CSLL, PIS e Cofins retidos | Não se aplica | R$ 0,00 | R$ 162,75 | R$ 35,00 |
| ISS retido em Porto Alegre | R$ 0,00 | R$ 70,35 (2,01%) | R$ 140,00 (4%) | R$ 140,00 (4%) |
| INSS descontado do síndico (11%) | R$ 385,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| Síndico recebe na conta | R$ 3.115,00 | R$ 3.429,65 | R$ 3.197,25 | R$ 3.325,00 |
| INSS a mais do condomínio (20%) | R$ 700,00 | R$ 0,00 | R$ 0,00 | R$ 0,00 |
| Custo do condomínio | R$ 4.200,00 | R$ 3.500,00 | R$ 3.500,00 | R$ 3.500,00 |
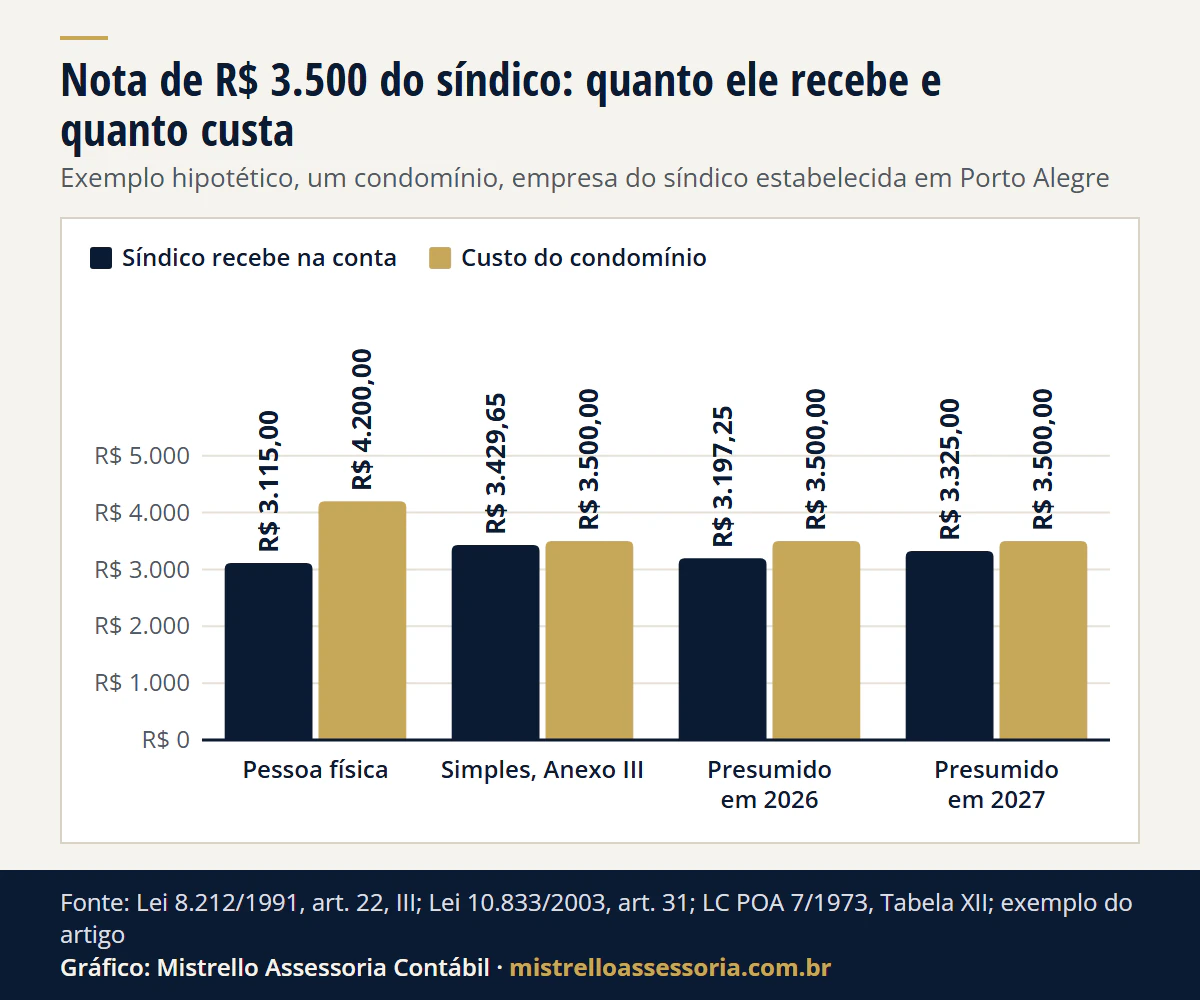
Ver os dados do gráfico
| Forma de receber | Síndico recebe na conta | Custo do condomínio |
|---|---|---|
| Pessoa física | R$ 3.115,00 | R$ 4.200,00 |
| Simples, Anexo III | R$ 3.429,65 | R$ 3.500,00 |
| Presumido em 2026 | R$ 3.197,25 | R$ 3.500,00 |
| Presumido em 2027 | R$ 3.325,00 | R$ 3.500,00 |
- Presumido em 2026: R$ 162,75 = R$ 35,00 de CSLL (1%) + R$ 105,00 de Cofins (3%) + R$ 22,75 de PIS (0,65%) (Lei 10.833/2003, art. 31).
- Simples, Anexo III, 1ª faixa: o ISS é 33,5% dos 6% do DAS, ou 2,01%. No Anexo V, sem Fator R, são 2,17%: R$ 75,95 retidos e R$ 3.424,05 na conta.
- Pessoa física: em 12 meses, o condomínio paga R$ 8.400,00 a mais de INSS, sem teto para os 20%.
O que fica retido não é imposto a mais. A CSRF antecipa o imposto da empresa do Presumido (Lei 10.833/2003, art. 36); o ISS retido é o próprio ISS da nota e, no Simples, sai do DAS do mês. Os 11% são a contribuição do síndico, limitada a R$ 932,31 por mês somando todos os condomínios.
O que muda em 2027 na nota do síndico?
Nos pagamentos feitos desde 1º/01/2027, a retenção da nota do Presumido fica só com a CSLL, a 1% (LC 214/2025, art. 509). Na nota de R$ 3.500, os R$ 162,75 viram R$ 35,00: R$ 127,75 a mais no caixa do síndico por nota, R$ 1.533,00 em 12 meses.
Pelo texto da lei, o que conta é a data do pagamento (Lei 10.833/2003, arts. 30 e 35): a nota de dezembro de 2026 paga em janeiro retém 1%. O imposto final da empresa não muda por isso; muda quanto fica adiantado. A regra geral está em retenção de 4,65% em 2027: o que fica retido na nota.
Para o síndico do Simples e para o síndico pessoa física, nada muda na retenção. O IBS e a CBS na nota de serviço ficam em NFS-e com IBS e CBS, e a nota que o próprio condomínio passa a emitir, em nota fiscal da taxa condominial em 2027.
O que o condomínio entrega no mês em que paga o síndico?
| Se pagou | O que fazer | Prazo | Base |
|---|---|---|---|
| Síndico pessoa física | eSocial com a remuneração; DCTFWeb; guia com os 20% e os 11% | Guia até o dia 20 do mês seguinte; DCTFWeb até o último dia útil do mês seguinte | Lei 8.212/1991, art. 30, I, b; Lei 10.666/2003, art. 4º; IN RFB 2.237/2024, art. 6º |
| Empresa do Presumido | Reter a CSRF, escriturar na EFD-Reinf (série R-4000), que alimenta a DCTFWeb, e recolher | Último dia útil do 2º decêndio do mês seguinte ao pagamento | Lei 10.833/2003, art. 35; IN RFB 2.237/2024, art. 9º, § 1º, I |
| Empresa do Simples | Conferir “optante do Simples” e a alíquota do ISS na nota | Não há retenção federal | Lei 10.833/2003, art. 32, III; IN SRF 459/2004, art. 3º, II |
| Empresa de Porto Alegre, de qualquer valor | Reter e recolher o ISS como substituto e declarar como tomador | Dia 10 do mês seguinte ao da competência | LC 306/1993, art. 1º, XV; Decreto 23.591/2025, art. 5º, IV |
| Sempre | Exigir a NFS-e da empresa ou a inscrição do autônomo | No pagamento | LC 7/1973, art. 32-A |
O desconto dos 11% e o recolhimento junto com os 20% estão na Lei 10.666/2003, art. 4º, e a DCTFWeb do condomínio, na IN RFB 2.237/2024. Os eventos e prazos estão em EFD-Reinf: quem entrega e qual o prazo e em DCTFWeb: o que é e qual o prazo.
O ISS retido de quem é do Simples, com a alíquota de cada faixa, está em ISS retido: quem retém e como fica no Simples. As obrigações fiscais da empresa em geral estão na contabilidade fiscal.
Regras conferidas na fonte oficial até 19/11/2026.
Como trabalhamos
Para a empresa do síndico profissional, configuramos o emissor de notas e conferimos as de cada condomínio, acompanhamos o que cada um reteve e abatemos a CSRF e o ISS retidos na apuração do mês. Também cuidamos do pró-labore e do Fator R. Para comparar CPF e CNPJ com os seus números, use a calculadora carnê-leão ou CNPJ.
Para o condomínio, fazemos o eSocial, a EFD-Reinf e a DCTFWeb do mês. É a rotina de contabilidade para condomínios e síndicos, com escritório em Porto Alegre/RS e atendimento online em todo o Brasil. Para organizar a sua, fale com a equipe.
Fontes e legislação
- Receita Federal: Solução de Consulta Cosit 17/2017 (DOU de 19/01/2017) e Solução de Consulta Cosit 46/2022; IN SRF 459/2004, arts. 1º, § 2º, IV, e 3º, II; IN RFB 2.110/2022, arts. 110 a 112; IN RFB 2.237/2024, arts. 3º, II, 6º e 9º, § 1º, I.
- Planalto: Decreto 9.580/2018 (RIR/2018), arts. 685 e 714; Lei 10.833/2003, arts. 30 a 36; LC 214/2025, arts. 509 e 544, III; Lei 8.212/1991, arts. 12, V, “f”, 15, 22, III, e 30, I, “b”; Lei 10.666/2003, art. 4º.
- Porto Alegre: LC 306/1993, art. 1º, § 3º, e inciso XV, incluído pela LC 501/2003, art. 26; Decreto 15.416/2006, arts. 39 a 43 (consolidação até o Decreto 19.983/2018), com o art. 41, V, revogado pelo Decreto 21.428/2022, art. 4º, I; LC 7/1973, Tabela XII (LC 966/2022), item 17.12; Decreto 23.591/2025, art. 5º, IV.
Exemplo hipotético, sem cliente, com as contas conferidas em 19/11/2026: R$ 3.500,00 x 4,65% = R$ 162,75; x 1% = R$ 35,00; x 4% = R$ 140,00; x 2,01% = R$ 70,35; x 2,17% = R$ 75,95; x 20% = R$ 700,00; x 11% = R$ 385,00; R$ 700,00 x 12 = R$ 8.400,00; (R$ 162,75 - R$ 35,00) x 12 = R$ 1.533,00.
Bases legais deste artigo
- Solução de Consulta Cosit nº 17/2017 (DOU de 19/01/2017)
- Solução de Consulta Cosit nº 46/2022
- Decreto nº 9.580/2018 (RIR/2018), arts. 685 e 714, caput e § 1º, I
- Lei nº 10.833/2003, arts. 30, caput e § 1º, IV, 31, 32, III, 35 e 36
- LC nº 214/2025, arts. 509 e 544, III (redação da LC nº 227/2026)
- IN SRF nº 459/2004, arts. 1º, § 2º, IV, e 3º, II
- Lei nº 8.212/1991, arts. 12, V, f, 15, parágrafo único, 22, III, e 30, I, b, e § 4º
- Lei nº 10.666/2003, art. 4º
- IN RFB nº 2.110/2022, arts. 110 a 112
- IN RFB nº 2.237/2024, arts. 3º, II, 6º e 9º, § 1º, I
- LC municipal de Porto Alegre nº 306/1993, art. 1º, XV (incluído pela LC nº 501/2003) e § 3º
- Decreto municipal de Porto Alegre nº 15.416/2006, arts. 39, XV, 40, 41, I e VII, e 42, § 3º
- Decreto municipal de Porto Alegre nº 21.428/2022, art. 4º, I (revoga o art. 41, V, do Decreto nº 15.416/2006)
- LC municipal de Porto Alegre nº 7/1973, art. 32-A, e Tabela XII, item 17.12 (redação da LC nº 966/2022)
- Decreto municipal de Porto Alegre nº 23.591/2025, art. 5º, IV