

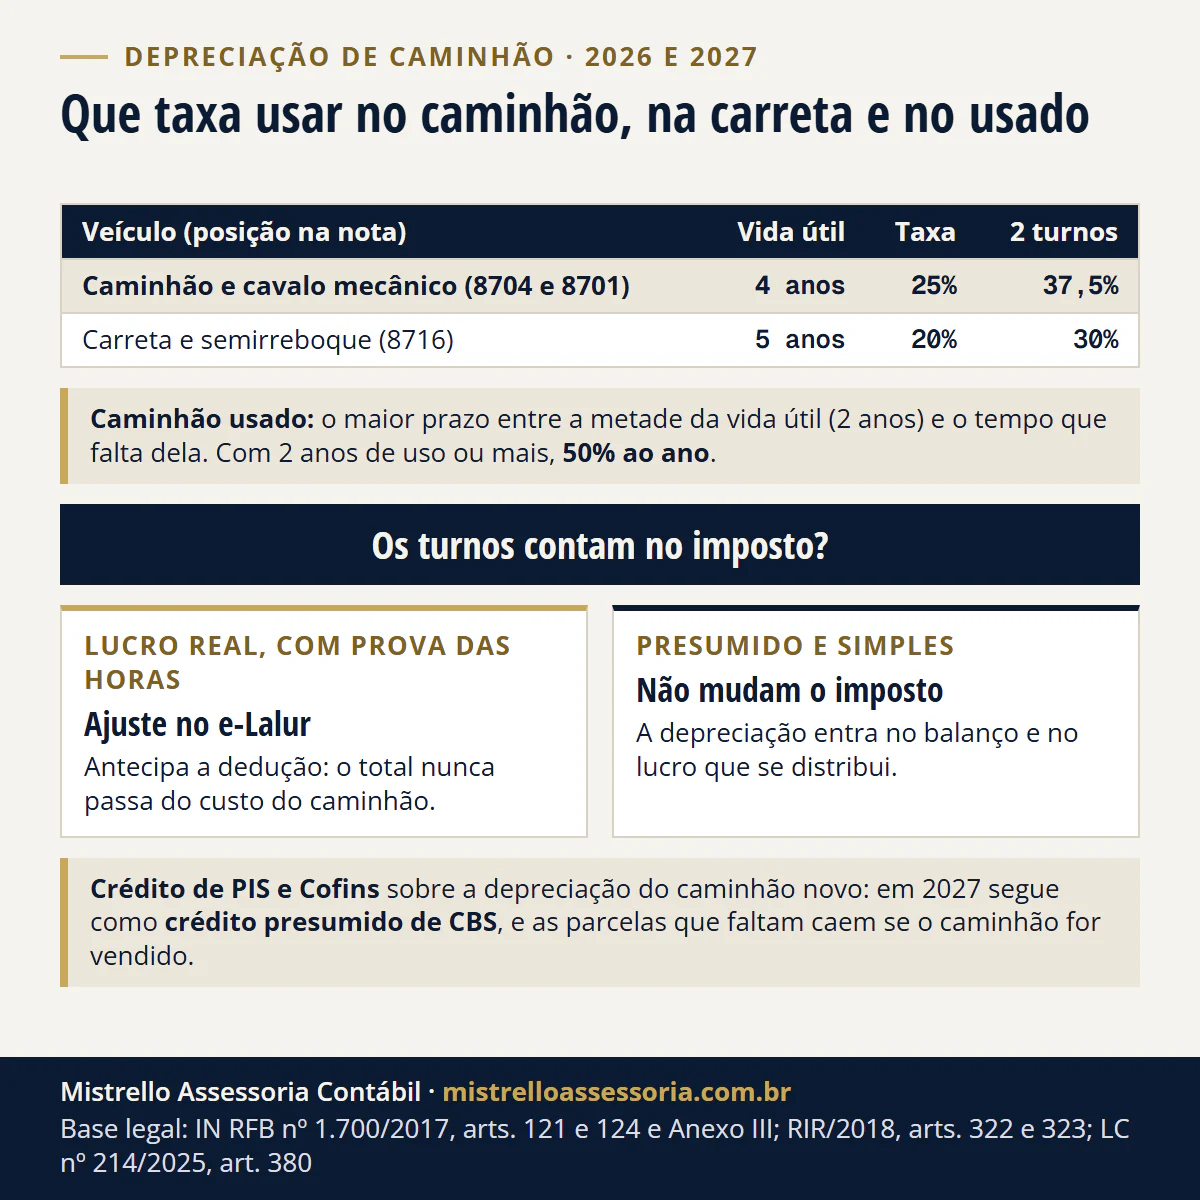
Para a Receita Federal, caminhão e cavalo mecânico depreciam 25% ao ano, em 4 anos; carreta e semirreboque, 20% ao ano, em 5 anos (IN RFB 1.700/2017, Anexo III). No Lucro Real, o caminhão que roda 2 turnos de 8 horas usa o coeficiente 1,5 e vai a 37,5% ao ano, se as horas se provarem (RIR/2018, art. 323).
- 25% ao ano para caminhão e cavalo mecânico, em 4 anos
- 20% ao ano para carreta e semirreboque, em 5 anos
- 37,5% ao ano no caminhão com 2 turnos comprovados, só no Lucro Real
Não é 20%. Muitos sites e respostas de IA dão 20% e 5 anos para caminhão; essa é a taxa da carreta e do automóvel de passageiros (posição 8703). Tabela conferida em 18/11/2026 no portal de normas da Receita.
O resumo, em três linhas:
- Taxa: 25% no caminhão, no cavalo mecânico e no veículo de uso especial; 20% na carreta.
- Turnos: só no Lucro Real, só no e-Lalur e só com prova das horas. Antecipam a dedução, não aumentam o total.
- 2027: o crédito de PIS e Cofins sobre a depreciação do caminhão vira crédito presumido de CBS e cai na venda.
Qual a taxa de depreciação de caminhão, cavalo mecânico e carreta?
25% ao ano para caminhão e cavalo mecânico, 20% para carreta. A taxa vem da posição do veículo na tabela de produtos, a mesma que está na nota fiscal de compra:
| Veículo | Posição | Vida útil | Taxa ao ano | Com 2 turnos | Com 3 turnos |
|---|---|---|---|---|---|
| Caminhão (toco, truck, 3/4, baú, basculante) | 8704 | 4 anos | 25% | 37,5% | 50% |
| Cavalo mecânico (trator rodoviário) | 8701 | 4 anos | 25% | 37,5% | 50% |
| Carreta, semirreboque e reboque | 8716 | 5 anos | 20% | 30% | 40% |
| Uso especial (guindaste, betoneira, auto-socorro) | 8705 | 4 anos | 25% | 37,5% | 50% |
Os turnos multiplicam a taxa: 1,5 para 2 turnos e 2 para 3 turnos, só no Lucro Real (RIR/2018, art. 323).
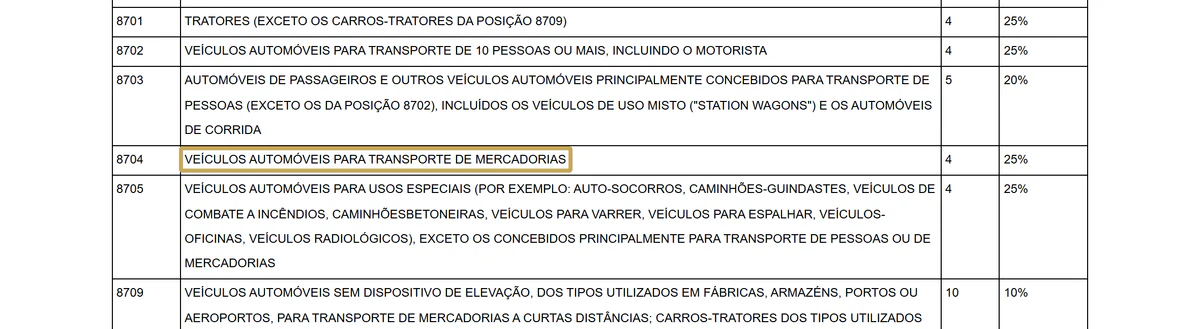
A taxa é fixada pela vida útil do bem, e a Receita publica os prazos no Anexo III; a empresa pode usar outra taxa, desde que prove que ela é adequada às condições do bem (IN RFB 1.700/2017, art. 124).
A quota é a taxa anual sobre o custo de aquisição, proporcional no ano em que o caminhão entra em serviço (RIR/2018, art. 319).
Quantos anos leva para depreciar o caminhão na contabilidade e para o fisco?
Para o fisco, 25% ao ano: 4 anos (menos, com turnos comprovados no Lucro Real). Na contabilidade, a vida útil que a empresa estima para o caminhão. São duas contas diferentes.
- Contábil: a vida útil e o valor residual que a empresa espera do caminhão. Um caminhão usado por 8 anos e vendido no fim pode ter depreciação contábil bem menor que 25%.
- Fiscal: o teto da dedução no Lucro Real, pela taxa do Anexo III.
- A diferença: se a quota contábil é menor que a fiscal, a diferença é excluída no e-Lalur e no e-Lacs, com registro na Parte B (IN RFB 1.700/2017, art. 124, § 4º).
Quando a dedução fiscal acumulada chega ao custo do caminhão, a depreciação que a contabilidade continuar lançando passa a ser adicionada no e-Lalur (art. 124, § 5º). Em qualquer caso, o total deduzido não passa do custo de aquisição (IN RFB 1.700/2017, art. 121, § 3º).
O calendário do fechamento, da ECD e da ECF com o Lalur está em fechamento de 2026: prazos do balanço, da ECD e da ECF.
Caminhão que roda 2 turnos deprecia mais rápido?
No Lucro Real, sim: 37,5% ao ano com 2 turnos de 8 horas e 50% com 3 turnos. O coeficiente é do RIR/2018, art. 323, e vale para bens móveis em função das horas diárias de operação.
Três regras da Receita, nas Perguntas e Respostas PJ 2025:
- Só fiscal: o coeficiente é reconhecido só para o lucro real e registrado no Lalur, “sem qualquer lançamento contábil” (pergunta 055).
- Sem pedido prévio: não precisa de autorização, mas a Receita pode pedir, a qualquer tempo, a prova das horas e glosar o excesso, com tributo e acréscimos (pergunta 058).
- Prova do período: folha com 2 ou 3 operadores para o mesmo equipamento e produção compatível com as horas, “entre outros” (pergunta 059).
A depreciação acelerada incentivada pode somar com a de turnos quando a lei der incentivo ao bem; o do caminhão, da Lei 12.788/2013, ficou em 2012 (abaixo). O total nunca passa do custo (RIR/2018, art. 324). A rotina do Lalur e das obrigações do Real é parte da contabilidade fiscal.
Como calcular a depreciação de caminhão usado?
Pelo maior prazo entre a metade da vida útil do caminhão novo e o tempo que falta dela, contado da primeira instalação (RIR/2018, art. 322). Para o caminhão, a vida útil do novo é de 4 anos; a metade, 2 anos.
| Idade na compra | Metade da vida útil | Tempo que falta | Prazo do usado | Taxa ao ano |
|---|---|---|---|---|
| 1 ano | 2 anos | 3 anos | 3 anos | 33,33% |
| 2 anos | 2 anos | 2 anos | 2 anos | 50% |
| 3 anos ou mais | 2 anos | 1 ano ou menos | 2 anos | 50% |
A idade conta da primeira instalação para uso, não do ano do modelo. A base é o preço pago pelo usado.
Um aviso: caminhão usado não dá crédito de PIS e Cofins sobre a depreciação. A vedação é expressa para bens usados (IN RFB 2.121/2022, art. 180, I). Por isso, em 2027 não há crédito de usado comprado em 2026 para levar à CBS.
Quanto a depreciação reduz o imposto de um caminhão de R$ 800 mil em Porto Alegre?
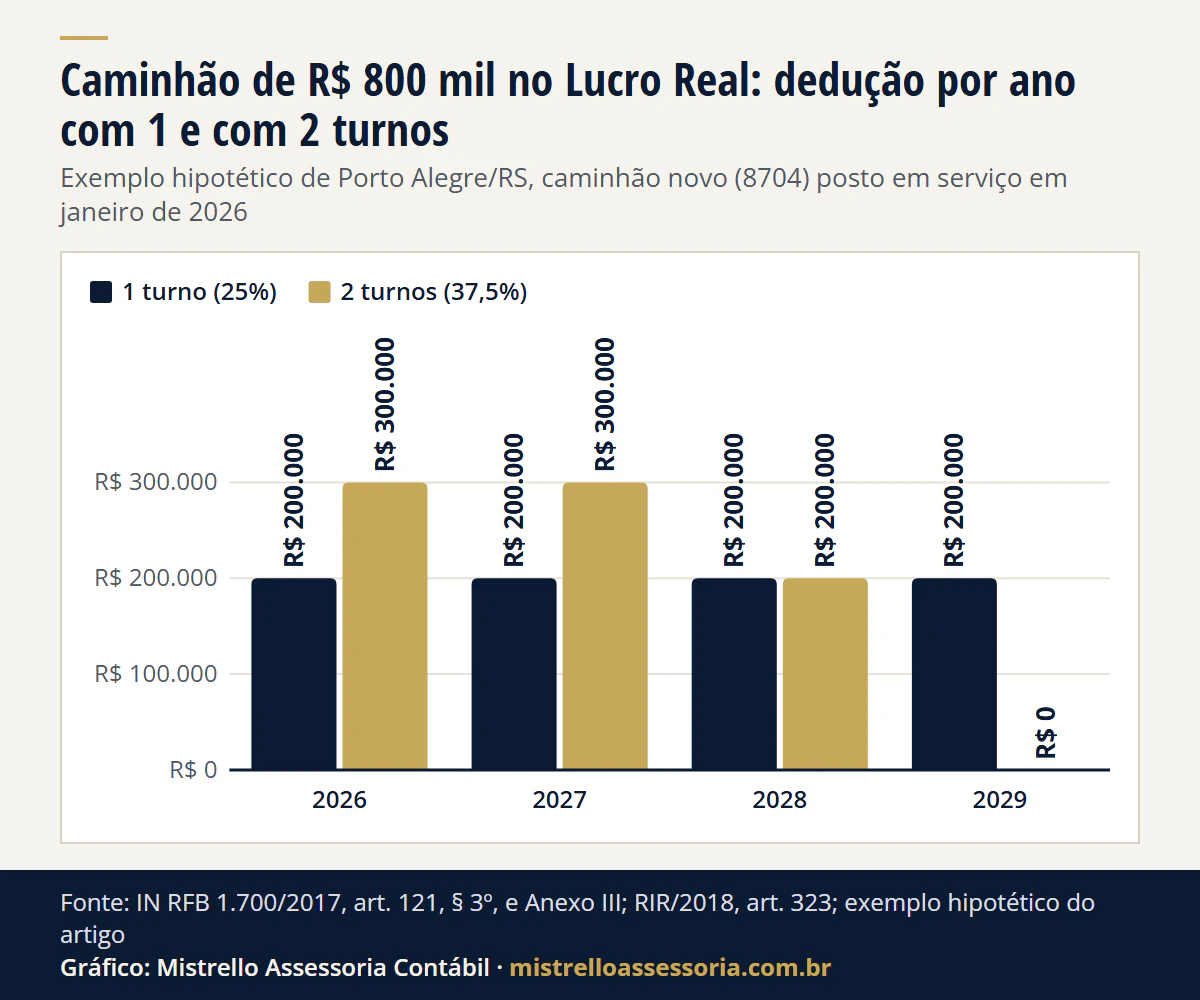
Exemplo hipotético, sem cliente real. Uma transportadora de Porto Alegre/RS no Lucro Real, que paga o adicional do IRPJ, põe em serviço em janeiro de 2026 um caminhão novo (8704) de R$ 800.000. Ele roda 2 turnos de 8 horas comprovados. A rotina do setor está em contabilidade para transportadoras.
| Ano | 1 turno (25%) | 2 turnos (37,5%) | Diferença | IRPJ e CSLL (34%) |
|---|---|---|---|---|
| 2026 | R$ 200.000 | R$ 300.000 | +R$ 100.000 | R$ 34.000 a menos |
| 2027 | R$ 200.000 | R$ 300.000 | +R$ 100.000 | R$ 34.000 a menos |
| 2028 | R$ 200.000 | R$ 200.000 (fim em agosto) | 0 | 0 |
| 2029 | R$ 200.000 | R$ 0 | -R$ 200.000 | R$ 68.000 a mais |
| Total | R$ 800.000 | R$ 800.000 | 0 | 0 |
Ver os dados do gráfico
| Ano | 1 turno (25%) | 2 turnos (37,5%) |
|---|---|---|
| 2026 | R$ 200.000 | R$ 300.000 |
| 2027 | R$ 200.000 | R$ 300.000 |
| 2028 | R$ 200.000 | R$ 200.000 |
| 2029 | R$ 200.000 | R$ 0 |
Como se chega aos números:
- Quota normal: 25% de R$ 800.000 = R$ 200.000 por ano.
- Com 2 turnos: R$ 200.000 x 1,5 = R$ 300.000 por ano, R$ 25.000 por mês. O custo se esgota em 32 meses: agosto de 2028.
- CSLL também: a Receita manda tratar a diferença dos turnos como a do art. 124, §§ 4º e 5º, da IN 1.700 (Solução de Consulta Cosit 152/2019, item 13, citada na pergunta 055), ajuste que vale para o lucro real e para a base da CSLL.
- Imposto: 15% de IRPJ, 10% de adicional e 9% de CSLL somam 34% (Lei 9.249/1995, art. 3º; Lei 7.689/1988, art. 3º, III). Quem não paga o adicional usa 24%.
Os turnos antecipam R$ 68 mil de IRPJ e CSLL para 2026 e 2027. Não criam dedução nova: o total nunca passa do custo, e a conta volta em 2029. O ganho é de caixa e de prazo.
Contábil x fiscal no mesmo caminhão. Se a contabilidade usa 8 anos e valor residual de R$ 240.000, o balanço mostra R$ 70.000 por ano (R$ 560.000 ÷ 8). Em 2026, os R$ 230.000 que faltam até os R$ 300.000 da conta fiscal vão ao e-Lalur como exclusão (IN RFB 1.700/2017, art. 124, § 4º).
A escolha do regime está em Lucro Real: quem é obrigado e quando compensa.
E no Lucro Presumido e no Simples?
A depreciação não muda o imposto, mas continua no balanço. No Presumido, o IRPJ e a CSLL saem de um percentual da receita, não do lucro. No Simples, o DAS sai da receita. E, em 2026, o PIS e a Cofins cumulativos do Presumido não dão crédito, então não há crédito de depreciação para levar à CBS.
A depreciação pesa em outro ponto: o lucro que pode ser distribuído. No Presumido, a base presumida menos IRPJ, CSLL, PIS e Cofins pode ser distribuída como lucro; para distribuir mais, a escrituração contábil precisa mostrar lucro efetivo maior (IN RFB 1.700/2017, art. 238, § 2º). A depreciação reduz esse lucro.
Desde janeiro de 2026, lucros acima de R$ 50 mil no mês pagos pela mesma empresa à mesma pessoa física têm retenção de 10% (Lei 9.250/1995, art. 6º-A, incluído pela Lei 15.270/2025); a regra está em dividendos com 10% em 2026.
Em 2027, fora do Simples, a empresa do Presumido também credita a CBS do caminhão comprado (LC 214/2025, art. 41, § 1º).
O crédito de PIS e Cofins da depreciação continua em 2027?
Continua, como crédito presumido de CBS, até o fim da depreciação, mas cai se o caminhão for vendido. Em 2026, a empresa do Lucro Real credita 9,25% (1,65% de PIS e 7,6% de Cofins) sobre os encargos de depreciação do mês dos bens utilizados na prestação de serviços (Lei 10.637/2002 e Lei 10.833/2003, art. 3º, VI, e § 1º, III).
Para esse crédito, os encargos usam a taxa da Receita pela vida útil (IN 1.700), e o crédito sobre a depreciação acelerada incentivada é vedado (IN RFB 2.121/2022, arts. 179 e 183). Por isso a conta abaixo usa 25%, sem os turnos.
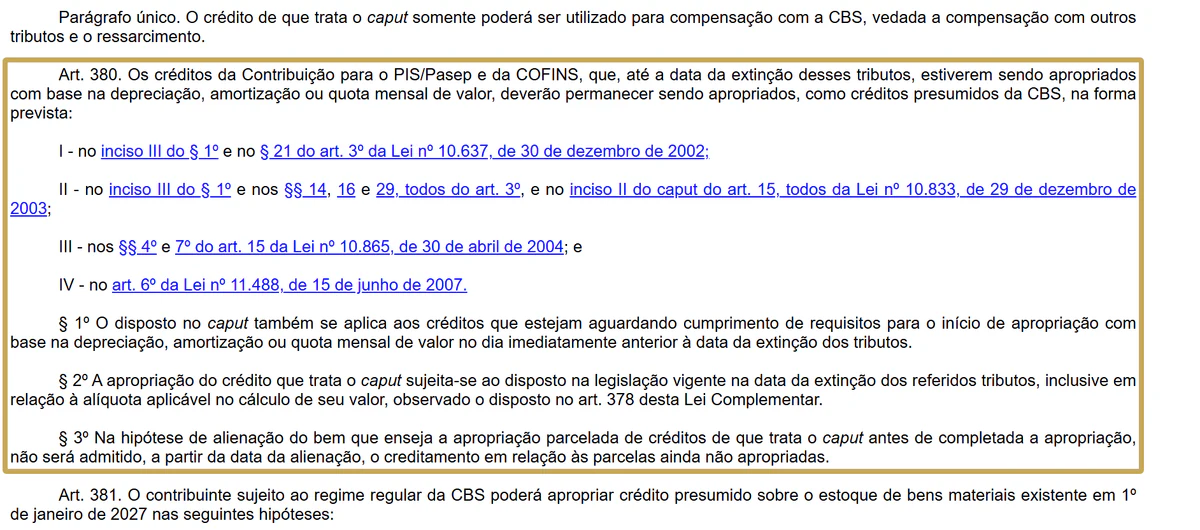
O crédito que estiver sendo apropriado pela depreciação na extinção do PIS e da Cofins segue como crédito presumido da CBS, com a lei e a alíquota daquela data; na venda do bem antes do fim, as parcelas restantes não são creditadas (LC 214/2025, art. 380). O regulamento repete a regra (Decreto 12.955/2026, art. 604).
No caminhão do exemplo, comprado novo de empresa em janeiro de 2026:
| Crédito | Parcelas | Valor |
|---|---|---|
| Por mês: 9,25% de R$ 16.666,67 (25% ao ano ÷ 12) | 1 | R$ 1.541,67 |
| PIS e Cofins em 2026 | 12 | R$ 18.500 |
| Crédito presumido de CBS de 2027 a 2029 | 36 | R$ 55.500 |
| Total, se o caminhão ficar os 48 meses | 48 | R$ 74.000 |
| Se for vendido no fim de 2027: parcelas que caem | 24 | R$ 37.000 |
O total de R$ 74.000 é 9,25% de R$ 800.000 e só sai inteiro se o caminhão ficar até o fim dos 48 meses. Na troca de frota em 2027, os R$ 37.000 que caem entram na conta da decisão.
O saldo de crédito de PIS e Cofins já escriturado segue outra regra, a do art. 378, explicada em transportadora no Presumido ou no Real em 2027. O crédito do combustível está em crédito de diesel na transportadora.
E o caminhão comprado em 2027?
O crédito da CBS vem de uma vez, e não em 48 parcelas. Quem está no regime regular credita a CBS da aquisição quando o débito da operação é extinto (em regra, pago), com a operação comprovada por documento fiscal eletrônico idôneo (LC 214/2025, art. 47).
A alíquota de 2027 ainda depende de definição; o que se sabe está em CBS de 11,3% em 2027.
- Ressarcimento: o pedido do crédito do ativo imobilizado que sobrar é analisado em até 60 dias, ou 30 dias em programa de conformidade; sem resposta no prazo, o valor é ressarcido nos 15 dias seguintes (LC 214/2025, arts. 39 e 40).
- Roubo ou furto: o estorno do crédito segue a vida útil restante e o Anexo I do regulamento, com 4 anos e 25% para o caminhão (Decreto 12.955/2026, art. 48, § 1º; LC 214/2025, art. 47, §§ 6º e 7º). Roubado com 1 ano de uso, estorna cerca de 3/4 do crédito.
O panorama do setor na Reforma, com o frete e o transportador autônomo, está em Reforma Tributária no transporte de cargas e passageiros.
Quais erros custam caro na depreciação da frota?
- Usar 20% para caminhão. É 25%; 20% é carreta.
- Lançar os turnos na contabilidade (é só no e-Lalur) ou sem guardar a prova das horas.
- Esquecer a quota de 2026. O que não foi deduzido no ano não volta (IN RFB 1.700/2017, art. 121, § 6º).
- Contar com a depreciação x3 da Lei 12.788/2013. Valeu só para caminhão novo comprado no fim de 2012.
- Vender o caminhão em 2027 sem pôr na conta as parcelas de crédito que caem.
- Tomar crédito de PIS e Cofins de caminhão usado.
Regras conferidas na fonte oficial em 18/11/2026.
Como trabalhamos
Mantemos o cadastro da frota por placa e posição, separamos a depreciação contábil da fiscal no e-Lalur, guardamos a prova dos turnos por mês e escrituramos o crédito de PIS e Cofins da depreciação para que ele siga como crédito presumido de CBS em 2027. Antes da troca de frota, mostramos as parcelas de crédito que caem na venda.
É parte da contabilidade para transportadoras e da contabilidade fiscal do escritório em Porto Alegre/RS, com atendimento online, por escrito, em todo o Brasil.
Fontes e legislação
- Receita Federal: IN RFB 1.700/2017, arts. 121, 123, 124 e 238 e Anexo III; IN RFB 2.121/2022, arts. 179, 180 e 183; Perguntas e Respostas PJ 2025, cap. VIII, perguntas 055 a 059; Solução de Consulta Cosit nº 152/2019.
- Planalto: RIR/2018, arts. 317 a 324; Lei 10.637/2002 e Lei 10.833/2003, art. 3º; Lei 12.788/2013, art. 1º; Lei 9.249/1995, art. 3º; Lei 7.689/1988, art. 3º; Lei 15.270/2025, que incluiu o art. 6º-A na Lei 9.250/1995.
- Planalto, Reforma: LC 214/2025, arts. 39, 40, 41, 47 e 380; Decreto 12.955/2026, arts. 48 e 604 e Anexo I.
O exemplo usa valores hipotéticos; as contas são do escritório sobre as regras, refeitas em 18/11/2026. Esta análise não substitui o exame do caso concreto.
Bases legais deste artigo
- Decreto nº 9.580/2018 (RIR/2018), arts. 317, 319, 320, 321, 322, 323 e 324
- Instrução Normativa RFB nº 1.700/2017, arts. 121, 123, 124, §§ 1º, 4º e 5º, 238, § 2º, e Anexo III
- Lei nº 10.637/2002 e Lei nº 10.833/2003, art. 3º, VI, e § 1º, III
- Instrução Normativa RFB nº 2.121/2022, arts. 179, I, b, 180, I, e 183
- Lei Complementar nº 214/2025, arts. 39, § 3º, 40, I, 41, § 1º, 47, §§ 1º, 6º e 7º, e 380
- Decreto nº 12.955/2026, arts. 48, § 1º, e 604, e Anexo I
- Lei nº 9.249/1995, art. 3º
- Lei nº 9.250/1995, art. 6º-A (Lei nº 15.270/2025)
- Lei nº 7.689/1988, art. 3º, III
- Lei nº 12.788/2013, art. 1º, I, e § 1º
- Receita Federal, Perguntas e Respostas PJ 2025, cap. VIII, perguntas 055 a 059
- Solução de Consulta Cosit nº 152/2019