

Em 2027, a transportadora de cargas paga a mesma CBS no Presumido e no Real, com crédito do diesel, dos pneus e da manutenção nos dois, e a escolha volta ao IRPJ e à CSLL. Com R$ 6 milhões de receita, o Real paga menos só com lucro antes desses tributos abaixo de cerca de 9,2% da receita (R$ 552,6 mil).
Com R$ 6 milhões de receita, o Lucro Real só compensa em 2027 para a transportadora de cargas com lucro antes do IRPJ e da CSLL abaixo de cerca de 9,2% da receita. Entra a CBS no lugar do PIS e da Cofins (ADCT, art. 126), com crédito do diesel, dos pneus e da manutenção nos dois regimes (LC 214/2025, arts. 47 e 180). O Presumido tributa 8% e 12% da receita do frete (Lei 9.249/1995, arts. 15 e 20), com 10% a mais na parte acima de R$ 5 milhões (LC 224/2025, art. 4º).
Em 2026, a mesma frota pode pagar menos no Real, por causa do crédito de PIS e Cofins. Abaixo estão a presunção da carga, o que muda de um ano para o outro, a conta inteira de uma transportadora de Porto Alegre/RS nos dois anos, a tabela do empate por margem e o prazo da escolha. A rotina contábil e fiscal do setor, do CT-e ao ICMS do frete, está em contabilidade para transportadoras.
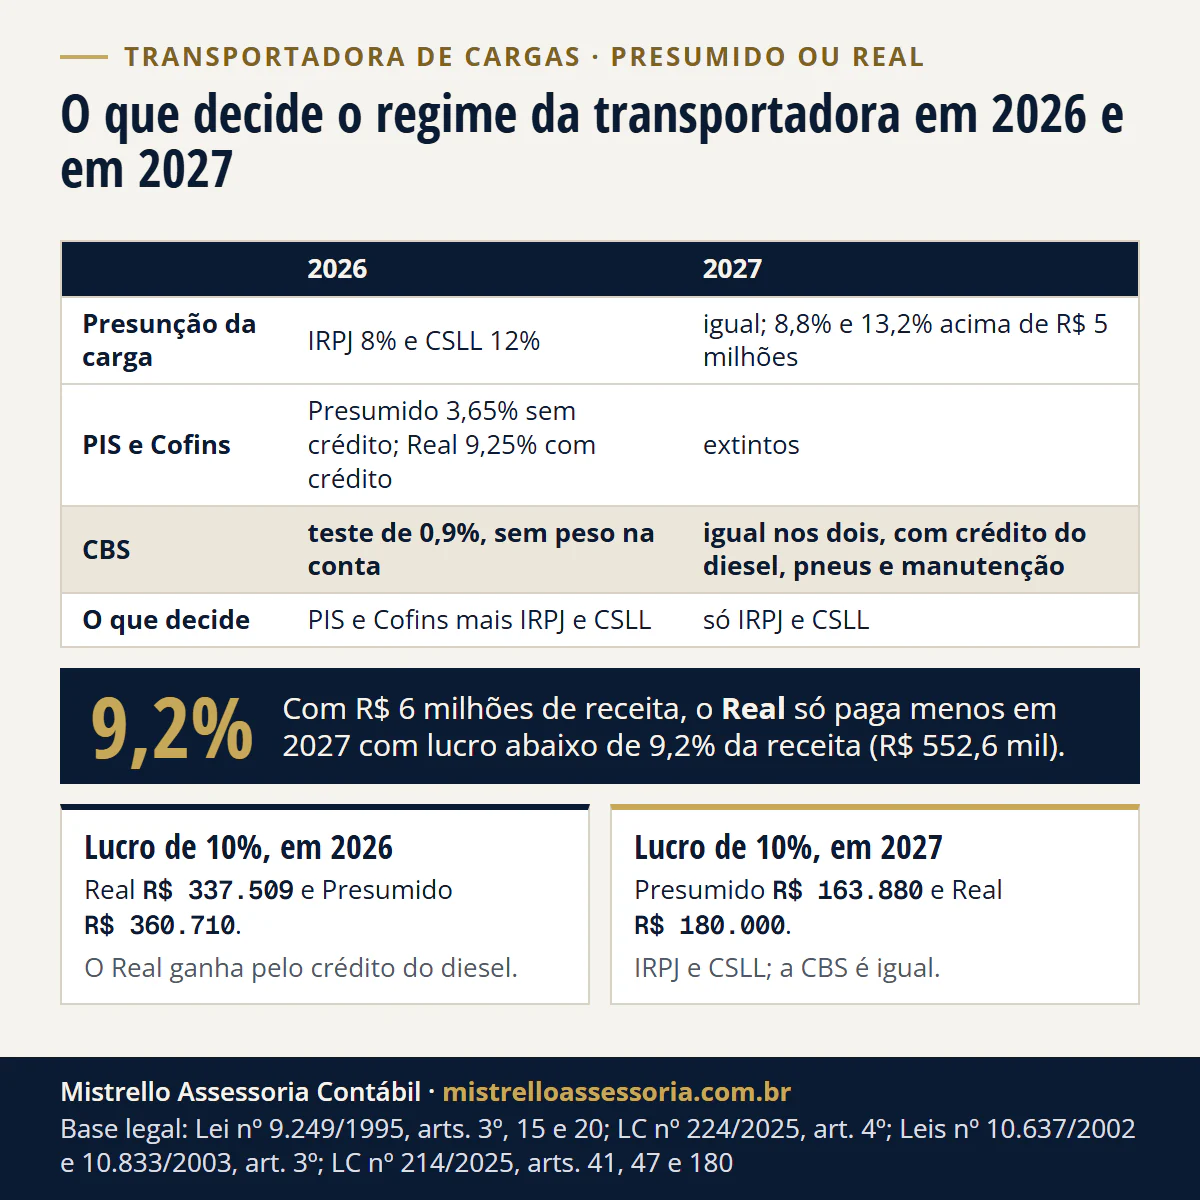
Qual a presunção do Lucro Presumido para transportadora de carga?
8% da receita para o IRPJ e 12% para a CSLL; 8,8% e 13,2% na receita que passa de R$ 5 milhões no ano.
| Tributo | Até R$ 5 milhões no ano | Parte da receita acima de R$ 5 milhões | Base |
|---|---|---|---|
| IRPJ | 8% da receita | 8,8% | Lei 9.249/1995, art. 15, caput; LC 224/2025, art. 4º, § 4º, VII, e § 5º |
| CSLL | 12% da receita | 13,2% | Lei 9.249/1995, art. 20, III; LC 224/2025, idem |
| Alíquotas | IRPJ de 15%, mais 10% sobre o que passar de R$ 60 mil no trimestre; CSLL de 9% | iguais | Lei 9.249/1995, art. 3º; Lei 7.689/1988, art. 3º, III |
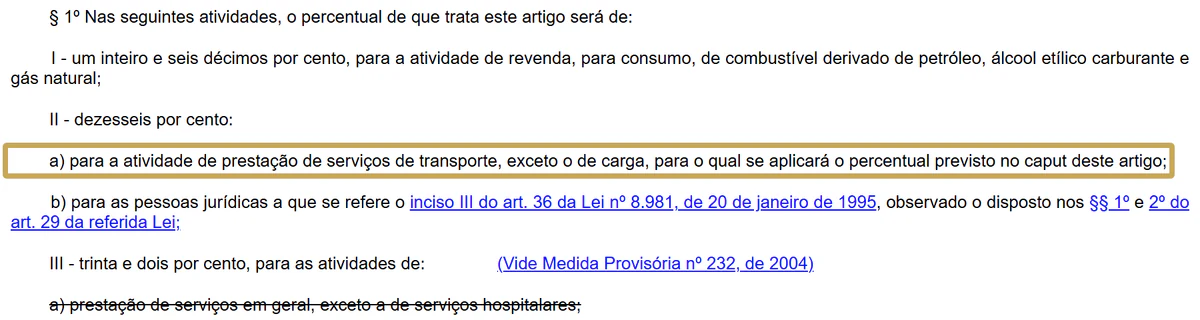
A Lei 9.249/1995 dá 16% ao transporte, mas faz uma exceção na mesma frase: “exceto o de carga, para o qual se aplicará o percentual previsto no caput” (Lei 9.249/1995, art. 15, § 1º, II, “a”). O caput é o de 8%. Quem leva passageiros presume 16% no IRPJ; a CSLL fica em 12% nos dois casos, porque o transporte não está entre as atividades de 32% (art. 20, III).
O IRPJ é de 15% sobre a base, com adicional de 10% sobre a parte que passar de R$ 20 mil por mês do período (Lei 9.249/1995, art. 3º), e a CSLL é de 9% (Lei 7.689/1988, art. 3º, III). Os 10% a mais da LC 224/2025 valem só sobre a parcela da receita bruta que excede R$ 5 milhões no ano, com o limite repartido entre os trimestres e ajuste nos seguintes (art. 4º, § 5º, I). Em 2026, o acréscimo vale no IRPJ desde janeiro e na CSLL desde abril, com o limite de R$ 1.250.000 por trimestre (IN RFB 2.305/2025, arts. 3º e 15); a mecânica e as ações na Justiça estão em presunção +10% da LC 224.
O que muda para a transportadora em 2027 com a CBS?
Em 2026, o PIS e a Cofins pesam na escolha; em 2027, saem dela. Em 2026, a CBS está em teste, a 0,9%, compensada com o PIS e a Cofins ou com o recolhimento dispensado para quem cumpre as obrigações acessórias (LC 214/2025, art. 348). Em 2027, a CBS passa a ser cobrada de fato e o PIS e a Cofins são extintos (ADCT, art. 126, I e II); as regras das duas contribuições deixam de valer em 1º/01/2027 (LC 214/2025, art. 542).
| 2026 | 2027 | |
|---|---|---|
| PIS e Cofins no Presumido | 3,65% da receita sem o ICMS, sem crédito (Lei 10.637/2002, art. 8º, II; Lei 10.833/2003, art. 10, II) | extintos |
| PIS e Cofins no Real | 9,25% da receita sem o ICMS, com crédito do diesel, dos pneus, da manutenção e da depreciação da frota (Leis 10.637/2002 e 10.833/2003, arts. 2º e 3º) | extintos |
| CBS | teste de 0,9%, que não pesa na conta (ADCT, art. 125; LC 214/2025, art. 348) | regime regular no Presumido e no Real, com o mesmo crédito (LC 214/2025, arts. 41, § 1º, e 47) |
| Diesel | crédito só no Real | crédito nos dois, salvo compra para revenda (LC 214/2025, art. 180) |
| IRPJ e CSLL | presunção ou lucro real | iguais a 2026 |
| O que decide | PIS e Cofins mais IRPJ e CSLL | só IRPJ e CSLL |
A regra do diesel em 2027 está escrita na lei: o crédito de IBS e CBS sobre combustível é vedado só quando a compra é para distribuição, comercialização ou revenda; fora disso, o contribuinte do regime regular credita (LC 214/2025, art. 180, § 1º). Como a empresa do Presumido não optou pelo Simples nem é MEI, ela está no regime regular (art. 41, § 1º). O argumento “fico no Real porque gasto muito com diesel” vale até 31/12/2026.
Em 2027 e 2028, o IBS é cobrado a 0,05% estadual e 0,05% municipal, e a CBS tem 0,1 ponto a menos (ADCT, art. 127). A alíquota da CBS é a mesma nos dois regimes e fica fora da comparação; o que se sabe dela está em CBS de 11,3% em 2027.
A Reforma no frete, com o local da operação e o crédito de quem contrata transportador autônomo, está em Reforma Tributária no transporte de cargas e passageiros.
Quando o ICMS do frete começa a cair?
Só em 2029. Em 2027 e 2028, o ICMS do frete segue cheio; o IBS entra a 0,1% (0,05% estadual e 0,05% municipal), com a CBS 0,1 ponto menor, e o PIS e a Cofins já estão extintos (ADCT, arts. 126 e 127).
A partir de 2029, a alíquota do ICMS passa a uma fração da prevista na lei estadual, um décimo menor a cada ano (ADCT, arts. 128 e 129).
| Ano | ICMS do frete | IBS | Base no ADCT |
|---|---|---|---|
| 2027 | alíquota cheia | 0,1% (0,05% estadual e 0,05% municipal) | art. 127 |
| 2028 | alíquota cheia | 0,1% | art. 127 |
| 2029 | 9/10 da alíquota da lei | sobe para repor a receita que o ICMS e o ISS perdem | arts. 128, I, e 130, II e III |
| 2030 | 8/10 | sobe | art. 128, II |
| 2031 | 7/10 | sobe | art. 128, III |
| 2032 | 6/10 | sobe | art. 128, IV |
| 2033 | extinto | substitui o ICMS e o ISS | art. 129 |
As alíquotas de referência do IBS de 2029 em diante saem de resolução do Senado, fixada no ano anterior (ADCT, art. 130, § 1º). O frete municipal, que paga ISS, segue a mesma escada. Os benefícios do ICMS, como o crédito presumido do frete, caem na mesma proporção (art. 128, § 1º).
Por isso, a comparação de Presumido e Real de 2027 e 2028 pode deixar o ICMS de fora, como faz a conta abaixo: ele pesa igual nos dois regimes.
Quanto paga uma transportadora de R$ 6 milhões no Presumido e no Real?
Exemplo hipotético, sem cliente real. Uma transportadora de cargas de Porto Alegre/RS, com frota própria e frete intermunicipal e interestadual, tem receita bruta de R$ 6.000.000 por ano, R$ 1.500.000 por trimestre, com R$ 600.000 de ICMS destacado nos CT-e. Os gastos que dão crédito somam R$ 2.820.000 (47% da receita):
- diesel: R$ 1.800.000 (30%);
- pneus: R$ 240.000 (4%);
- peças e manutenção em oficina pessoa jurídica: R$ 420.000 (7%);
- depreciação dos caminhões: R$ 360.000 (6%).
Folha dos motoristas, seguros, pedágios e administração não dão crédito. O resultado antes de PIS, Cofins, IRPJ e CSLL é de R$ 600.000, ou 10% da receita. Hipóteses: Real anual; sem adições, exclusões, prejuízo anterior ou receita financeira; o IRPJ e a CSLL do Presumido sobre a receita bruta com o ICMS dentro, porque a receita bruta inclui os tributos sobre ela incidentes (Decreto-Lei 1.598/1977, art. 12, § 5º); o PIS e a Cofins de 2026 sobre a receita sem o ICMS destacado, R$ 5.400.000 (IN RFB 2.121/2022, art. 26, XII); compras já sem o ICMS da aquisição, que não dá crédito (Lei 10.833/2003, art. 3º, § 2º, III); o ICMS do frete, a folha e a CBS iguais nos dois regimes e já descontados do resultado; a receita de 2027 sem a CBS destacada no CT-e (se a Receita Federal entender que a CBS destacada entra na receita bruta do Presumido, a base presumida sobe e o empate também).
2026, com as regras atuais:
| Tributo no ano | Lucro Presumido | Lucro Real |
|---|---|---|
| PIS e Cofins | R$ 197.100 (3,65% de R$ 5.400.000) | R$ 238.650 (débito de R$ 499.500 menos crédito de R$ 260.850) |
| Base do IRPJ | R$ 488.000 (8% de R$ 5.000.000 mais 8,8% de R$ 1.000.000) | R$ 361.350 (R$ 600.000 menos R$ 238.650) |
| IRPJ de 15% e adicional | R$ 73.200 + R$ 24.800 = R$ 98.000 | R$ 54.202,50 + R$ 12.135 = R$ 66.337,50 |
| Base da CSLL | R$ 729.000 | R$ 361.350 |
| CSLL de 9% | R$ 65.610 | R$ 32.521,50 |
| Total federal | R$ 360.710 | R$ 337.509 |
Como se chega aos números:
- PIS e Cofins: a base é a receita sem o ICMS destacado, R$ 5.400.000. No Presumido, 3,65% dá R$ 197.100. No Real, 9,25% dá R$ 499.500 de débito. O crédito é 9,25% de R$ 2.820.000, R$ 260.850: R$ 166.500 do diesel, R$ 22.200 dos pneus, R$ 38.850 da manutenção e R$ 33.300 da depreciação.
- IRPJ no Presumido: com R$ 1.500.000 por trimestre, R$ 1.250.000 ficam no limite trimestral e R$ 250.000 passam dele. Por trimestre, a base é R$ 100.000 mais R$ 22.000: R$ 122.000, ou R$ 488.000 no ano. O adicional é 10% de R$ 62.000 por trimestre, R$ 24.800 no ano.
- CSLL no Presumido: no 1º trimestre, 12% de R$ 1.500.000, R$ 180.000, porque o acréscimo da CSLL começou em abril; nos outros três, 12% de R$ 1.250.000 mais 13,2% de R$ 250.000, R$ 183.000 cada. Soma: R$ 729.000.
- IRPJ no Real: 15% de R$ 361.350, mais 10% sobre os R$ 121.350 que passam de R$ 240.000 no ano.
Em 2026, o Real paga R$ 23.201 a menos, e a vantagem depende do crédito do diesel. Sem ele, o PIS e a Cofins do Real iriam a R$ 405.150 e o total, a R$ 451.914: R$ 91.204 acima do Presumido.
O crédito do diesel nos três tributos, com o limite do ICMS do RS aos litros do frete tributado, os 20% do Convênio 106 e a CBS de até R$ 0,3515 por litro em 2027, está em crédito de diesel na transportadora.
2027, com a CBS, mesma frota e mesmo resultado:
| Tributo no ano | Lucro Presumido | Lucro Real |
|---|---|---|
| CBS | igual nos dois, com crédito do diesel, dos pneus e da manutenção | igual |
| Base do IRPJ | R$ 488.000 | R$ 600.000 |
| IRPJ de 15% e adicional | R$ 73.200 + R$ 24.800 = R$ 98.000 | R$ 90.000 + R$ 36.000 = R$ 126.000 |
| Base da CSLL | R$ 732.000 (12% de R$ 5.000.000 mais 13,2% de R$ 1.000.000) | R$ 600.000 |
| CSLL de 9% | R$ 65.880 | R$ 54.000 |
| IRPJ e CSLL | R$ 163.880 | R$ 180.000 |
Em 2027, o Presumido paga R$ 16.120 a menos. A virada vem de dois lados: os R$ 238.650 de PIS e Cofins, que eram custo e reduziam o lucro do Real, deixam de existir, e o crédito do diesel passa a valer também no Presumido. A base da CSLL do Presumido sobe para R$ 732.000 porque, em 2027, o acréscimo vale nos quatro trimestres.
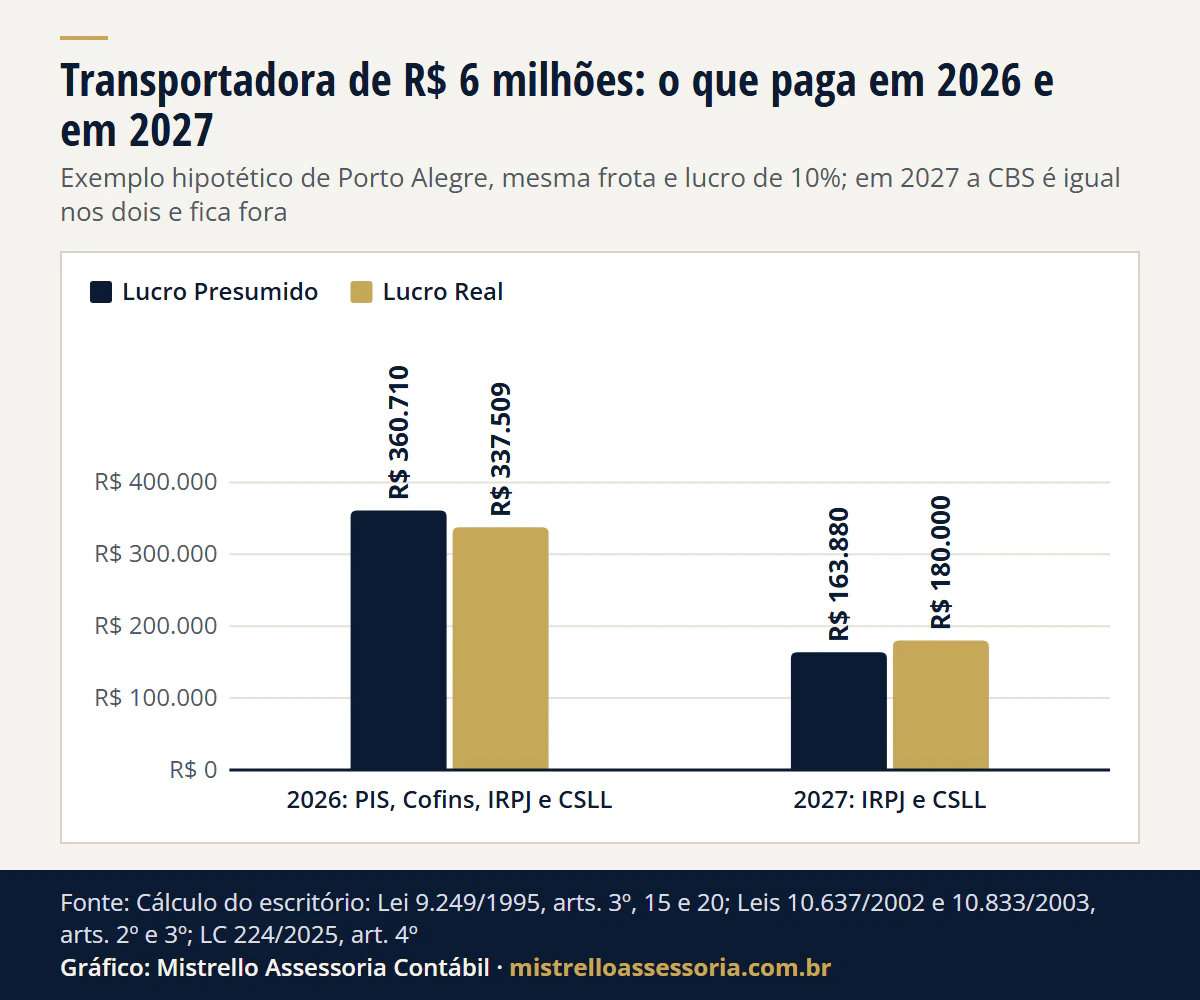
Ver os dados do gráfico
| Ano e tributos somados | Lucro Presumido | Lucro Real |
|---|---|---|
| 2026: PIS, Cofins, IRPJ e CSLL | R$ 360.710 | R$ 337.509 |
| 2027: IRPJ e CSLL | R$ 163.880 | R$ 180.000 |
A partir de que lucro o Lucro Real compensa em 2027?
Com R$ 6 milhões de receita, abaixo de cerca de R$ 552,6 mil de lucro antes do IRPJ e da CSLL, ou 9,2% da receita. No Presumido, o imposto não muda com o lucro: são R$ 163.880 com qualquer margem. No Real, ele acompanha o lucro.
| Lucro antes do IRPJ e da CSLL | Lucro Real | Lucro Presumido | Quem paga menos |
|---|---|---|---|
| R$ 360.000 (6%) | R$ 98.400 | R$ 163.880 | Real, R$ 65.480 a menos |
| R$ 480.000 (8%) | R$ 139.200 | R$ 163.880 | Real, R$ 24.680 a menos |
| R$ 552.588 (9,2%) | R$ 163.880 | R$ 163.880 | empate |
| R$ 600.000 (10%) | R$ 180.000 | R$ 163.880 | Presumido, R$ 16.120 a menos |
| R$ 720.000 (12%) | R$ 220.800 | R$ 163.880 | Presumido, R$ 56.920 a menos |
A conta do empate: com lucro acima de R$ 240 mil no ano, o Real paga 34% do lucro (15% de IRPJ, 10% de adicional e 9% de CSLL) menos R$ 24.000, o adicional que não incide sobre os primeiros R$ 240 mil. Assim, 0,34 vezes o lucro menos R$ 24.000 igual a R$ 163.880 dá lucro de R$ 552.588, ou 9,21% da receita. A margem que conta é a do lucro tributável do Real, depois das adições e exclusões, e não a do caixa.
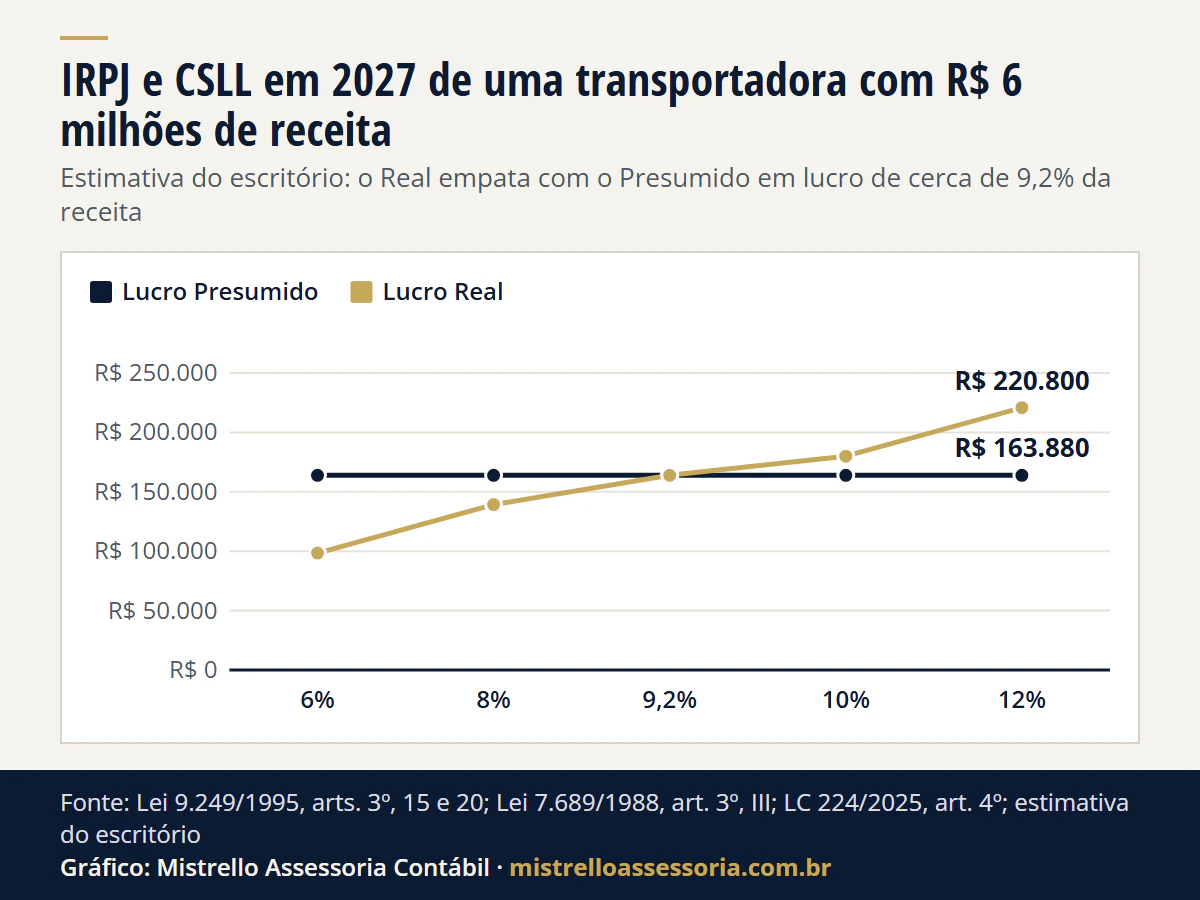
Ver os dados do gráfico
| Lucro tributável (% da receita) | Lucro Presumido | Lucro Real |
|---|---|---|
| 6% | R$ 163.880 | R$ 98.400 |
| 8% | R$ 163.880 | R$ 139.200 |
| 9,2% | R$ 163.880 | R$ 163.880 |
| 10% | R$ 163.880 | R$ 180.000 |
| 12% | R$ 163.880 | R$ 220.800 |
Por que “8%” é a resposta errada: a base do IRPJ do Presumido é 8% da receita, mas a da CSLL é 12%, e o adicional de 10% pesa diferente nos dois regimes. O empate fica acima de 8% mesmo sem a LC 224. Em 2026, com 47% da receita em gastos com crédito, o empate ficava em R$ 668.238 de resultado antes de PIS, Cofins, IRPJ e CSLL, ou 11,1% da receita. Para a transportadora com margem entre 9,2% e 11,1%, a resposta troca de um ano para o outro.
O empate muda um pouco com o porte: na nossa estimativa para comércio, indústria e transporte de carga, cerca de 9,1% de R$ 3 milhões a R$ 5 milhões no ano e 9,6% com R$ 12 milhões, como mostramos em Lucro Real: quem é obrigado e quando compensa.
Quanto o acréscimo da LC 224 pesa na transportadora?
No exemplo, R$ 3.080 por ano em 2027. Sem a LC 224, o Presumido de 2027 pagaria R$ 96.000 de IRPJ (15% de R$ 480.000, mais 10% de R$ 240.000) e R$ 64.800 de CSLL (9% de R$ 720.000): R$ 160.800, contra R$ 163.880 com o acréscimo. O empate cairia de 9,21% para 9,06% da receita (R$ 543.529).
O peso é pequeno porque a presunção da carga é baixa: 10% a mais sobre 8% e 12% só acrescenta 0,8 e 1,2 ponto na receita acima de R$ 5 milhões. Quem fatura menos de R$ 5 milhões no ano não sente o acréscimo, desde que a receita não passe do limite proporcional de algum trimestre; quem passou num trimestre acerta nos seguintes (LC 224/2025, art. 4º, § 5º, I).
Quando decidir o regime de 2027?
A escolha se faz com o primeiro pagamento do ano, e a do Real anual vem antes da do Presumido:
| Data | O que vence ou se decide | Base |
|---|---|---|
| 31/12/2026 | último dia do PIS e da Cofins; o crédito do Real precisa estar escriturado | LC 214/2025, arts. 378 e 542 |
| 26/02/2027 (sexta) | estimativa de janeiro de 2027: pagar, ou levantar o balancete de suspensão, é a opção pelo Real anual | Lei 9.430/1996, art. 3º; IN RFB 1.700/2017, art. 54, § 1º |
| 30/04/2027 (sexta) | 1ª quota do IRPJ do 1º trimestre: no Presumido, é a opção do ano todo | Lei 9.430/1996, art. 26, § 1º |
O crédito de PIS e Cofins que sobrar em 31/12/2026 não se perde, se estiver escriturado: compensa a CBS e pode ser ressarcido ou compensado com outros tributos federais, cumpridos os requisitos da lei do PIS e da Cofins (LC 214/2025, art. 378). O crédito da depreciação dos caminhões continua como crédito presumido da CBS (art. 380), e cai se o caminhão for vendido; a taxa, os turnos e essa conta estão em depreciação de caminhão. Os passos da opção estão em Lucro Presumido em 2027: como e quando optar, e o levantamento do crédito que ficou para trás, em recuperação de créditos.
O que a conta não pega?
A conta compara só os tributos federais sobre o lucro e a receita. Ficam de fora:
- ICMS do frete, igual nos dois regimes, com o crédito presumido ou o crédito das entradas no RS; a regra de onde nasce o imposto está em ICMS do frete: qual estado recebe.
- Folha e encargos, iguais nos dois.
- Prejuízo de anos anteriores, que só abate no Real, até 30% do lucro de cada período.
- Custo de manter o Real: contabilidade completa, Lalur e estimativas.
- Subcontratação de transportador autônomo, que tem regra de crédito própria em 2026 e em 2027.
Para a transportadora menor, que ainda está no Simples, a conta do Anexo III com o ICMS está em transportadora no Simples: Anexo III com ICMS; o comparador Simples x Presumido faz essa comparação com os seus números.
O site não tem calculadora de Presumido x Real: a conta pede o balanço. A matriz dos três regimes está em Simples, Presumido ou Real: como escolher, e o panorama da Reforma, em Reforma Tributária.
Como trabalhamos
Simulamos o Presumido e o Real com o balanço da transportadora e a projeção de 2027, separando o que é crédito em 2026 e o que vira crédito de CBS, e registramos a escolha com o prazo de cada opção. Quando a empresa fica no Real, cuidamos da contabilidade, do Lalur, das estimativas e da escrituração do crédito. É parte do planejamento tributário e da contabilidade para transportadoras do escritório em Porto Alegre/RS, com atendimento online, por escrito, em todo o Brasil.
Fontes e legislação
- Planalto: Lei 9.249/1995, arts. 3º, 15 e 20; Lei 7.689/1988, art. 3º, III; LC 224/2025, art. 4º, §§ 4º, VII, e 5º; Lei 9.430/1996, arts. 3º e 26; Decreto-Lei 1.598/1977, art. 12; Lei 10.637/2002, arts. 2º, 3º e 8º; Lei 10.833/2003, arts. 2º, 3º e 10; Lei 9.715/1998, art. 8º; Lei 9.718/1998, art. 8º; Decreto 5.059/2004, art. 1º.
- Planalto, Reforma: Constituição, ADCT, arts. 125 a 130; LC 214/2025, arts. 41, 47, 180, 348, 378, 380 e 542.
- Receita Federal: IN RFB 2.121/2022, arts. 26, 60, 160, 169, 176 e 178; IN RFB 2.305/2025, arts. 3º e 15; IN RFB 1.700/2017, art. 54.
Regras conferidas na fonte oficial em 16/11/2026. O exemplo usa valores hipotéticos; as contas, o ponto de empate e as datas são cálculo do escritório sobre as regras, refeitos na mesma data. Esta análise não substitui o exame do caso concreto.
Bases legais: Lei nº 9.249/1995, arts. 3º, 15, caput e § 1º, II, a, e 20, III; Lei nº 7.689/1988, art. 3º, III; Lei Complementar nº 224/2025, art. 4º, § 4º, VII, e § 5º, I e II; Instrução Normativa RFB nº 2.305/2025, arts. 3º e 15; Decreto-Lei nº 1.598/1977, art. 12, §§ 4º e 5º; Lei nº 9.430/1996, arts. 3º, parágrafo único, e 26, § 1º; Instrução Normativa RFB nº 1.700/2017, art. 54, § 1º; Lei nº 10.637/2002, arts. 2º, 3º e 8º, II; Lei nº 10.833/2003, arts. 2º, 3º, II, VI, § 1º, III, e § 2º, II e III, e 10, II; Lei nº 9.715/1998, art. 8º, I; Lei nº 9.718/1998, art. 8º; Instrução Normativa RFB nº 2.121/2022, arts. 26, XII, 60, 160, I, 169, 176, § 1º, III e VII, e 178; Decreto nº 5.059/2004, art. 1º, § 1º (Decretos nº 12.875/2026 e 12.924/2026); EC nº 132/2023 (ADCT, arts. 125, 126, I e II, 127, 128, 129 e 130); Lei Complementar nº 214/2025, arts. 41, § 1º, 47, 180, 348, 378, 380 e 542.