

No Simples, o transporte interestadual e intermunicipal de cargas é tributado pelo Anexo III, deduzida a parcela do ISS e acrescida a do ICMS do Anexo I - sem passar pelo teste do Fator R. Transporte de passageiros entre municípios não pode optar pelo Simples, salvo exceções. E parte do ICMS continua fora do DAS.
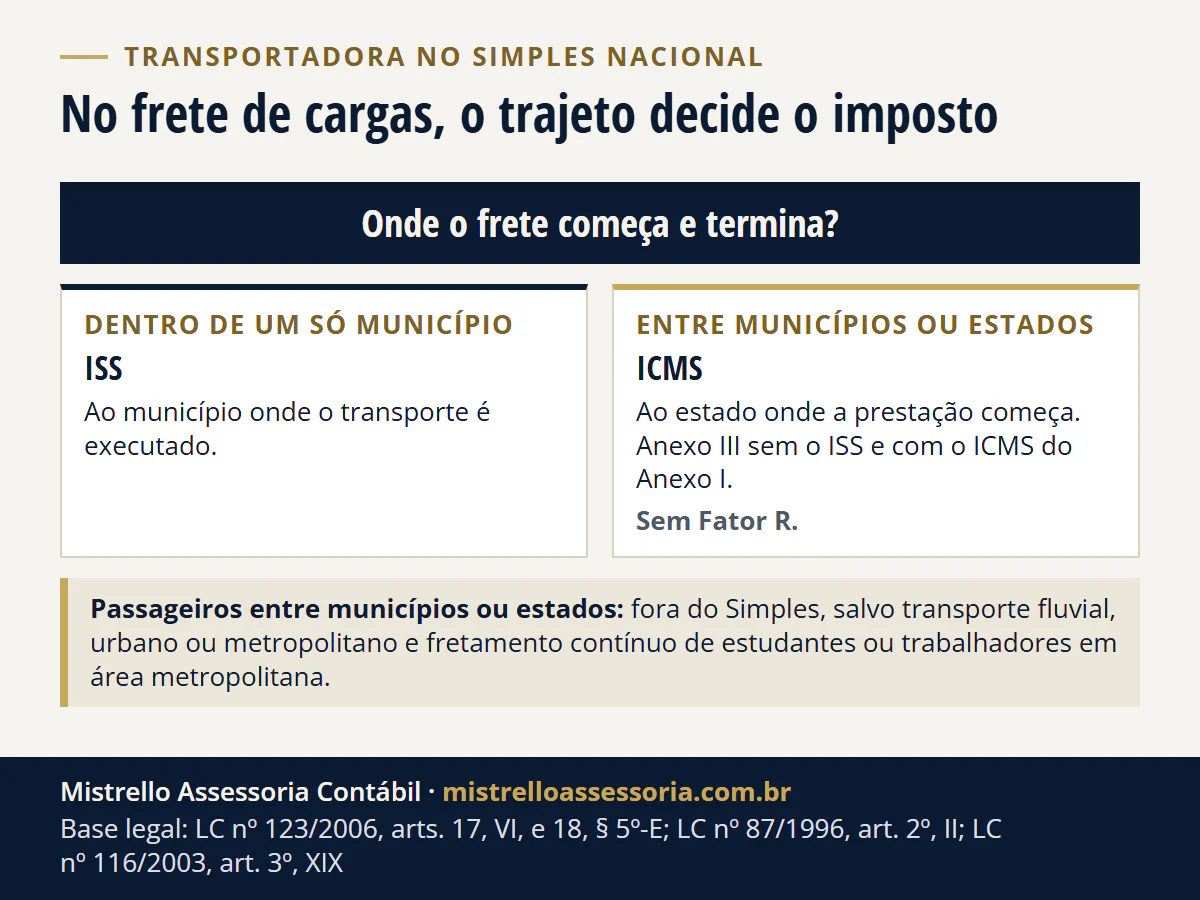
No Simples Nacional, o transporte de cargas entre municípios paga pelo Anexo III - mas com o ICMS no lugar do ISS, e sem passar pelo teste do Fator R. É uma regra própria, escrita para a atividade, e quem a trata como “serviço comum” erra em duas frentes: calcula o Fator R sem necessidade e segrega receita como se tudo fosse ISS. O trajeto de cada frete é o que decide o imposto. Separar a receita frete a frete, no Simples ou fora dele, é rotina da nossa contabilidade de transportadoras de carga.
A regra específica do frete
O art. 18, § 5º-E é direto: as atividades de prestação de serviços de comunicação e de transportes interestadual e intermunicipal de cargas são tributadas na forma do Anexo III, deduzida a parcela correspondente ao ISS e acrescida a parcela correspondente ao ICMS prevista no Anexo I.
Duas consequências que economizam discussão:
- O Fator R não entra. Ele existe para decidir entre os Anexos V e III onde a lei prevê essa alternância. Aqui o anexo vem por atribuição direta da lei.
- O frete não paga ISS. No transporte entre municípios, a parcela do ISS sai da tabela e entra a do ICMS.
ICMS ou ISS: quem decide é o trajeto
| Trajeto | Imposto | Base legal |
|---|---|---|
| Entre estados ou entre municípios | ICMS, ao estado onde a prestação começa | art. 2º, II |
| Dentro de um único município | ISS, ao município onde o transporte é executado | art. 3º, XIX, item 16 da lista |
Transportadora que faz entrega urbana e frete rodoviário na mesma empresa tem duas receitas distintas dentro do mesmo DAS, com tabelas diferentes. Jogar tudo numa linha só é o erro mais comum da apuração - e o mais fácil de a fiscalização enxergar, porque o CT-e diz o trajeto.
O frete internacional tem regra própria: a isenção de PIS e Cofins dele não reduz o DAS, e só a receita de exportação, com tomador no exterior e ingresso de divisas, sai sem esses percentuais. O detalhe, com a CBS de 2027, está em transporte internacional de cargas: PIS, Cofins e CBS.
Passageiros: a porta está fechada, com exceções
O art. 17, VI veda o Simples a quem presta serviço de transporte intermunicipal e interestadual de passageiros. As exceções são estas, e só estas:
- modalidade fluvial;
- serviço com características de transporte urbano ou metropolitano;
- fretamento contínuo em área metropolitana para transporte de estudantes ou trabalhadores.
Quem faz turismo rodoviário entre cidades, por exemplo, não cabe no Simples - e descobrir isso depois da opção significa exclusão com efeitos retroativos.
Fora do Simples: a opção dos 20%
Quem apura ICMS pelo regime normal tem uma alternativa que simplifica e, em muitas operações, reduz o imposto. O Convênio ICMS 106/1996 concede aos prestadores de serviço de transporte um crédito de 20% do valor do ICMS devido na prestação, opcional, em substituição ao sistema normal de tributação.
As condições estão no mesmo convênio e costumam decidir a escolha:
| Condição | O que significa |
|---|---|
| Opção, não obrigação | Compara-se com os créditos reais antes de decidir |
| Não pode aproveitar quaisquer outros créditos (§ 1º) | Combustível, pneus e manutenção deixam de gerar crédito |
| Alcança todos os estabelecimentos do contribuinte no País (§ 2º) | Não dá para optar em uma filial e não em outra |
| Não se aplica ao transporte aéreo (cláusula segunda) | Restrição de atividade |
A conta é simples de descrever: se os créditos reais das entradas superam 20% do ICMS devido, o sistema normal paga menos; se não superam, o crédito presumido ganha - e ainda dispensa a escrituração dos créditos. Frota própria com muito combustível costuma ficar do lado do sistema normal; operação com agregados e pouco insumo próprio costuma ficar do lado dos 20%.
Na frota própria, o peso está no diesel: o que os 20% tiram do crédito do combustível e o que muda com a CBS de 2027 estão em crédito de diesel na transportadora. Fora do Simples, a outra escolha é a do imposto federal, na conta de transportadora no Presumido ou no Real em 2027.
Um caso, com os números
Transportadora gaúcha, R$ 2,4 milhões de receita anual, 70% em fretes interestaduais e 30% em entregas urbanas.
| O que se faz | O que se evita |
|---|---|
| Segregar a receita: 70% na tabela do Anexo III com ICMS, 30% com ISS | Pagar ICMS sobre entrega municipal ou ISS sobre frete interestadual |
| Não calcular Fator R | Trabalho inútil e enquadramento errado por analogia |
| Apurar por fora o DIFAL das compras interestaduais de pneus e peças | Passivo silencioso, que só aparece na fiscalização |
| Monitorar o acumulado dos 12 meses contra o sublimite | Ser pego com o ICMS fora do DAS no meio do ano |
A quarta linha é a que muda de patamar: ao passar de R$ 3,6 milhões, a empresa continua no Simples para os tributos federais, mas o ICMS vai para o regime normal - e é aí que a opção pelo crédito presumido de 20% entra na mesa pela primeira vez.
O que muda com a Reforma
O regime de hoje não fica congelado até 2033. Para a transportadora do Simples, a transição tem quatro marcos, e o primeiro venceu em 30/10/2026:
| Quando | O que muda | Base |
|---|---|---|
| Até 30/10/2026 | Escolher se o IBS e a CBS de janeiro a junho de 2027 ficam dentro do DAS ou vão para o regime regular, com crédito integral para o cliente (prazo encerrado); a escolha feita pode ser cancelada de 03/11 a 20/12/2026 | Res. CGSN 186/2026, art. 2º |
| 01/01/2027 | PIS e Cofins deixam de existir e a CBS passa a valer | LC 214/2025, art. 542 |
| 01/01/2027 | Fim do regime de caixa no Simples: o DAS passa a incidir sobre a receita faturada no mês, recebida ou não | Res. CGSN 190/2026 |
| 2029 a 2032 | ICMS e ISS caem por etapas: as alíquotas passam a 9/10 em 2029, 8/10 em 2030, 7/10 em 2031 e 6/10 em 2032; em 2033, são extintos | ADCT, art. 128 |
O documento do frete também muda: a NT 2026.004, que leva os campos de IBS e CBS ao CT-e, entra em produção em 16/11/2026, pelo aviso do Encat de 15/10/2026 no portal do CT-e. O fim do regime de caixa pesa em quem fatura a prazo, porque o DAS vem antes do dinheiro, como mostra fim do regime de caixa no Simples em 2027. Com o fim do ICMS e do ISS, acaba também a dualidade que hoje obriga a segregar a receita por trajeto: o IBS será devido no destino, com crédito amplo. O calendário completo do setor, o crédito do embarcador e o do caminhoneiro autônomo estão em Reforma Tributária no transporte de cargas e passageiros.
A outra metade do custo da operação é a folha e o frete de terceiros, tratada em motorista autônomo: a conta do INSS. E o cliente do Lucro Real credita só 75% do PIS e da Cofins sobre o frete de transportadora do Simples - regra que a Receita está cobrando em 2026, como explicamos em aviso da Receita sobre crédito de PIS/Cofins. A calculadora do Simples Nacional dá a alíquota efetiva do Anexo III pela faixa, o ponto de partida da conta do frete. Para comparar regimes com os seus números, use o comparador Simples x Presumido e leia Simples, Presumido ou Real: como escolher.
Montar a apuração do frete com a segregação certa, o DIFAL de entrada e a decisão sobre o crédito presumido é o trabalho de contabilidade para transportadoras. Para revisar como a sua empresa apura hoje, fale com o escritório.
Bases legais: Lei Complementar nº 123/2006, art. 18, § 5º-E, art. 17, VI, e art. 13, § 1º, XIII; Lei Complementar nº 87/1996, art. 2º, II; Lei Complementar nº 116/2003, art. 3º, XIX, e item 16 da lista; Convênio ICMS nº 106/1996; ADCT, art. 128 (EC 132/2023); Lei Complementar nº 214/2025, arts. 47, § 9º, II, e 542; Resolução CGSN nº 186/2026, arts. 1º e 2º, na redação da Resolução CGSN nº 194/2026; Resolução CGSN nº 190/2026.