

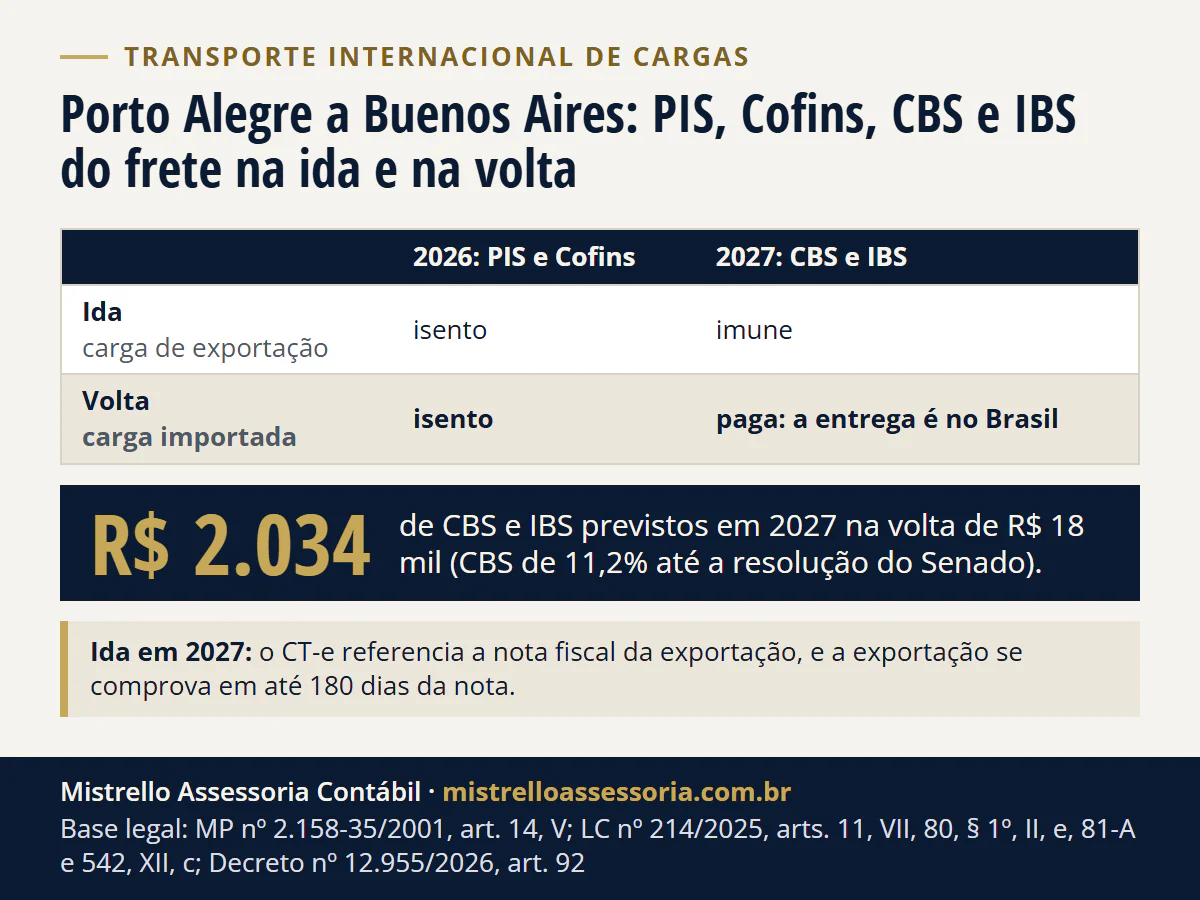
Em 2026, não. A receita do transporte internacional de cargas é isenta de PIS e Cofins na ida e na volta (MP 2.158-35/2001, art. 14, V, e § 1º). A isenção acaba em 1º/01/2027. Daí em diante, o frete ligado à exportação é imune à CBS e ao IBS; o de importação, entregue no Brasil, paga.
- R$ 0 de PIS e Cofins no frete internacional em 2026, na ida e na volta
- 01/01/2027 fim da isenção da MP 2.158-35 e começo da CBS
- R$ 2.034 de CBS e IBS previstos na volta de R$ 18 mil em 2027
O resumo, por sentido da viagem:
- Ida com carga de exportação: isenta em 2026, imune em 2027, desde que o CT-e referencie a nota fiscal da exportação.
- Volta com carga importada: isenta em 2026; em 2027, paga CBS e IBS, porque o local da operação é a entrega no Brasil.
- ICMS: não incide na ida; incide na volta, que é transporte iniciado no exterior.
- CPRB: a receita do transporte internacional de carga fica fora da base, nos dois sentidos.
O transporte internacional de cargas paga PIS e Cofins em 2026?
Não, nos dois sentidos. A MP 2.158-35 isenta da Cofins as receitas “do transporte internacional de cargas ou passageiros” (art. 14, V) e estende a isenção ao PIS (§ 1º), sem separar exportação de importação. A Receita acrescenta uma condição: a isenção vale quando o frete é contratado por pessoa residente ou domiciliada no País.
Essa condição está na consolidação das regras de PIS e Cofins (IN RFB 2.121/2022, art. 22, VI). Se quem contrata está no exterior e o pagamento traz divisas, o caminho é outro, com o mesmo resultado: não incidência sobre serviço prestado a residente no exterior (art. 20, II).
| Situação do frete | 2026: PIS e Cofins | Fundamento |
|---|---|---|
| Exportador ou importador no Brasil | isento, na ida e na volta | MP 2.158-35, art. 14, V, e § 1º; IN RFB 2.121, art. 22, VI |
| Empresa no exterior, com ingresso de divisas | não incidência | IN RFB 2.121, art. 20, II |
| Transporte para a Amazônia Ocidental ou área de livre comércio | a isenção não alcança | MP 2.158-35, art. 14, § 2º, I; IN RFB 2.121, art. 22, parágrafo único |
No Lucro Real, a venda isenta ou com não incidência não impede manter os créditos de PIS e Cofins das compras vinculadas a ela, como o diesel da viagem (IN RFB 2.121/2022, art. 172). A escolha entre os dois regimes está em transportadora no Presumido ou no Real.
O que muda em 2027 com a CBS e o IBS?
A isenção é revogada. A LC 214/2025 revoga, a partir de 1º/01/2027, os arts. 12 a 18 da MP 2.158-35, entre eles o art. 14 (LC 214/2025, art. 542, XII, c). No lugar do PIS e da Cofins entra a CBS, e o frete passa a ser tratado pelo sentido da carga.
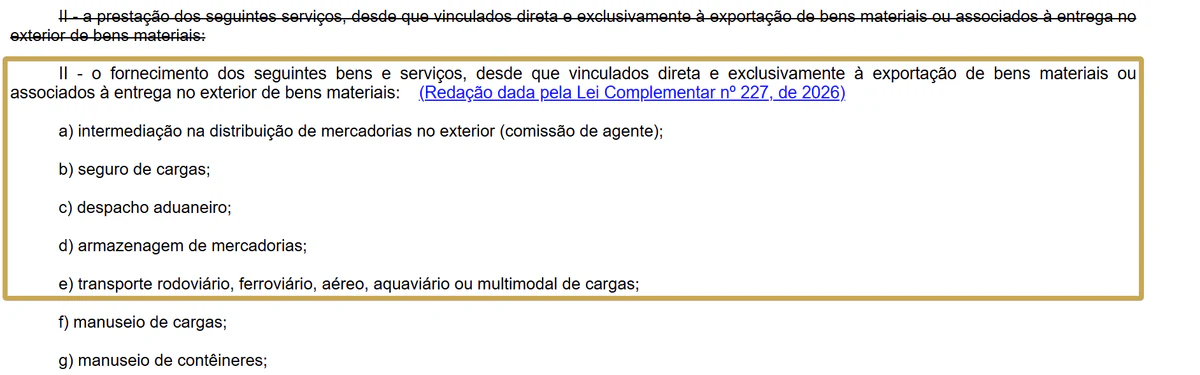
Na ida, o transporte rodoviário, ferroviário, aéreo, aquaviário ou multimodal de cargas “vinculado direta e exclusivamente à exportação de bens materiais” conta como exportação (LC 214/2025, art. 80, § 1º, II, e). Exportação é imune à CBS e ao IBS, com crédito das compras (art. 79).
| Tributo em 2027 | Ida (carga de exportação) | Volta (carga importada) | Base |
|---|---|---|---|
| PIS e Cofins | não são mais cobrados | não são mais cobrados | LC 214, art. 542 |
| CBS (previsão de 11,2%) e IBS de 0,1% | imunes, com o CT-e ligado à nota de exportação | pagam: o local da operação é a entrega no Brasil | LC 214, arts. 11, VII, 80 e 81-A |
| ICMS | não incide | incide, como em 2026 | LC 87, arts. 2º, § 1º, II, e 3º, II |
| CPRB | fora da base | fora da base | Lei 12.546, art. 9º, II, b |
| Simples Nacional | só a receita de exportação sai sem IBS e CBS | DAS normal | LC 123, art. 18, §§ 14 e 14-A |
Por que o frete de importação paga CBS se é internacional?
Porque, para a CBS, o que vale é onde a carga é entregue. No transporte de carga, o local da operação é “o local da entrega ou disponibilização do bem ao destinatário constante no documento fiscal” (LC 214/2025, art. 11, VII). Na volta de Buenos Aires, a entrega é em Porto Alegre/RS.
Exportação de serviço exige fornecimento a residente no exterior e consumo no exterior, e só há consumo no exterior quando o local da operação não é no País (art. 80, caput e § 1º-A, I). Entrega no Brasil é consumo no Brasil, mesmo que quem pague o frete seja o vendedor argentino.
O mesmo vale no regulamento da CBS (Decreto 12.955/2026, arts. 12, VII, e 92, § 1º, I). Ler “o transporte internacional é imune” sem o resto do art. 80 leva ao erro: a imunidade é do frete ligado à exportação.
Na volta, o importador no regime regular, que toma o frete, apropria a CBS e o IBS como crédito (LC 214, art. 47).
E o ICMS do frete internacional no RS?
Na ida, não incide: o ICMS não alcança as prestações que destinem ao exterior mercadorias ou serviços (LC 87/1996, art. 3º, II). A não incidência depende de o transporte estar amarrado à exportação, como explicamos em ICMS do frete: qual estado recebe.
Na volta, incide: a LC 87 alcança o serviço “cuja prestação se tenha iniciado no exterior” (art. 2º, § 1º, II). No RS, a alíquota interna dos serviços de transporte é de 12% (RICMS-RS, Livro I, art. 28, II). Quem recolhe e como se documenta depende do contrato e do destinatário: é conta para fazer caso a caso.
Transportadora do Simples ou na CPRB: o que muda?
No Simples, a isenção da MP 2.158-35 não reduz o DAS. A optante não usa incentivo fiscal, e o Simples ignora alteração de base ou de alíquota que não esteja na própria LC 123 (LC 123/2006, art. 24, § 1º).
Só a receita de exportação é segregada e sai sem os percentuais de PIS e Cofins (art. 18, § 4º-A, IV, e § 14). E exportação de serviço, no Simples, é a prestação a pessoa residente ou domiciliada no exterior, com ingresso de divisas (Res. CGSN 140/2018, art. 25, § 4º).
A partir de 2027, a receita de exportação sai sem IBS e CBS no DAS (LC 123, art. 18, § 14-A). O enquadramento da transportadora está em transportadora no Simples: Anexo III com ICMS.
Na CPRB, a regra é expressa: “exclui-se da base de cálculo” a receita bruta “decorrente de transporte internacional de carga” (Lei 12.546/2011, art. 9º, II, b), nos dois sentidos.
Na transição, a empresa paga 60% da alíquota da CPRB mais 50% da contribuição sobre a folha em 2026, e 40% mais 75% em 2027 (art. 9º-A, II e III). A conta está em desoneração da folha em 2027.
Quanto sai uma viagem de Porto Alegre a Buenos Aires de R$ 18 mil?
Exemplo hipotético. Transportadora de Porto Alegre/RS no Lucro Presumido, sem CPRB. Uma viagem de R$ 18.000 a Buenos Aires com carga de um exportador gaúcho e a volta de R$ 18.000 com carga de um importador de Porto Alegre.
Os dois fretes são contratados e pagos no Brasil. O valor do frete não inclui CBS, IBS nem ICMS, que ficam fora da base (LC 214, art. 12, § 2º, I e V).
| Por perna | 2026 | 2027 (previsão) |
|---|---|---|
| Ida: PIS e Cofins (3,65% no Presumido; sem a isenção, R$ 657,00) | R$ 0 (isento) | não são mais cobrados |
| Ida: CBS e IBS | R$ 0 (imune) | R$ 0 (imune, com o CT-e ligado à nota de exportação) |
| Volta: PIS e Cofins (sem a isenção, R$ 657,00) | R$ 0 (isento) | não são mais cobrados |
| Volta: CBS (0,9% em 2026; 11,2% previstos em 2027) | dispensada no ano de teste | R$ 2.016,00 |
| Volta: IBS (0,1% nos dois anos) | dispensado no ano de teste | R$ 18,00 |
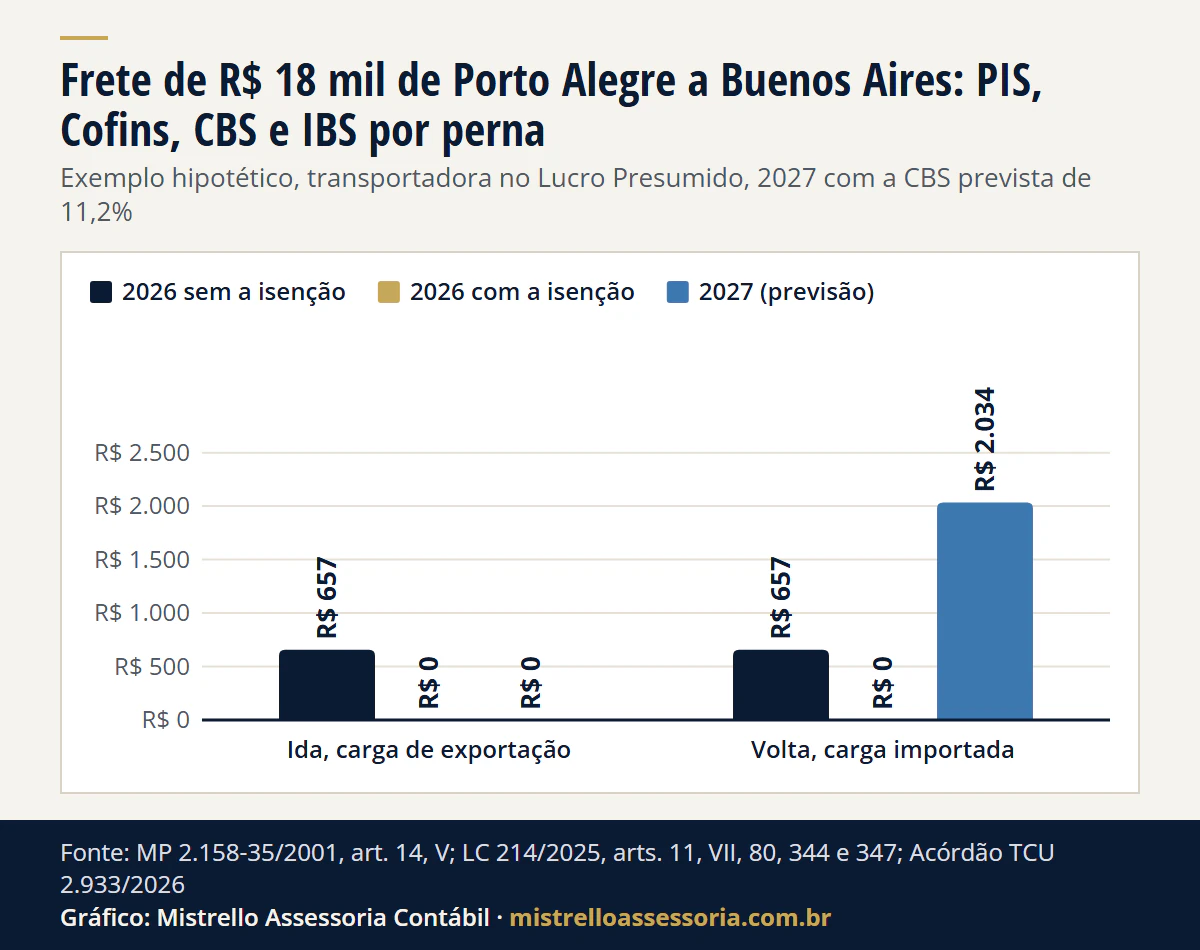
| PIS, Cofins, CBS e IBS na viagem completa | R$ 0 | R$ 2.034,00 |
Ver os dados do gráfico
| Perna da viagem | 2026 sem a isenção | 2026 com a isenção | 2027 (previsão) |
|---|---|---|---|
| Ida, carga de exportação | R$ 657 | R$ 0 | R$ 0 |
| Volta, carga importada | R$ 657 | R$ 0 | R$ 2.034 |
A conta: R$ 18.000 × 11,2% = R$ 2.016,00 de CBS e R$ 18.000 × 0,1% = R$ 18,00 de IBS, na volta. Em 2026, a CBS de 0,9% e o IBS de 0,1% do ano de teste têm o recolhimento dispensado para quem cumpre as obrigações acessórias (LC 214/2025, art. 348, § 1º).
Três variações da mesma viagem:
- Lucro Real: a isenção de 2026 evita 9,25% por perna, R$ 1.665,00, ou R$ 3.330,00 na viagem.
- Com CPRB: nenhuma das pernas entra na base. Sem a exclusão, 0,9% em 2026 (60% de 1,5%, Lei 12.546, arts. 8º, IX, e 8º-A) daria R$ 162,00 por perna.
- Sem o vínculo do CT-e: em 2027, a ida deixa de contar como exportação e paga CBS e IBS, R$ 2.034,00 na previsão; a CBS e o IBS saem com juros e multa de mora de quem não comprovou o vínculo, como responsável.
O ICMS da volta fica fora da conta, porque a forma de recolher depende do contrato. Para comparar o regime com os números da sua empresa, a primeira conta sai no comparador Simples x Presumido.
Que documentos provam o frete de exportação em 2027?
Três passos, em ordem. Primeiro, o CT-e do frete referencia o documento fiscal da exportação do bem (Decreto 12.955/2026, art. 92, § 3º). Depois, a exportação é comprovada pelo registro no documento fiscal, quando a declaração de exportação é processada no Siscomex (art. 96).
Por fim, o prazo: 180 dias da emissão da nota (LC 214/2025, art. 81-A). Sem a comprovação, o exportador paga a CBS e o IBS, inclusive os do frete.
Quem não exporta ou não comprova o vínculo do frete à exportação recolhe a CBS e o IBS com juros e multa de mora, como responsável (Decreto 12.955, art. 92, § 4º; LC 214, art. 80, § 4º).
- No CT-e: a chave da nota fiscal de exportação do embarcador.
- No arquivo da viagem: a nota de exportação e o registro da declaração no Siscomex.
- No controle: a data de emissão da nota, para acompanhar os 180 dias.
O que muda na emissão do CT-e e o resto da reforma no setor estão em Reforma Tributária no transporte de cargas e passageiros. Regras conferidas na fonte oficial em 18/11/2026.
Como trabalhamos
Separamos o frete por viagem e por sentido, conferimos quem contratou e onde a carga foi entregue, apuramos o PIS e a Cofins de 2026, a CPRB e o ICMS e preparamos a CBS de 2027 com o vínculo do CT-e à nota de exportação.
É parte da contabilidade fiscal, da contabilidade para transportadoras e da contabilidade para empresas com receita do exterior, do escritório em Porto Alegre/RS, com atendimento online em todo o Brasil.
Fontes e legislação
- Planalto: MP 2.158-35/2001, art. 14; LC 214/2025, arts. 11, 12, 79, 80, 81-A, 344, 347, 348 e 542; Decreto 12.955/2026, arts. 12, 92 e 96; LC 87/1996, arts. 2º e 3º; LC 123/2006, arts. 18 e 24; Lei 12.546/2011, arts. 9º e 9º-A.
- Receita Federal: IN RFB 2.121/2022, arts. 20 e 22; Resolução CGSN 140/2018, art. 25.
- Receita Estadual do RS: RICMS-RS (Decreto 37.699/1997), Livro I, art. 28, II.
O exemplo usa valores hipotéticos; as contas são do escritório sobre as regras conferidas em 18/11/2026, e a CBS de 2027 é previsão até a resolução do Senado. Esta análise não substitui o exame do caso concreto.
Bases legais deste artigo
- Medida Provisória nº 2.158-35/2001, art. 14, V, e §§ 1º e 2º, I
- Instrução Normativa RFB nº 2.121/2022, arts. 20, II, 22, VI e parágrafo único, e 172
- Lei Complementar nº 214/2025, arts. 11, VII, 12, § 2º, I e V, 47, 79, 80, caput, § 1º, II, e, § 1º-A, I, e § 4º, 81-A, 344, 347, 348, § 1º, 349, § 1º, II, 353, § 2º, e 542, XII, c (redação da LC nº 227/2026)
- Decreto nº 12.955/2026, arts. 12, VII, 92, §§ 1º a 4º, e 96, caput e § 2º
- Lei Complementar nº 87/1996, arts. 2º, § 1º, II, e 3º, II
- RICMS-RS (Decreto nº 37.699/1997), Livro I, art. 28, II
- Lei Complementar nº 123/2006, arts. 18, § 4º-A, IV, §§ 14 e 14-A, e 24, caput e § 1º
- Resolução CGSN nº 140/2018, art. 25, § 4º
- Lei nº 12.546/2011, arts. 8º, IX, 8º-A, 9º, II, b, e 9º-A, II e III