

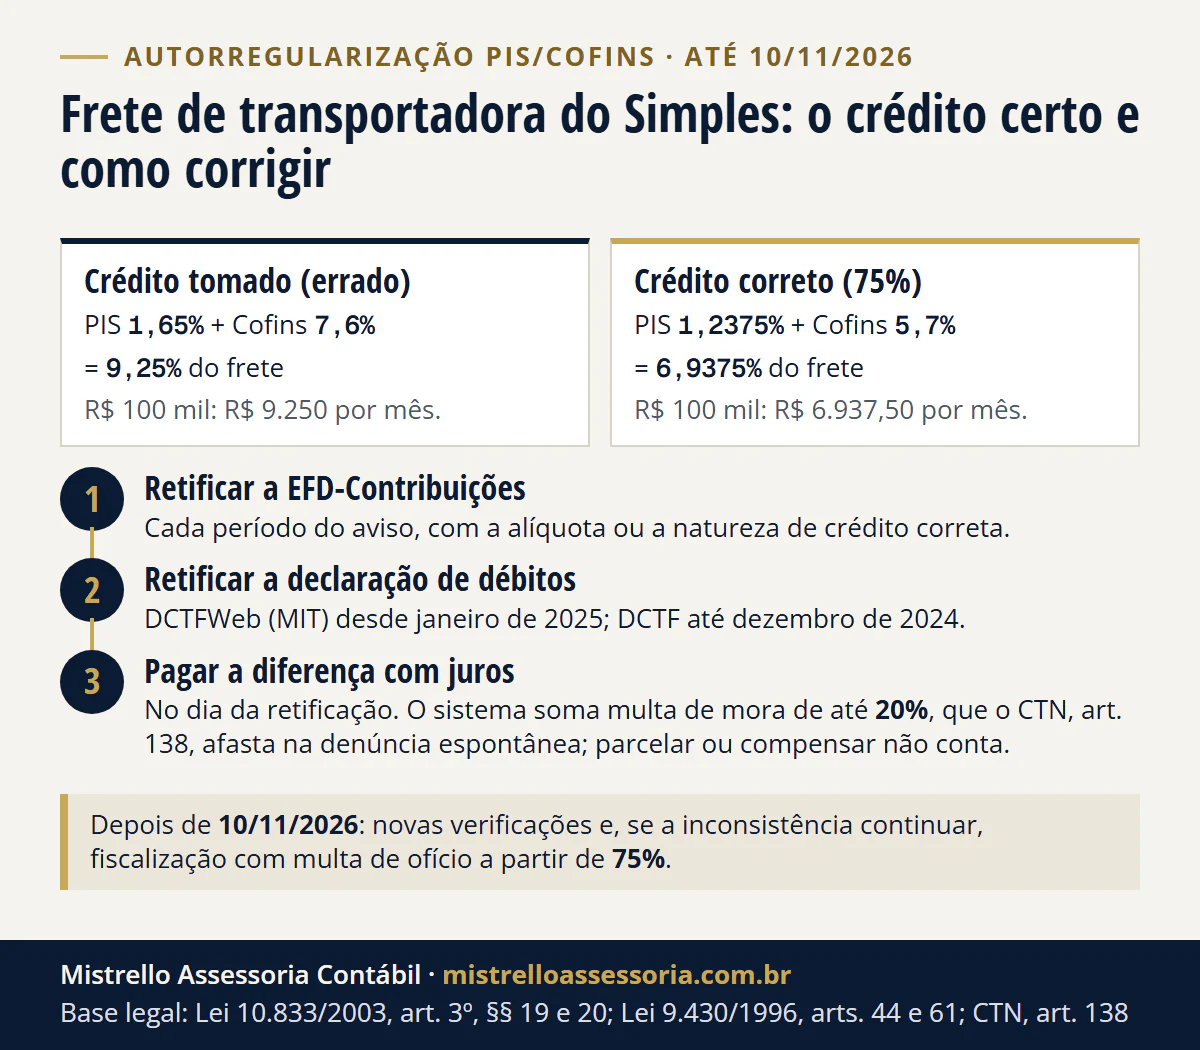
A Receita avisou empresas sobre R$ 1,3 bilhão em créditos de PIS/Cofins tomados a mais e dá até 10/11/2026 (prazo sem prorrogação) para corrigir sem fiscalização. Alvos: frete de transportadora do Simples creditado a 9,25% em vez de 6,9375% e crédito de insumo, depreciação ou 'outros' em empresa que só revende.
A Receita Federal enviou avisos a empresas do regime não cumulativo - em regra, as do Lucro Real - sobre R$ 1,3 bilhão em créditos de PIS/Pasep e Cofins tomados a mais, e dá até 10 de novembro de 2026 para corrigir antes de abrir fiscalização. Os dois alvos desta edição são concretos: o frete pago a transportadora do Simples, creditado a 9,25% quando a lei manda 6,9375% (75% das alíquotas), e o crédito de insumo, de depreciação ou de “outras operações” tomado por empresa que só revende mercadoria - que, pela lei, credita apenas o que compra para revender. Corrigir é retificar a EFD-Contribuições e pagar a diferença com juros, com multa de mora de no máximo 20% nos cálculos da Receita (que o CTN, art. 138, afasta na denúncia espontânea); não corrigir é esperar a fiscalização, com multa de ofício a partir de 75%. Este artigo explica cada inconsistência, a conta da diferença e o passo a passo.
O prazo termina na terça-feira, 10 de novembro de 2026, e não foi prorrogado. Conferimos em 29/10/2026: a notícia da Receita segue com a mesma data, sem atualização, e não saiu comunicado posterior sobre a ação. O que fazer antes de 10/11:
- Abrir o aviso na caixa postal do e-CAC e anotar os períodos e as diferenças apontadas.
- Retificar a EFD-Contribuições de cada período, com a alíquota ou a natureza de crédito correta.
- Retificar a declaração de débitos do mesmo período: a DCTFWeb, pelo MIT, para fatos geradores desde janeiro de 2025; a DCTF, para os períodos até dezembro de 2024.
- Pagar a diferença com juros pela Selic, no mesmo dia em que transmitir a declaração de débitos retificadora. Os sistemas da Receita ainda somam multa de mora de até 20%, que o CTN, art. 138, afasta na denúncia espontânea; parcelar ou compensar não conta como pagamento para esse efeito.
Quem não recebeu aviso, mas tomou crédito nessas situações, pode corrigir do mesmo jeito: o manual da ação admite a regularização espontânea.
O que a Receita está cobrando
A ação faz parte do plano anual de fiscalização de 2026 e foi anunciada em 15/09/2026. Os avisos chegaram pelos Correios e pela caixa postal do e-CAC - para contribuintes com acompanhamento diferenciado, pelo e-Mac.
O Manual de Orientação Tributária da ação (versão de julho de 2024, ainda indicado na notícia de 2026) descreve quatro situações selecionadas:
| Situação | O que a Receita encontrou na EFD-Contribuições |
|---|---|
| Frete de transportadora do Simples | Crédito calculado com 1,65% e 7,6%, em vez de 75% dessas alíquotas |
| Insumos na revenda | Empresa comercial usando naturezas de crédito de insumo (02, 03), de imobilizado pela depreciação (09) ou pelo valor de aquisição (10) ou “outras operações” (13) |
| Crédito no Bloco M sem lastro | Créditos informados nos registros de apuração, em especial como “outros”, sem os registros analíticos correspondentes |
| Próprio contribuinte como participante | Operações em que a empresa aparece como fornecedora de si mesma, gerando crédito |
As duas primeiras são as prioritárias desta edição. Na anterior, R$ 900 milhões foram regularizados sem multa de ofício; para quem não aproveitou, a Receita programou fiscalizações com lançamento previsto de R$ 1,8 bilhão. Os créditos da não cumulatividade, que aparecem nesses avisos, são parte da rotina contábil e fiscal de toda empresa do Lucro Real.
Frete de transportadora do Simples: 75% da alíquota
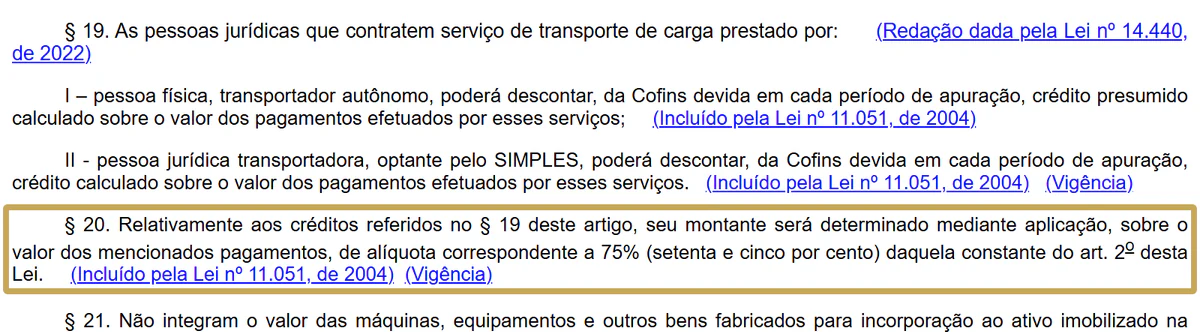
Quando a empresa contrata transporte de carga de pessoa jurídica optante do Simples - ou de transportador autônomo pessoa física -, o crédito não é o cheio. A lei manda calcular o crédito sobre o valor pago com 75% das alíquotas básicas, regra estendida ao PIS pelo art. 15, II: 1,2375% de PIS e 5,7% de Cofins, em vez de 1,65% e 7,6%. Na EFD-Contribuições, é a natureza de crédito 14.
Para empresas que não são transportadoras, como a indústria do exemplo abaixo, a regra vale desde a redação dada ao § 19 pela Lei 14.440/2022, parte vetada e depois promulgada, publicada no DOU de 22/12/2022. Antes disso, o § 19 alcançava só a transportadora que subcontratava o frete. Se o aviso apontar meses anteriores a essa data, confira antes de recolher.
Exemplo anonimizado: uma indústria de Caxias do Sul paga R$ 100 mil por mês de frete a transportadoras do Simples.
| Contribuição | Crédito tomado (errado) | Crédito correto |
|---|---|---|
| PIS | 1,65% = R$ 1.650 | 1,2375% = R$ 1.237,50 |
| Cofins | 7,6% = R$ 7.600 | 5,7% = R$ 5.700 |
| Total por mês | R$ 9.250 | R$ 6.937,50 |
| Diferença | R$ 2.312,50 por mês |
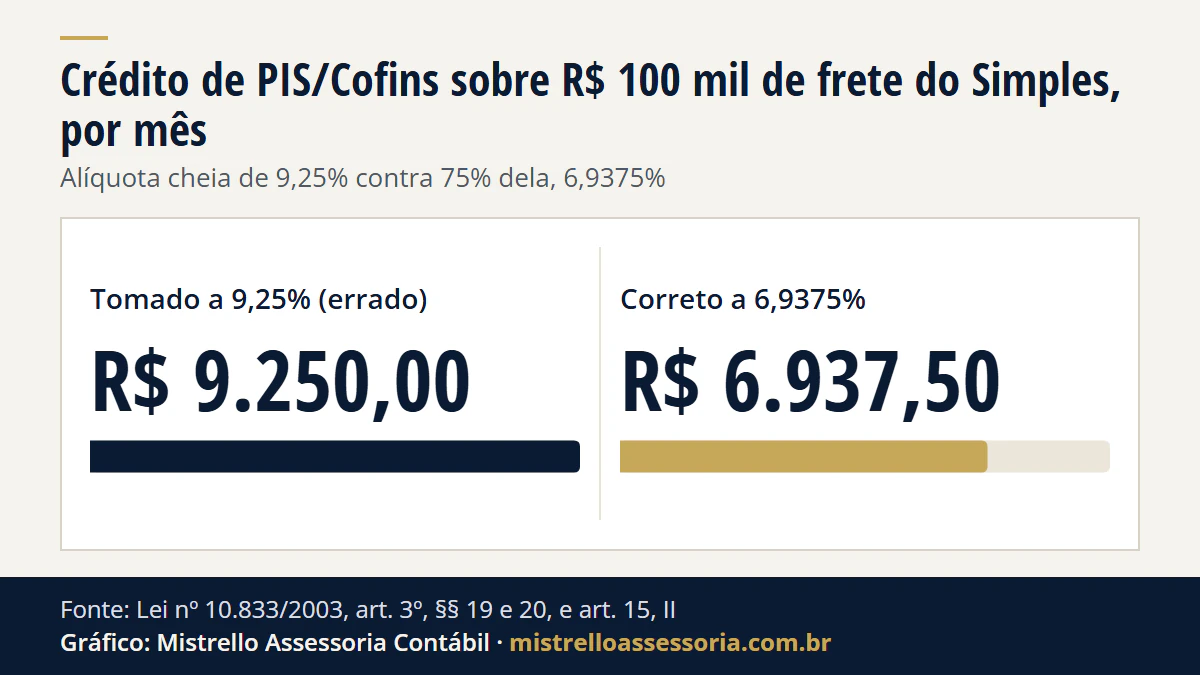
Ver os dados do gráfico
| Crédito | Crédito por mês |
|---|---|
| Tomado a 9,25% (errado) | R$ 9.250,00 |
| Correto a 6,9375% | R$ 6.937,50 |
Em doze meses, são R$ 27.750 de contribuição a recolher, mais multa de mora e juros. O ponto de atenção é a data: vale a situação do transportador na data da operação, que se confere na consulta de optantes do Portal do Simples Nacional (“Mais informações” mostra os períodos anteriores). Transportadora que saiu ou entrou no Simples no meio do ano muda o crédito no meio do ano.
Insumo na revenda: comércio credita o que revende
A lei separa duas bases de crédito: bens adquiridos para revenda (inciso I) e bens e serviços utilizados como insumo na produção de bens ou na prestação de serviços (inciso II), com a mesma estrutura no art. 3º da Lei 10.637/2002, para o PIS. A empresa que só revende está no inciso I: não tem “insumo” a creditar. É a leitura do Parecer Normativo Cosit nº 5/2018 (§§ 40 a 44 e 168), acompanhada por decisões do CARF e do STJ citadas no manual.
O manual aponta o que a Receita procura nas empresas que atuam exclusiva ou preponderantemente na revenda:
- Naturezas 02 e 03 (insumos): crédito sobre bens ou serviços tratados como insumo, que a empresa comercial não tem.
- Naturezas 09 e 10 (imobilizado): crédito de máquinas e equipamentos, pela depreciação (09) ou pelo valor de aquisição (10). Para a empresa comercial, a lei admite só o crédito sobre edificações e benfeitorias em imóveis usados na atividade; o de máquinas (inciso VI) é da produção, da prestação de serviços e da locação a terceiros.
- Natureza 13 (outras operações): crédito no registro F100 cuja descrição aponta insumo ou não identifica a operação, ou natureza 13 lançada em outro registro. O manual tira dessa lista só o frete na compra de mercadoria para revenda escriturado no registro D100.
Como regularizar até 10 de novembro
-
Leia o aviso no e-CAC. Ele traz, mês a mês e por registro, o crédito apurado, o crédito que a Receita calculou e a diferença; no caso do frete, lista até os CNPJs dos transportadores do Simples.
-
Retifique a EFD-Contribuições dos períodos apontados, com as alíquotas ou naturezas corretas.
-
Retifique a declaração de débitos do mesmo período, para refletir o novo saldo a pagar: a DCTFWeb, pelo Módulo de Inclusão de Tributos (MIT), para fatos geradores desde janeiro de 2025 (IN RFB 2.237/2024); a DCTF, para os períodos até dezembro de 2024.
-
Pague a diferença nos códigos de receita próprios, com os acréscimos de mora: juros pela Selic e multa de mora de 0,33% ao dia, limitada a 20% (art. 61), que o CTN afasta na denúncia espontânea. A conta de cada mês pode ser simulada na calculadora de DARF em atraso.
O art. 138 do CTN, na redação da LC 236/2026, diz que a denúncia espontânea, com o pagamento do tributo e dos juros, exclui a responsabilidade inclusive quanto à multa de mora. Aqui a diferença nunca foi declarada, porque o débito saiu reduzido pelo crédito a mais. Os sistemas da Receita, porém, seguem calculando a multa de mora: pague pelo que o sistema calcular e guarde o comprovante; a devolução depende de pedido. Três cuidados: parcelar não conta como denúncia espontânea (STJ, Tema 101), compensar também não (Súmula CARF 203), e tributo declarado e pago com atraso fica de fora (Súmula 360 do STJ). Por isso a ordem importa: retificar a DCTFWeb e deixar o pagamento para depois pode tirar o benefício. Pague no mesmo dia da transmissão. Detalhes em DARF em atraso: como calcular multa e juros e em LC 236/2026: multa tributária limitada a 75%.
-
Não é preciso ir à Receita, enviar comprovante nem responder ao aviso: as retificações e os pagamentos são validados pelos sistemas.
Quem deixar para depois do prazo passa a correr o risco da fiscalização: a Receita faz novas verificações e abre procedimento onde a inconsistência continuar, com lançamento do valor e multa de ofício de 75% (art. 44, I) - a diferença entre a multa de mora de no máximo 20% e a de ofício é o que a ação oferece. A correção espontânea continua possível até a empresa ser cientificada do primeiro ato escrito do procedimento fiscal, que exclui a espontaneidade (Decreto 70.235/1972, art. 7º), mas sem a segurança do prazo da ação. O manual da ação lembra ainda a multa de 5% sobre o valor das operações informadas incorretamente na escrituração, limitada a 1% da receita bruta do período (Lei 8.218/1991, art. 12, II), que a correção espontânea também evita. O que fazer se o prazo passar, com as reduções da multa de ofício e a conta de esperar o auto, está em Perdi o prazo do PIS/Cofins de 10/11: e agora?.
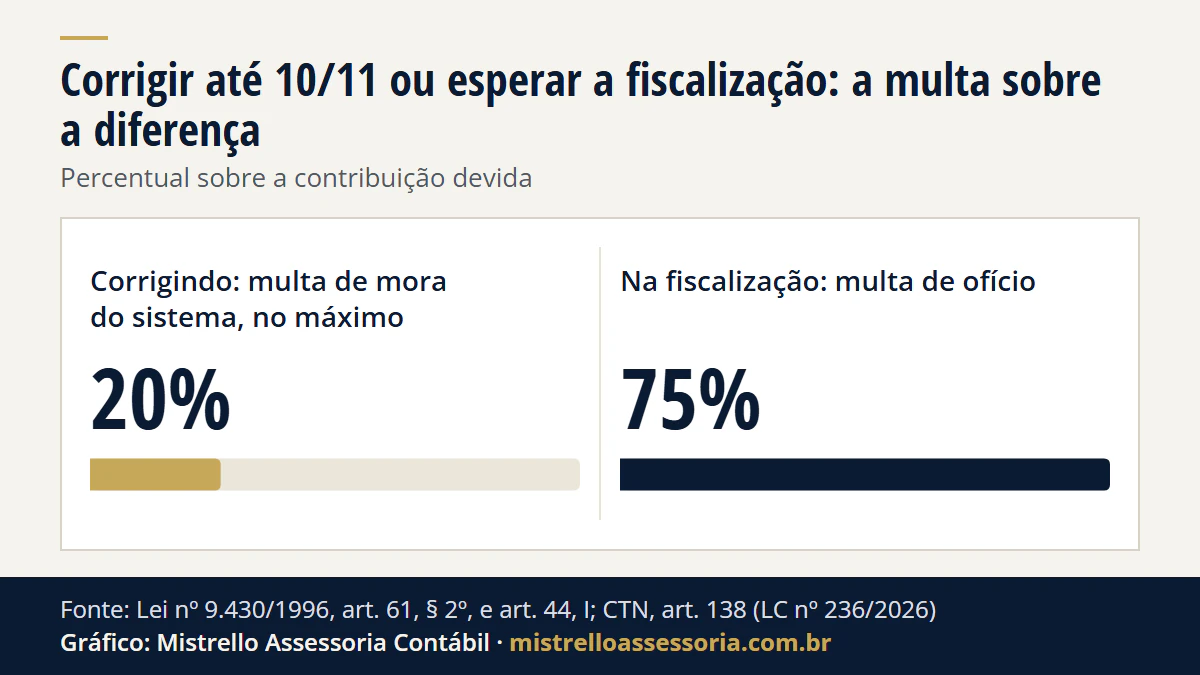
Ver os dados do gráfico
| Item | Multa |
|---|---|
| Corrigindo: multa de mora do sistema, no máximo | 20% |
| Na fiscalização: multa de ofício | 75% |
Como conduzimos esses avisos
O trabalho começa por ler o aviso e separar o que é erro de alíquota ou de natureza do que é crédito legítimo mal escriturado - nem todo aviso significa imposto a pagar. Depois vem a retificação, a declaração de débitos e o recolhimento, dentro do prazo - o mesmo trabalho da nossa contabilidade e fiscal mensal, que confere a natureza de cada crédito antes de a EFD-Contribuições sair. Se a sua empresa também é indústria, vale olhar os créditos que ficaram de fora, não só os que sobraram: veja créditos de PIS, Cofins e ICMS na indústria. Para tratar o seu aviso, fale com a equipe.
Bases legais: Lei nº 10.833/2003, art. 3º, I, II, VI, VII e §§ 19 e 20, e art. 15, II; Lei nº 14.440/2022, art. 18 (parte vetada promulgada, DOU de 22/12/2022); Lei nº 10.637/2002, art. 3º, I e II; Parecer Normativo Cosit nº 5/2018, §§ 40 a 44 e 168; CTN, art. 138 (redação da LC nº 236/2026); Lei nº 9.430/1996, arts. 44 e 61; Decreto nº 70.235/1972, art. 7º, I e § 1º; Lei nº 8.218/1991, art. 12, II; IN RFB nº 2.237/2024, arts. 1º e 9º.