

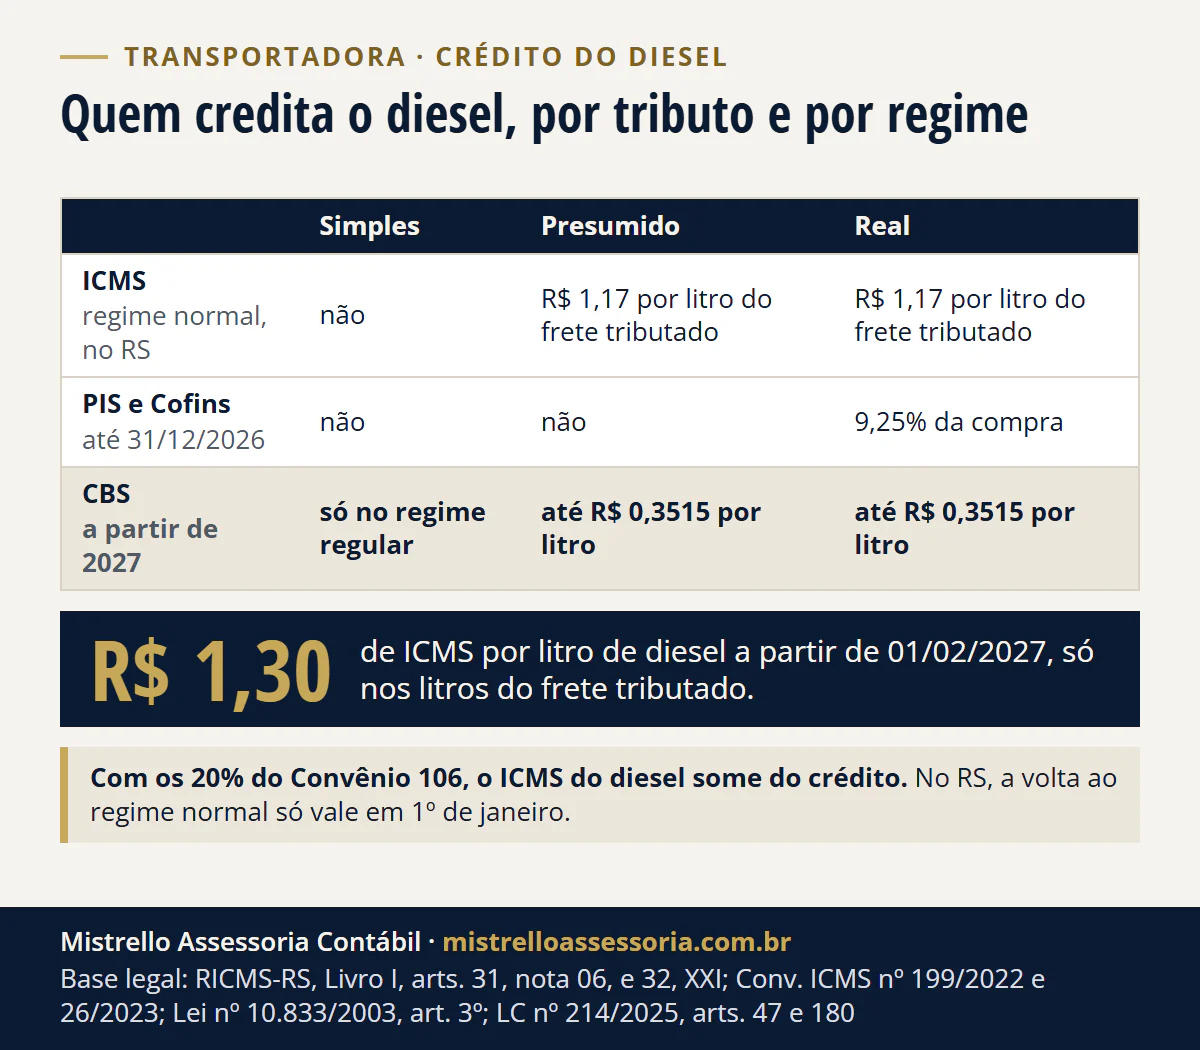
Sim, mas o crédito muda com o tributo e o regime. No ICMS, a transportadora do regime normal credita o imposto do diesel, R$ 1,17 por litro em 2026, só nos litros usados em frete tributado devido ao RS (RICMS-RS, art. 31, notas 05 e 06). No PIS e na Cofins, só o Lucro Real credita.
- R$ 1,17 de ICMS por litro em 2026, só no frete tributado
- R$ 0,3515 teto da CBS por litro de diesel em 2027
Em 2027, o PIS e a Cofins acabam, e a CBS do diesel, de até R$ 0,3515 por litro (Portaria MF 3.074/2026), vira crédito também no Lucro Presumido, pelo valor que vem na nota (LC 214/2025, arts. 47 e 180). Quem optou pelos 20% do Convênio 106 não credita o ICMS do diesel.
Transportadora pode tomar crédito de diesel?
Depende do tributo: ICMS no regime normal, PIS e Cofins só no Real, CBS no Presumido e no Real a partir de 2027.
| Tributo | Simples Nacional | Lucro Presumido | Lucro Real |
|---|---|---|---|
| ICMS em 2026 | não credita (LC 123/2006, art. 23) | R$ 1,17 por litro usado em frete tributado no RS, fora dos 20% | igual ao Presumido |
| ICMS em 2027 | não credita | igual, com R$ 1,30 por litro a partir de 01/02/2027 | igual ao Presumido |
| PIS e Cofins em 2026 | não credita | não credita (Lei 10.833/2003, art. 10, II) | 9,25% do valor da compra |
| CBS em 2027 | só se apurar IBS e CBS pelo regime regular | o valor da nota, até R$ 0,3515 por litro | igual ao Presumido |
| Saldo de PIS e Cofins em 31/12/2026 | não há | não há | segue valendo e paga a CBS |
O regime do ICMS e o do imposto de renda são escolhas separadas: a transportadora do Presumido e a do Real apuram o ICMS do mesmo jeito. Já o Simples não aproveita crédito dos tributos que paga no DAS (LC 123/2006, art. 23).
Como funciona o crédito de ICMS do diesel no RS?
Desde maio de 2023, o ICMS do diesel é cobrado uma vez só, na refinaria ou no importador, por litro. Em 2026, são R$ 1,17 por litro; a partir de 01/02/2027, R$ 1,30 (Convênio ICMS 199/2022, cláusula sétima). O valor é o mesmo em qualquer posto e em qualquer preço.
Os Estados reconhecem o crédito desse imposto nas compras de óleo diesel B usado como insumo, nos termos da Lei Kandir (Convênio ICMS 26/2023, cláusula primeira). A lei dá crédito do imposto cobrado na entrada, mas veda quando a prestação seguinte é isenta ou não tributada (LC 87/1996, art. 20).
O RS põe o limite em litros: o crédito vai até a alíquota por litro vezes a quantidade de litros usados em operações e prestações tributadas cujo imposto seja devido ao RS, ou destinadas ao exterior (RICMS-RS, Livro I, art. 31, I, a, nota 06). Diesel de frete isento não entra na conta.
E há um frete isento grande no RS: o transporte intermunicipal de cargas que começa e termina no Estado, prestado a contribuinte inscrito no CGC/TE, é isento de 01/01/2020 a 31/12/2026 (RICMS-RS, art. 10, IX).
A autorização vem do Convênio ICMS 4/2004, que o Convênio ICMS 131/2026, publicado em 29/10/2026, prorroga até 31/12/2028, com vigência a partir da ratificação nacional. Em 18/11/2026, a ratificação ainda não tinha saído, e o RS ainda não tinha mudado por decreto a data do art. 10, IX: sem esse decreto, a isenção acaba em 31/12/2026.
| Frete que sai do RS | ICMS da prestação | O diesel dá crédito? |
|---|---|---|
| Para MG, PR, RJ, SC e SP | 12% (RICMS-RS, art. 26, I) | sim, pelos litros da viagem |
| Para os demais estados | 7% (art. 26, II) | sim, pelos litros da viagem |
| Dentro do RS, para empresa inscrita | isento até 31/12/2026 (art. 10, IX) | não |
| Dentro do RS, para quem não é contribuinte | tributado | sim, pelos litros da viagem |
Na prática, o crédito pede um controle de litros por viagem, ligado ao CT-e: quilômetros, consumo do caminhão e tipo de frete. Quem credita todo o diesel do mês, sem separar os fretes isentos, credita a mais. Se o RS não levar a isenção para 2027, esses fretes passam a ser tributados e o diesel deles passa a contar.
Convênio 106: os 20% presumidos tiram o crédito do diesel?
Tiram. O transportador pode trocar o sistema normal por um crédito de 20% do ICMS devido na prestação, mas quem opta “não poderá aproveitar quaisquer outros créditos” (Convênio ICMS 106/1996, cláusula primeira), o que inclui o do diesel.
A conta de bolso: o regime normal ganha quando os créditos dele, a começar pelo do diesel nos fretes tributados, passam de 20% do ICMS devido. A explicação da opção e do Estado que recebe o imposto do frete está em ICMS do frete: qual estado recebe e em transportadora no Simples: Anexo III com ICMS.
Quanto vale o crédito de PIS e Cofins do diesel no Lucro Real em 2026?
9,25% do valor da compra: 1,65% de PIS e 7,6% de Cofins. A lei dá crédito sobre bens usados como insumo na prestação de serviços, “inclusive combustíveis e lubrificantes” (Lei 10.833/2003, art. 3º, II), com a regra espelhada para o PIS na Lei 10.637/2002.
O PIS e a Cofins do diesel são cobrados na refinaria e no importador. A regra geral veda crédito de compra não sujeita ao pagamento (art. 3º, § 2º, II), mas a Receita afasta a vedação para o diesel usado como insumo, “desde que em alguma etapa anterior” tenha havido o pagamento (IN RFB 2.121/2022, arts. 176 e 178).
A Receita já respondeu o mesmo a uma transportadora rodoviária de cargas (SC Cosit 496/2017). A mesma lei tira da base do crédito “o ICMS que tenha incidido sobre a operação de aquisição” (art. 3º, § 2º, III). Por cautela, o exemplo abaixo calcula o crédito sobre o preço sem os R$ 1,17 do ICMS.
A escolha entre o Presumido e o Real, com a conta do diesel, dos pneus e da manutenção, e as compras de 12/03 a 31/05/2026, com o PIS e a Cofins do diesel reduzidos a quase zero, estão em transportadora no Presumido ou no Real em 2027.
Quanto vale o crédito de CBS do diesel em 2027?
O valor da CBS registrado na nota, até R$ 0,3515 por litro. A Portaria MF 3.074/2026 fixou a CBS do óleo diesel e suas correntes em R$ 0,3515 por litro e a do biodiesel B100 em R$ 0,1480, fora o feito com matéria-prima da agricultura familiar.
Os efeitos começam no 91º dia contado da publicação, em 09/10/2026: na prática, no início de janeiro de 2027.
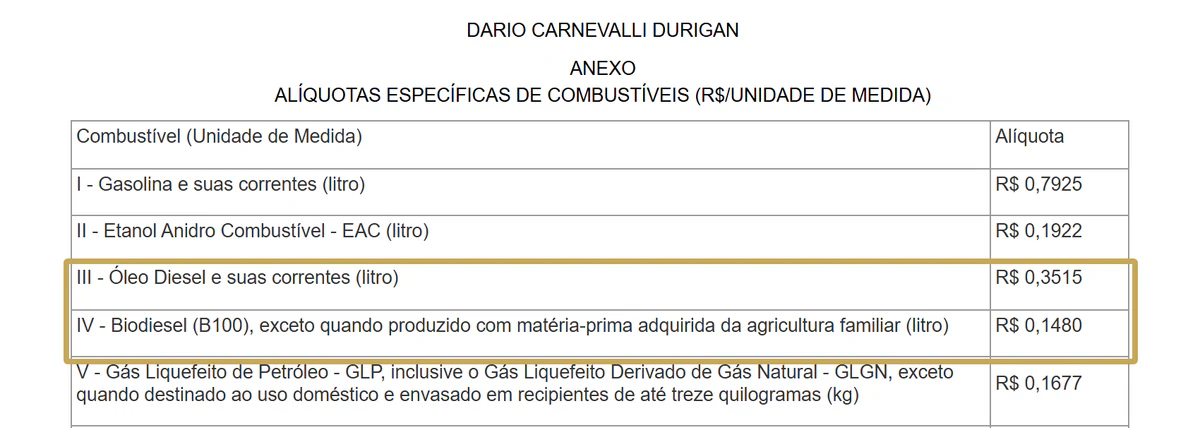
O valor é igual à carga cheia do PIS e da Cofins do diesel no produtor e no importador, R$ 351,50 por metro cúbico (Decreto 5.059/2004, art. 2º, II).
A lei mandou que a CBS de 2027 dos combustíveis não passasse da carga dos tributos federais extintos (LC 214/2025, art. 174, § 1º). No diesel B do posto, com biodiesel, a CBS por litro fica abaixo.
| Regra do crédito de CBS do diesel | Base |
|---|---|
| Vedado só na compra para distribuição, comercialização ou revenda | LC 214/2025, art. 180, caput |
| Fora disso, o contribuinte do regime regular credita | art. 180, § 1º |
| Não precisa provar que a CBS foi paga antes | art. 47, § 4º |
| O crédito é o valor registrado no documento fiscal eletrônico | art. 47, §§ 1º, II, e 5º |
| Presumido e Real estão no regime regular | art. 41, § 1º |
| Simples pelo DAS não credita | art. 47, § 9º, I |
O IBS de 2027, de 0,05% estadual e 0,05% municipal, incide no combustível sobre o valor da operação na hora da CBS e segue a mesma regra de crédito (LC 214/2025, arts. 344 e 347). A CBS dos combustíveis fica fora do desconto de 0,1 ponto da CBS dos outros bens em 2027.
O que fazer com o saldo de PIS e Cofins em 31/12/2026?
O crédito de PIS e Cofins não usado até a extinção segue válido (LC 214/2025, art. 378). No Lucro Real, o passo a passo:
- Até 31/12/2026: conferir se cada compra de diesel tem NF-e no CNPJ e está na EFD-Contribuições. O crédito precisa estar escriturado (art. 378, II).
- Fechamento de dezembro de 2026: separar o crédito sobre a depreciação dos caminhões, que segue como crédito presumido da CBS (art. 380).
- A partir de 2027: usar o saldo para pagar a CBS (art. 378, III). Não há prazo novo: o prazo antigo continua correndo (I).
- Ressarcimento ou compensação com outros tributos: só se o crédito já cumpria, na data da extinção, os requisitos da lei do PIS e da Cofins para isso (IV), como o crédito ligado à exportação (Lei 10.833/2003, art. 6º).
Para quem tem crédito antigo que nunca foi aproveitado, o levantamento está em recuperação de créditos tributários.
Quanto muda numa transportadora de Porto Alegre com 40 mil litros por mês?
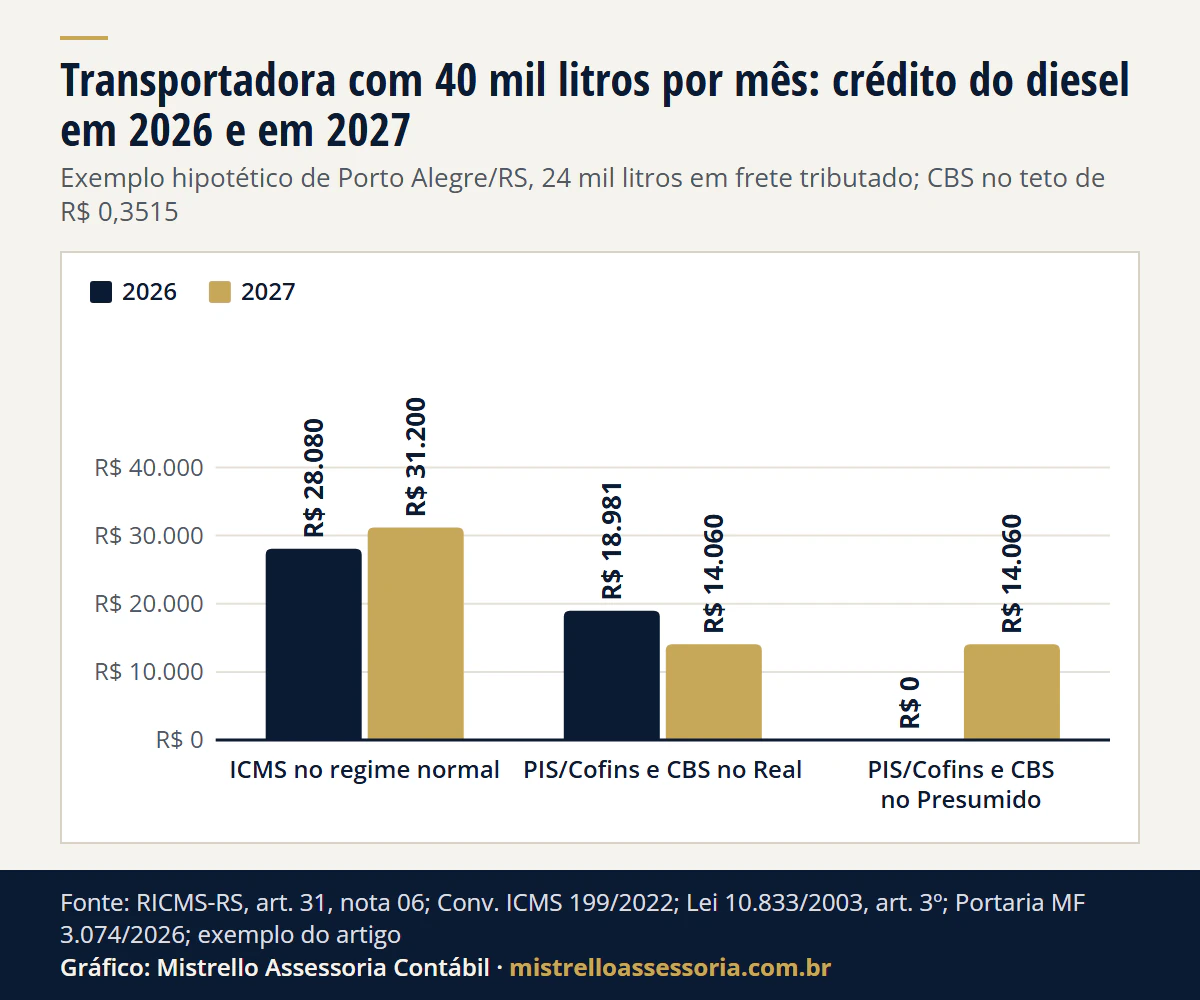
Exemplo hipotético, sem cliente real. Transportadora de Porto Alegre/RS, frota própria, ICMS no regime normal. Compra 40.000 litros de diesel B por mês a R$ 6,30 o litro, com NF-e no CNPJ. Fatura R$ 500.000 por mês em fretes para SP, PR e SC, com ICMS de 12%, e R$ 300.000 dentro do RS para empresas inscritas, isentos até 31/12/2026.
Pelo controle por viagem, 60% dos litros (24.000) rodam nos fretes interestaduais. Todas as contas são por mês.
| Crédito por mês | 2026 | 2027 |
|---|---|---|
| ICMS no regime normal | 24.000 x R$ 1,17 = R$ 28.080 | 24.000 x R$ 1,30 = R$ 31.200, a partir de fevereiro |
| ICMS creditado errado, todos os litros | 40.000 x R$ 1,17 = R$ 46.800: R$ 18.720 a mais, sem base | não se aplica |
| PIS e Cofins no Lucro Real | 9,25% x 40.000 x (R$ 6,30 - R$ 1,17) = R$ 18.981 | extintos |
| PIS e Cofins no Lucro Presumido | R$ 0 | extintos |
| CBS no Presumido e no Real | não se aplica | até 40.000 x R$ 0,3515 = R$ 14.060 |
Com o preço cheio, sem tirar o ICMS, o crédito de PIS e Cofins seria R$ 23.310 (9,25% de R$ 252.000). Se o RS não levar a isenção do frete interno para 2027, os litros desses fretes também passam a dar crédito de ICMS.
Ver os dados do gráfico
| Crédito por mês | 2026 | 2027 |
|---|---|---|
| ICMS no regime normal | R$ 28.080 | R$ 31.200 |
| PIS/Cofins e CBS no Real | R$ 18.981 | R$ 14.060 |
| PIS/Cofins e CBS no Presumido | R$ 0 | R$ 14.060 |
ICMS do mês, regime normal contra os 20% (2026). O ICMS devido é R$ 60.000 (12% de R$ 500.000). No normal: R$ 60.000 - R$ 28.080 = R$ 31.920. Com os 20%: R$ 60.000 - R$ 12.000 = R$ 48.000. O normal paga R$ 16.080 a menos por mês.
Contando só o crédito do diesel, o empate fica em cerca de 10.256 litros por mês nos fretes tributados (R$ 12.000 / R$ 1,17). Abaixo disso, os 20% pagam menos; acima, o normal.
A leitura federal. No Real, o crédito por litro cai em 2027: de cerca de R$ 0,47 (9,25% de R$ 5,13) para até R$ 0,3515. No Presumido, nasce: de zero para até R$ 14.060 por mês.
Que erros tiram o crédito do diesel?
- Creditar todos os litros: no RS, só contam os do frete tributado com imposto devido ao RS (nota 06). O frete dentro do Estado para contribuinte é isento até 31/12/2026.
- Retorno vazio sem registro: a nota 06 não diz como tratar o trecho de volta sem carga. Registre a quilometragem e os litros de cada viagem, ida e volta, ligados ao CT-e.
- Subcontratação e redespacho: o diesel do terceiro é custo dele. No PIS e na Cofins do Real, o frete pago a transportador autônomo ou a transportadora do Simples dá crédito a 75% da alíquota (Lei 10.833/2003, art. 3º, §§ 19 e 20, e art. 15, II).
- Nota no CPF do motorista: a NF-e tem de sair no CNPJ da transportadora; nota em nome de pessoa física não é da empresa.
- Diesel fora do frete: o veículo do administrativo, de vendas ou de cobrança não é insumo (IN RFB 2.121/2022, art. 176, § 2º, VIII).
- Deixar os 20% para janeiro: a volta ao regime normal só vale no dia 1º do ano (art. 32, XXI, nota 04).
O motorista autônomo contratado tem regras próprias de INSS, SEST e SENAT, em motorista autônomo: INSS, SEST e SENAT. O que muda no transporte com a Reforma está em Reforma Tributária no transporte de cargas e passageiros e no panorama da Reforma Tributária.
Regras conferidas na fonte oficial em 18/11/2026.
Como trabalhamos
Separamos os litros por viagem e por frete, apuramos o ICMS com o crédito certo ou com os 20%, escrituramos o PIS e a Cofins do Lucro Real até 31/12/2026 e preparamos a CBS de 2027. É parte da recuperação de créditos e da contabilidade para transportadoras do escritório em Porto Alegre/RS, com atendimento online em todo o Brasil.
Fontes e legislação
- Confaz: Convênio ICMS 26/2023, cláusula primeira; Convênio ICMS 199/2022, cláusula sétima; Convênio ICMS 106/1996, cláusulas primeira e segunda; Convênio ICMS 21/2026, cláusula primeira, LXXVII; Convênio ICMS 131/2026, cláusula primeira, LXX.
- Receita Estadual do RS: RICMS-RS (Decreto 37.699/1997), Livro I, arts. 10, IX, 26, 31 e 32, XXI.
- Planalto: LC 87/1996, art. 20; Lei 10.833/2003, arts. 3º, 6º, 10 e 15; Lei 10.637/2002, art. 3º; LC 123/2006, art. 23; LC 214/2025, arts. 41, 47, 174, 180, 344, 347, 378 e 380; Decreto 5.059/2004, art. 2º, II.
- Receita Federal: Portaria MF 3.074/2026, arts. 1º e 3º e Anexo; IN RFB 2.121/2022, arts. 176 e 178; SC Cosit 496/2017.
O exemplo usa valores hipotéticos; as contas são do escritório sobre as regras conferidas em 18/11/2026. Esta análise não substitui o exame do caso concreto.
Bases legais deste artigo
- Lei Complementar nº 87/1996, art. 20, caput e §§ 1º e 3º, II
- Convênio ICMS nº 26/2023, cláusula primeira
- Convênio ICMS nº 199/2022, cláusula sétima, I (redação dos Convênios ICMS nº 113/2025 e 128/2026)
- Convênio ICMS nº 106/1996, cláusula primeira, caput e §§ 1º e 2º
- RICMS-RS (Decreto nº 37.699/1997), Livro I, arts. 10, IX, 26, I, 31, I, a, notas 05 e 06, e 32, XXI, notas 02 a 05
- Convênio ICMS nº 21/2026, cláusula primeira, LXXVII
- Convênio ICMS nº 131/2026, cláusula primeira, LXX
- Lei nº 10.833/2003, arts. 3º, II, § 1º, I, § 2º, II e III, §§ 19 e 20, 6º, 10, II, e 15, II
- Lei nº 10.637/2002, art. 3º
- Instrução Normativa RFB nº 2.121/2022, arts. 176, § 1º, III, e § 2º, VIII, e 178
- Solução de Consulta Cosit nº 496/2017
- Lei Complementar nº 123/2006, art. 23
- Lei Complementar nº 214/2025, arts. 41, §§ 1º e 3º, 47, §§ 1º, II, 4º, 5º e 9º, 174, 180, 344, 347, 378 e 380
- Decreto nº 5.059/2004, art. 2º, II
- Portaria MF nº 3.074/2026, arts. 1º e 3º e Anexo