

Pode, se for empresa registrada, com receita de até R$ 4,8 milhões por ano; o produtor pessoa física não opta. No Simples, o Funrural da empresa vai dentro do DAS, sem guia à parte (SC Cosit 220/2023) e sem SENAR (LC 123/2006, art. 13). Para a empresa já aberta, a opção de 2027 fechou em 15/10/2026; quem pediu cancela até 20/12/2026.
- R$ 4,8 milhões é o teto de receita no ano para a empresa rural ficar no Simples
- 0% de Funrural e SENAR fora do DAS para a empresa rural do Simples
- 20/12/2026 último dia para cancelar o Simples pedido para 2027
O resumo, em três linhas:
- Quem pode: a empresa rural registrada (LTDA, SLU ou empresário com registro), sem holding como sócia e com receita até R$ 4,8 milhões.
- Funrural: no Simples, a contribuição sobre a venda está na parcela de previdência do DAS. No Lucro Presumido, são 2,23% da venda à parte, mais 20% sobre o pró-labore.
- A conta de 2027: no exemplo de Porto Alegre/RS deste texto, Simples e Presumido empatam com R$ 1,5 milhão; com R$ 3 milhões, o Presumido sai R$ 67.930,50 mais barato que o Simples por dentro, sem contar o ICMS.
Quem pode optar: o produtor pessoa física ou a empresa rural?
Só a empresa. O Simples é para a sociedade e o empresário “devidamente registrados” na Junta Comercial ou no Registro Civil de Pessoas Jurídicas, com receita de até R$ 360 mil no ano (microempresa) ou até R$ 4,8 milhões (empresa de pequeno porte) (LC 123/2006, art. 3º).
O produtor rural pessoa física recebe da mesma lei só alguns capítulos, como o acesso ao crédito e a fiscalização orientadora, e não o regime de pagamento do Simples (LC 123/2006, art. 3º-A). Quem tem a atividade rural como principal profissão pode se inscrever na Junta e passa a ser tratado como empresário (Código Civil, art. 971).
Mesmo registrada, a empresa fica fora do Simples nestes casos (LC 123/2006, art. 3º, § 4º), entre outros:
| Situação | Pode ser do Simples? | Base |
|---|---|---|
| Sócia é outra pessoa jurídica, como a holding da família | Não | LC 123/2006, art. 3º, § 4º, I |
| Sócio é empresário inscrito ou sócio de outra empresa do Simples, e a soma das receitas passa de R$ 4,8 milhões | Não | art. 3º, § 4º, III |
| Sócio tem mais de 10% de empresa fora do Simples e a soma das receitas passa de R$ 4,8 milhões | Não | art. 3º, § 4º, IV |
| Sócio é administrador de outra empresa e a soma das receitas passa de R$ 4,8 milhões | Não | art. 3º, § 4º, V |
| A empresa é cooperativa | Não | art. 3º, § 4º, VI |
| A empresa é sociedade anônima ou tem quotas de outra empresa | Não | art. 3º, § 4º, VII e X |
A holding como sócia é o caso mais comum no agro: se a holding da família detém quotas da empresa rural, essa empresa não tem o Simples. Antes de montar a estrutura, veja a holding e sucessão. A diferença entre ficar na pessoa física e abrir a empresa está no pilar do produtor rural.
Como fica o Funrural no Simples?
Vai no DAS. A Receita decidiu que a contribuição sobre a venda da produção da empresa rural está dentro do Simples, porque ela substitui a contribuição patronal que o DAS já cobra (SC Cosit 220/2023).
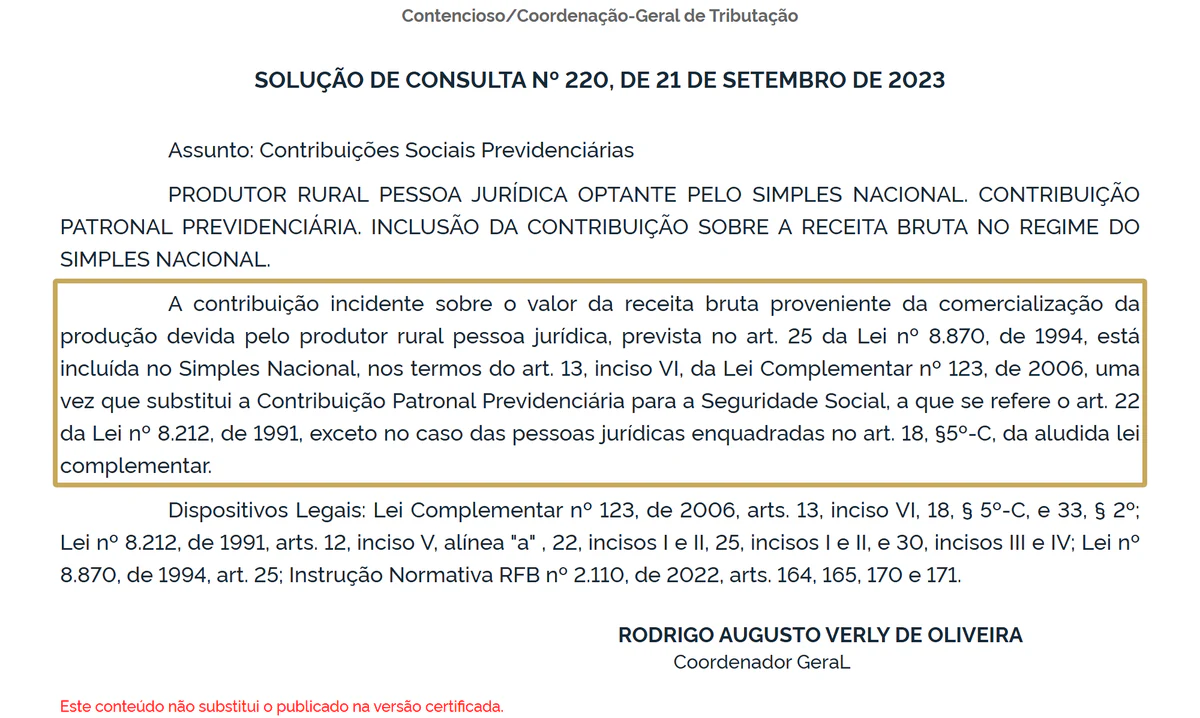
A cadeia é esta. A empresa rural paga 1,7% mais 0,1% da receita da venda “em substituição” à contribuição patronal sobre a folha (Lei 8.870/1994, art. 25). E essa contribuição patronal é um dos tributos que o DAS recolhe, salvo no Anexo IV (LC 123/2006, art. 13, VI).
O SENAR de 0,25% também sai, porque a empresa do Simples fica dispensada das contribuições para os serviços sociais autônomos (LC 123/2006, art. 13, § 3º). Desde 01/04/2026, com o corte de 10% dos benefícios da LC 224/2025, a empresa fora do Simples paga 1,87% + 0,11% + 0,25%, ou 2,23% da venda (IN RFB 2.110/2022, art. 43, § 8º).
| Item | Simples (Anexo I) | Lucro Presumido |
|---|---|---|
| Contribuição sobre a venda (1,87% + 0,11%) | Não paga à parte: está na previdência do DAS (SC Cosit 220/2023) | Paga (Lei 8.870/1994, art. 25; LC 224/2025, art. 4º) |
| SENAR de 0,25% | Dispensado (LC 123/2006, art. 13, § 3º) | Paga (Lei 8.870/1994, art. 25, § 1º) |
| Total sobre a venda, fora do DAS | 0% | 2,23% |
| 20% sobre o pró-labore dos sócios | Dentro do DAS | Paga à parte (Lei 8.212/1991, art. 22, III) |
| Quem recolhe | A própria empresa, no DAS | A própria empresa; o comprador não retém de vendedor pessoa jurídica |
| Opção pela folha em janeiro | Não se aplica | Pode (Lei 8.870/1994, art. 25, § 7º) |
O corte da LC 224 não chega ao Simples (art. 4º, § 8º, VI). Quem compra de uma empresa rural não desconta o Funrural da nota: a retenção pelo comprador é só para o produtor pessoa física e o segurado especial (IN RFB 2.110/2022, art. 159). As alíquotas de cada caso estão no Funrural do pilar do agro.
Qual anexo a empresa rural usa em 2027?
O Anexo I. A partir de 2027, a revenda e a venda de mercadoria industrializada pela própria empresa vão ao Anexo I; o Anexo II fica só para produto com IPI mantido, da Zona Franca de Manaus (LC 123/2006, art. 18, §§ 4º e 5º, na redação da LC 214/2025).
A lei não tem linha própria para a produção rural: como venda de mercadoria fora da Zona Franca, ela fica no Anexo I. As duas faixas do exemplo, com a divisão do DAS entre os tributos em 2027 e 2028 (LC 214/2025, Anexo XVIII):
| Anexo I em 2027 | 4ª faixa | 5ª faixa |
|---|---|---|
| Receita bruta em 12 meses | R$ 720.000,01 a R$ 1.800.000,00 | R$ 1.800.000,01 a R$ 3.600.000,00 |
| Alíquota nominal e parcela a deduzir | 10,70% e R$ 22.500,00 | 14,30% e R$ 87.300,00 |
| Previdência (CPP) no DAS | 42,00% | 42,00% |
| ICMS no DAS | 33,50% | 33,50% |
| CBS e IBS no DAS | 15,33% e 0,17% | 15,33% e 0,17% |
| IRPJ e CSLL no DAS | 5,50% e 3,50% | 5,50% e 3,50% |
A tabela inteira, com as outras faixas e anexos, está na tabela do Simples Nacional de 2026 e 2027. O Anexo IV só entra se a empresa também prestar os serviços do art. 18, § 5º-C, como obra e limpeza: aí a contribuição patronal desses serviços sai do DAS, como explicamos no Anexo IV do Simples.
Simples ou Presumido: quanto paga uma empresa rural de Porto Alegre/RS?
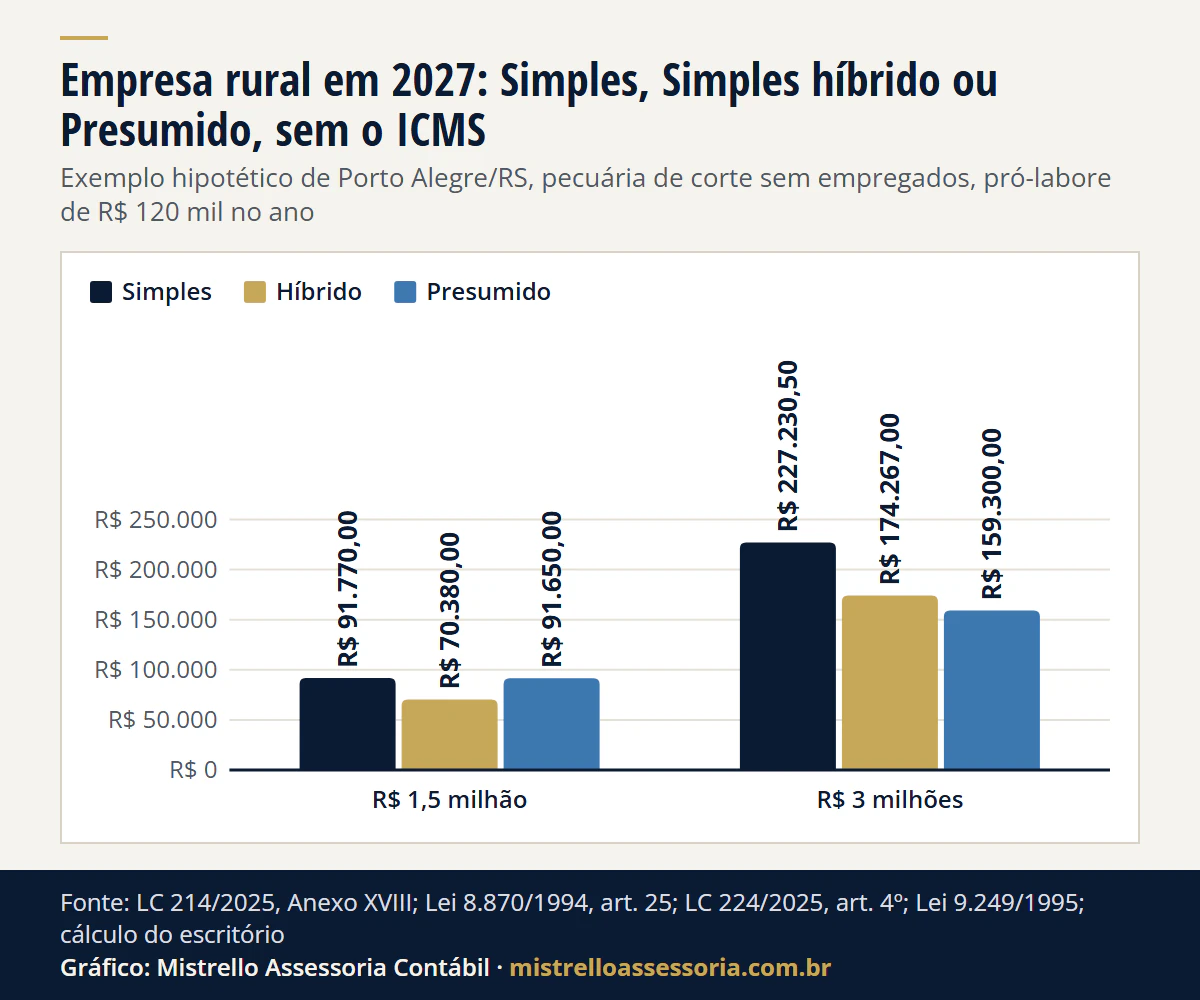
Exemplo hipotético. Empresa de pecuária de corte na zona rural de Porto Alegre/RS, com 2 sócios e pró-labore de R$ 5.000 por mês cada (R$ 120.000 no ano), sem empregados: o serviço de máquinas é contratado. Receita igual em todos os meses, ano cheio, regras de 2027. A conta deixa o ICMS de fora nos dois regimes.
No Simples, com R$ 1,5 milhão: R$ 1.500.000 x 10,70% - R$ 22.500 = R$ 138.000 de DAS no ano (9,20%). A parcela do ICMS é 33,50% desse valor, R$ 46.230, e sobram R$ 91.770. No híbrido, saem também a CBS e o IBS do DAS (15,50%, R$ 21.390), e ficam R$ 70.380.
No Presumido, com R$ 1,5 milhão: IRPJ de 15% sobre 8% da receita, R$ 18.000, e CSLL de 9% sobre 12%, R$ 16.200 (Lei 9.249/1995, arts. 3º, 15 e 20; Lei 7.689/1988, art. 3º). Mais o Funrural de 2,23%, R$ 33.450, e 20% do pró-labore, R$ 24.000.
| Por ano, sem ICMS | Receita de R$ 1,5 milhão | Receita de R$ 3 milhões |
|---|---|---|
| DAS total (Anexo I, 2027) | R$ 138.000,00 (9,20%) | R$ 341.700,00 (11,39%) |
| (-) parcela do ICMS no DAS (33,50%) | R$ 46.230,00 | R$ 114.469,50 |
| Simples por dentro | R$ 91.770,00 (6,12%) | R$ 227.230,50 (7,57%) |
| (-) parcelas de CBS (15,33%) e IBS (0,17%) | R$ 21.390,00 | R$ 52.963,50 |
| Simples híbrido, não contribuinte de CBS e IBS | R$ 70.380,00 (4,69%) | R$ 174.267,00 (5,81%) |
| Presumido: IRPJ (15% de 8%) | R$ 18.000,00 | R$ 36.000,00 |
| Presumido: adicional de 10% do IRPJ | R$ 0 (R$ 30 mil de lucro presumido por trimestre) | R$ 0 (R$ 60 mil por trimestre, no limite) |
| Presumido: CSLL (9% de 12%) | R$ 16.200,00 | R$ 32.400,00 |
| Presumido: Funrural (2,23%) | R$ 33.450,00 | R$ 66.900,00 |
| Presumido: 20% do pró-labore | R$ 24.000,00 | R$ 24.000,00 |
| Presumido: IBS e CBS | R$ 0 (não contribuinte) | R$ 0 (não contribuinte) |
| Lucro Presumido | R$ 91.650,00 (6,11%) | R$ 159.300,00 (5,31%) |
Ver os dados do gráfico
| Receita | Simples | Híbrido | Presumido |
|---|---|---|---|
| R$ 1,5 milhão | R$ 91.770,00 | R$ 70.380,00 | R$ 91.650,00 |
| R$ 3 milhões | R$ 227.230,50 | R$ 174.267,00 | R$ 159.300,00 |
Com R$ 1,5 milhão, o Simples por dentro e o Presumido ficam a R$ 120 um do outro, e o híbrido sai R$ 21.270 abaixo do Presumido. Com R$ 3 milhões, o Presumido sai R$ 67.930,50 abaixo do Simples por dentro e R$ 14.967 abaixo do híbrido.
Na 5ª faixa, a alíquota efetiva do DAS sobe para 11,39%, enquanto o Presumido rural cresce em linha reta.
Só a previdência: com R$ 1,5 milhão, a parcela do DAS (42%) é de R$ 57.960, contra R$ 57.450 de Funrural e pró-labore no Presumido. Com R$ 3 milhões, R$ 143.514 contra R$ 90.900. O Funrural pesa menos que a previdência do DAS quando a receita cresce.
Não há regime que vença sempre: a conta muda com o ICMS, a folha, para quem a empresa vende e o crédito que esse comprador toma.
Quem fecha o Presumido para 2027 decide no primeiro pagamento do ano, como mostramos em Lucro Presumido em 2027: como e quando optar. A comparação dos três regimes, sem o lado rural, está em Simples, Presumido ou Real: como escolher, e o comparador Simples x Presumido faz a conta geral, sem o Funrural.
O que muda em 2027 com o IBS e a CBS?
Abaixo de R$ 3,6 milhões no ano, o produtor rural, pessoa física ou jurídica, não é contribuinte de IBS e CBS (LC 214/2025, art. 164). O limite soma as receitas das empresas agropecuárias de que você é sócio e é corrigido pelo IPCA todo janeiro, a partir de 2027 (LC 214/2025, art. 167; Decreto 12.955/2026, art. 239, §§ 3º e 6º).
Na empresa rural, isso funciona de três jeitos:
- No Presumido, a empresa abaixo do limite fica fora do IBS e da CBS sem fazer nada. O PIS e a Cofins acabam em 01/01/2027 (LC 214/2025, art. 542), e o comprador do regime regular toma crédito presumido na compra (art. 168).
- No Simples híbrido, a empresa só é não contribuinte de CBS e IBS se optar por apurá-los fora do DAS e ficar abaixo do limite (Decreto 12.955/2026, art. 239, § 7º; Res. CGIBS 6/2026, art. 239, § 7º).
- No Simples por dentro, a empresa paga a parcela do DAS, e o cliente credita o percentual da faixa informado na nota (Res. CGSN 140/2018, art. 58, §§ 4º e 5º, na redação da Res. CGSN 190/2026).
Vende para cooperativa? A cooperativa toma crédito presumido do associado não contribuinte que não é optante pelo Simples (LC 214/2025, art. 168, § 9º). A empresa do Simples que entrega a produção à cooperativa não gera esse crédito, e isso entra na conversa sobre o preço.
Com receita de R$ 3,6 milhões ou mais no ano, a empresa rural é contribuinte de IBS e CBS no regime em que estiver.
O produtor pessoa física que não optar pelo regime regular fica dispensado do CNPJ em 2027 e 2028 (Ato Conjunto RFB/CGIBS 8/2026, art. 2º, I); a nota dele está em nota fiscal do produtor rural no RS. A escolha do híbrido, em IBS e CBS por dentro ou por fora do Simples.
Ainda dá para entrar ou sair do Simples?
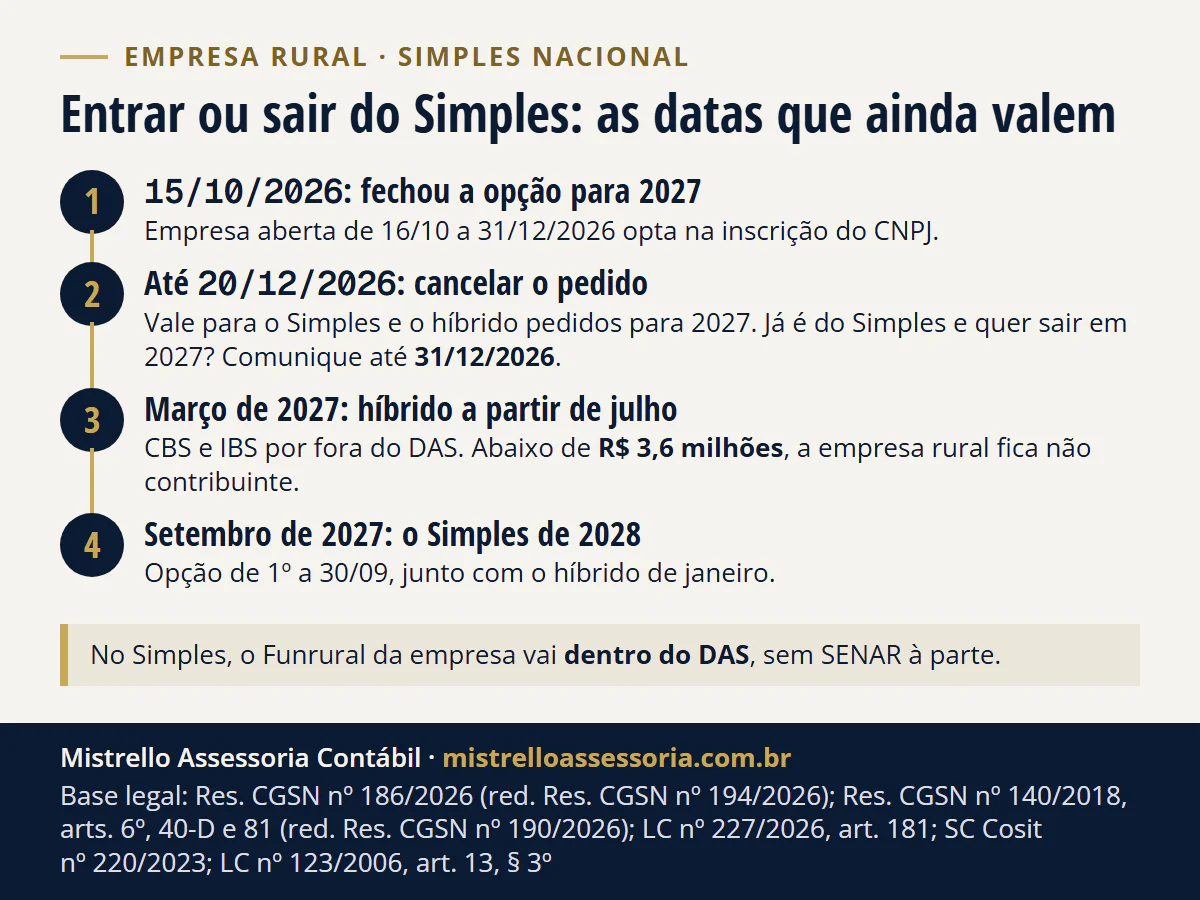
Para a empresa já aberta, a entrada em 2027 fechou. A opção foi de 01/09 a 15/10/2026, e quem pediu pode cancelar de 03/11 a 20/12/2026, sem volta. A empresa aberta de 16/10 a 31/12/2026 opta na própria inscrição do CNPJ (Res. CGSN 186/2026, arts. 1º a 3º).
| Data | O que vale | Base |
|---|---|---|
| 15/10/2026 | Fim da opção pelo Simples para 2027 | Res. CGSN 186/2026, art. 1º |
| Na inscrição do CNPJ | Opção da empresa aberta de 16/10/2026 em diante | Res. CGSN 186/2026, art. 3º; Res. CGSN 140/2018, art. 6º, § 5º |
| 20/12/2026 | Último dia para cancelar o Simples ou o híbrido pedidos para 2027 | Res. CGSN 186/2026, arts. 1º, § 1º, I, e 2º, parágrafo único |
| 31/12/2026 | Último dia para a empresa do Simples comunicar a saída com efeito em 2027 | Res. CGSN 140/2018, art. 81, I; LC 227/2026, art. 181, IV, c |
| 01 a 31/03/2027 | Opção pelo híbrido, com efeito em 01/07/2027 | Res. CGSN 140/2018, art. 40-D, II |
| 01 a 30/09/2027 | Opção pelo Simples e pelo híbrido para 2028 | Res. CGSN 140/2018, arts. 6º, § 1º, e 40-D, I |
A saída mudou: a comunicação feita em janeiro deixa de valer para o próprio ano a partir de 2027 (LC 227/2026, art. 181, IV, c). Os detalhes estão em desistir do Simples em 2027 e em opção pelo Simples em 2027: prazos e pendências.
O híbrido de 2027 só começa em julho para quem não optou até 30/10/2026: a linha do híbrido do exemplo, com ano cheio, vale como referência para 2028.
Quem tem imóvel rural em inventário enfrenta outra regra do Funrural, em espólio rural: ITR e Funrural.
Regras conferidas na fonte oficial em 19/11/2026.
Como trabalhamos
Fazemos a conta da sua empresa rural no Simples por dentro, no híbrido e no Presumido, com o ICMS do seu produto, a folha e quem compra de você, e cuidamos do DAS, do eSocial e da escrituração do ano.
É parte do planejamento tributário e da contabilidade para o produtor rural. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas rurais de todo o Brasil. Para fazer a conta do seu caso, fale com o escritório.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 3º, caput, I e II, e § 4º, I, III a VII e X, 3º-A, 13, VI e § 3º, 18, §§ 4º, I e II, e 5º (redação da LC nº 214/2025, art. 517), 23, § 1º-A, e 31, § 4º
- Lei nº 8.870/1994, art. 25, caput, I e II, e §§ 1º, 5º e 7º
- Lei nº 8.212/1991, art. 22, I a III
- Lei Complementar nº 224/2025, art. 4º, §§ 4º, VI, 5º e 8º, VI
- Instrução Normativa RFB nº 2.110/2022, arts. 43, § 8º, I, c, e II, b, 159, II e IV, e 164, § 2º (redação da IN RFB nº 2.321/2026)
- Solução de Consulta Cosit nº 220/2023 (DOU de 26/09/2023)
- Lei Complementar nº 214/2025, arts. 164, 165, 168, caput e § 9º, 519 (Anexo XVIII) e 542
- Lei Complementar nº 214/2025, art. 167
- Decreto nº 12.955/2026, art. 239, I e §§ 3º, 6º e 7º
- Resolução CGIBS nº 6/2026, art. 239, § 7º
- Resolução CGSN nº 186/2026, arts. 1º a 3º (redação da Resolução CGSN nº 194/2026)
- Resolução CGSN nº 140/2018, arts. 6º, §§ 1º e 5º, 22-A, 40-D, 58, §§ 4º e 5º, e 81, I (redação da Resolução CGSN nº 190/2026)
- Lei Complementar nº 227/2026, art. 181, IV, c
- Lei nº 9.249/1995, arts. 3º, caput e § 1º, 15, caput, e 20, III
- Lei nº 7.689/1988, art. 3º, III
- Código Civil (Lei nº 10.406/2002), art. 971
- Ato Conjunto RFB/CGIBS nº 8/2026, art. 2º, I (DOU de 18/11/2026)