

Entra, e inteiro. Para a Receita Federal, todo o valor levantado por alvará a título de sucumbência, juros de mora incluídos, é receita bruta da sociedade de advogados do Simples Nacional (SC Cosit 59/2026), sem IR retido na fonte (SC Cosit 134/2025). A partir de 01/01/2027, o DAS nasce na emissão da nota (Res. CGSN 190/2026).
Regras conferidas nas Soluções de Consulta, na LC 123/2006 e nas resoluções do CGSN em 18/11/2026.
- R$ 4.567,50 a mais de DAS no mês de um RPV de R$ 60 mil, no exemplo de Porto Alegre/RS
- 9,91% do alvará é o custo no Simples, contando o efeito na faixa nos 12 meses seguintes
- 01/01/2027 o regime de caixa acaba, e o DAS passa a nascer na emissão da nota
Abaixo: onde a sucumbência entra no CPF, no Simples e no Presumido; a conta de um RPV federal de R$ 60 mil numa sociedade de Porto Alegre/RS; a tese contrária sobre os juros, sem promessa de resultado; e a virada de 2027. A escolha entre CPF e sociedade está em honorários: PJ ou autônomo.
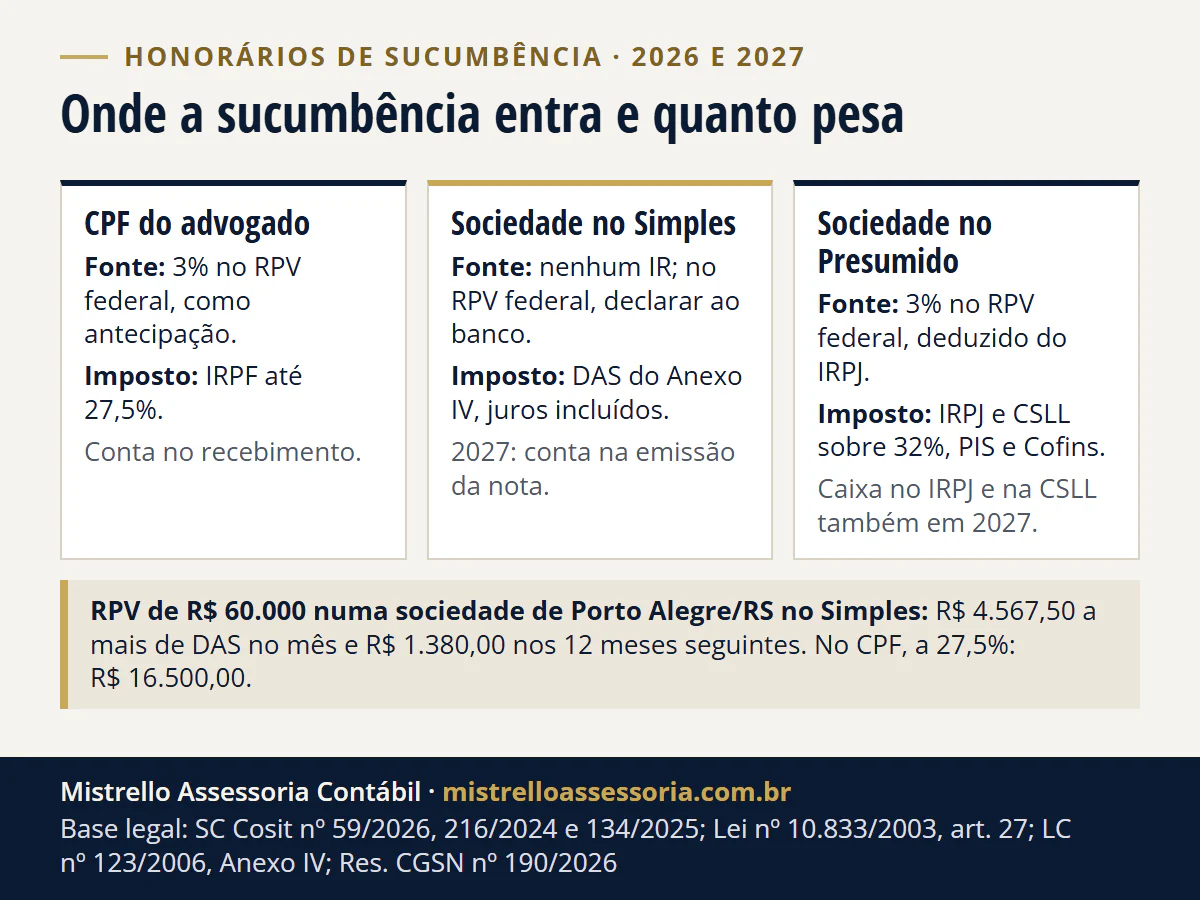
Onde a sucumbência entra: no CPF, no Simples ou no Presumido?
Quem recebe define o imposto. Os honorários de sucumbência pertencem ao advogado, que pode executá-los em nome próprio (Lei 8.906/1994, art. 23), e o advogado pode pedir que o pagamento saia em favor da sociedade de advogados de que é sócio (CPC, art. 85, §§ 14 e 15).
Quando o alvará ou o depósito sai em nome da sociedade, o valor é receita dela. A Receita diz que a sucumbência recebida pela sociedade é produto da prestação de serviços advocatícios e compõe a receita bruta do Simples (SC Cosit 216/2024).
| Quem recebe | IR na fonte | Imposto sobre a receita | ISS | Quando conta |
|---|---|---|---|---|
| CPF do advogado | RPV ou precatório federal: 3%, antecipação na declaração (Lei 10.833/2003, art. 27, § 2º, I) | IRPF pela tabela, até 27,5% (Lei 11.482/2007, art. 1º, XII) | do autônomo, pela regra do município | no recebimento |
| Sociedade no Simples | nenhum (IN RFB 765/2007, art. 1º; SC Cosit 134/2025); no RPV federal, declarar ao banco que é optante (art. 27, § 1º) | DAS do Anexo IV, juros incluídos (SC Cosit 216/2024 e 59/2026) | dentro do DAS | 2026: no recebimento, se usa o caixa; 2027: na emissão da nota |
| Sociedade no Lucro Presumido | RPV federal: 3%, deduzido do IRPJ (art. 27, § 2º, II) | IRPJ e CSLL sobre 32% da receita (Lei 9.249/1995, arts. 15 e 20), 35,2% na parte acima de R$ 5 milhões no ano (LC 224/2025, art. 4º, § 5º); PIS e Cofins cumulativos | em Porto Alegre, fixo por advogado se a sociedade cumpre os requisitos: a sucumbência não muda o ISS | no recebimento, com o regime de caixa (IN RFB 1.700/2017, art. 223); no IRPJ e na CSLL, também em 2027 |
No Simples, a advocacia está no Anexo IV (LC 123/2006, art. 18, § 5º-C, VII), com o ISS dentro do DAS e a contribuição patronal fora dele (art. 13, VI). Os detalhes estão em Anexo IV do Simples.
No Presumido, a sociedade de profissionais de Porto Alegre/RS que cumpre os requisitos paga ISS fixo por advogado, como em ISS fixo da sociedade uniprofissional. No Simples, esse fixo não vale para a advocacia.
Os juros do alvará também entram no DAS?
Para a Receita, sim. A Solução de Consulta Cosit 59/2026 diz que o valor total recebido por alvará judicial a título de sucumbência, incluindo a parcela dos juros moratórios, integra a receita bruta da sociedade de advogados no Simples. Os juros de mora sobre honorários em quantia certa correm do trânsito em julgado (CPC, art. 85, § 16).
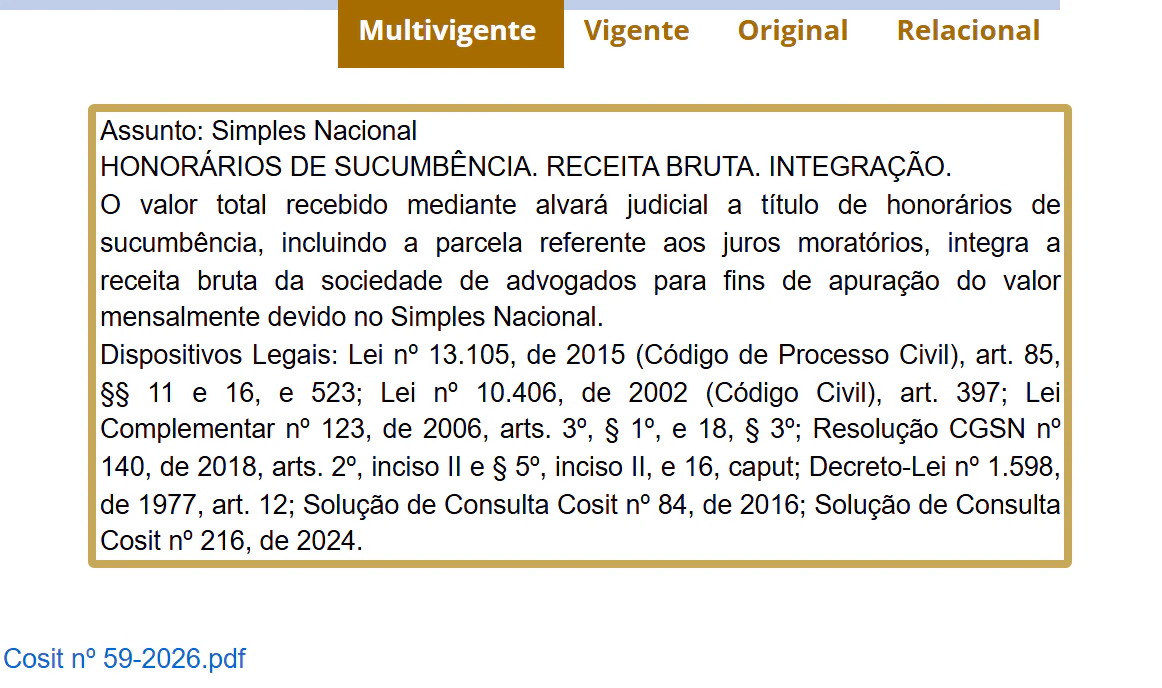
Há quem sustente que os juros ficam fora. A Res. CGSN 140/2018, art. 2º, § 5º, II exclui da receita bruta “os juros moratórios, as multas e quaisquer outros encargos auferidos em decorrência do atraso no pagamento de operações ou prestações”.
A Receita conhece esse dispositivo: ele está entre os citados na própria SC 59/2026. Deixar os juros fora do DAS é discordar da posição da Receita e assumir o risco de cobrança, sem garantia de resultado.
A partir de 01/01/2027, a Res. CGSN 190/2026 põe “juros, multas, acréscimos e encargos” entre o que também compõe a receita bruta (novo inciso VI do § 4º do art. 2º da Res. 140). O § 5º, II, não foi revogado, mas o texto novo reforça a leitura da Receita.
Quanto a sucumbência pesa no DAS de uma sociedade de Porto Alegre?
Exemplo hipotético, cálculo do escritório. Sociedade de advogados de 2 sócios de Porto Alegre/RS, no Simples, com R$ 40.000 por mês de honorários contratuais nos 12 meses anteriores: receita de R$ 480.000 em 12 meses, 3ª faixa do Anexo IV (10,20%, com R$ 12.420 a deduzir).
No mês do depósito, a sociedade recebe um RPV federal de R$ 60.000 de sucumbência, dos quais R$ 10.000 de juros de mora, em nome dela e com a declaração de optante entregue ao banco (sem os 3%). A nota sai no mesmo mês. A SC Cosit 59/2026 fala em alvará; o exemplo aplica a mesma leitura ao RPV.
A alíquota efetiva do mês é (480.000 x 10,20% - 12.420) / 480.000 = 36.540 / 480.000 = 7,6125% (Res. CGSN 140/2018, art. 21, II).
| Cenário | Receita do mês | DAS do mês | Receita de 12 meses depois | Alíquota depois | DAS de cada mês seguinte | A mais em 12 meses |
|---|---|---|---|---|---|---|
| Sem sucumbência | R$ 40.000 | R$ 3.045,00 | R$ 480.000 | 7,6125% | R$ 3.045,00 | (base) |
| Regra da Receita (juros incluídos) | R$ 100.000 | R$ 7.612,50 | R$ 540.000 | 7,9000% | R$ 3.160,00 | R$ 115,00 x 12 = R$ 1.380,00 |
| Tese contrária (sem os juros) | R$ 90.000 | R$ 6.851,25 | R$ 530.000 | 7,8566% | R$ 3.142,64 | R$ 97,64 x 12 = R$ 1.171,68 |
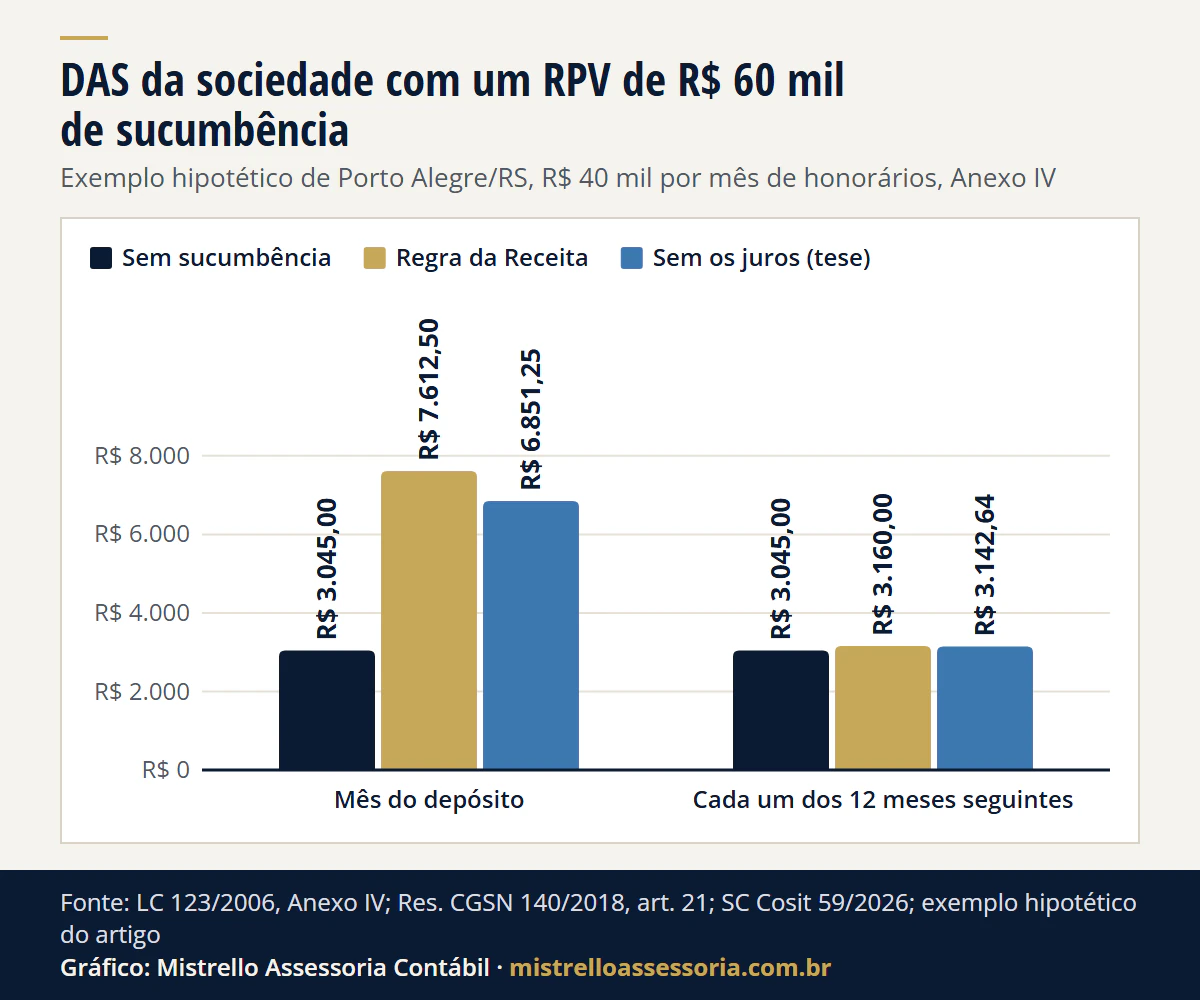
Ver os dados do gráfico
| Mês | Sem sucumbência | Regra da Receita | Sem os juros (tese) |
|---|---|---|---|
| Mês do depósito | R$ 3.045,00 | R$ 7.612,50 | R$ 6.851,25 |
| Cada um dos 12 meses seguintes | R$ 3.045,00 | R$ 3.160,00 | R$ 3.142,64 |
- Peso no mês do depósito: R$ 7.612,50 - R$ 3.045,00 = R$ 4.567,50. Desse acréscimo, 40% é ISS, pela partilha da 3ª faixa: R$ 1.827,00, que vai ao município dentro do DAS.
- Os juros, sozinhos: R$ 761,25 no mês (7.612,50 - 6.851,25) e R$ 208,32 nos 12 meses seguintes (1.380,00 - 1.171,68).
- Custo total no Simples: R$ 4.567,50 + R$ 1.380,00 = R$ 5.947,50, ou 9,91% dos R$ 60.000.
- Pela tese contrária, sem os juros: R$ 3.806,25 no mês (6.851,25 - 3.045,00) + R$ 1.171,68 nos 12 meses seguintes = R$ 4.977,93.
A sua alíquota sai na calculadora do Simples Nacional.
Para comparar, no CPF. Se o RPV saísse no CPF de um sócio já na faixa de 27,5%, o banco reteria 3% (R$ 1.800,00), e o imposto do ano sobre os R$ 60.000 chegaria a R$ 16.500,00, com R$ 14.700,00 a pagar no ajuste (Lei 10.833/2003, art. 27).
A diferença para o Simples é de R$ 10.552,50. A conta não inclui o INSS do autônomo nem o custo de manter a sociedade.
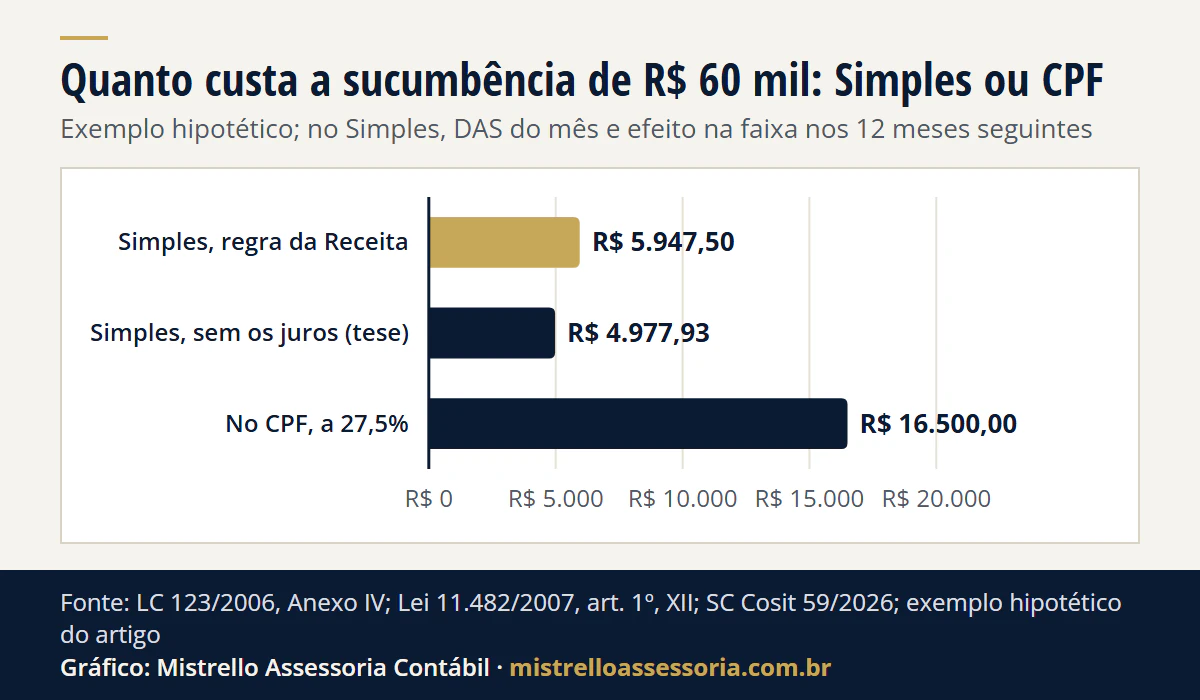
Ver os dados do gráfico
| Onde a sucumbência entra | Imposto sobre os R$ 60 mil |
|---|---|
| Simples, regra da Receita | R$ 5.947,50 |
| Simples, sem os juros (tese) | R$ 4.977,93 |
| No CPF, a 27,5% | R$ 16.500,00 |
A sucumbência muda a faixa do Simples?
Muda, por 12 meses. A alíquota de cada mês usa a receita auferida nos 12 meses anteriores (Res. CGSN 140/2018, art. 22, § 1º). No exemplo, o alvará leva essa receita de R$ 480.000 para R$ 540.000, e a alíquota efetiva sobe de 7,6125% para 7,90%.
Mesmo no regime de caixa de 2026, a faixa e a alíquota seguem a receita pela competência; o caixa vale só para a base do mês (Res. CGSN 140/2018, art. 19, parágrafo único). Por isso o exemplo supõe a nota emitida no mês do depósito.
A sociedade do exemplo continua na 3ª faixa, que vai até R$ 720.000 em 12 meses. Só passaria à 4ª faixa (14%, com R$ 39.780 a deduzir) com mais de R$ 180.000 de receita além deste alvará. Para comparar o Simples com o Presumido na sua receita, use o comparador Simples x Presumido.
Tem IR retido na fonte no alvará ou no RPV?
Para a sociedade do Simples, não. A IN RFB 765/2007, art. 1º, dispensa a retenção de IR sobre pagamentos a empresas do Simples, e a Receita disse que a retenção sobre honorários de sucumbência pagos a optante é indevida (SC Cosit 134/2025).
| Situação | O que acontece | Base |
|---|---|---|
| RPV ou precatório da Justiça Federal, sociedade do Simples | sem retenção, se declarar ao banco que é optante | Lei 10.833/2003, art. 27, § 1º |
| Banco ou fonte pagadora reteve IR da sociedade do Simples | retenção indevida: pedido de restituição pelo formulário do Anexo I da IN RFB 2.055/2021 | SC Cosit 134/2025 |
| CSLL, PIS e Cofins de 4,65% | não se aplicam a quem é do Simples | Lei 10.833/2003, art. 32, III |
| RPV ou precatório federal, sociedade fora do Simples | 3% retidos pelo banco, deduzidos do IRPJ | Lei 10.833/2003, art. 27, § 2º, II |
| RPV ou precatório federal no CPF | 3% retidos, antecipação na declaração anual | Lei 10.833/2003, art. 27, § 2º, I |
Na prática, a declaração de optante vai ao banco antes do saque. Se o banco reteve os 3% no exemplo, são R$ 1.800,00 a pedir de volta. As retenções na nota de serviço em 2027 estão em retenção de 4,65% em 2027.
O que muda para a sucumbência em 2027?
No Simples, acaba o regime de caixa. A partir de 01/01/2027, a base do DAS é a receita auferida, e a receita de serviço conta no faturamento, que é a emissão do documento fiscal (Res. CGSN 140/2018, art. 2º, §§ 8º e 9º-A, e art. 16, § 1º-A, na redação da Res. CGSN 190/2026).
| 2026 | A partir de 01/01/2027 | Base | |
|---|---|---|---|
| Simples: quando entra no DAS | no recebimento (caixa) ou na competência, por opção | na emissão da nota | Res. CGSN 190/2026 |
| Simples: juros do alvará | entram, pela Receita (SC Cosit 59/2026); tese contrária no § 5º, II | a Res. 190 inclui “juros, multas, acréscimos e encargos” na receita bruta | Res. CGSN 140/2018, art. 2º, §§ 4º e 5º |
| Simples: o que estava a receber em 31/12/2026 | quem sai do caixa leva ao último mês a receita auferida e não recebida | regime único de competência | Res. CGSN 140/2018, art. 20, II, b |
| Lucro Presumido | IRPJ e CSLL sobre 32% (35,2% acima de R$ 5 milhões no ano), PIS e Cofins, caixa admitido | CBS no lugar de PIS e Cofins, com redução de 30% para advogados; caixa continua no IRPJ e na CSLL | LC 214/2025, art. 127; LC 224/2025, art. 4º, § 5º; IN RFB 1.700/2017, art. 223 |
Se a sociedade usa o caixa e tem sucumbência a receber, confira com a contabilidade o que conta como auferido em 31/12/2026. A regra geral e o efeito no capital de giro estão em fim do regime de caixa no Simples.
A alíquota da CBS de 2027 ainda não foi fixada pelo Senado. A redução de 30% e os requisitos da sociedade estão em Reforma para advogados (LC 214/2025, art. 127).
Como trabalhamos
Lançamos a sucumbência no mês certo, com a nota e a declaração de optante ao banco, conferimos o efeito na faixa e montamos a conta do Simples contra o Presumido para 2027. É parte do planejamento tributário e da contabilidade para advogados.
O escritório fica em Porto Alegre/RS e atende online, por escrito, sociedades de advogados de todo o Brasil. Para fazer a conta da sua banca, fale com o contador.
Fontes e legislação
- Soluções de Consulta Cosit 59/2026, 216/2024 e 134/2025.
- Res. CGSN 140/2018, arts. 2º, 16, 19, 20, 21, 22 e 59; Res. CGSN 190/2026 e Res. CGSN 191/2026.
- Lei 9.249/1995, arts. 15 e 20; LC 224/2025, art. 4º, § 5º.
- LC 123/2006, arts. 3º, § 1º, 13 e 18, § 5º-C, VII, e Anexo IV.
- Lei 8.906/1994, arts. 21 e 23; CPC, art. 85, §§ 14 a 16.
- Lei 10.833/2003, arts. 27 e 32; IN RFB 765/2007, art. 1º.
Regras conferidas na fonte oficial em 18/11/2026. Tabelas e gráficos: cálculo do escritório, exemplo hipotético.
Bases legais deste artigo
- Lei nº 8.906/1994, arts. 21, caput e parágrafo único, e 23
- Lei nº 13.105/2015 (CPC), art. 85, §§ 14 a 16
- Lei Complementar nº 123/2006, arts. 3º, § 1º, 13, VI e VIII, e 18, § 5º-C, VII, e Anexo IV
- Resolução CGSN nº 140/2018, arts. 2º, §§ 4º e 5º, II, 16, 19, parágrafo único, 20, II, b, 21, II, e 22, § 1º
- Resolução CGSN nº 190/2026, arts. 1º e 9º (Res. CGSN 140/2018, arts. 2º, §§ 4º, VI, 8º e 9º-A, e 16, § 1º-A)
- Resolução CGSN nº 191/2026, art. 1º (Res. CGSN 140/2018, art. 59, § 1º)
- Solução de Consulta Cosit nº 216/2024
- Solução de Consulta Cosit nº 59/2026
- Solução de Consulta Cosit nº 134/2025
- Instrução Normativa RFB nº 765/2007, art. 1º
- Lei nº 10.833/2003, arts. 27, §§ 1º e 2º, e 32, III
- Lei nº 9.249/1995, arts. 15, § 1º, III, a, e 20
- Lei Complementar nº 224/2025, art. 4º, § 5º
- Instrução Normativa RFB nº 1.700/2017, art. 223
- Lei nº 11.482/2007, art. 1º, XII
- Lei nº 9.250/1995, art. 6º-A
- Lei Complementar nº 214/2025, art. 127