

Advogados têm redução de 30% no IBS e na CBS (LC 214/2025, art. 127, II), na pessoa física e na sociedade que cumpre os 5 requisitos do § 1º, II. Em 2027 a CBS substitui o PIS e a Cofins: estimativa de 7,84%, mais 0,07% de IBS, até a resolução do Senado (15/12/2026). O ISS cai de 2029 a 2032 e acaba em 2033.
Na reforma tributária, a advocacia tem redução de 30% no IBS e na CBS, para o advogado pessoa física e para a sociedade que cumpre os 5 requisitos do art. 127, § 1º, II, da LC 214/2025. Em 2027, o PIS e a Cofins acabam e a CBS passa a ser cobrada: com os 11,3% calculados pelo TCU, a estimativa é de 7,84%, mais 0,07% de IBS (arts. 344 e 347). O Senado fixa o número final até 15/12/2026. Situação conferida em 13/11/2026.
A redução está na lei complementar que regulamentou a Reforma, editada sob a Emenda Constitucional 132/2023, para a advocacia exercida nos termos do Estatuto da Advocacia e da OAB. Atualizado em 13 de novembro de 2026.
Reforma tributária para advogados: o que muda em 2027?
A primeira conta de verdade é a da CBS, em 2027: o PIS e a Cofins acabam e a CBS passa a ser cobrada (ADCT, art. 126). Em 2027 e 2028, a CBS é a alíquota de referência menos 0,1 ponto percentual, e na alíquota reduzida esse 0,1 ponto cai na mesma proporção (LC 214/2025, art. 347, § 1º, I). Com os 11,3% do cálculo do TCU, a CBS dos serviços com a redução de 30% fica em (11,3% - 0,1) x 70% = 7,84%, e o IBS de 2027, de 0,1%, fica em 0,1% x 70% = 0,07% (art. 344, parágrafo único, I).
Calendário da advocacia
| Ano | O que acontece | Base |
|---|---|---|
| 2026 | CBS de 0,9% e IBS de 0,1% de teste (0,63% e 0,07% nos serviços com a redução de 30%), dispensados para quem cumpre as obrigações acessórias; PIS e Cofins devidos; optante do Simples fora do teste | LC 214/2025, arts. 343, 346 e 348 |
| 2027 | PIS e Cofins extintos; CBS estimada em 7,84% (11,3% calculados pelo TCU, menos 0,1 ponto, x 70%) e IBS em 0,07% nos serviços com a redução de 30% | ADCT, art. 126; LC 214/2025, arts. 127, 344, 347 e 353 |
| 2028 | IBS segue em 0,07% com a redução de 30%; CBS pela alíquota de referência que o Senado fixar em 2027, menos 0,1 ponto, x 70% | LC 214/2025, arts. 344, 347 e 349 |
| 2029 a 2032 | ISS a 9/10, 8/10, 7/10 e 6/10 da alíquota prevista na lei municipal vigente em 31/12/2028; para o fixo, a lei não diz como se aplica | ADCT, art. 128; LC 116/2003, art. 8º-B |
| 2033 | ISS extinto | ADCT, art. 129 |
O número final depende da resolução do Senado, que tem até 15/12/2026 para fixar a alíquota de referência (LC 214/2025, arts. 349, § 1º, II, e 353, § 2º); em 13/11/2026 ainda não havia projeto de resolução no Senado. A conta da alíquota de referência está em CBS de 11,3% em 2027.
Quanto o escritório de advocacia vai pagar de IBS e CBS?
Depende do regime. O imposto de renda segue as regras de cada um; o que muda de 2027 em diante é o lado do consumo.
Por regime (estimativa de 2027 até a resolução do Senado)
| Regime do escritório | Até 2026 | 2027 | Crédito para o cliente pessoa jurídica do regime regular |
|---|---|---|---|
| Simples, IBS e CBS no DAS | Anexo IV, com a CPP fora do DAS | A CBS entra na guia no lugar do PIS e da Cofins | O valor de IBS e CBS devido no DAS |
| Simples, IBS e CBS por fora | Opção ainda não valia | Demais tributos no DAS; IBS e CBS no regime regular, com a redução de 30% e crédito nas compras | O valor destacado na nota |
| Lucro Presumido | PIS 0,65% e Cofins 3%, sem crédito, e ISS | CBS de 7,84% (estimativa) com crédito nas compras; ISS igual | O valor destacado na nota |
| Lucro Real | PIS 1,65% e Cofins 7,6%, com crédito, e ISS | CBS de 7,84% (estimativa) com crédito nas compras; ISS igual | O valor destacado na nota |
A sociedade que não cumpre os requisitos fica sem a redução: a CBS estimada de 2027 é de 11,2% (11,3% - 0,1).
Exemplo hipotético (cálculo do escritório): sociedade de advogados no Lucro Presumido, com R$ 30.000 por mês de honorários, que cumpre os requisitos e paga o ISS fixo por profissional (sem ISS no preço, por isso a CBS incide sobre os honorários cheios; com ISS sobre o preço, ele sai da base).
- Hoje: PIS e Cofins de 3,65% = R$ 1.095, sem crédito.
- 2027 (estimativa): CBS de 7,84% = R$ 2.352 e IBS de 0,07% = R$ 21. A CBS fica igual à de hoje quando o escritório tem R$ 1.257 de crédito de CBS nas compras do mês.
- Cliente empresa do regime regular: toma de crédito o IBS e a CBS da nota (R$ 2.373). Cliente pessoa física: não toma.
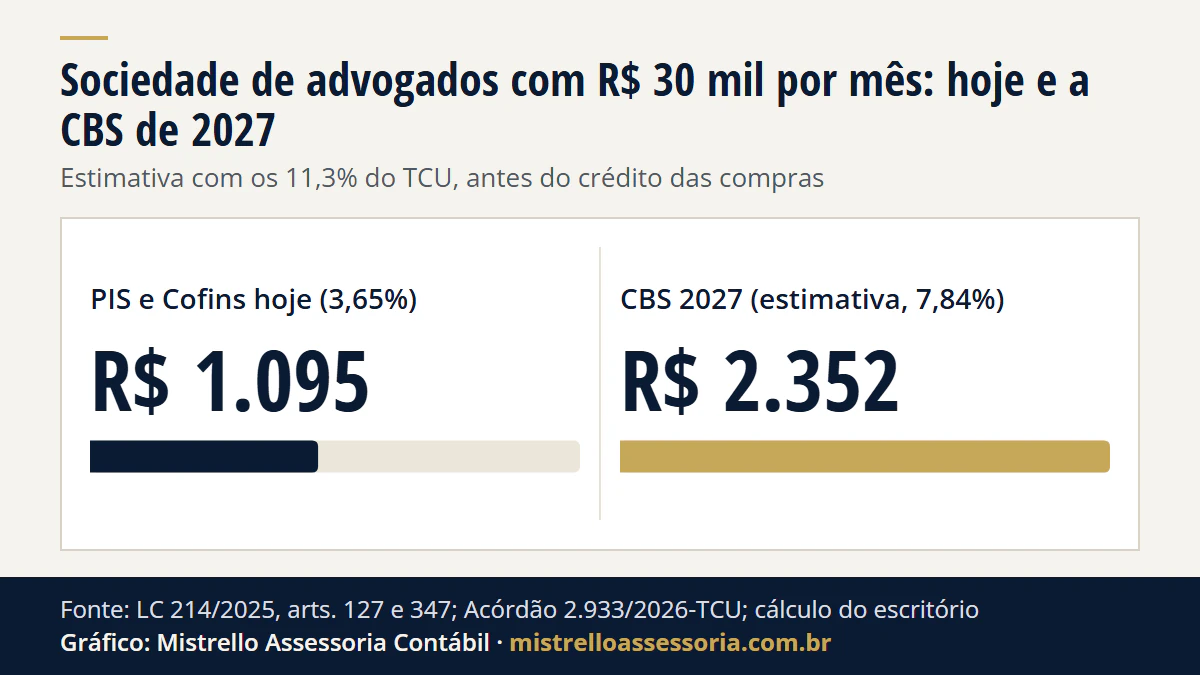
Ver os dados do gráfico
| Tributo | Por mês |
|---|---|
| PIS e Cofins hoje (3,65%) | R$ 1.095 |
| CBS 2027 (estimativa, 7,84%) | R$ 2.352 |
Conta simplificada: a base da CBS não inclui o próprio IBS e a CBS (LC 214/2025, art. 12, § 2º, I), e a do PIS e da Cofins é a receita bruta. Estimativa com a alíquota do TCU, até a resolução do Senado. A conta não diz que o escritório deve mudar de regime: depende das compras e da carteira. Quanto da receita precisa virar compra com crédito para empatar está em reforma tributária para prestador de serviços, e a mesma conta de 7,84% vale para as outras profissões do art. 127, como mostramos em contabilidade para engenheiros.
O crédito pesa quando quem paga é empresa do regime regular: o departamento jurídico que contrata a banca desconta o IBS e a CBS da nota. Para o cliente pessoa física, que não toma crédito, o IBS e a CBS da nota são custo.
A sociedade de advogados tem a redução de 30%?
Tem, se cumprir ao mesmo tempo os 5 requisitos do art. 127, § 1º, II, da LC 214/2025:
- os sócios têm habilitações profissionais diretamente relacionadas com os objetivos da sociedade e estão submetidos à fiscalização de conselho profissional;
- a sociedade não tem sócio pessoa jurídica;
- a sociedade não é sócia de outra pessoa jurídica;
- a sociedade não exerce atividade diversa das habilitações profissionais dos sócios;
- os serviços da atividade-fim são prestados diretamente pelos sócios, admitido o concurso de auxiliares ou colaboradores.
O § 2º do mesmo artigo diz o que não impede a redução: a natureza jurídica da sociedade; a união de profissionais diferentes da lista do artigo, desde que cada sócio atue na sua habilitação; e a forma de distribuição de lucros. Falhou um dos 5 requisitos, a sociedade paga a alíquota cheia.
A única profissão da lista dispensada desses requisitos é a educação física: a empresa só precisa estar submetida à fiscalização do conselho (art. 127, § 3º), como mostra a página de contabilidade para academias e personal trainers.
A sociedade unipessoal de advocacia tem a redução de 30%?
A lei não responde com todas as letras. Os requisitos do art. 127, § 1º, II, falam em sócios, e o § 2º, I, diz que a natureza jurídica da sociedade não impede a redução. Até 13/11/2026 não localizamos ato da Receita Federal ou do Comitê Gestor do IBS que trate da sociedade unipessoal nesse artigo. Quando sair, esta página é atualizada. Como a sociedade de advogados é tributada hoje, no Anexo IV e no ISS, está em sociedade de advogados: Anexo IV e ISS fixo.
Escritório no Simples: IBS e CBS por dentro ou por fora do DAS?
No Simples, os serviços advocatícios ficam no Anexo IV, com a contribuição patronal fora do DAS (LC 123/2006, art. 18, § 5º-C, VII). A partir de 2027, o escritório escolhe como recolhe o IBS e a CBS:
- Por dentro do DAS: o escritório não toma crédito nas compras, e o cliente do regime regular toma crédito no valor de IBS e CBS devido no DAS (LC 214/2025, art. 47, § 9º).
- Por fora do DAS: os demais tributos seguem no DAS, e o IBS e a CBS são apurados no regime regular, com a redução de 30% e o crédito das compras; o cliente toma o valor destacado na nota (art. 41, § 3º, e art. 47).
A opção é semestral, feita em setembro e em março (LC 123/2006, art. 13, § 10, na redação da LC 227/2026). Para o 1º semestre de 2027, ela foi até 30/10/2026, com cancelamento possível de 03/11 a 20/12/2026 (Res. CGSN 186/2026, art. 2º, na redação da Res. CGSN 194/2026). Quem não optou tem a próxima janela em março de 2027, para o semestre que começa em julho. Para escritórios com carteira corporativa, essa conta pode mudar a decisão de regime; o passo a passo está em Simples Nacional: IBS e CBS por dentro ou por fora.
O ISS do escritório acaba quando?
O ISS segue igual em 2027 e 2028. De 2029 a 2032, as alíquotas do ISS caem a 9/10, 8/10, 7/10 e 6/10 das vigentes em 31/12/2028 (ADCT, art. 128; LC 116/2003, art. 8º-B); para o ISS fixo por profissional, a lei não diz como a redução se aplica. O ISS é extinto a partir de 2033 (ADCT, art. 129), quando o IBS fica completo. Como funciona hoje o ISS fixo da sociedade de profissionais está em ISS fixo da sociedade uniprofissional.
Veja também a sociedade de advogados: Anexo IV e ISS fixo, a mecânica do IVA dual no guia da Reforma Tributária e a contabilidade para advogados e escritórios.
Bases legais: Emenda Constitucional 132/2023, ADCT, arts. 126 a 129; Lei Complementar 214/2025, arts. 6º, 12, § 2º, I, 41, 47, 127, 343, 344, 346, 347, 348, 349 e 353; Lei Complementar 123/2006, art. 13, § 10 (redação da LC 227/2026), e art. 18, § 5º-C, VII; Resolução CGSN 186/2026, art. 2º, na redação da Resolução CGSN 194/2026; Acórdão nº 2.933/2026-TCU-Plenário (alíquota de referência da CBS de 2027); Lei 8.906/1994 (Estatuto da Advocacia e da OAB); Lei Complementar 116/2003, art. 8º-B (incluído pela LC 214/2025).