

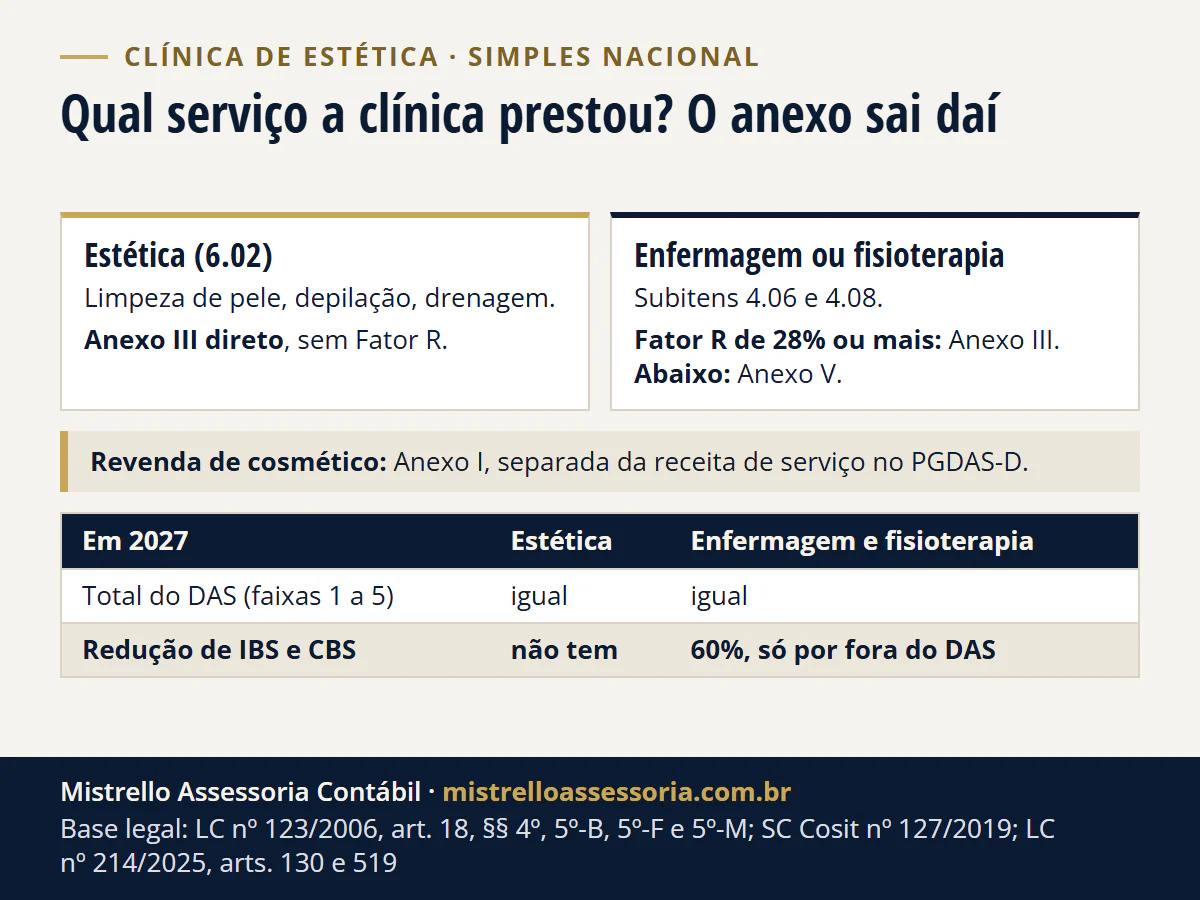
Em novembro de 2026, a receita de estética da clínica vai ao Anexo III do Simples sem Fator R (LC 123/2006, art. 18, § 5º-F; SC Cosit 127/2019), e só a receita de enfermagem ou fisioterapia depende do Fator R: Anexo III com folha de 28% ou mais, Anexo V abaixo. Em 2027, o total do DAS não muda nas faixas 1 a 5.
Em novembro de 2026, a clínica de estética do Simples Nacional paga a receita de estética (limpeza de pele, depilação, drenagem; CNAE 9602-5/02, subitem 6.02) pelo Anexo III, sem Fator R: é o que dizem a LC 123/2006, art. 18, § 5º-F e a Solução de Consulta Cosit 127/2019. Se a clínica tem enfermeira ou fisioterapeuta e cobra serviço de enfermagem ou de fisioterapia, essa parte vai ao Anexo III com Fator R de 28% ou mais e ao Anexo V abaixo disso. A revenda de cosmético vai ao Anexo I.
Em 2027, o total do DAS fica igual nas faixas 1 a 5; o que muda é a partilha (PIS e Cofins viram CBS e IBS) e a janela de 12 meses. Abaixo, a tabela por procedimento, a conta de uma clínica de Porto Alegre/RS com R$ 60 mil por mês e o DAS de 2026 ao lado do de 2027.
Clínica de estética fica em qual anexo do Simples?
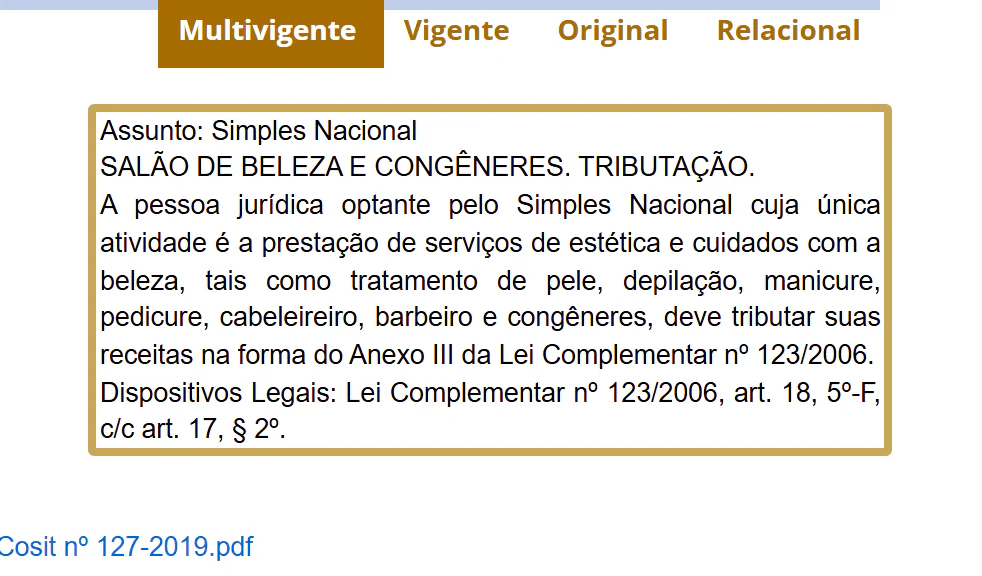
No Anexo III, e sem Fator R. A LC 123/2006 manda ao Anexo III todo serviço que pode optar pelo Simples sem ter “previsão expressa” de outro anexo (art. 18, § 5º-F, com o art. 17, § 2º). Estética não aparece na lista do Anexo IV nem nas atividades que vão ao Anexo V. A Receita respondeu assim, para a empresa “cuja única atividade é a prestação de serviços de estética e cuidados com a beleza, tais como tratamento de pele, depilação, manicure, pedicure, cabeleireiro, barbeiro e congêneres”: a receita vai ao Anexo III. A consulta está em vigor no sistema de normas da Receita.
Duas confusões comuns. A primeira é ler “estética” como “saúde” e mandar a clínica ao Anexo V pelo Fator R: o Fator R só alcança as atividades listadas na lei (§§ 5º-J e 5º-M), e a estética não está entre elas. A segunda é o código: cabeleireiro, manicure e pedicure ficam no CNAE 9602-5/01; o 9602-5/02 é o de estética e outros cuidados com a beleza, com depilação, drenagem e limpeza de pele, segundo a classificação do IBGE. Para escolher o código certo, veja qual CNAE escolher para prestação de serviço.
Qual anexo para cada procedimento da clínica?
O anexo é de cada receita, não da clínica inteira. A empresa separa no PGDAS-D a receita de cada atividade (LC 123/2006, art. 18, § 4º), e quem decide é o serviço prestado e descrito na nota fiscal, pelo subitem da lista do ISS e pela NBS, não só o diploma de quem atende nem o nome da clínica.
| Receita | Quem faz | CNAE | Subitem LC 116 e NBS | Anexo do Simples | ISS | IBS e CBS em 2027 |
|---|---|---|---|---|---|---|
| Limpeza de pele, depilação, drenagem, tratamento corporal estético | Esteticista ou técnico em estética | 9602-5/02 | 6.02; 1.2602.20.00 | III direto, sem Fator R | No DAS (fora do Simples, 5% em Porto Alegre) | Alíquota cheia; uso pessoal de quem compra, sem crédito |
| Serviço de enfermagem | Enfermeira | 8650-0/01 | 4.06; 1.2301.91.00 | III com Fator R de 28% ou mais; V abaixo | No DAS (fora, 2% em Porto Alegre) | Redução de 60% (item 10), só por fora do DAS |
| Serviço de fisioterapia | Fisioterapeuta | 8650-0/04 | 4.08; 1.2301.92.00 | III com Fator R de 28% ou mais; V abaixo | No DAS (fora, 2% em Porto Alegre) | Redução de 60% (item 11), só por fora do DAS |
| Procedimento médico | Médico | 8630-5/03 ou 8630-5/01 | 4.01; 1.2301.22.00 | III com Fator R de 28% ou mais; V abaixo | No DAS | Redução de 60% (item 8), só por fora do DAS |
| Revenda de cosmético | A própria clínica | 4772-5/00 | Não é serviço | Anexo I, separado | ICMS no DAS | Ver a ST de cosméticos no RS |
A coluna do anexo segue a lei (LC 123/2006, art. 18, § 5º-B, XVI e XIX, e § 5º-M, I) e coincide com a tabela oficial da nota fiscal de serviço nacional: o Anexo VIII da NFS-e, versão 1.02.00, de 26/10/2026, marca o subitem 06.02 como “tributados exclusivamente pelo Anexo III” e os subitens 04.06 e 04.08 como “Sujeitos ao Fator R”. Os subitens estão na LC 116/2003, lista anexa.
Quando a enfermeira ou a fisioterapeuta muda o imposto?
Quando a clínica fatura serviço de enfermagem ou de fisioterapia. Só essa parte da receita passa pelo Fator R: a folha dos últimos 12 meses dividida pela receita bruta dos mesmos 12 meses. Com 28% ou mais, Anexo III; abaixo, Anexo V (LC 123/2006, art. 18, §§ 5º-K e 5º-M, I).
- O que entra na folha: os salários e o pró-labore pagos, mais a contribuição patronal e o FGTS efetivamente recolhidos (§ 24). Aluguel e distribuição de lucros ficam de fora (§ 26).
- A folha é da clínica inteira: o salário das esteticistas também conta, embora a receita delas fique no Anexo III de qualquer jeito. A divisão é pela receita bruta total.
- A janela anda em 2027: a partir de janeiro, contam os 12 meses antecedentes ao mês anterior ao da apuração (redação da LC 214/2025, art. 517). A folha de um mês só pesa na apuração de dois meses depois.
O cálculo passo a passo está em Fator R em 2027: como calcular, e você pode simular com os seus números na calculadora de Fator R.
Quanto paga uma clínica de Porto Alegre com R$ 60 mil por mês?
Exemplo hipotético. Clínica de estética de Porto Alegre/RS no Simples, com receita de R$ 60.000 por mês constante há 12 meses. Com mais de R$ 360 mil por ano, ela é empresa de pequeno porte, não microempresa (LC 123/2006, art. 3º, II). A receita bruta dos 12 meses é R$ 720.000: 3ª faixa, no teto (qualquer crescimento leva à 4ª). Por mês, R$ 45.000 são de estética, feitos por esteticistas (6.02), e R$ 15.000 de serviço de enfermagem, feito por uma enfermeira empregada (4.06). Não há revenda.
As alíquotas efetivas da 3ª faixa:
- Anexo III: (720.000 × 13,5% - 17.640) ÷ 720.000 = 11,05%.
- Anexo V: (720.000 × 19,5% - 9.900) ÷ 720.000 = 18,125%.
A diferença entre os cenários é só a folha. Premissas: salários médios já com 13º e férias diluídos e FGTS de 8%; a contribuição patronal desta clínica vai dentro do DAS e, por cautela, não foi somada à folha.
| Cenário A | Cenário B | |
|---|---|---|
| Folha do mês | 3 esteticistas × R$ 3.000 + enfermeira R$ 5.000 = R$ 14.000; FGTS R$ 1.120; pró-labore R$ 3.000: R$ 18.120 | 2 esteticistas × R$ 3.000 + enfermeira R$ 5.000 = R$ 11.000; FGTS R$ 880; pró-labore R$ 2.000: R$ 13.880 |
| Folha de 12 meses | R$ 217.440 | R$ 166.560 |
| Fator R | 217.440 ÷ 720.000 = 30,20% | 166.560 ÷ 720.000 = 23,13% |
| Estética, R$ 45.000 (Anexo III) | R$ 4.972,50 | R$ 4.972,50 |
| Enfermagem, R$ 15.000 | Anexo III: R$ 1.657,50 | Anexo V: R$ 2.718,75 |
| DAS do mês | R$ 6.630,00 (11,05% da receita) | R$ 7.691,25 (12,82% da receita) |
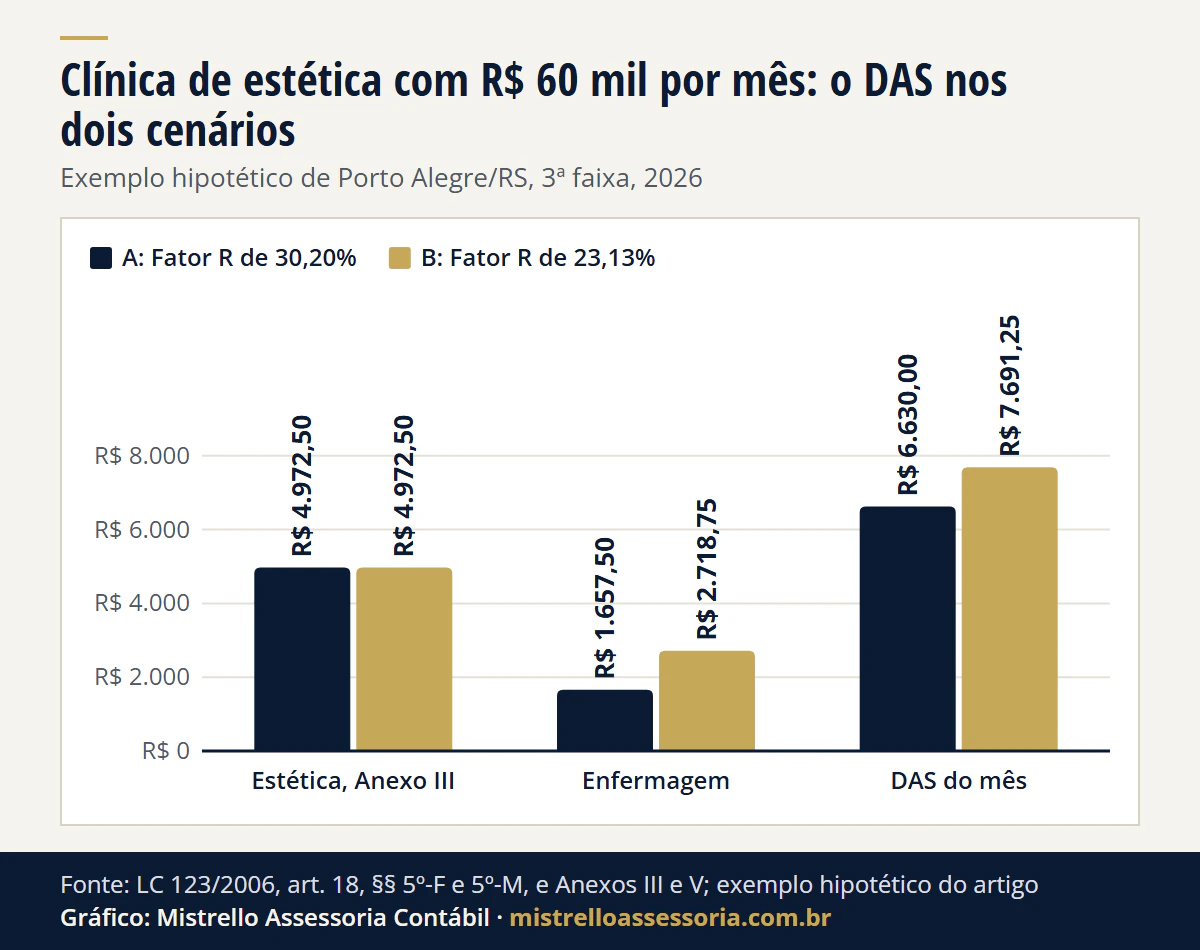
Ver os dados do gráfico
| Parte do DAS | A: Fator R de 30,20% | B: Fator R de 23,13% |
|---|---|---|
| Estética, Anexo III | R$ 4.972,50 | R$ 4.972,50 |
| Enfermagem | R$ 1.657,50 | R$ 2.718,75 |
| DAS do mês | R$ 6.630,00 | R$ 7.691,25 |
A diferença é de R$ 1.061,25 por mês, toda na receita de enfermagem: R$ 15.000 × (18,125% - 11,05%). A estética paga o mesmo nos dois cenários. Para chegar aos 28%, a folha precisaria de R$ 201.600 em 12 meses, ou R$ 16.800 por mês; no cenário B faltam R$ 2.920 por mês. Mesmo somando a contribuição patronal paga dentro do DAS (R$ 2.806,49 por mês no cenário B), a folha chegaria a R$ 200.237,88 em 12 meses, ou 27,81%: ainda abaixo de 28%.
Subir o pró-labore para fechar os 28% tem custo próprio, de INSS e de imposto de renda do sócio, e a conta só fecha caso a caso; os números estão em quanto custa o pró-labore em 2026. Para outras faixas, a calculadora do Simples Nacional e a tabela do Simples Nacional 2026 e 2027 trazem as alíquotas.
O que muda no DAS da clínica em 2027?
O total, nada, nas faixas 1 a 5: as alíquotas nominais e as parcelas a deduzir dos Anexos III e V são as mesmas em 2027 e 2028. O que muda é a partilha: o PIS e a Cofins saem, e entram a CBS e uma fatia de IBS (LC 214/2025, art. 519, Anexos XX e XXII). O DAS do cenário A, pela partilha da 3ª faixa do Anexo III:
| Tributo | 2026 | 2027 |
|---|---|---|
| IRPJ (4,00%) | R$ 265,20 | R$ 265,20 |
| CSLL (3,50%) | R$ 232,05 | R$ 232,05 |
| Cofins 13,64% + PIS 2,96% em 2026; CBS 16,41% + IBS 0,19% em 2027 | R$ 904,33 + R$ 196,25 = R$ 1.100,58 | R$ 1.087,98 + R$ 12,60 = R$ 1.100,58 |
| CPP (43,40%) | R$ 2.877,42 | R$ 2.877,42 |
| ISS (32,50%) | R$ 2.154,75 | R$ 2.154,75 |
| Total | R$ 6.630,00 | R$ 6.630,00 |
O percentual da CBS na 3ª faixa é o da redação dada pela LC 227/2026 ao Anexo XX (16,41%). No cenário B, a parte do Anexo V (R$ 2.718,75) fica, em 2027, com IRPJ de R$ 652,50, CSLL de R$ 407,81, CBS de R$ 488,02, CPP de R$ 648,42, ISS de R$ 516,56 e IBS de R$ 5,44.
Duas mudanças de rotina: a receita dos 12 meses e o Fator R passam a usar a janela com um mês de defasagem, e o primeiro DAS com CBS, o de janeiro de 2027, vence em 22/02/2027, porque o dia 20 cai num sábado e o prazo passa ao dia útil seguinte (Resolução CGSN 140/2018, art. 40, § 3º). O resto do calendário está em Simples Nacional 2027: o que muda.
Estética e enfermagem têm redução de IBS e CBS em 2027?
A estética, não. A lei reduz em 60% as alíquotas do IBS e da CBS dos serviços de saúde listados no Anexo III da LC 214/2025, pela NBS (LC 214/2025, art. 130 e Anexo III). Estão lá os serviços de enfermagem (item 10) e de fisioterapia (item 11); o tratamento estético (NBS 1.2602.20.00) não está. Além disso, “bens e serviços recreativos, esportivos e estéticos” são de uso ou consumo pessoal, e a empresa que paga esse serviço não toma crédito dele (LC 214/2025, art. 57, I, “f”, e § 5º).
Para a clínica que fica no DAS, a redução de 60% não aparece: o DAS tem percentual próprio, sem redução por serviço. Ela só pesa para quem opta por recolher IBS e CBS por fora do DAS, pelo regime regular. Na nossa análise, para a clínica que atende pessoa física, ficar no DAS tende a ser o caminho, porque o cliente final não toma crédito; a decisão depende de quem compra e se faz com os números do caso. As regras e os prazos da opção estão em IBS e CBS por dentro ou por fora do Simples, e a redução da saúde em detalhe em reforma tributária na saúde.
Qual ISS a clínica paga em Porto Alegre?
No Simples, o ISS vai dentro do DAS, pela partilha, e não pela alíquota da tabela do município. Na 3ª faixa do Anexo III, o ISS é 32,5% do DAS: R$ 2.154,75 no cenário A, cerca de 3,59% da receita. No Anexo V, na mesma faixa, é 19% do DAS, cerca de 3,44% da receita. No cenário B, o ISS do mês soma R$ 1.616,06 (Anexo III) e R$ 516,56 (Anexo V), ou R$ 2.132,62.
Fora do Simples, quando o imposto é calculado sobre o preço do serviço, a tabela da LC 7/1973 de Porto Alegre prevê 5% no subitem 6.02 e 2% nos subitens 4.06 e 4.08 (LC 7/1973, Tabela XII). A clínica que revende cosméticos no RS tem uma data a mais: o Estado denunciou o protocolo de substituição tributária do ICMS de perfumaria, higiene pessoal e cosméticos, com efeitos em 01/01/2027 (Decreto estadual 58.877/2026; Despacho Confaz 37/26). A transição está em ICMS-ST e DIFAL para empresa do Simples no RS.
Quem pode ser responsável técnico e o que é estética médica?
A Lei 13.643/2018 regulamenta o Esteticista e Cosmetólogo, de nível superior, e o Técnico em Estética. Ao Esteticista e Cosmetólogo cabe a responsabilidade técnica pelos centros de estética (art. 6º, I); o técnico executa procedimentos faciais, corporais e capilares com produtos e equipamentos registrados na Anvisa (art. 5º, I). A lei não alcança a estética médica (art. 1º, parágrafo único). Procedimento feito por médico é receita de medicina, pelo Fator R, e segue as regras de contabilidade para médicos.
O que muda para a beleza em geral, como o salão-parceiro, o MEI do esteticista e o ISS de cabeleireiro, está na página de salões de beleza e esteticistas; o anexo de cada profissão da saúde, em profissionais da saúde.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
Separamos a receita da clínica por serviço na nota e no PGDAS-D, acompanhamos o Fator R todo mês com a janela nova de 2027 e mantemos a folha, o eSocial e as guias em dia. É parte da contabilidade para empresas e, quando a dúvida é o regime ou o anexo, do planejamento tributário. O escritório fica em Porto Alegre/RS e atende online, por escrito, clínicas de todo o Brasil. Para revisar o enquadramento da sua clínica, fale com o contador.
Bases legais: Lei Complementar nº 123/2006, art. 3º, II, art. 17, § 2º, e art. 18, §§ 4º, I, 5º-B, XVI e XIX, 5º-F, 5º-J, 5º-K, 5º-M, I, 24 e 26, e Anexos III e V; Resolução CGSN nº 140/2018, art. 40, § 3º; Solução de Consulta Cosit nº 127/2019 (DOU de 01/04/2019); Lei Complementar nº 116/2003, lista de serviços, subitens 4.01, 4.06, 4.08 e 6.02; Lei Complementar nº 214/2025, art. 57, I, f, e § 5º, art. 130 e Anexo III, itens 8, 10 e 11, art. 517 e art. 519 com os Anexos XX (redação da LC nº 227/2026) e XXII; Lei nº 13.643/2018, arts. 1º, parágrafo único, 5º, I, e 6º, I; Lei Complementar nº 7/1973 de Porto Alegre, art. 21 e Tabela XII (incluída pela LC nº 966/2022); NFS-e nacional, Anexo VIII (tabela de correlação), versão 1.02.00, de 26/10/2026.