

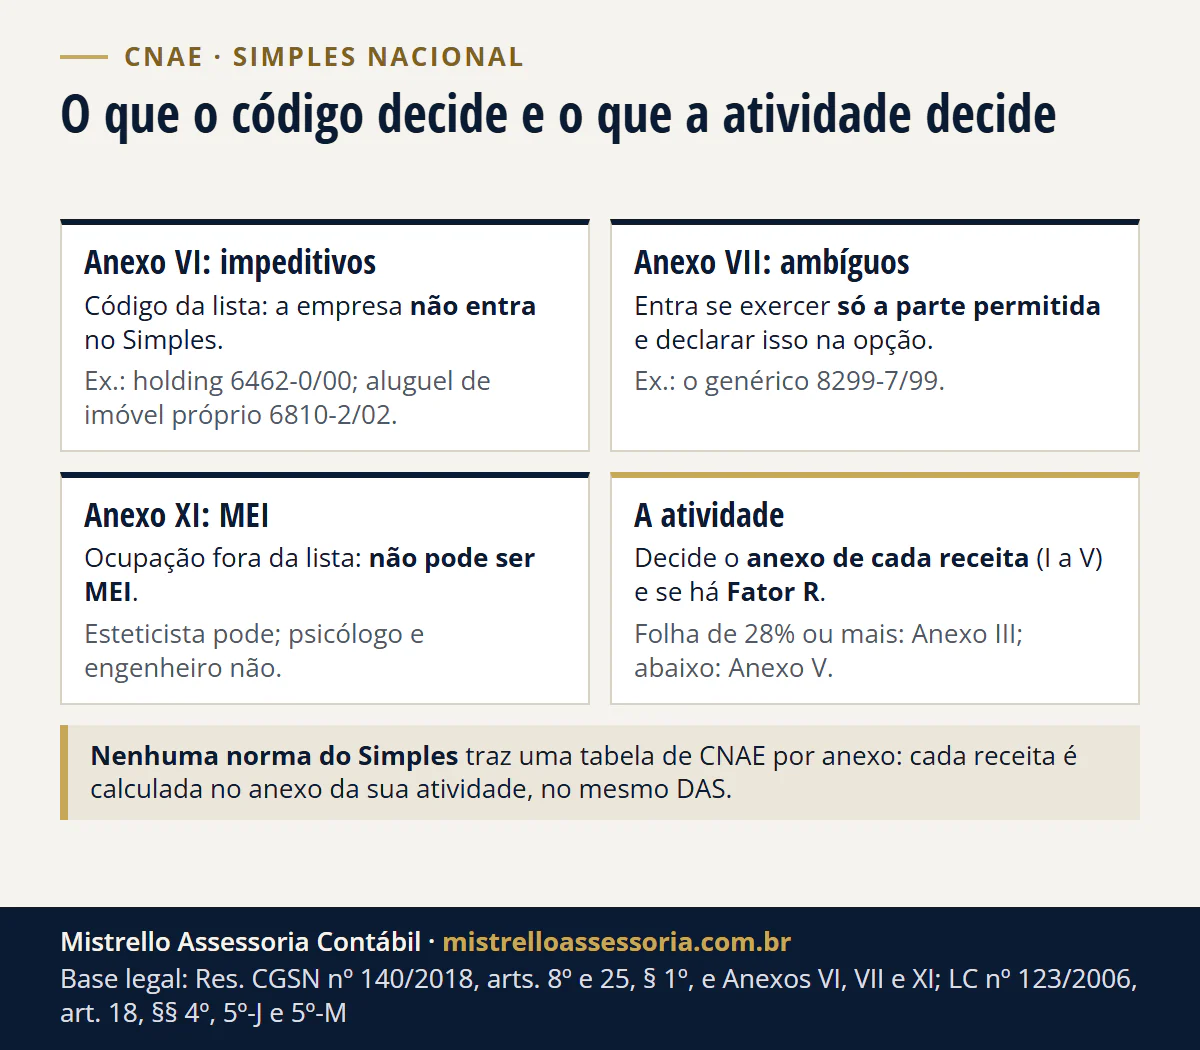
Escolha o código do serviço que você vai faturar. O CNAE não define o anexo do Simples: cada receita é calculada no anexo da sua atividade (LC 123, art. 18, § 4º). O código decide se a empresa pode entrar no Simples (Anexo VI), se precisa declarar que não exerce a parte vedada (Anexo VII) e se pode ser MEI (Anexo XI).
Escolha o código que descreve o serviço que você vai faturar. Em novembro de 2026, o CNAE não define sozinho o anexo do Simples Nacional: nenhuma norma traz uma tabela de CNAE por anexo, e cada receita é calculada no anexo da sua atividade (LC 123/2006, art. 18, § 4º; Resolução CGSN 140/2018, art. 25, § 1º). O código decide três coisas: se a empresa pode entrar no Simples (Anexo VI da Resolução), se precisa declarar que não exerce a parte vedada (Anexo VII) e se pode ser MEI (Anexo XI).
Por isso nenhum código paga menos por si: no exemplo hipotético de R$ 12.000 por mês, a mesma receita vai de R$ 898,31 a R$ 2.462,11 de tributos, conforme a atividade e a folha. Nas atividades com Fator R, o que leva do Anexo V ao III é a folha chegar a 28% da receita, não o código escolhido.
O CNAE define o anexo do Simples?
Não. A Resolução CGSN 140/2018 tem só duas listas por código para entrar no Simples: o Anexo VI, que “relaciona códigos da CNAE correspondentes a atividades impeditivas”, e o Anexo VII, dos códigos ambíguos, “os que abrangem concomitantemente atividade impeditiva e permitida” (Res. CGSN 140/2018, art. 8º, §§ 1º e 2º). A terceira lista por código é a das ocupações permitidas ao MEI, no Anexo XI. Os Anexos I a V, que todo mundo chama de “anexos do Simples”, são tabelas de alíquotas e de partilha: não têm coluna de CNAE.
O anexo de cada receita sai da atividade descrita na lei. A LC 123 manda considerar, “destacadamente, para fim de pagamento”, as receitas da revenda de mercadorias, da venda de indústria, de cada grupo de serviços, e assim por diante (art. 18, § 4º), e diz em que anexo vai cada grupo de serviços (§§ 5º-B a 5º-I). A empresa com atividades em anexos diferentes calcula cada receita no anexo dela: o código principal não puxa as outras receitas para o anexo dele, e a ordem em que os códigos aparecem no CNPJ não muda o imposto (Res. CGSN 140/2018, art. 25, § 1º, mantido com o “destacadamente” pela Resolução CGSN 190/2026 para 2027).
Em uma frase: o código sinaliza; quem decide o anexo é o que você faz e fatura. As tabelas de “CNAE por anexo” que circulam na internet são leituras privadas, não norma. Elas ajudam como ponto de partida, mas quando a tabela e a atividade discordam, vale a atividade.
Qual CNAE paga menos imposto? A conta com a mesma receita
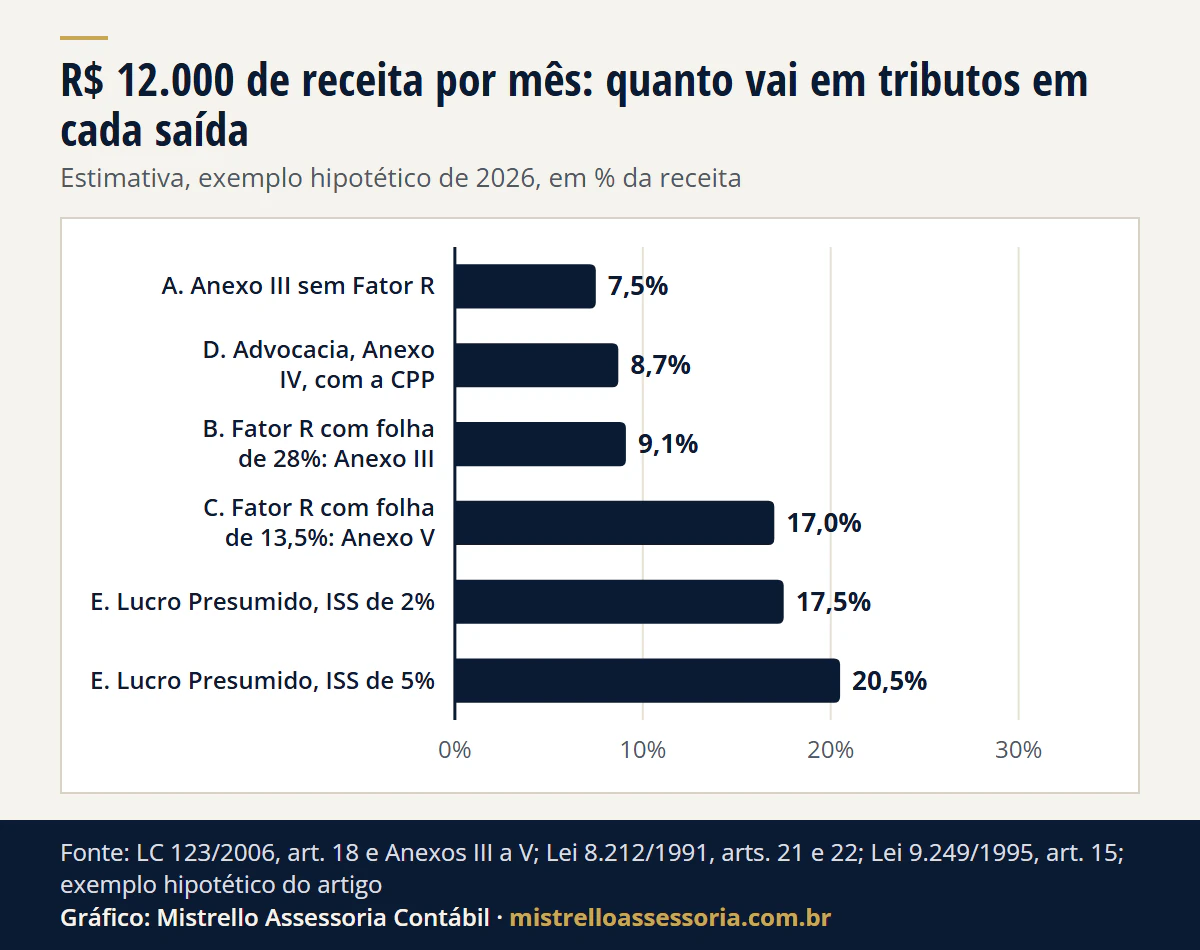
Nenhum. Com a mesma receita, o que muda os tributos é a atividade e, nas atividades com Fator R, a folha. A conta abaixo põe a mesma receita em cinco saídas, cada uma valendo para uma atividade diferente.
Exemplo hipotético (estimativa, valores de 2026): receita de R$ 12.000 por mês, igual nos últimos 12 meses (receita de 12 meses de R$ 144.000, 1ª faixa do Simples); sócio único, sem empregados. Pró-labore mínimo de R$ 1.621,00, o salário mínimo de 2026 (INSS de 11% = R$ 178,31). Pró-labore de Fator R de 28% da receita, R$ 3.360,00 (INSS de 11% = R$ 369,60). Nos dois casos o imposto de renda retido na fonte do pró-labore fica zerado pela redução da Lei 15.270/2025.
| Saída (mesma receita, atividade diferente) | DAS ou tributos da empresa | INSS e CPP por fora | Total do mês | % da receita |
|---|---|---|---|---|
| A. Atividade do Anexo III sem Fator R (ex.: corretagem de imóveis, salão), pró-labore de R$ 1.621 | R$ 720,00 (6%) | R$ 178,31 | R$ 898,31 | 7,5% |
| B. Atividade com Fator R e folha de 28% (pró-labore de R$ 3.360): Anexo III | R$ 720,00 (6%) | R$ 369,60 | R$ 1.089,60 | 9,1% |
| C. Atividade com Fator R e pró-labore de R$ 1.621 (folha de 13,5%): Anexo V | R$ 1.860,00 (15,5%) | R$ 178,31 | R$ 2.038,31 | 17,0% |
| D. Advocacia, Anexo IV, pró-labore de R$ 1.621 | R$ 540,00 (4,5%) | R$ 178,31 + R$ 324,20 de CPP (20%) | R$ 1.042,51 | 8,7% |
| E. Lucro Presumido (serviços em geral, base de 32%), pró-labore de R$ 1.621 | IRPJ R$ 576,00 + CSLL R$ 345,60 + PIS R$ 78,00 + Cofins R$ 360,00 = R$ 1.359,60; ISS de R$ 240,00 a R$ 600,00 | R$ 178,31 + R$ 324,20 de CPP | R$ 2.102,11 a R$ 2.462,11 | 17,5% a 20,5% |
Notas da conta: (1) exemplo hipotético, sem nome, e não é recomendação de regime. (2) A conta mede tributo e contribuição, não lucro: não entram honorários (veja como cobramos), taxas, anuidade de conselho nem o efeito, no seu bolso, de tirar um pró-labore maior em B. (3) O DAS de 6%, 4,5% e 15,5% é a alíquota da 1ª faixa, para receita de 12 meses até R$ 180 mil, com o Fator R de 28% já cumprido nos 12 meses (LC 123/2006, Anexos III a V). (4) No Simples o ISS vai dentro do DAS; no Presumido o ISS é municipal, de 2% a 5% (LC 116/2003, arts. 8º, II, e 8º-A), e a base de 32% é a dos serviços em geral (Lei 9.249/1995, arts. 15 e 20); a sociedade de profissionais com ISS fixo tem outra conta, em ISS fixo da sociedade uniprofissional. (5) O sócio desconta 11% do pró-labore em todas as saídas (20% menos a dedução de até 9%); a CPP de 20% sobre o pró-labore vai por fora no Anexo IV e no Presumido e, nos Anexos III e V, está dentro do DAS (Lei 8.212/1991, arts. 21, 22, III, e 30, § 4º; LC 123/2006, art. 13, VI, e art. 18, § 5º-C). (6) Em 2027 as alíquotas nominais das faixas 1 a 5 não mudam (LC 214/2025, art. 519).
Ver os dados do gráfico
| Atividade e folha | Tributos do mês, em % da receita |
|---|---|
| A. Anexo III sem Fator R | 7,5% |
| D. Advocacia, Anexo IV, com a CPP | 8,7% |
| B. Fator R com folha de 28%: Anexo III | 9,1% |
| C. Fator R com folha de 13,5%: Anexo V | 17,0% |
| E. Lucro Presumido, ISS de 2% | 17,5% |
| E. Lucro Presumido, ISS de 5% | 20,5% |
Três leituras da tabela:
- A folha pesa mais que o código. B e C são a mesma atividade, com o mesmo código: só a folha muda. A diferença é de R$ 948,71 por mês, R$ 11.384,52 em 12 meses. Como a folha entra na conta, mês a mês, está em Fator R: como calcular, e a sua simulação sai na calculadora de Fator R.
- O Anexo IV não é o mais caro. A advocacia tem a menor alíquota do exemplo, 4,5%, mas paga a CPP de 20% sobre o pró-labore fora do DAS (Anexo IV: a CPP fora do DAS); mesmo assim, no exemplo, fica abaixo do Anexo V.
- Trocar o código não troca a regra. Usar o código de outra atividade para “cair no III” não muda o anexo: o imposto se recalcula pela atividade de fato, no anexo dela, com a diferença e os acréscimos (Res. CGSN 140/2018, art. 25, § 1º).
Com R$ 12.000 por mês, o Presumido fica acima de todas as saídas do Simples do exemplo. Em receitas maiores a conta muda, e a virada de cada profissão está na página dela (tabela abaixo) e no comparador Simples x Presumido. As faixas e as alíquotas efetivas acima da 1ª faixa estão na tabela do Simples Nacional de 2026 e 2027 e na calculadora do Simples.
Qual CNAE e qual anexo para cada profissão?
O código da tabela é o mais comum para quem presta o serviço sozinho ou em sociedade da mesma profissão. Se você faz outra coisa, o anexo segue o que você faz. A coluna “Anexo” vem da atividade descrita na LC 123 e no art. 25, § 1º, da Resolução CGSN 140/2018, e não do código. O nome da profissão leva à página com a conta e as regras próprias dela.
| Profissão | CNAE mais comum | Anexo no Simples | Fator R | MEI (Anexo XI) | Base do anexo |
|---|---|---|---|---|---|
| Arquiteto | 7111-1/00 | III ou V | sim | não | § 5º-B, XVIII; § 5º-M, I |
| Engenheiro | 7112-0/00 | III ou V | sim | não | § 5º-I, VI; § 5º-J |
| Nutricionista | 8650-0/02 | III ou V | sim | não | § 5º-B, XXI; § 5º-M, I |
| Veterinário | 7500-1/00 | III ou V | sim | não | § 5º-I, II; § 5º-J |
| Fonoaudiólogo; enfermeiro | 8650-0/06; 8650-0/01 | III ou V | sim | não | § 5º-B, XXI; XIX; § 5º-M, I |
| Fisioterapeuta; dentista | 8650-0/04; 8630-5/04 | III ou V | sim | não | § 5º-B, XVI; XX; § 5º-M, I |
| Psicólogo | 8650-0/03 | III ou V | sim | não | § 5º-B, XXI; § 5º-M, I |
| Médico (consultório) | 8630-5/03 | III ou V | sim | não | § 5º-B, XIX; § 5º-M, I |
| Cabeleireiro, barbeiro, manicure | 9602-5/01 | III | não | sim | art. 17, § 2º; § 5º-F; Res., art. 25, § 1º, III, “m” |
| Esteticista; clínica de estética | 9602-5/02 | III | não | sim | idem |
| Academia | 9313-1/00 | III ou V | sim | não | § 5º-D, III; § 5º-M, II |
| Agência de publicidade | 7311-4/00 | III ou V | sim | não | § 5º-I, X; § 5º-J |
| Promoção de vendas | 7319-0/02 | III | não | sim (promotor de vendas) | SC Cosit 13/2022 |
| Programador (sob encomenda) | 6201-5/01 | III ou V | sim | não | § 5º-D, IV; § 5º-M, II |
| Consultor de gestão | 7020-4/00 | III ou V | sim | não | § 5º-I, IX; § 5º-J |
| Representante comercial | 4619-2/00 | III ou V | sim | não | § 5º-I, VII; § 5º-J |
| Tradutor | 7490-1/01 | III ou V | sim | não | § 5º-I, V; § 5º-J |
| Designer | 7410-2/99 | III ou V | sim | não | § 5º-I, VI; § 5º-J |
| Corretor de imóveis | 6821-8/01 | III | não | não | art. 18, § 4º, III; Res., art. 25, § 1º, III, “j” |
| Corretor de seguros | 6622-3/00 | III | não | não | § 5º-B, XVII |
| Professor de curso livre | 8599-6/99 | III | não | sim (professor particular) | § 5º-B, I |
| Advogado | 6911-7/01 | IV (CPP fora do DAS) | não | não | § 5º-C, VII |
| Farmácia | 4771-7/01; 4771-7/02 | I; III na manipulação sob encomenda | não | não | art. 18, § 4º, I e VII; Res., art. 25, § 2º |
| Holding; aluguel de imóvel próprio | 6462-0/00; 6810-2/02 | impeditivo | - | não | Res., Anexo VI; LC 123, art. 17, XV |
| Associação; condomínio | 9430-8/00, 9499-5/00; 8112-5/00 | impeditivo | - | não | Res., Anexo VI |
Parágrafos sem indicação são do art. 18 da LC 123/2006; “Res.” é a Resolução CGSN 140/2018. Fator R = folha de 12 meses (pró-labore, salários, contribuição patronal e FGTS) dividida pela receita de 12 meses: de 28% para cima, Anexo III; abaixo, Anexo V (LC 123/2006, art. 18, §§ 5º-J, 5º-K e 5º-M; Res. CGSN 140/2018, art. 26, § 1º). A coluna MEI vem do Anexo XI da Resolução; quem não pode ser MEI e o que abre no lugar está em quem não pode ser MEI. O programador que quer comparar os 8 códigos de TI tem a lista em quanto custa abrir CNPJ de desenvolvedor e em programador pode ser MEI?.
Descrições oficiais dos códigos, no CNAE do IBGE (Concla): 7111-1/00, serviços de arquitetura; 7112-0/00, serviços de engenharia; 8650-0/01, atividades de enfermagem; 8650-0/02, atividades de profissionais da nutrição; 8650-0/03, atividades de psicologia e psicanálise; 8650-0/04, atividades de fisioterapia; 8650-0/06, atividades de fonoaudiologia; 7500-1/00, atividades veterinárias; 8630-5/03, atividade médica ambulatorial restrita a consultas; 8630-5/04, atividade odontológica; 9602-5/01, cabeleireiros, manicure e pedicure; 9602-5/02, atividades de estética e outros serviços de cuidados com a beleza; 9313-1/00, atividades de condicionamento físico; 7311-4/00, agências de publicidade; 7319-0/02, promoção de vendas; 6201-5/01, desenvolvimento de programas de computador sob encomenda; 7020-4/00, atividades de consultoria em gestão empresarial, exceto consultoria técnica específica; 4619-2/00, representantes comerciais e agentes do comércio de mercadorias em geral não especializado; 7490-1/01, serviços de tradução, interpretação e similares; 7410-2/99, atividades de design não especificadas anteriormente; 6821-8/01, corretagem na compra e venda e avaliação de imóveis; 6622-3/00, corretores e agentes de seguros, de planos de previdência complementar e de saúde; 6911-7/01, serviços advocatícios; 4771-7/01 e 4771-7/02, comércio varejista de produtos farmacêuticos, sem e com manipulação de fórmulas.
Quatro enganos comuns que a tabela corrige: academia tem Fator R (§ 5º-D, III, com o § 5º-M, II), não fica no Anexo III fixo; corretagem de imóveis fica no Anexo III sem Fator R (§ 4º, III); advocacia é Anexo IV (§ 5º-C, VII), nem V nem Fator R; e promoção de vendas fica no Anexo III, como respondeu a Receita na Solução de Consulta Cosit 13/2022.
CNAE principal e secundário: qual a diferença para o Simples?
O CNPJ tem uma atividade principal e pode ter atividades secundárias. Para o Simples, todas contam. Na hora de saber se a empresa pode entrar, a Resolução manda usar os códigos da CNAE “informados pela ME ou pela EPP no CNPJ”, sem separar principal de secundário (Res. CGSN 140/2018, art. 8º): um código secundário impeditivo barra a entrada como se fosse o principal. Na hora de pagar, cada receita vai ao anexo da sua atividade (art. 25, § 1º), então trocar a ordem dos códigos não muda o DAS.
O conselho prático vem daí: cadastre só as atividades que você vai exercer de fato. Código “de reserva”, incluído porque um dia talvez sirva, pode ser impeditivo ou ambíguo (veja as duas seções abaixo), pode tirar o MEI do regime simplificado e, a partir de 2027, pode gerar dúvida sobre a redução de 30% das profissões intelectuais (seção de 2027).
Posso usar um CNAE genérico, como o 8299-7/99?
Pode, com cuidado. O 8299-7/99 (“outras atividades de serviços prestados principalmente às empresas não especificadas anteriormente”) está na lista dos ambíguos, o Anexo VII da Resolução CGSN 140/2018. Com código ambíguo, a empresa pode optar pelo Simples desde que exerça apenas a atividade permitida e “declare expressamente que não se enquadra nas vedações” (Res. CGSN 140/2018, art. 8º, § 3º). Se a declaração for inverídica, a exclusão volta à data em que a opção produziu efeitos (art. 84, III, “b”).
Quando existe um código específico para o seu serviço, ele evita a declaração e a dúvida. Na tabela da seção anterior, todas as profissões têm código próprio. A declaração na hora da opção, com as outras pendências que travam a entrada, está em opção pelo Simples em 2027: prazo e pendências.
Quais CNAEs impedem o Simples?
Os do Anexo VI da Resolução CGSN 140/2018. Alguns que aparecem em consulta de quem presta serviço ou organiza patrimônio:
| Código (IBGE) | Atividade | Onde ler mais |
|---|---|---|
| 6462-0/00 | Holdings de instituições não financeiras | Holding familiar |
| 6463-8/00 | Outras sociedades de participação, exceto holdings | Holding familiar |
| 6810-2/02 | Aluguel de imóveis próprios (também LC 123, art. 17, XV) | Holding familiar |
| 7820-5/00 | Locação de mão de obra temporária | - |
| 7830-2/00 | Fornecimento e gestão de recursos humanos para terceiros | - |
| 6612-6/01 | Corretoras de títulos e valores mobiliários | - |
| 6612-6/05 | Agentes de investimentos em aplicações financeiras | - |
| 8112-5/00 | Condomínios prediais | Condomínios |
| 9430-8/00; 9499-5/00 | Associações de defesa de direitos sociais; atividades associativas não especificadas | Terceiro setor |
Condomínio e associação não são empresa do Simples por natureza: o código só confirma isso. E “consultoria” não é impeditiva: consultoria e gestão são atividades com Fator R (LC 123, art. 18, § 5º-I, IX). Impeditivo é o código de corretora ou de agente de investimentos.
Escolhi o CNAE errado: o que acontece e como trocar?
Depende do que entrou no CNPJ e do que você faturou. São quatro casos, cada um com a sua regra:
| O que aconteceu | Efeito no Simples ou no MEI | Base |
|---|---|---|
| Incluí um código vedado | A alteração no CNPJ vale como comunicação obrigatória de exclusão, com efeito a partir do 1º dia do mês seguinte; se a vedação já existia quando a empresa entrou, a exclusão volta à data da opção | Res. CGSN 140, art. 82, II, e parágrafo único, I; art. 84, III, “a”; LC 123, art. 30, § 3º |
| Incluí um código permitido, de outro anexo | A empresa segue no Simples; a receita nova é calculada no anexo dela | Res. CGSN 140, art. 25, § 1º; art. 82 (lista fechada) |
| Sou MEI e incluí um código fora do Anexo XI | Vale como comunicação de desenquadramento do MEI; a empresa sai do MEI, mas não do Simples | LC 123, art. 18-A, § 17, II; Res. CGSN 140, art. 115, §§ 1º e 3º, II |
| Faturei com o código e o anexo errados | O imposto se recalcula pela atividade de fato, no anexo certo, com a diferença e os acréscimos; se a atividade de fato é vedada, cabe a exclusão | Res. CGSN 140, arts. 25, § 1º; 81, II, “c”; 84, I e III, “a” |
Base principal: “A alteração de dados no CNPJ, informada pela ME ou EPP à RFB, equivalerá à comunicação obrigatória de exclusão do Simples Nacional” na “inclusão de atividade econômica vedada” (Res. CGSN 140/2018, art. 82; LC 123/2006, art. 30, § 3º). Para o MEI, a regra irmã diz que “o desenquadramento do Simei não implica a exclusão do contribuinte do Simples Nacional” (Res. CGSN 140/2018, art. 115). A passagem do MEI para microempresa está em MEI que estourou o limite e em contador para MEI.
Como trocar: a troca do código é uma alteração cadastral da empresa, que se reflete no CNPJ. Antes de pedir, confira duas coisas: se o código novo está no Anexo VI ou no VII (para não sair do Simples sem querer) e, se você é MEI, se a ocupação nova está no Anexo XI. Se a Receita já mandou um termo de exclusão, o caminho é outro: termo de exclusão do Simples: prazo e como regularizar.
Em 2027, a nota de serviço usa CNAE ou NBS?
A nota usa a classificação do serviço; o CNAE fica no cadastro. O código de cada serviço sai na consulta do código de tributação nacional. Cinco pontos:
- A tabela oficial da NFS-e não tem coluna de CNAE. Na NFS-e nacional, a tabela de correlação oficial (Anexo VIII, versão 1.02.00, de 26/10/2026) liga o item da lista da LC 116 ao código NBS, à atividade do Simples e ao cClassTrib do IBS e da CBS. Exemplos da própria planilha: o item 07.01 (engenharia, arquitetura) aparece como “Sujeitos ao Fator R - Anexo III ou V”; o 17.14 (advocacia), como “Anexo IV”; o 06.01 e o 06.02 (cabeleireiro, estética) e o 10.05 (corretagem de imóveis), como “tributados exclusivamente pelo Anexo III”; o 10.02 (corretagem de títulos), como “Atividade impeditiva no SN”. Quem procura uma “tabela CNAE x NBS” encontra a resposta aqui: a correlação oficial é pelo item da LC 116.
- O CNAE segue no cadastro e é o que o Simples olha para impeditivo, ambíguo e MEI (seções acima). O que entra na nota de cada serviço, com o IBS e a CBS, está em NFS-e com IBS e CBS.
- As reduções de 60% da saúde e da educação seguem a NBS, não o CNAE: a lei reduz as alíquotas “incidentes sobre o fornecimento dos serviços de saúde relacionados no Anexo III desta Lei Complementar, com a especificação das respectivas classificações da NBS” (LC 214/2025, arts. 128 a 130). Valem para quem está no regime regular do IBS e da CBS, inclusive a empresa do Simples que passa a recolhê-los por fora do DAS (Simples com IBS e CBS por fora); para médicos e clínicas, veja Reforma Tributária na saúde. Isso não quer dizer que o CNAE não importe na reforma: em casos pontuais a lei usa o código, como no regime de bares e restaurantes (art. 273, § 2º, I).
- A redução de 30% das 18 profissões intelectuais (administradores, advogados, arquitetos e urbanistas, contabilistas, economistas, engenheiros e agrônomos, médicos veterinários, entre outros) exige, na pessoa jurídica, que a sociedade “não exerça atividade diversa das habilitações profissionais dos sócios” (LC 214/2025, art. 127, § 1º, II). A exceção é a educação física: a pessoa jurídica submetida à fiscalização de conselho profissional não precisa cumprir esses requisitos (LC 214/2025, art. 127, § 3º). A lei fala em exercer, e não em ter o código; nas demais profissões, manter no contrato e no CNPJ só as atividades das habilitações dos sócios evita a dúvida. Médico, dentista, psicólogo, nutricionista e fisioterapeuta não estão nessa lista: estão na saúde, com 60%. A conta das profissões está em Reforma Tributária para advogados e profissões regulamentadas e em Reforma Tributária para o prestador de serviços.
- A janela do Fator R anda um mês em 2027: passam a contar os “doze meses antecedentes ao mês anterior ao do período de apuração” (LC 214/2025, art. 517, que dá nova redação ao § 5º-K do art. 18 da LC 123, com efeitos desde 1º/01/2027 pelo art. 544, III; Resolução CGSN 190/2026). O cálculo mês a mês fica em Fator R: como calcular.
O cClassTrib de cada serviço, com o CST e a redução, está na tabela cClassTrib e CST do IBS e da CBS.
Quem escolhe o CNAE com você na abertura?
Somos um escritório em Porto Alegre/RS, com atendimento online para todo o Brasil e por escrito. Na abertura, escolhemos com você o código do serviço que você vai faturar, conferimos o anexo de cada receita e o Fator R e deixamos a escolha por escrito antes do registro: o passo a passo está em abrir empresa. Para quem já tem empresa, conferimos o código e o anexo usados nos últimos meses e mostramos o que muda com o código certo, antes de qualquer alteração. A rotina mensal do Simples faz parte da contabilidade para empresas; o que define a mensalidade está em honorários contábeis e em como cobramos.
Quer escolher ou conferir o CNAE e o anexo da sua empresa de serviço? Fale conosco por escrito, com a atividade e a receita aproximada.
Fontes
- LC 123/2006, art. 17, § 2º, e XV; art. 18, §§ 4º, 5º-B a 5º-F, 5º-I a 5º-M e Anexos III a V; art. 18-A, § 17, II; art. 30, § 3º.
- Resolução CGSN 140/2018, arts. 6º, § 4º, 8º, 25, §§ 1º e 2º, 26, § 1º, 81, 82, 84 e 115; Anexo VI (impeditivos), Anexo VII (ambíguos) e Anexo XI (ocupações do MEI); Resolução CGSN 190/2026.
- LC 214/2025, arts. 127, 128 a 130, 273, § 2º, I, 517, 519 e 544, III.
- Lei 13.643/2018, art. 1º (esteticista); LC 116/2003, arts. 8º, II, e 8º-A; Lei 9.249/1995, arts. 15 e 20; Lei 8.212/1991, arts. 21, 22, III, e 30, § 4º.
- Portal Nacional da NFS-e: documentação técnica da Reforma Tributária, Anexo VIII, tabela de correlação, versão 1.02.00, de 26/10/2026.
- IBGE: CNAE, subclasses (descrições dos códigos).
Regras conferidas na fonte oficial em 12/11/2026 e reconferidas em 13/11/2026 (Resolução CGSN 140/2018 vigente e versão da tabela da NFS-e). Conta hipotética, refeita em 13/11/2026.
Bases legais: LC 123/2006, art. 17, § 2º, e XV, art. 18, §§ 4º, 5º-B a 5º-F, 5º-I a 5º-M e Anexos III a V, art. 18-A, § 17, II, e art. 30, § 3º; Resolução CGSN nº 140/2018, arts. 6º, § 4º, 8º, 25, §§ 1º e 2º, 26, § 1º, 81, II, 82, 84, III, 100 e 115, e Anexos VI, VII e XI; Resolução CGSN nº 190/2026 (Fator R e art. 25 a partir de 2027); LC 214/2025, arts. 127, 128 a 130, 273, § 2º, 517, 519 e 544, III; Lei 13.643/2018, art. 1º; LC 116/2003, arts. 8º, II, e 8º-A; Lei 9.249/1995, arts. 15, § 1º, III, a, e 20; Lei 9.718/1998, art. 8º; Lei 8.212/1991, arts. 21, 22, III, e 30, § 4º; Solução de Consulta Cosit nº 13/2022 (promoção de vendas); NFS-e nacional, Anexo VIII, tabela de correlação, versão 1.02.00, de 26/10/2026; CNAE do IBGE (Concla), subclasses.