

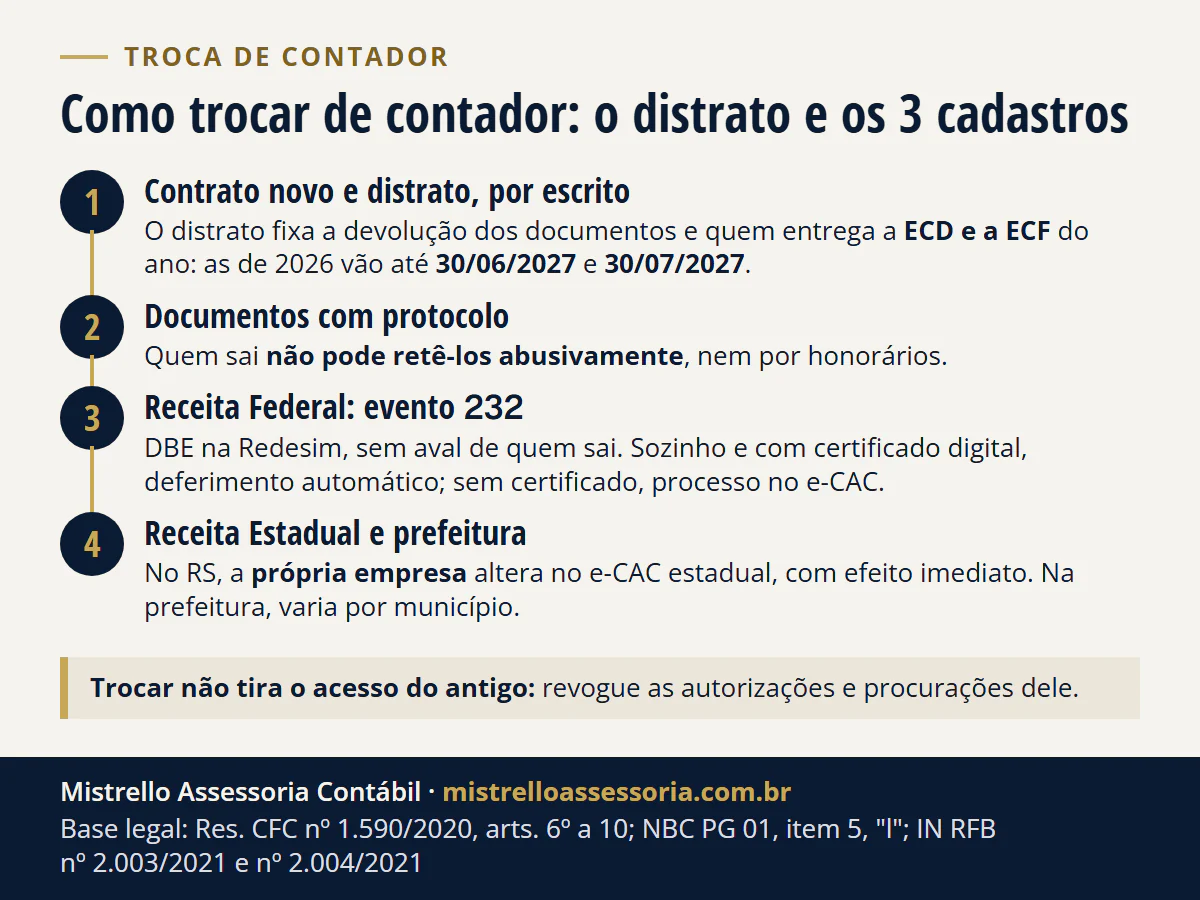
Contrato e distrato por escrito e três cadastros: Receita Federal (evento 232), Receita Estadual e prefeitura. Peça os documentos com protocolo; o escritório anterior não pode retê-los abusivamente (NBC PG 01). No ano da troca, a ECD pode ser dividida; a ECF é um arquivo só, e o distrato diz quem a entrega.
Em novembro de 2026, trocar de contador pede contrato escrito com o novo escritório e distrato com o atual, onde ficam a forma e o prazo de devolução dos livros, documentos e arquivos (Res. CFC 1.590/2020, arts. 6º e 9º). O escritório que sai não pode reter abusivamente esses documentos (NBC PG 01, item 5, “l”). Depois vêm três cadastros: a Receita Federal, pelo evento 232 na Redesim; a Receita Estadual, que no RS a própria empresa altera; e a prefeitura. Quem pesquisa este assunto, em geral, já tomou a decisão; o que falta é saber como sair sem deixar pendência para trás. A boa notícia: a parte burocrática tende a ser conduzida pelo escritório que chega. Ao cliente cabem quatro coisas: formalizar a saída, assinar o contrato novo, exigir a documentação a que tem direito e, no RS, dar na Receita Estadual o passo que só a empresa pode dar. Quando o escritório que chega é o nosso, a divisão desse trabalho está na página de troca de contador no RS.
Quais documentos pedir ao contador antigo na troca?
Os documentos são da empresa: o distrato registra que você os recebe, e a forma e o prazo de devolução ficam nele (Res. CFC 1.590/2020, arts. 7º e 9º). Se não for você quem vai receber, pode indicar por escrito quem recebe por você (art. 7º, parágrafo único). O prazo de devolução é o do distrato, sem número de dias na norma.
O Código de Ética Profissional do Contador, a NBC PG 01 do CFC, veda ao profissional reter abusivamente livros, papéis ou documentos, inclusive arquivos eletrônicos, confiados à sua guarda - inclusive com a finalidade de forçar o cliente a cumprir obrigações contratuais. Em outras palavras: honorários em aberto se cobram pelas vias próprias; não autorizam segurar a sua contabilidade. A mesma norma impõe ao profissional substituído o dever de informar ao substituto os fatos relevantes para a continuidade do trabalho (item 4, “l”).
Em regra, o pacote da transição inclui:
- livros contábeis (Diário e Razão) e fiscais, em papel ou SPED;
- balancetes e demonstrações dos períodos encerrados;
- declarações entregues e recibos de transmissão (federais, estaduais, municipais);
- recibos de entrega da ECD e da ECF dos anos anteriores;
- guias pagas e parcelamentos em andamento;
- arquivos digitais: SPEDs, XMLs de notas, folha de pagamento;
- atos societários e documentos da empresa que estavam com o escritório.
Peça cada item com o período a que se refere; a lista e a forma de entrega são as do distrato. Certificado digital e acessos são da empresa: em vez de pedir senha ao escritório que sai, revogue as autorizações dele e dê novas ao que entra.
No Rio Grande do Sul, a orientação da fiscalização do CRCRS é formalizar o distrato com o escritório que sai e registrar a entrega de livros e arquivos em protocolo - o papel que protege os dois lados. Recebeu, guarde: a Receita pode rever períodos antigos dentro do prazo de decadência, e quem responde pelos documentos é a empresa.
Carta de troca de contador: o que escrever ao escritório atual?
A carta pede o encerramento do contrato e abre a saída; quem formaliza a troca é o distrato, por escrito, que a Res. CFC 1.590/2020 torna obrigatório (art. 6º). Por isso a carta é curta e objetiva: ela pede o que o distrato precisa conter.
| O que pedir na carta | Por quê | Base |
|---|---|---|
| Data de fim do contrato, respeitando o aviso prévio | O contrato traz cláusula rescisória com prazo de aviso | Res. CFC 1.590/2020, art. 2º, “l” |
| Assinatura do distrato, com a forma e o prazo de devolução dos livros, documentos e arquivos | O distrato é obrigatório e é nele que ficam forma e prazo | arts. 6º e 9º |
| Entrega com protocolo, item por item | Orientação do CRCRS para a transferência | CRCRS, Fiscalização (perguntas e respostas) |
| Quem recebe os documentos por você, se não for você | A empresa pode indicar quem recebe, por escrito | art. 7º, parágrafo único |
| As obrigações das competências do contrato que termina | Ficam com quem sai, salvo cláusula em contrário | art. 10 |
| As demonstrações contábeis do período dele | Ficam com quem sai, salvo o distrato dizer outra coisa | art. 9º, parágrafo único |
| Quem entrega a ECD e a ECF do ano da troca | Nenhuma norma diz; o distrato resolve | arts. 9º e 10 (leitura) |
Um modelo, com os dados entre colchetes (exemplo hipotético, para adaptar ao seu contrato):
Prezados, comunicamos o encerramento do contrato de prestação de serviços contábeis da [razão social], CNPJ [número], com término em [data], respeitado o aviso prévio da cláusula [número] do contrato. Pedimos a assinatura do distrato, com a forma e o prazo de devolução dos livros, documentos e arquivos, inclusive os eletrônicos, e a entrega com protocolo. [Se for o caso: autorizamos [nome e CNPJ do novo escritório] a receber os documentos em nosso nome.] Pedimos ainda que o distrato registre as obrigações das competências até [mês/ano] que seguem com o escritório e quem entrega a ECD e a ECF de [ano]. Agradecemos o trabalho realizado. [Nome, cargo, data]
Não existe, na norma vigente, termo de transferência a registrar no CRC: o que a Res. CFC 1.590/2020 exige é o contrato e o distrato por escrito.
A carta de responsabilidade da administração é outro documento: é a que a empresa entrega todo ano ao contador para o encerramento do exercício (Res. CFC 1.590/2020, art. 3º); no ano da troca, vai para quem fizer o encerramento, conforme o distrato.
Troca de contador no meio do ano: quem entrega a ECD e a ECF?
A ECD do ano pode ser dividida, para cada contador assinar o período pelo qual respondeu; a ECF é um arquivo só para o ano inteiro, e quem a entrega deve estar escrito no distrato. A divisão da ECD está no manual da ECD da Receita, que diz também que a mudança de contador não é situação especial. O arquivo único da ECF, que recupera as duas ECDs, está no manual da ECF.
| Obrigação | Com quem fica | Prazo (ano de 2026) | Base |
|---|---|---|---|
| Obrigações de competências encerradas durante o contrato | Escritório que sai, salvo cláusula | o de cada obrigação | Res. CFC 1.590/2020, art. 10 |
| Demonstrações do período de quem sai | Escritório que sai, salvo o distrato | o combinado no distrato | art. 9º, parágrafo único |
| ECD do ano da troca | Pode ser dividida: cada contador assina o seu período, sem situação especial | 30/06/2027 | IN RFB 2.003/2021, art. 5º; Manual da ECD, p. 13 |
| ECF do ano da troca | Arquivo único do ano, que recupera as 2 ECDs; quem transmite, pelo distrato | 30/07/2027 | IN RFB 2.004/2021, art. 3º; Manual da ECF, item 1.10 |
| ECD e ECF de anos anteriores | Escritório que sai, salvo cláusula | o de cada ano (a do ano anterior pode ainda estar no prazo) | art. 10 |
Para o ano de 2026, a ECD vai até 30/06/2027, quarta-feira (IN RFB 2.003/2021, art. 5º), e a ECF até 30/07/2027, sexta-feira (IN RFB 2.004/2021, art. 3º). A troca de contador não antecipa esses prazos: a entrega antecipada da ECD é para extinção, cisão, fusão e incorporação.
Nem toda empresa entrega as duas. O Simples não entrega ECD (salvo a que recebeu aporte de investidor-anjo) nem ECF, e o Lucro Presumido que mantém o livro caixa fica dispensado da ECD. Quem é obrigado e quem assina está em balanço patrimonial e DRE da pequena empresa; os prazos da empresa parada, em empresa sem movimento: o que entregar.
Se depois aparecer erro na ECD, a correção vem, em regra, por lançamento contábil extemporâneo; a substituição só cabe quando o erro não se corrige assim, com o Termo de Verificação para Fins de Substituição, em que o contador que não assina pode se manifestar, e vai até o prazo da ECD do ano seguinte (IN RFB 2.003/2021, art. 8º). A ECF se corrige por retificadora, sem pedir autorização (IN RFB 2.004/2021, art. 7º). E se o escritório anterior deixou entregas em aberto, veja o que ficou atrasado do período de quem sai.
Quais órgãos precisam ser atualizados?
O contador fica vinculado ao CNPJ nos cadastros públicos - por isso a troca não termina no aperto de mão. São o contrato e o distrato, e três cadastros:
| Órgão | O que se atualiza | Como |
|---|---|---|
| CRC | Nada a cadastrar | O contrato com o novo escritório e o distrato com o anterior, por escrito, são o que o conselho fiscaliza |
| Receita Federal | Contador vinculado ao CNPJ | DBE de alteração com o evento 232, no Coletor Nacional (REDESIM) |
| SEFAZ-RS | Contador da inscrição estadual (ICMS) | Com a inscrição ativa, a própria empresa altera o contador no Portal e-CAC da Receita Estadual - imediato e sem documentos |
| Prefeitura | Vínculo/acesso no portal de NFS-e | Varia por município - confirme o procedimento local |
Como alterar o contador na Receita Estadual do RS?
É aqui que muita transferência fica pela metade. A Receita Estadual tem duas orientações diferentes, e elas valem para situações diferentes:
- Inscrição sendo pedida agora. Na ficha de solicitação de inscrição estadual, o contador vem preenchido automaticamente com os dados da REDESIM. Para mudá-lo ali, o caminho é o DBE com o evento 232.
- Inscrição já ativa - o caso de quem troca de contador. A orientação é outra: o contribuinte deve usar um serviço específico, dentro do próprio sistema da Receita Estadual.
Ler a primeira orientação como se valesse para a segunda é o erro que faz a empresa trocar de contador na Receita Federal e continuar com o antigo vinculado na SEFAZ.
Para a inscrição ativa, o serviço de alteração de contador para o contribuinte funciona assim:
| Ponto | Como é |
|---|---|
| Onde | Portal e-CAC da Receita Estadual, em Meus Serviços: menu Cadastro - Alterações Cadastrais, serviço Alteração de Contador de Estabelecimento (Serviço para Contribuinte) |
| Quem pode incluir | Só o titular, sócio ou responsável legal da empresa |
| Quem pode excluir | Os mesmos - ou o próprio contador que está saindo |
| Documentos | Nenhum |
| Prazo | Imediato |
| Pré-requisito | O novo contador estar cadastrado na Receita Estadual. Se for a primeira empresa dele no RS, o cadastro de contabilista vem antes |
Duas exceções têm rito próprio: a inscrição pré-operacional, que exige protocolo eletrônico com requerimento, carteira do CRC e comprovante de representação, e o produtor rural, que tem serviço separado.
Em outros estados o procedimento pode ser próprio - vale conferir na secretaria da fazenda de cada um.
Evento 232 na Redesim: como fazer o DBE da troca de contador?
No Coletor Nacional da Redesim, a empresa pede o evento 232, “Alteração do contabilista ou da empresa de contabilidade”, com os dados do novo responsável; o escritório anterior não precisa autorizar.
Na Receita Federal, a troca é um DBE de alteração cadastral com o evento “Alteração do contabilista ou da empresa de contabilidade”, preenchido no Coletor Nacional. Informam-se os dados do novo responsável - CPF, se profissional pessoa física, ou CNPJ, se organização contábil. Do escritório anterior, a Receita não pede nada: quem sai não precisa “autorizar” a troca. Transmitido o formulário, gera-se o protocolo do DBE, que segue para deferimento, conforme o roteiro oficial do serviço. O serviço pede conta gov.br prata ou ouro.
Do lado do contador, há um caminho próprio: desde 6 de abril de 2024, o profissional contábil consulta no Portal da Redesim, na área “Meus Clientes - Profissional Contábil”, todas as empresas vinculadas a ele no CNPJ e pode renunciar sozinho ao vínculo com as que já não atende, conforme o Conselho Federal de Contabilidade. A renúncia do escritório antigo não indica o novo: isso continua sendo o evento 232, pedido pela empresa.
| Evento | O que é | Na troca |
|---|---|---|
| 232 | Alteração do contabilista ou da empresa de contabilidade | É o da troca, pedido pela empresa |
| 233 | Exclusão do contabilista ou da empresa de contabilidade | Retira o contador sem pôr outro |
| 224 | Alteração do contabilista responsável pela organização contábil perante o CRC | É do CNPJ do próprio escritório contábil, não da empresa cliente |
Preciso abrir processo no e-CAC depois do DBE do evento 232?
Sem certificado digital, sim: sai o DBE, que vai à Receita Federal e só anda com o processo digital no e-CAC. Transmitido sozinho e assinado com certificado, não: o 232 é deferido automaticamente, sem DBE, segundo a Junta Comercial do RS.
O caminho do processo, pelo serviço oficial da Receita:
- no e-CAC, entre em Solicitar Serviço;
- escolha a área Cadastros e o serviço CNPJ;
- informe o número de controle, que fica no quadro 2 do DBE;
- abra um processo para cada DBE, em nome da empresa; o resultado é juntado ao próprio processo.
Quanto ao tempo, a própria página do serviço estima até 3 dias corridos para gerar o DBE e atendimento imediato para abrir o processo; para o deferimento, a Receita não estima prazo. São estimativas do serviço, não prazos de lei.
O e-CAC da Receita Federal e o e-CAC da Receita Estadual são sistemas diferentes: o processo do DBE é no federal; no RS, a alteração na inscrição estadual é no estadual, como mostra a seção da Receita Estadual, acima.
Em que ordem fazer a troca de contador?
- Assine o contrato com o novo escritório: por escrito, como exige a própria NBC PG 01 (item 9). O que a proposta e o contrato precisam trazer, e como comparar duas propostas, está em honorários contábeis: o que define a mensalidade.
- Formalize a saída com o escritório atual: a carta (modelo acima) e o distrato, que diz quem entrega a ECD e a ECF do ano, respeitando o prazo de aviso do contrato vigente.
- Receba a documentação com protocolo de entrega: a lista da seção acima é o ponto de partida.
- O novo escritório transmite o DBE com o evento 232 (transmitido sozinho e assinado com certificado, o deferimento é automático; sem certificado, abra o processo no e-CAC).
- A empresa altera o contador na inscrição estadual: no RS, pelo Portal e-CAC da Receita Estadual. Na mesma sessão, revogue as autorizações e procurações eletrônicas do antigo e revise os contatos do DTE, e cancele, pela conta gov.br, a autorização de acesso do escritório anterior na Receita Federal (IN RFB 2.320/2026).
- Confira a prefeitura: o acesso ao portal de NFS-e depende do município.
A chegada a um novo escritório é também o melhor momento para um diagnóstico: conferir obrigações em aberto, a situação cadastral do CNPJ (declaração esquecida pelo escritório anterior pode ter deixado a empresa inapta ou suspensa) e revisar se o regime tributário ainda é o certo - a comparação entre Simples, Presumido e Real é o primeiro teste. Perto da virada do ano, isso inclui os prazos para cancelar a opção ou sair do Simples em 2027. E se a empresa ainda nem existe, melhor começar pelo caminho certo desde o registro: o passo a passo de abrir empresa no RS mostra o fluxo do Tudo Fácil Empresas (Redesim).
Este artigo ensina o caminho; se você prefere quem o percorra por você, a página de troca de contador no Rio Grande do Sul mostra o que assumimos em cada etapa - do pedido de arquivos ao escritório anterior à conferência do enquadramento na entrada. Se quiser começar por uma conversa, fale com o escritório.
Bases legais: NBC PG 01/2019 (CFC) - Código de Ética Profissional do Contador; Res. CFC 1.590/2020 - contrato e distrato de serviços contábeis (arts. 2º, 6º a 10); IN RFB 2.003/2021 (ECD) e Manual de Orientação da ECD, leiaute 9; IN RFB 2.004/2021 (ECF) e Manual de Orientação da ECF, leiaute 12; IN RFB 2.320/2026 - autorização de acesso pela conta gov.br; Evento 232 - Tabela I de Eventos do cadastro CNPJ (Coletor Nacional/REDESIM); Portal da Redesim - área 'Meus Clientes - Profissional Contábil' (renúncia ao vínculo pelo contador, desde 06/04/2024); Receita Estadual RS - serviço 'Alteração de Contador de Estabelecimento (Serviço para Contribuinte)'.