

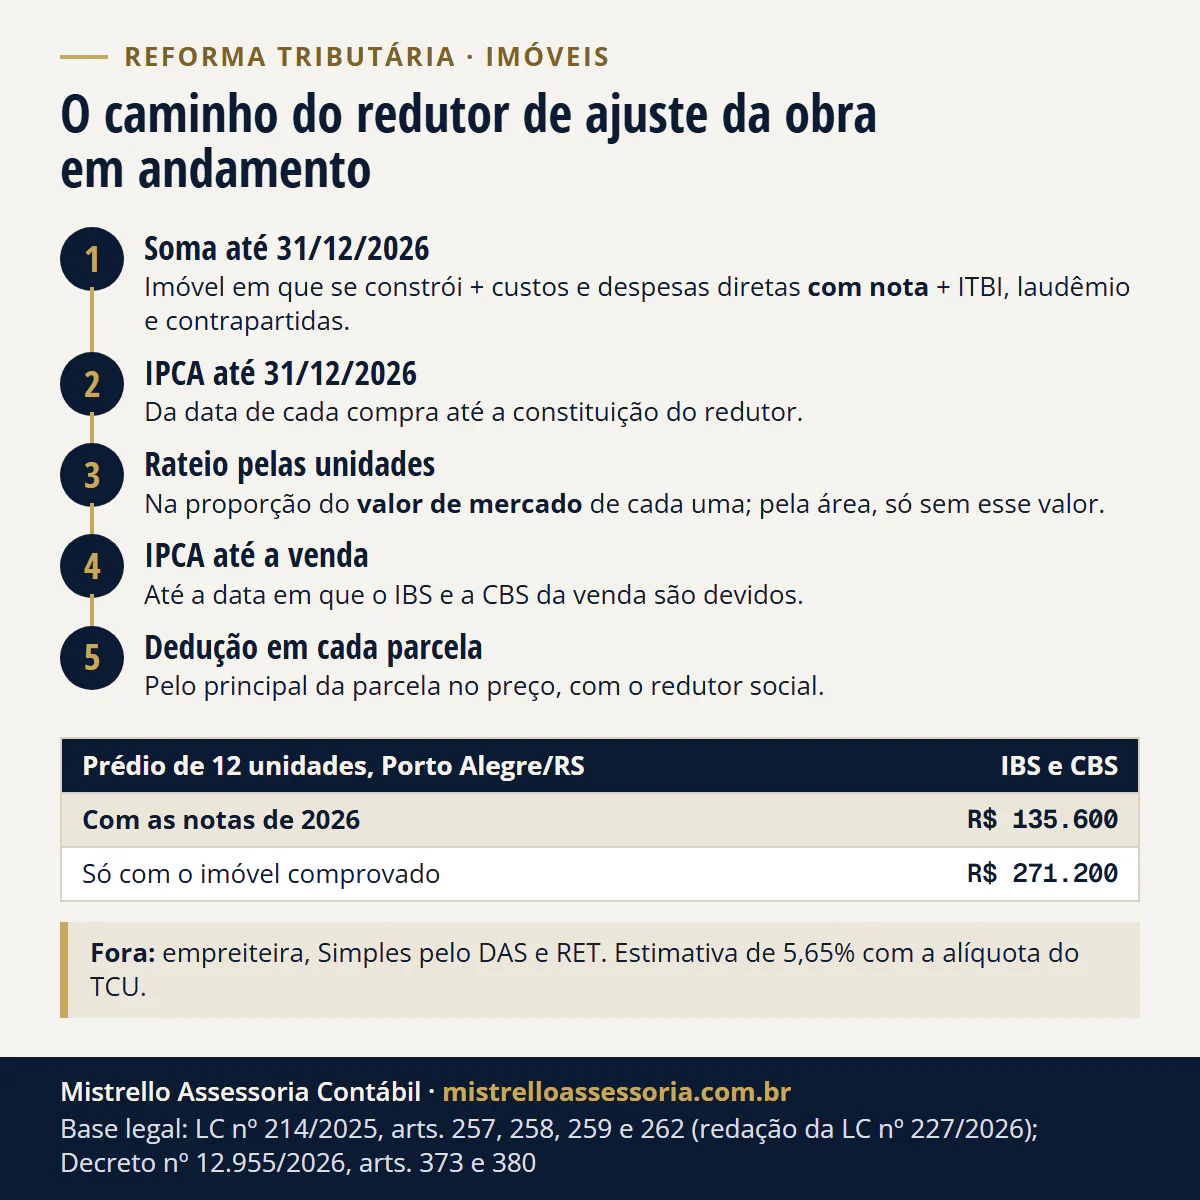
Entra no redutor de ajuste da obra o valor de aquisição do imóvel em que você constrói e os custos de produção e despesas diretas comprados até 31/12/2026 com nota fiscal, corrigidos pelo IPCA (LC 214/2025, art. 258, II). ITBI, laudêmio e contrapartidas urbanísticas entram à parte. O redutor é do dono que vende no regime regular, não da empreiteira.
- 31/12/2026 é a data em que o redutor da obra em andamento se constitui
- R$ 0,0565 de IBS e CBS a menos na venda, no exemplo, por real de custo de 2026 com nota
- R$ 135.600 de economia estimada no exemplo de um prédio de 12 unidades em Porto Alegre/RS
Fica fora o que não tem nota e o que for comprado a partir de 01/01/2027, que vira crédito do IBS e da CBS. O efeito é direto: no exemplo de Porto Alegre/RS deste texto, cada R$ 1 de custo de 2026 comprovado tira R$ 0,0565 de imposto na venda.
O resumo, em três linhas:
- O que entra: imóvel, custos e despesas diretas com nota até 31/12/2026, ITBI, laudêmio e contrapartidas.
- Quem tem: a dona do imóvel que vende no regime regular. Empreiteira, Simples pelo DAS e RET não têm.
- Como se usa: o total se divide entre as unidades pelo valor de mercado e reduz a base de cada venda.
O que entra no redutor de ajuste da obra em andamento?
Imóvel, custos com nota até 31/12/2026, ITBI, laudêmio e contrapartidas; o resto fica fora.
Para imóvel em construção em 31/12/2026, o valor inicial é a soma do valor de aquisição do imóvel e dos bens e serviços contabilizáveis como custo ou despesa direta, “adquiridos anteriormente a 1º de janeiro de 2027” e comprovados por documento fiscal idôneo (LC 214/2025, art. 258, II).
| Item da obra | Entra no redutor? | Base |
|---|---|---|
| Valor de aquisição do imóvel em que se constrói (escritura ou promessa), corrigido pelo IPCA até 31/12/2026 | Sim | LC 214, art. 258, II, a, e § 4º |
| Materiais e serviços da obra, inclusive empreitada e projetos, comprados até 31/12/2026 com nota fiscal | Sim | art. 258, II, b |
| Despesa direta de produção ou de venda do empreendimento, com nota, até 31/12/2026 | Sim, se contabilizada como despesa direta da obra | art. 258, II, b |
| ITBI e laudêmio da compra do imóvel | Sim, na data do pagamento | art. 258, § 6º, I, e § 9º |
| Outorga onerosa e outras contrapartidas urbanísticas ou ambientais | Sim, na data do pagamento, se não entraram no valor inicial | art. 258, § 6º, II, e § 9º |
| Compra sem nota, adiantamento sem nota, recibo | Não | art. 258, II, b |
| Folha própria da obra | Não conte com ela: a lei pede documento fiscal | art. 258, II, b |
| Material e serviço comprados a partir de 01/01/2027 | Não; vira crédito do IBS e da CBS | arts. 258, II, b, e 262, § 2º |
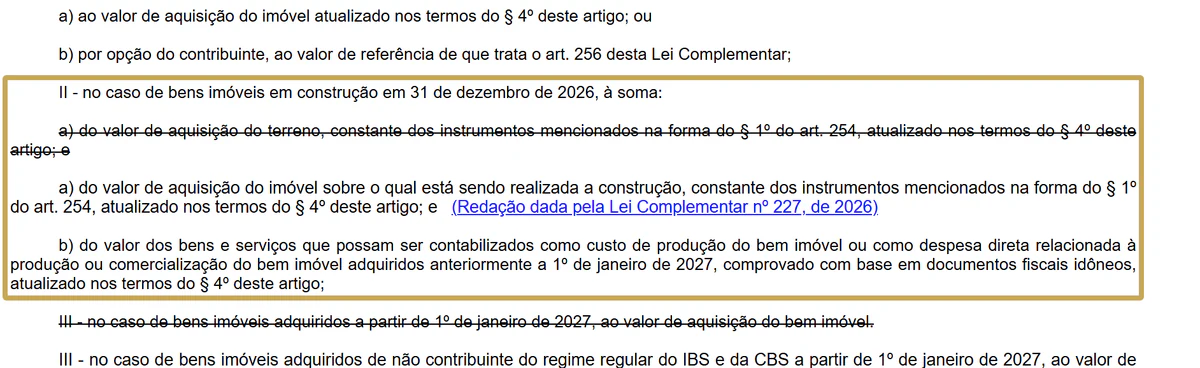
Atenção à palavra “terreno”. A redação original falava em “valor de aquisição do terreno”, e a LC 227/2026 trocou por “imóvel sobre o qual está sendo realizada a construção”. Muitos textos e respostas de IA ainda usam a redação revogada. O Regulamento da CBS repete a nova redação (Decreto 12.955/2026, art. 375, II).
A lei fala em bens e serviços adquiridos antes de 2027, com nota, e não em custos “incorridos e pagos”.
Para a obra em andamento, a lei também não traz a opção pelo valor de referência que o imóvel pronto tem (art. 258, I, b). Valor de aquisição fora do mercado ou em documento que não merece fé pode ser revisto pela fiscalização (§ 3º).
O que for gasto para entregar uma contrapartida que entrou no redutor não dá crédito do IBS e da CBS (art. 258, § 8º). As compras de 2027 a 2032 sujeitas a ICMS ou ISS, usadas na obra e contabilizadas como custo direto ainda podem ser deduzidas da base do IBS a partir de 2029, com nota (art. 488).
Quem tem o redutor: dono, empreiteira, Simples ou RET?
Só quem é dono do imóvel e vende no regime regular. A partir de 01/01/2027, cada imóvel de propriedade de contribuinte do regime regular tem um redutor, usado “exclusivamente” para reduzir a base da venda desse imóvel (LC 214/2025, art. 257).
| Quem | Tem o redutor? | Por quê |
|---|---|---|
| Dona do imóvel que constrói para vender (construtora ou incorporadora no Presumido ou no Real), no regime regular | Sim | arts. 251 e 257 |
| Empreiteira que constrói em imóvel de outro | Não; paga sobre o valor do serviço, com a redução de 50% se estiver no regime regular | arts. 255, V, 257, § 1º, e 261 |
| Optante do Simples que recolhe IBS e CBS pelo DAS | Não; fica fora do regime de imóveis, sem redutor e sem os 50% | art. 251 com art. 41, § 2º |
| Optante do Simples que apura IBS e CBS pelo regime regular | Sim | arts. 41, § 3º, e 251 |
| Incorporação no RET (2,08% ou 0,53% da receita) | Não; a opção impede o redutor de ajuste e o social | art. 485, §§ 1º e 3º |
| Loteamento com a opção de 3,65% da receita | Não | art. 486, § 4º |
O regime específico de imóveis vale para quem apura o IBS e a CBS no regime regular (art. 251). O optante do Simples fica nas regras do Simples, mas pode escolher o regime regular (art. 41, §§ 2º e 3º).
Como essa escolha funciona está em Simples Nacional e a opção pelo IBS e a CBS por fora.
Para a construtora que ainda decide o regime, a conta do Simples contra o Presumido está em construtora: Simples ou Lucro Presumido. Para a incorporadora, a troca do redutor pela alíquota fixa do RET está em RET na incorporação: quando compensa.
Como o redutor se divide entre as unidades do prédio?
Pelo valor de mercado de cada unidade. Na divisão do imóvel, o redutor das unidades soma o do imóvel dividido e é alocado na proporção do valor de mercado; pela área, só quando o valor de mercado não puder ser identificado (LC 214/2025, art. 257, § 6º).
O Regulamento da CBS diz que esses critérios valem para a incorporação, com as unidades autônomas como imóveis resultantes (Decreto 12.955/2026, art. 373). No rateio por área, ele manda observar a fração ideal.
Os valores são corrigidos pelo IPCA até 31/12/2026 (art. 258, § 4º) e, depois, da data de constituição até a data em que o IBS e a CBS da venda são devidos (art. 257, § 3º). A falta de regulamento sobre a forma de uso não impede usar o redutor (art. 257, § 8º).
Quanto o redutor economiza num prédio de Porto Alegre?
Exemplo hipotético. Incorporadora de Porto Alegre/RS no Lucro Presumido, no regime regular do IBS e da CBS, sem RET. Prédio residencial de 12 unidades novas, em obra em 31/12/2026: imóvel comprado por R$ 1.200.000 e R$ 2.400.000 de custos com nota até 31/12/2026. Redutor da obra: R$ 3.600.000, em valores nominais (a correção pelo IPCA aumenta tudo).
Valor de mercado das unidades: 8 de 2 dormitórios a R$ 540.000 e 4 de 3 dormitórios a R$ 720.000, total de R$ 7.200.000.
O redutor é 50% desse total, então cada unidade fica com 50% do seu valor: R$ 270.000 na de 2 dormitórios e R$ 360.000 na de 3. Conferência: 8 x 270.000 + 4 x 360.000 = 3.600.000.
Alíquota estimada de 2027: CBS de 11,3% do TCU menos 0,1 ponto, 11,2%, com a redução de 50%, 5,6%; IBS de 0,1% com a redução, 0,05%. Total: 5,65% (LC 214/2025, arts. 261, 344 e 347).
É estimativa com a alíquota do TCU. O Senado tem até 15/12/2026 para fixar a de 2027; sem a resolução até 22/12, vale a do TCU (arts. 349, § 2º, e 353, § 2º).
| Unidade vendida à vista em 2027 | Preço | Redutor de ajuste | Redutor social | Base | CBS 5,6% | IBS 0,05% | Total |
|---|---|---|---|---|---|---|---|
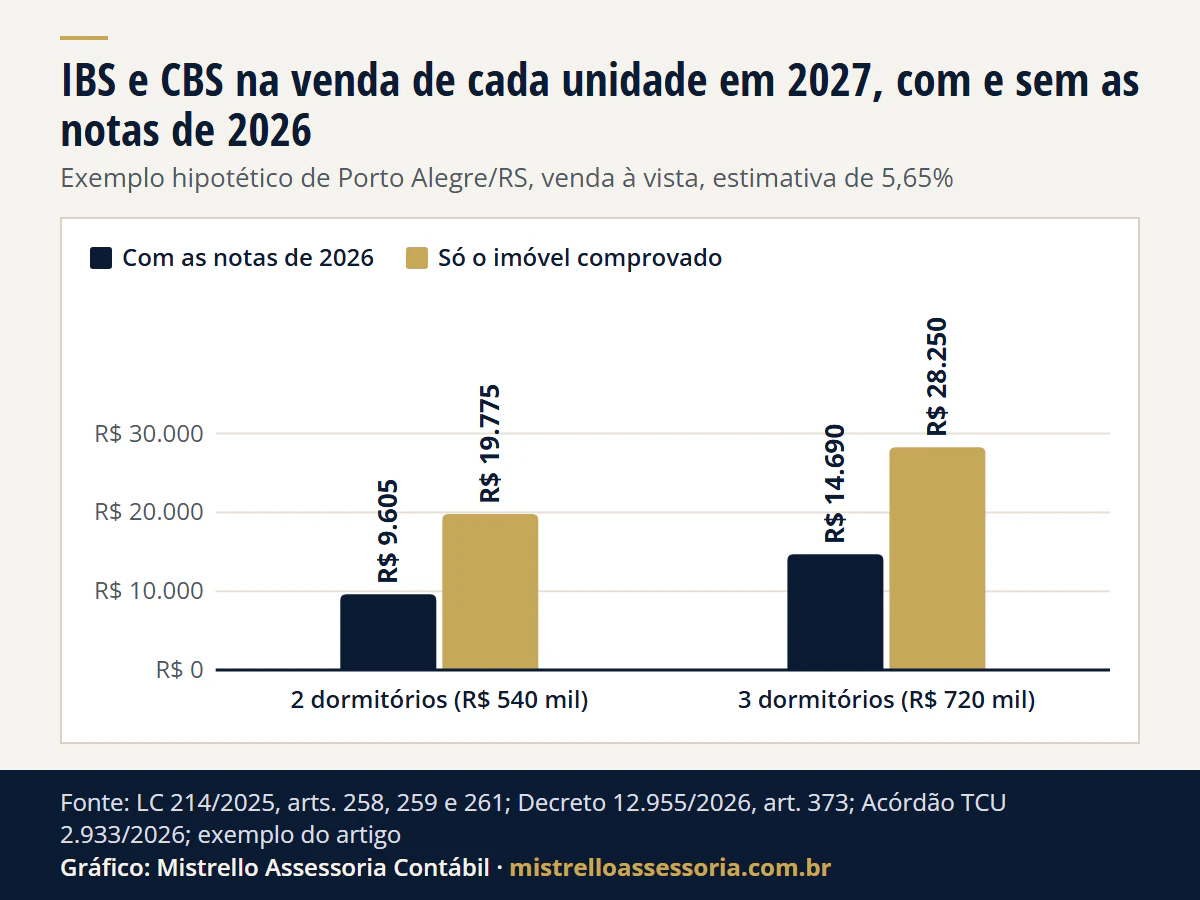
| 2 dormitórios, notas de 2026 comprovadas | R$ 540.000 | R$ 270.000 | R$ 100.000 | R$ 170.000 | R$ 9.520 | R$ 85 | R$ 9.605 |
| 2 dormitórios, só o imóvel comprovado | R$ 540.000 | R$ 90.000 | R$ 100.000 | R$ 350.000 | R$ 19.600 | R$ 175 | R$ 19.775 |
| 3 dormitórios, notas de 2026 comprovadas | R$ 720.000 | R$ 360.000 | R$ 100.000 | R$ 260.000 | R$ 14.560 | R$ 130 | R$ 14.690 |
| 3 dormitórios, só o imóvel comprovado | R$ 720.000 | R$ 120.000 | R$ 100.000 | R$ 500.000 | R$ 28.000 | R$ 250 | R$ 28.250 |
Ver os dados do gráfico
| Unidade vendida | Com as notas de 2026 | Só o imóvel comprovado |
|---|---|---|
| 2 dormitórios (R$ 540 mil) | R$ 9.605 | R$ 19.775 |
| 3 dormitórios (R$ 720 mil) | R$ 14.690 | R$ 28.250 |
No prédio inteiro, a base fica em R$ 2.400.000 (7,2 milhões menos 3,6 milhões menos 12 x 100 mil) e o IBS e a CBS em R$ 135.600. Sem as notas de 2026, a base vai a R$ 4.800.000 e o imposto a R$ 271.200. A diferença, R$ 135.600, é R$ 2.400.000 x 5,65%.
O redutor social é de R$ 100.000 por imóvel residencial novo, aplicado depois do redutor de ajuste e uma vez por imóvel (LC 214/2025, art. 259). Ele é corrigido pelo IPCA todo mês desde janeiro de 2025 (§ 3º); o exemplo usa os R$ 100.000 nominais.
Na unidade de 2 dormitórios com as notas, a alíquota efetiva fica em 9.605 / 540.000 = 1,78% do preço. A conta não desconta os créditos das compras de 2027, que se abatem do imposto devido (art. 262, § 2º) e não mudam a diferença.
Três premissas pesam. Se o Senado fixar outro número, a conta muda. Se a redução de 50% não alcançar o IBS de 0,1% de 2027 (art. 344, parágrafo único, II), os R$ 85 viram R$ 170.
E, se o 0,1 ponto da CBS for tirado depois da redução (11,3% x 50% menos 0,1), a CBS fica em 5,55%, e não em 5,6% (art. 347, § 1º, II). Com essa leitura e o IBS sem a redução, o total segue em 5,65%.
A alíquota de 2027 está em CBS de 11,3% em 2027.
E a unidade vendida na planta antes de 2027?
Se o PIS e a Cofins dessa venda são apurados pelo regime de caixa, as parcelas recebidas a partir de 2027 seguem com PIS e Cofins, e a CBS não é cobrada sobre elas.
A regra é de transição: na operação ocorrida até 31/12/2026 com PIS e Cofins exigidos à medida do recebimento, eles continuam devidos no recebimento, mesmo depois de extintos, e a CBS não incide (LC 214/2025, art. 408, § 3º). O Regulamento da CBS repete a regra no art. 616, § 3º.
Fica de fora a obra com a opção pelo RET (art. 485) e o loteamento com a de 3,65% (art. 486): neles vale o pagamento do regime opcional, sem o PIS e a Cofins (art. 408, § 2º). Por isso, confira como a venda de 2026 foi apurada antes de contar com o redutor nas parcelas dela.
Onde o IBS e a CBS alcançarem parcelas de uma venda de residencial novo iniciada antes de 2027, os redutores entram na proporção do valor total, inclusive das parcelas pagas antes (art. 262, §§ 4º e 5º). A fração ligada às parcelas de 2026 não volta.
Na venda feita a partir de 2027, o IBS e a CBS são devidos em cada pagamento, e o Regulamento manda calcular o redutor de cada parcela pela proporção do principal dela no valor total da venda (Decreto 12.955/2026, art. 380, § 6º).
No mesmo exemplo, a unidade de 2 dormitórios vendida a prazo em 2027 por R$ 540.000 tem R$ 370.000 de redutores (270.000 + 100.000). Uma parcela de R$ 5.400 de principal deduz 370.000 x 5.400 / 540.000 = R$ 3.700; base de R$ 1.700, com R$ 95,20 de CBS e R$ 0,85 de IBS.
Juros e correção da parcela entram na base do IBS e da CBS (art. 255, § 1º). A fração do redutor, pela regra do Regulamento, segue o principal.
A nota dessa venda é a NF-e ABI, obrigatória a partir de 01/03/2027: sai sem destaque na promessa e ganha um evento com o IBS e a CBS de cada parcela, como mostramos em NF-e ABI em 2027: quem emite a nota da venda de imóvel.
O que fazer até 31/12/2026?
Fechar a documentação da obra antes da virada. O redutor se constitui em 31/12/2026, quinta-feira, e só soma o que foi adquirido até essa data e comprovado por documento fiscal idôneo (art. 258, II, b, e § 1º, I). Por isso, exija a nota ainda em dezembro.
A lista geral de fim de ano da empresa, com os outros prazos de 2026, está em o que a empresa precisa fazer antes de 31/12/2026. O quadro da reforma para imóveis está na seção investidor, agro e imóveis da página de Reforma Tributária.
Regras conferidas na fonte oficial em 18/11/2026. A alíquota de 2027 depende da resolução do Senado, prevista até 15/12/2026.
Como trabalhamos
Na contabilidade da construtora e da incorporadora, fazemos a conferência das notas por obra, o centro de custo de cada empreendimento, a correção pelo IPCA e o rateio do redutor pelas unidades, para que a base de cada venda de 2027 saia documentada.
É o trabalho da contabilidade para construtoras e da contabilidade para o mercado imobiliário, dentro da Reforma Tributária. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para levantar o redutor da sua obra, fale com o escritório.
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 41, §§ 2º e 3º, 251, caput, 254, I e § 1º, 255, I, V e § 1º, e 257, caput e §§ 1º, 2º, 3º, 6º e 8º
- Lei Complementar nº 214/2025, art. 258, II, a (redação da LC nº 227/2026) e b, e §§ 1º, I, 3º, 4º, 6º, 8º e 9º
- Lei Complementar nº 214/2025, arts. 259, caput e §§ 1º a 3º, 261 e 262, §§ 2º, 4º e 5º
- Lei Complementar nº 214/2025, arts. 344, parágrafo único, II, 347, § 1º, II, 349, § 2º, 353, § 2º, 408, § 2º (redação da LC nº 227/2026) e § 3º, 485, §§ 1º a 3º, 486, § 4º, e 488
- Lei Complementar nº 227/2026 (nova redação do art. 258, II, a, da LC nº 214/2025)
- Decreto nº 12.955/2026 (Regulamento da CBS), arts. 373, I, II e parágrafo único, 375, II, 380, §§ 4º a 6º, e 616, § 3º
- Acórdão nº 2.933/2026-TCU-Plenário (alíquota de referência da CBS de 2027, pendente da resolução do Senado)