

Depende do contrato. Na empreitada com todo o material incorporado, o Presumido usa 8% no IRPJ e 12% na CSLL e, com R$ 1,8 milhão por ano, paga menos que o Simples. Com material parcial ou só mão de obra, a presunção é de 32% e o Anexo IV sai R$ 91 mil a R$ 100 mil mais barato (IN RFB 1.700/2017, art. 33).
Depende de como a obra é contratada. Na empreitada com todos os materiais incorporados à obra, o Lucro Presumido tributa 8% da receita no IRPJ e 12% na CSLL e, numa construtora de Porto Alegre/RS com R$ 1,8 milhão por ano, paga menos que o Simples. Com material parcial, só mão de obra ou por administração, a presunção sobe a 32% e o Simples (Anexo IV) sai de R$ 91 mil a R$ 100 mil mais barato. O INSS patronal e o RAT pesam igual nos dois. Regras de novembro de 2026 (IN RFB 1.700/2017, art. 33, § 1º).
Abaixo estão o quadro por contrato, a conta inteira de uma construtora hipotética de Porto Alegre, o faturamento em que o Presumido passa a compensar e o que muda acima de R$ 5 milhões e em 2027. O anexo de cada atividade da obra (construção, instalação, manutenção) está na página de contabilidade para construção civil.
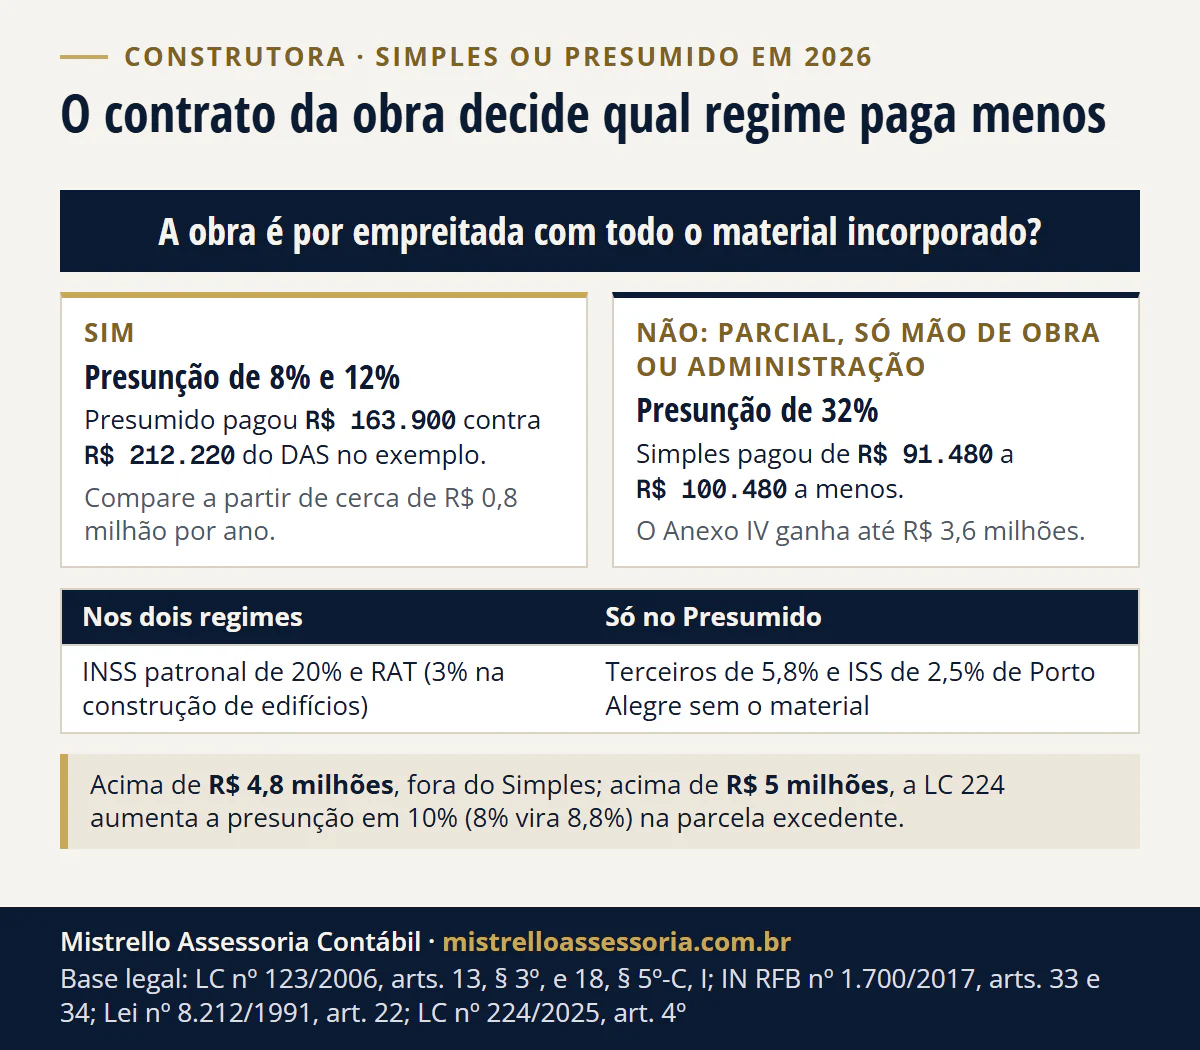
Construtora paga menos no Simples ou no Lucro Presumido?
No exemplo de R$ 1,8 milhão, o Presumido ganha só na empreitada com todo o material; nos outros contratos, ganha o Simples. O que muda de um contrato para o outro é a base presumida do IRPJ e da CSLL e a base do ISS.
| Contrato da obra | Presunção no Presumido (IRPJ / CSLL) | Base do ISS no Presumido | Quem paga menos no exemplo |
|---|---|---|---|
| Empreitada com todos os materiais incorporados à obra | 8% / 12% | receita sem o material | Lucro Presumido, R$ 48.320 a menos |
| Empreitada com material parcial | 32% / 32% | receita sem o material fornecido | Simples (Anexo IV), R$ 91.480 a menos |
| Só mão de obra ou por administração | 32% / 32% | receita (na administração, os honorários) | Simples (Anexo IV), R$ 100.480 a menos |
Valores do ano de 2026, sem a contribuição patronal de 20% e o RAT, que são os mesmos nos dois regimes. A construtora que tem os três tipos de contrato separa a receita de cada um: a presunção é por atividade, e a conta muda com o peso de cada contrato no faturamento.
Por que o tipo de contrato muda tanto a conta?
Porque a lei dá à construção duas presunções. A regra geral do IRPJ no Presumido é de 8% da receita, e a de serviços em geral é de 32% (Lei 9.249/1995, art. 15, § 1º, III, “a”). A CSLL segue com 12% e 32% (Lei 9.249/1995, art. 20). A Receita diz em que lado fica cada obra:
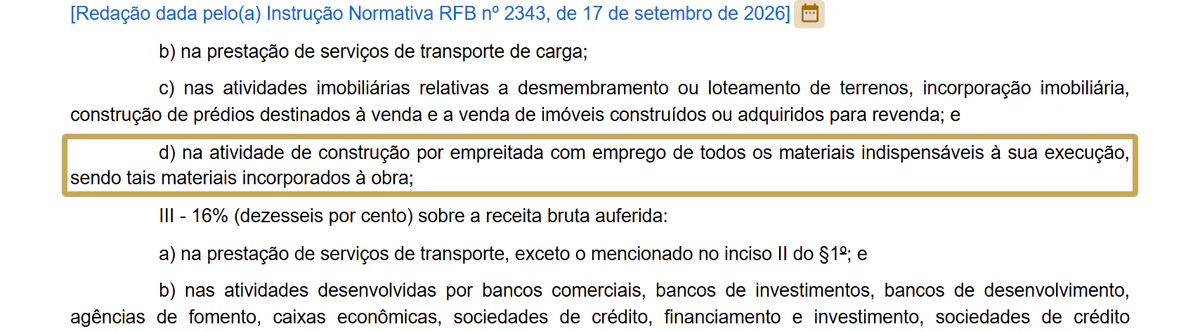
- 8% no IRPJ e 12% na CSLL: construção por empreitada com emprego de todos os materiais indispensáveis à execução, incorporados à obra.
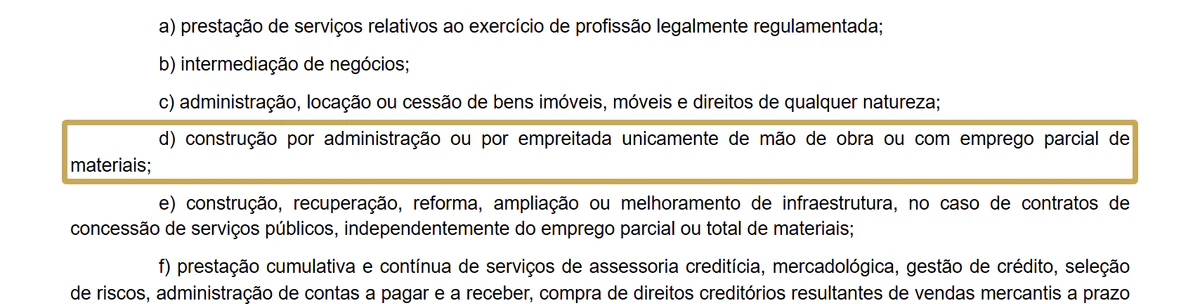
- 32% nos dois: construção por administração ou por empreitada unicamente de mão de obra ou com emprego parcial de materiais.
As duas regras estão na IN RFB 1.700/2017, arts. 33, § 1º, e 34, que o art. 215 aplica ao Presumido receita por receita, e a Receita as repetiu na Solução de Consulta Cosit nº 65/2022, que vincula a Receita.
O INSS patronal muda de um regime para o outro?
Não. No Anexo IV, a contribuição patronal não está no DAS e é recolhida como pelos demais contribuintes (LC 123/2006, art. 18, § 5º-C, I): 20% sobre a folha dos empregados e o pró-labore e o RAT sobre a folha dos empregados (Lei 8.212/1991, art. 22, I, II e III). Na construção de edifícios (CNAE 4120-4/00), o RAT é de 3% (Decreto 3.048/1999, Anexo V), ajustado pelo FAP de cada empresa. No Presumido, é igual.
A diferença está nos terceiros: o optante pelo Simples é dispensado das contribuições ao Sistema S, ao salário-educação e às demais entidades (LC 123/2006, art. 13, § 3º). No Presumido, a construtora recolhe 5,8% da folha dos empregados, porque a obra se enquadra como atividade industrial, no código FPAS 507 (IN RFB 2.110/2022, art. 86, XX). Por isso a folha alta não favorece o Simples: só os terceiros pesam a mais no Presumido. A mecânica da guia por fora do DAS está em Anexo IV do Simples e o INSS patronal fora do DAS, e o custo de cada empregado em quanto custa um funcionário em 2026.
A desoneração da folha (CPRB) também vale nos dois lados. Construtoras dos grupos 412, 432, 433 e 439 da CNAE podem optar, inclusive no Anexo IV (Lei 12.546/2011, arts. 7º, IV, e 7º-A; IN RFB 2.053/2021, art. 21). Em 2026, ela é parcial: 60% da alíquota de 4,5% sobre a receita (2,7%) mais 50% dos 20% sobre folha e pró-labore (10%), sem incidir sobre o 13º, com o RAT e os terceiros inteiros (Lei 12.546/2011, art. 9º-A, II e § 1º). Na construção civil, a opção é por obra: sai com a guia da competência do cadastro da obra e vale até o fim dela (Lei 12.546/2011, art. 9º, § 16). As contas da transição estão em desoneração da folha em 2026 e 2027.
Como fica o ISS da construtora em cada regime?
São dois mundos:
- No Simples, o ISS está dentro do DAS, pela partilha do Anexo IV. Na 4ª faixa (receita de 12 meses de R$ 720 mil a R$ 1,8 milhão), o ISS é 40% da alíquota efetiva: com R$ 1,8 milhão, 40% de 11,79%, ou 4,716% da receita (LC 123/2006, Anexo IV). Esse ISS vai no DAS até o sublimite de R$ 3,6 milhões (LC 123/2006, art. 13-A).
- No Presumido, vale a alíquota do município. Em Porto Alegre, os subitens 7.02 (obras) e 7.05 (reforma e conservação) pagam 2,5% até 31/12/2038, desde 01/06/2024 (LC 7/1973, Tabela XII, na redação da LC 998/2023).
Nos dois regimes, o material fornecido pelo prestador sai da base do ISS (LC 116/2003, art. 7º, § 2º, I; LC 123/2006, art. 18, § 23; Resolução CGSN 140/2018, art. 25, § 17, I). Em Porto Alegre, a base é a receita sem o material fornecido, deduzidas as subempreitadas na forma do decreto, e a opção pela “receita presumida” acabou em 01/06/2024 (LC 7/1973, art. 20, § 1º, “a”; LC 998/2023, art. 4º, I). No Simples, a lei manda abater o material, mas a forma de informar isso no PGDAS-D depende da apuração de cada empresa; por isso a conta abaixo mostra o DAS cheio e, numa segunda linha, o DAS com o material abatido. O vencedor não muda em nenhum dos três contratos.
Quanto paga uma construtora de Porto Alegre com R$ 1,8 milhão por ano?
Exemplo hipotético. Construtora de Porto Alegre/RS, CNAE 4120-4/00, ano de 2026. Receita de R$ 150.000 por mês (R$ 1.800.000 no ano), igual nos 12 meses anteriores: 4ª faixa do Anexo IV o ano todo. Folha de empregados de R$ 40.000 por mês, R$ 520.000 no ano com o 13º. RAT de 3% com FAP 1,0, terceiros de 5,8%, ISS de 2,5%. Abaixo de R$ 5 milhões, sem o acréscimo da LC 224. Três contratos: A, empreitada com todo o material (R$ 720.000 de material, 40%); B, empreitada com material parcial (R$ 360.000, 20%); C, só mão de obra. O pró-labore fica fora: paga 20% nos dois regimes.
| Linha do ano de 2026 | Simples (A, B e C) | Presumido A (todo o material) | Presumido B (material parcial) | Presumido C (só mão de obra) |
|---|---|---|---|---|
| DAS do Anexo IV (IRPJ, CSLL, PIS, Cofins e ISS) | R$ 212.220,00 (11,79%), com ISS de R$ 84.888,00 | não se aplica | não se aplica | não se aplica |
| IRPJ (15% + adicional de 10%) | no DAS | R$ 21.600,00 (base de 8%) | R$ 120.000,00 (base de 32%; adicional de R$ 33.600,00) | R$ 120.000,00 |
| CSLL (9%) | no DAS | R$ 19.440,00 (base de 12%) | R$ 51.840,00 (base de 32%) | R$ 51.840,00 |
| PIS (0,65%) e Cofins (3%) | no DAS | R$ 11.700,00 + R$ 54.000,00 | R$ 11.700,00 + R$ 54.000,00 | R$ 11.700,00 + R$ 54.000,00 |
| ISS de 2,5% sem o material | no DAS | R$ 27.000,00 (sobre R$ 1.080.000) | R$ 36.000,00 (sobre R$ 1.440.000) | R$ 45.000,00 (sobre R$ 1.800.000) |
| Terceiros (5,8% da folha) | dispensado | R$ 30.160,00 | R$ 30.160,00 | R$ 30.160,00 |
| Total comparável | R$ 212.220,00 | R$ 163.900,00 (9,11%) | R$ 303.700,00 (16,87%) | R$ 312.700,00 (17,37%) |
| Quem paga menos | Presumido, R$ 48.320,00 a menos | Simples, R$ 91.480,00 a menos | Simples, R$ 100.480,00 a menos | |
| Simples com o material abatido do ISS no DAS | A: R$ 178.264,80; B: R$ 195.242,40; C: R$ 212.220,00 | Presumido ainda R$ 14.364,80 a menos | Simples R$ 108.457,60 a menos | igual à linha de cima |
Fica igual nos dois regimes, fora da comparação: a contribuição patronal de 20% sobre a folha (R$ 104.000,00) e o RAT de 3% (R$ 15.600,00). Com todas as obras na CPRB de 2026, os R$ 104.000,00 viram R$ 96.600,00 (2,7% de R$ 1.800.000 mais 10% dos R$ 480.000 da folha sem o 13º), também nos dois lados.
Como se chega aos números:
- DAS: (R$ 1.800.000 x 14% - R$ 39.780) / R$ 1.800.000 = 11,79% de alíquota efetiva; 11,79% x R$ 1.800.000 = R$ 212.220,00. O ISS é 40% disso: R$ 84.888,00.
- IRPJ no contrato A: receita do trimestre de R$ 450.000; base de 8%, R$ 36.000; 15% dá R$ 5.400 por trimestre, sem adicional (base abaixo de R$ 60.000); R$ 21.600,00 no ano (Lei 9.249/1995, art. 3º).
- IRPJ nos contratos B e C: base de 32%, R$ 144.000 por trimestre; 15% dá R$ 21.600, mais 10% sobre os R$ 84.000 que passam de R$ 60.000, R$ 8.400: R$ 30.000 por trimestre, R$ 120.000,00 no ano.
- CSLL: 9% sobre a base (Lei 7.689/1988, art. 3º, III). A: 9% de R$ 54.000 (12% do trimestre) = R$ 4.860 por trimestre. B e C: 9% de R$ 144.000 = R$ 12.960 por trimestre.
- PIS e Cofins: 0,65% e 3% da receita, no regime cumulativo do Presumido (Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º).
- DAS com o material abatido: o ISS do DAS passa a ser 4,716% da receita sem o material. A: 4,716% de R$ 1.080.000 = R$ 50.932,80, e o DAS cai para R$ 178.264,80.
Com o material abatido, a empreitada total segue mais barata no Presumido para material de 20% a 60% da receita: de R$ 22.342,40 a R$ 6.387,20 a menos no ano.
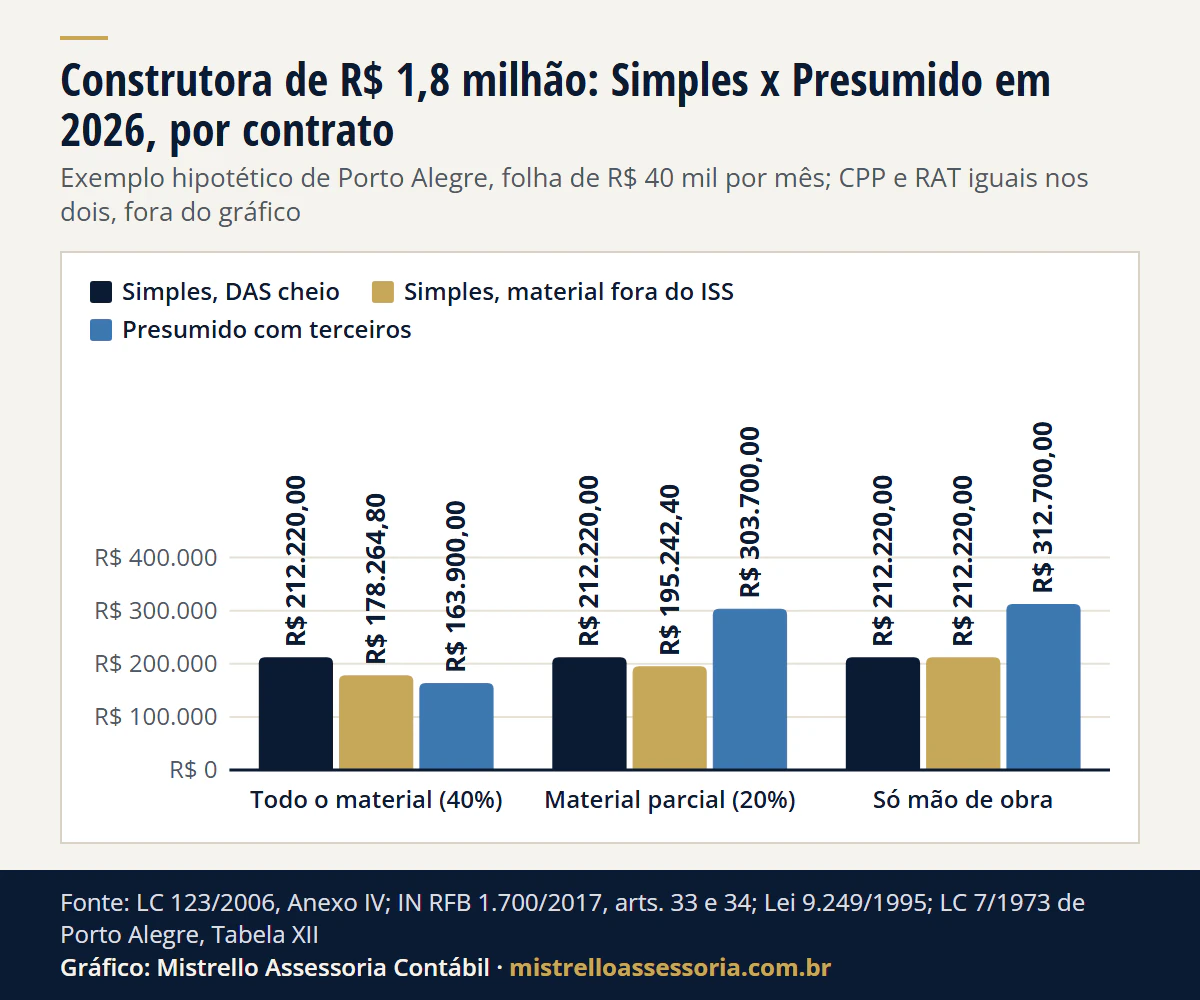
Ver os dados do gráfico
| Contrato da obra | Simples, DAS cheio | Simples, material fora do ISS | Presumido com terceiros |
|---|---|---|---|
| Todo o material (40%) | R$ 212.220,00 | R$ 178.264,80 | R$ 163.900,00 |
| Material parcial (20%) | R$ 212.220,00 | R$ 195.242,40 | R$ 303.700,00 |
| Só mão de obra | R$ 212.220,00 | R$ 212.220,00 | R$ 312.700,00 |
A partir de que faturamento o Presumido passa a compensar?
Na empreitada com todo o material, perto de R$ 813 mil por ano contra o DAS cheio, ou de R$ 1,26 milhão contra o DAS com o material abatido. Só com mão de obra, o Simples ganha em toda a faixa até R$ 3,6 milhões. A conta usa as mesmas premissas do exemplo, com material de 40% da receita e folha de 28,9% da receita:
| Receita no ano | Simples, DAS cheio | Simples, material abatido | Presumido, todo o material | Presumido, só mão de obra |
|---|---|---|---|---|
| R$ 360.000 | R$ 24.300,00 | R$ 20.412,00 | R$ 32.780,00 | R$ 55.820,00 |
| R$ 720.000 | R$ 61.020,00 | R$ 51.256,80 | R$ 65.560,00 | R$ 111.640,00 |
| R$ 1.200.000 | R$ 128.220,00 | R$ 107.704,80 | R$ 109.266,67 | R$ 200.466,67 |
| R$ 1.800.000 | R$ 212.220,00 | R$ 178.264,80 | R$ 163.900,00 | R$ 312.700,00 |
| R$ 2.400.000 | R$ 344.220,00 | R$ 296.220,00 | R$ 218.533,33 | R$ 424.933,33 |
| R$ 3.600.000 | R$ 608.220,00 | R$ 536.220,00 | R$ 332.600,00 | R$ 649.400,00 |
Na 5ª faixa, quando a alíquota efetiva passa de 12,5%, o ISS do DAS fica fixo em 5% da receita (LC 123/2006, Anexo IV, nota da partilha). Acima de R$ 3,6 milhões, o ISS sai do DAS e é pago ao município; acima de R$ 4,8 milhões, a empresa deixa o Simples (LC 123/2006, art. 3º, II). Simule a sua faixa na calculadora do Simples Nacional, que tem o Anexo IV. O comparador Simples x Presumido não serve à construtora: ele compara os Anexos III e V, com o INSS dentro do DAS, e usa só a presunção de 32%.
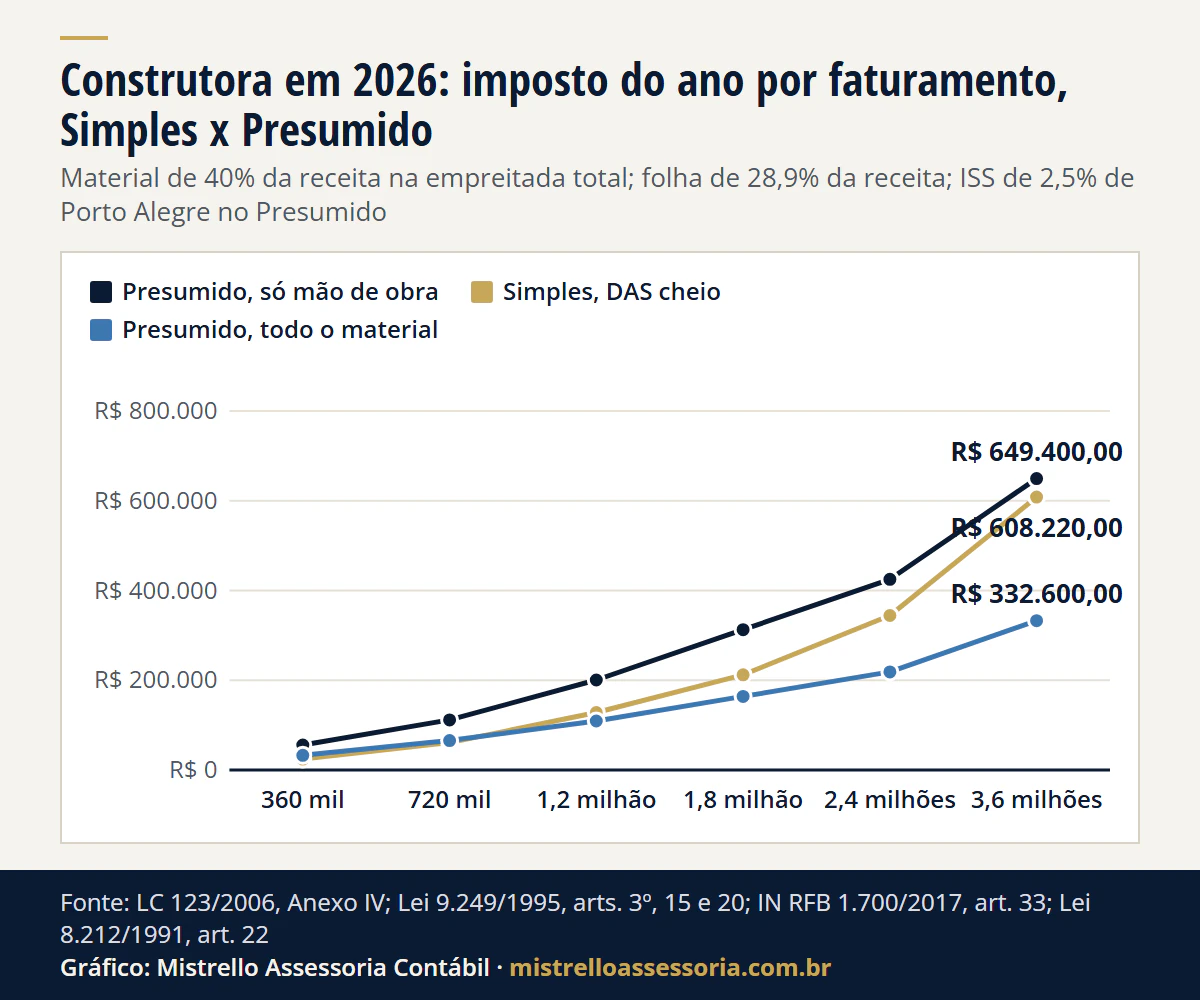
Ver os dados do gráfico
| Receita no ano (R$) | Presumido, só mão de obra | Simples, DAS cheio | Presumido, todo o material |
|---|---|---|---|
| 360 mil | R$ 55.820,00 | R$ 24.300,00 | R$ 32.780,00 |
| 720 mil | R$ 111.640,00 | R$ 61.020,00 | R$ 65.560,00 |
| 1,2 milhão | R$ 200.466,67 | R$ 128.220,00 | R$ 109.266,67 |
| 1,8 milhão | R$ 312.700,00 | R$ 212.220,00 | R$ 163.900,00 |
| 2,4 milhões | R$ 424.933,33 | R$ 344.220,00 | R$ 218.533,33 |
| 3,6 milhões | R$ 649.400,00 | R$ 608.220,00 | R$ 332.600,00 |
E acima de R$ 5 milhões, com a LC 224?
A LC 224/2025 aumentou em 10% os percentuais de presunção, mas, no Presumido, só sobre a parcela da receita do ano que passa de R$ 5 milhões, com o limite repartido por período (R$ 1,25 milhão por trimestre) e o acréscimo proporcional à receita de cada atividade (LC 224/2025, art. 4º, §§ 4º, VII, e 5º). Para o IRPJ, vale desde 01/01/2026; para a CSLL, desde 01/04/2026 (art. 14). Nesse porte, o Simples já não é opção.
Exemplo com receita de R$ 6 milhões, R$ 1,5 milhão por trimestre (R$ 250 mil acima do limite trimestral):
| Contrato | Presunção na parcela excedente | IRPJ + CSLL a mais por trimestre | A mais num ano inteiro |
|---|---|---|---|
| Empreitada com todo o material | 8,8% e 13,2% | R$ 500 + R$ 270 | R$ 3.080 |
| Material parcial, só mão de obra ou administração | 35,2% e 35,2% | R$ 2.000 + R$ 720 | R$ 10.880 |
Em 2026, a CSLL tem o acréscimo só a partir do 2º trimestre: R$ 2.810 e R$ 10.160 no ano. A discussão sobre a LC 224 está em Lucro Presumido mais caro em 2026.
O que muda em 2027 e ainda dá para trocar de regime?
No Simples, a 4ª faixa do Anexo IV fica igual em 2027; só a 6ª faixa muda, como explicamos em Anexo IV do Simples. No Presumido, a CBS substitui o PIS e a Cofins, com alíquota de referência ainda a fixar (CBS de 11,3% em 2027), e a comparação precisa ser refeita com as regras da construção civil no IBS e na CBS. A CPRB de 2027 sobe para 1,8% da receita mais 15% sobre a folha e o pró-labore (Lei 12.546/2011, art. 9º-A, III): no exemplo, sem o 13º, R$ 104.400 contra R$ 104.000 da contribuição sobre a folha cheia.
Sobre os prazos: a opção pelo Simples para 2027 já fechou, e quem está no Simples e quer sair para o Presumido em 2027 comunica a saída até 31/12/2026. O calendário completo está em Simples, Presumido ou Real: como escolher, e a desistência em desistir do Simples em 2027. A opção pelo Presumido se faz com o pagamento da primeira quota do imposto do 1º trimestre (Lei 9.430/1996, art. 26, § 1º), como mostramos em Lucro Presumido 2027: como e quando optar.
Quais ideias sobre construtora no Simples não se sustentam na lei?
- “No Anexo IV a alíquota chega a 33%.” Os 33% são a alíquota nominal da 6ª faixa. A efetiva é menor: no topo da 5ª faixa, com R$ 3,6 milhões, é de 16,895%.
- “Com folha acima de 27% ou 28% da receita, o Simples deixa de valer a pena.” O Fator R não existe no Anexo IV: ele decide entre os Anexos III e V para certos serviços (LC 123/2006, art. 18, §§ 5º-J e 5º-M), não o da construção.
- “Folha alta favorece o Simples.” A contribuição patronal e o RAT são iguais nos dois regimes. A folha só pesa a mais no Presumido pelos terceiros de 5,8%.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
A escolha do regime da construtora começa pelos contratos: separamos as receitas de empreitada total, de empreitada parcial e de mão de obra, conferimos se as notas de compra sustentam os 8%, calculamos o ISS sem o material e a folha com o RAT e o FAP da empresa, e fazemos a conta do Simples contra o Presumido com os números do ano. É parte do nosso planejamento tributário e da contabilidade para construção civil. O escritório fica em Porto Alegre/RS e atende online, por escrito, construtoras de todo o Brasil. Para fazer essa conta com os seus contratos, fale com o contador.
Bases legais: Lei Complementar nº 123/2006, arts. 3º, II, 13, § 3º, 13-A e 18, §§ 5º-C, I, e 23, e Anexo IV; Resolução CGSN nº 140/2018, art. 25, § 17, I; Lei nº 8.212/1991, art. 22, I, II e III; Decreto nº 3.048/1999, Anexo V; Instrução Normativa RFB nº 2.110/2022, art. 86, XX, e Anexo III; Lei nº 9.249/1995, arts. 3º, 15, § 1º, III, a, e 20; Instrução Normativa RFB nº 1.700/2017, arts. 33, § 1º, II, d, e IV, d, 34, § 1º, IX, e 215; Solução de Consulta Cosit nº 65/2022; Lei nº 7.689/1988, art. 3º, III; Lei nº 9.715/1998, art. 8º, I; Lei nº 9.718/1998, art. 8º; Lei nº 9.430/1996, art. 26, § 1º; Lei Complementar nº 224/2025, arts. 4º, §§ 4º, VII, e 5º, e 14; Lei nº 12.546/2011, arts. 7º, IV, 7º-A, 9º, § 16, e 9º-A, II, III e § 1º; Instrução Normativa RFB nº 2.053/2021, art. 21; Lei Complementar nº 116/2003, art. 7º, § 2º, I; Lei Complementar de Porto Alegre nº 7/1973, art. 20, § 1º, a, e Tabela XII (redação da LC nº 998/2023).