
O imposto é de 15% a 22,5% sobre o ganho (venda menos custo), pago até o último dia útil do mês seguinte. Os fatores da Lei 11.196 cortam a base pelo tempo de posse, reformas comprovadas somam ao custo, e há isenção para o único imóvel até R$ 440 mil e para quem compra outro residencial em 180 dias.
O imposto na venda de imóvel é de 15% a 22,5% sobre o ganho - a diferença entre o preço de venda e o custo de aquisição -, pago até o último dia útil do mês seguinte ao do recebimento. Mas quase ninguém deveria pagar sobre o ganho bruto: os fatores de redução da Lei 11.196/2005 cortam a base conforme o tempo de posse (num imóvel comprado em 2010 e vendido em 2026, cerca de metade), reformas comprovadas somam ao custo, e duas isenções podem zerar a conta - a do único imóvel vendido por até R$ 440 mil e a de quem aplica o dinheiro em outro imóvel residencial em 180 dias. Este guia mostra a ordem do cálculo, o que entra no custo, as condições exatas de cada isenção e os erros que fazem perder o benefício, com as regras do Perguntas e Respostas IRPF 2026 da Receita Federal.
As alíquotas e o prazo
| Ganho de capital | Alíquota |
|---|---|
| Até R$ 5 milhões | 15% |
| De R$ 5 milhões a R$ 10 milhões | 17,5% |
| De R$ 10 milhões a R$ 30 milhões | 20% |
| Acima de R$ 30 milhões | 22,5% |
As faixas são as do art. 21 da Lei 8.981, com a redação da Lei 13.259/2016. A apuração é feita no programa GCAP no mês da venda, o DARF vence no último dia útil do mês seguinte e o demonstrativo é importado depois na declaração anual. Cada venda é apurada em separado: a perda numa venda não compensa o ganho de outra (item 583).
Existe tabela regressiva para imóvel?
Não. A tabela regressiva, de 22,5% a 15% conforme o prazo, é a do imposto sobre aplicações financeiras de renda fixa (art. 1º da Lei 11.033). Na venda de imóvel, a alíquota sobe com o valor do ganho, de 15% a 22,5%, e o tempo de posse entra de outro jeito: pelos fatores de redução.
| Aplicação de renda fixa | Venda de imóvel | |
|---|---|---|
| O que define a alíquota | o prazo da aplicação | o valor do ganho |
| Alíquotas | 22,5% até 180 dias, 20% até 360, 17,5% até 720 e 15% acima | 15% até R$ 5 milhões, subindo até 22,5% acima de R$ 30 milhões |
| Como o tempo pesa | baixa a alíquota | reduz a base, pelo FR1 e pelo FR2 |
| Base legal | Lei 11.033/2004, art. 1º | Lei 8.981/1995, art. 21, e Lei 11.196/2005, art. 40 |
O mais perto de uma “tabela por ano” no imóvel é o percentual fixo de redução dos imóveis comprados até 1988: 100% até 1969 e de 95% a 5% de 1970 a 1988, conforme o ano de aquisição (Lei 7.713/1988, art. 18; item 656). As faixas e os prazos das aplicações estão em tabela regressiva da renda fixa.
A ordem do cálculo
- Ganho bruto: valor de venda menos custo de aquisição. A corretagem paga pelo vendedor sai do valor de venda.
- Redução da Lei 7.713, para imóveis antigos: imóveis adquiridos até 1969 são isentos; entre 1970 e 1988, há um percentual fixo de redução pelo ano de aquisição, de 95% a 5% (art. 18).
- Fatores de redução FR1 e FR2: aplicados sucessivamente sobre o que sobrou (art. 40).
- Imposto: a alíquota da faixa sobre a base final.
Como calcular o fator de redução do ganho de capital?
Multiplique o ganho por 1 ÷ 1,0035 elevado aos meses de posse desde dezembro de 2005 (o FR2). Se o imóvel foi comprado até novembro de 2005, multiplique também por 1 ÷ 1,0060 elevado aos meses de posse de janeiro de 1996 a novembro de 2005 (o FR1).
O resultado é a base do imposto (IN SRF 599/2005, art. 3º; item 656).
| Fator | Fórmula | Para quem |
|---|---|---|
| FR1 | 1 / 1,0060 elevado ao número de meses entre jan/1996 (ou a compra, se posterior) e nov/2005 | Só imóveis adquiridos até novembro de 2005 |
| FR2 | 1 / 1,0035 elevado ao número de meses entre dez/2005 (ou a compra, se posterior) e a venda | Todos os imóveis, em vendas desde dezembro de 2005 |
Como contar os meses: a lei fala em “meses-calendário ou fração”, e a Receita conta o mês inicial e o mês da venda. No exemplo oficial do Perguntas e Respostas IRPF 2026 (item 649), a redução de 56,614267% do FR2 numa venda de outubro de 2025 só fecha com 239 meses, de dezembro de 2005 a outubro de 2025, com os dois incluídos.
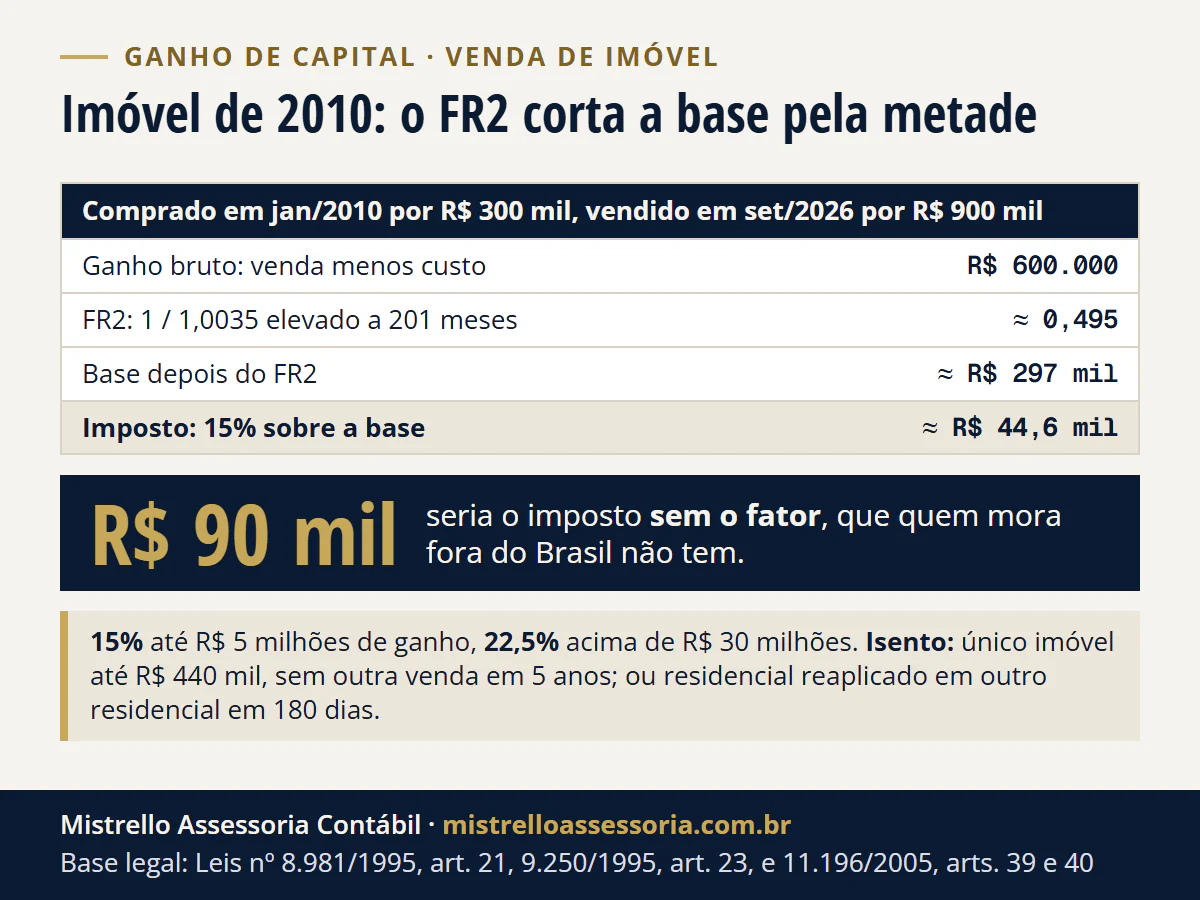
Exemplo anonimizado, conta a conta: um apartamento em Porto Alegre comprado em janeiro de 2010 por R$ 300 mil e vendido em setembro de 2026 por R$ 900 mil, por quem mora no Brasil. Como a compra é posterior a novembro de 2005, só entra o FR2.
| Etapa | Conta | Valor |
|---|---|---|
| Meses de 2010, de janeiro a dezembro | 12 | 12 meses |
| Anos inteiros de 2011 a 2025 | 15 x 12 | 180 meses |
| Meses de 2026, de janeiro a setembro | 9 | 9 meses |
| m2 | 12 + 180 + 9 | 201 meses |
| 1,0035 elevado a 201 | 2,01833263 | |
| FR2 | 1 ÷ 2,01833263 | 0,49545847 |
| Ganho bruto | R$ 900.000,00 - R$ 300.000,00 | R$ 600.000,00 |
| Base depois do FR2 | R$ 600.000,00 x 0,49545847 | R$ 297.275,08 |
| Imposto (15%) | R$ 44.591,26 |
Sem o fator, o imposto seria de R$ 90 mil. É exatamente o benefício que quem mora fora do Brasil perde: veja vender imóvel no Brasil morando no exterior.
Cada mês de posse divide a base por mais 1,0035. Quanto sobra do ganho, pelo FR2, conforme o tempo:
| Meses de FR2 | FR2 | Sobra do ganho |
|---|---|---|
| 12 (1 ano) | 0,9589 | 95,9% |
| 60 (5 anos) | 0,8109 | 81,1% |
| 120 (10 anos) | 0,6575 | 65,8% |
| 180 (15 anos) | 0,5332 | 53,3% |
| 240 (20 anos) | 0,4323 | 43,2% |
Faça a conta com as suas datas: a calculadora de ganho de capital na venda de imóvel conta os meses do mesmo jeito, aplica o FR1 e o FR2 e mostra o imposto. O cálculo oficial é o do GCAP, que precisa da data de aquisição certa.
O que entra no custo - e precisa de papel
Não existe atualização do imóvel a valor de mercado na declaração, salvo nos programas excepcionais que a lei abriu com prazo, como a Dabim, até dezembro de 2024, e o Rearp, de janeiro a fevereiro de 2026 (item 587). O que aumenta o custo, fora isso, são as despesas comprovadas (custo de aquisição; item 671):
- construção, ampliação e reforma com projeto aprovado pela prefeitura;
- pequenas obras, como pintura, reparos em pisos, azulejos e encanamentos;
- ITBI, escritura e registro pagos na compra, e a corretagem da compra paga por você;
- juros pagos no financiamento da aquisição;
- obras públicas que beneficiaram o imóvel, como pavimentação e rede de esgoto, e contribuição de melhoria.
As duas isenções que mais valem
O único imóvel até R$ 440 mil. É isento o ganho na venda, por até R$ 440 mil, do único imóvel que o titular possui - terreno, casa, apartamento, sala comercial, urbano ou rural -, desde que ele não tenha feito outra venda de imóvel nos últimos cinco anos, tributada ou não (art. 23). O limite é olhado pela parte de cada condômino e, no casal, pelo imóvel em comunhão.
Os 180 dias para comprar outro residencial. É isento o ganho na venda de imóvel residencial se, em até 180 dias contados da data do contrato - incluída -, o vendedor aplicar o valor na compra, em seu nome, de outro imóvel residencial no Brasil (art. 39). As condições que mais derrubam o benefício (item 575):
- aplicação parcial isenta só a parte aplicada; o resto é tributado;
- o benefício vale uma vez a cada cinco anos;
- a corretagem paga pelo vendedor não conta como produto da venda a reaplicar;
- vale também para compra na planta, permuta com torna e para quitar o saldo devedor de outro residencial já comprado a prazo - mas não para pagar empréstimo pessoal usado na compra (item 581);
- a opção é irretratável e informada no demonstrativo de ganho de capital da declaração;
- vale também para a dação em pagamento de imóvel residencial na compra do novo; se antes houve a venda de outro imóvel, os 180 dias contam do contrato da primeira operação (SC Cosit 149/2026);
- vale para o imóvel residencial possuído em condomínio, sobre a fração de cada um, mas o ganho na revenda do imóvel comprado, dentro de 5 anos de um uso anterior do benefício, não tem isenção (SC Cosit 174/2026).
Perder o prazo custa caro: o imposto passa a ser exigido com juros a partir do 2º mês seguinte ao recebimento e, se não for pago em até 210 dias do contrato, com multa (item 580). Os detalhes e os casos de fronteira estão em isenção do ganho de capital: os 180 dias.
Situações que mudam a conta
- Imóvel herdado ou recebido em doação: o custo é o valor pelo qual ele entrou na sua declaração, na partilha ou na doação - e a escolha feita na declaração do espólio define o ganho futuro. Venda durante o inventário tem regra própria: veja venda de imóvel pelo espólio: ganho de capital.
- Imóvel rural: o ganho pode ser apurado pela diferença entre os Valores da Terra Nua declarados na DITR, como explicamos em fazenda no inventário.
- Imóvel do casal em comunhão: na venda de bem comum, durante o casamento, o ganho é apurado sobre o bem inteiro, inclusive para enquadrar nas faixas de alíquota, e não dividido antes entre os cônjuges. Recolher metade do imposto em nome de cada um é só forma de pagamento, decidiu a Receita na Solução de Consulta Cosit nº 161/2026. A diferença aparece acima de R$ 5 milhões de ganho: um ganho de R$ 8 milhões paga 15% sobre R$ 5 milhões e 17,5% sobre R$ 3 milhões, R$ 1,275 milhão, e não 15% sobre R$ 4 milhões de cada cônjuge, R$ 1,2 milhão.
- Permuta por outro imóvel: na troca de imóvel por imóvel sem dinheiro no meio não há ganho de capital, e o imóvel recebido entra na declaração pelo custo do imóvel dado; com torna, só a parte em dinheiro é tributada. Os casos, inclusive o terreno trocado por apartamentos com a construtora, estão em Permuta de imóveis: quando não gera ganho de capital.
- Vendedor que mora no exterior: sem nenhuma isenção nem redutor, e com o imposto retido pelo comprador na data da venda.
Como trabalhamos a venda de imóvel
O trabalho começa antes da promessa de compra e venda: levantar o custo documentado, conferir se cabe isenção e simular o imposto com os fatores de redução - e, se a ideia é comprar outro imóvel, desenhar as datas para caber nos 180 dias. Depois vem o GCAP, o DARF e o registro na declaração. A conta preliminar está na calculadora de ganho de capital de imóvel; para o seu caso, fale com a equipe.
Bases legais: Lei nº 8.981/1995, art. 21 (redação da Lei nº 13.259/2016); Solução de Consulta Cosit nº 161/2026 (bem comum do casal); Solução de Consulta Cosit nº 149/2026 (dação em pagamento); Solução de Consulta Cosit nº 174/2026 (imóvel em condomínio); Lei nº 11.196/2005, arts. 39 e 40; Lei nº 9.250/1995, art. 23; Lei nº 7.713/1988, art. 18; Instrução Normativa SRF nº 84/2001, art. 17; Instrução Normativa SRF nº 599/2005, art. 3º; Lei nº 11.033/2004, art. 1º (tabela regressiva das aplicações financeiras); Perguntas e Respostas IRPF 2026 (RFB), itens 575, 580, 583, 587, 649, 656 e 671.