
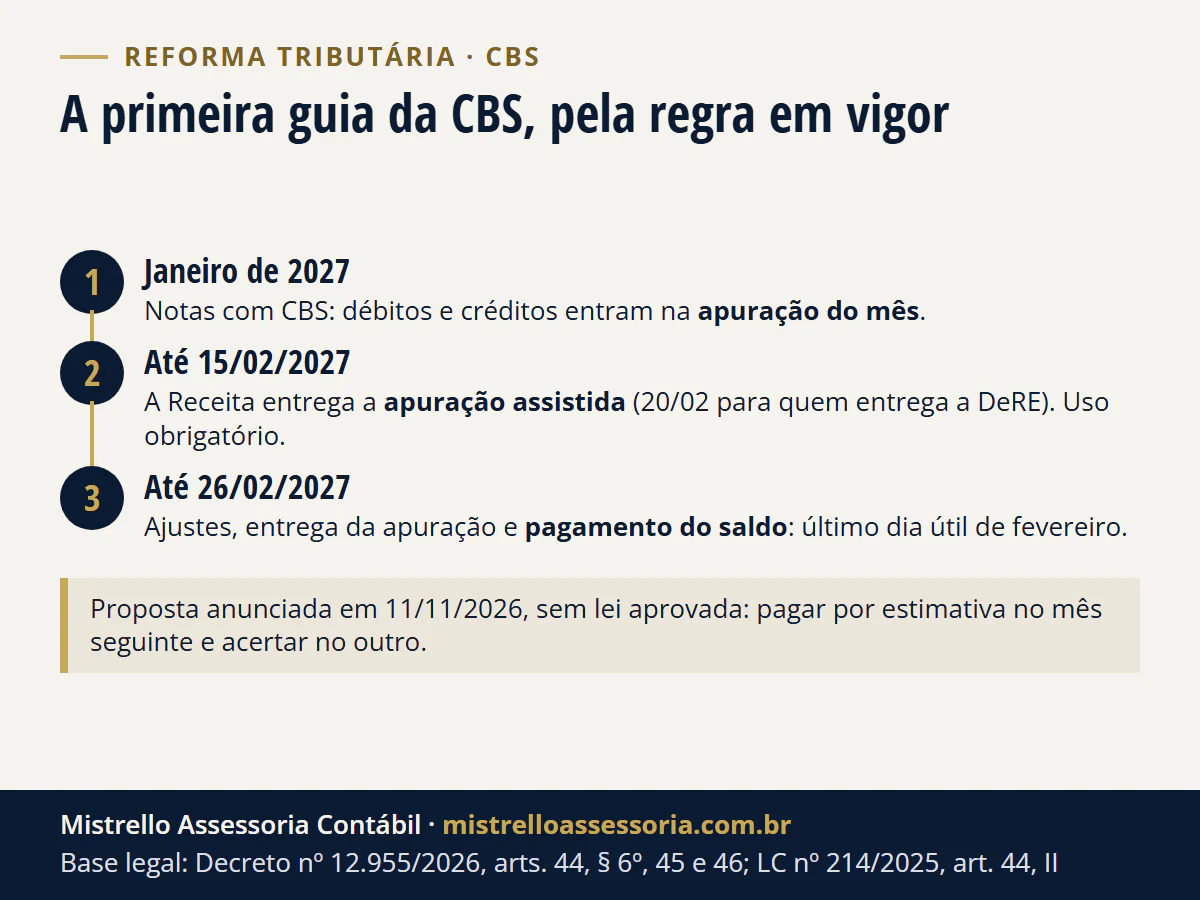
Pela regra em vigor, a primeira guia da CBS, a de janeiro de 2027, vence no último dia útil de fevereiro: sexta, 26/02/2027 (Decreto 12.955/2026, art. 45). O que ainda pode mudar é só proposta: em 11/11, a Receita anunciou um projeto de lei complementar para pagar por estimativa e acertar depois, e ele ainda não chegou ao Congresso.
- 26/02/2027 vence a CBS de janeiro, pela regra em vigor
- dia 15 a Receita entrega a apuração assistida
- proposta estimativa e acerto depois, sem lei aprovada
Abaixo, a regra e a proposta lado a lado, os prazos da apuração assistida, quem paga essa guia, um exemplo em reais e o custo do atraso.
Quando vence a primeira guia da CBS em 2027?
O saldo da CBS do mês vence no último dia útil do mês seguinte (Decreto 12.955/2026, art. 45). Quem manda o regulamento fixar a data é a lei (LC 214/2025, art. 44, II), e o período de apuração é mensal (art. 43).
Em fevereiro de 2027, o dia 28 cai num domingo e o 27, num sábado. O último dia útil é a sexta, 26/02/2027. O carnaval fica em 09/02 e não mexe na conta.
O dia útil se mede pelo calendário do local da matriz, com os feriados nacionais, estaduais e municipais (art. 45, parágrafo único). Feriado local em 26/02 na cidade da matriz antecipa o vencimento. O pagamento é centralizado num único estabelecimento (LC 214/2025, art. 42, § 1º).
No mesmo prazo, a empresa entrega a apuração do mês, com os ajustes (Decreto 12.955/2026, art. 44, § 6º). Todos os prazos do mês estão no calendário de fevereiro de 2027.
O que é regra e o que é só proposta da Receita?
A data de fevereiro não é novidade: já está no regulamento da CBS, publicado em abril de 2026. O que a Receita anunciou em 11/11/2026 é outra coisa: uma regra opcional de transição, por lei complementar, em que a empresa paga por estimativa no mês seguinte e acerta no outro.
| Quando | Regra em vigor (Decreto 12.955/2026) | Proposta anunciada em 11/11 (sem projeto no Congresso em 21/11) |
|---|---|---|
| Janeiro de 2027 | Notas com CBS; débitos e créditos entram na apuração do mês | Igual |
| Até 15/02/2027 (20/02 para quem entrega a DeRE) | A Receita entrega a apuração assistida (art. 46) | Não detalhado |
| Até 26/02/2027 | Ajustes, entrega da apuração e pagamento do saldo (arts. 44, § 6º, 45 e 46, § 3º) | Pagamento por estimativa, com créditos estimados |
| Março de 2027 | Paga a CBS de fevereiro (último dia útil de março) | Acerto da CBS de janeiro, segundo a imprensa |
Pelo que foi divulgado, a proposta precisa ser aprovada até o fim de 2026 para valer em 2027. Em 21/11, a busca na Câmara não mostrava projeto com esse texto. Até uma lei complementar ser publicada, vale a coluna do meio.
Como funciona a apuração assistida da CBS?
A Receita calcula o saldo do mês a partir das notas fiscais e dos pagamentos e o entrega pronto (Decreto 12.955/2026, art. 46; LC 214/2025, art. 46). A empresa confere, ajusta ou deixa como está.
| Passo | Prazo para janeiro de 2027 | Base |
|---|---|---|
| A Receita entrega a apuração assistida (empresa em geral) | Até 15/02/2027 (segunda) | RCBS, art. 46, II |
| A Receita entrega a apuração assistida (quem entrega a DeRE) | Até 20/02/2027 | RCBS, art. 46, I |
| A empresa faz os ajustes positivos e negativos | Até 26/02/2027 | RCBS, art. 46, § 3º |
| Pagamento do saldo | Até 26/02/2027 | RCBS, art. 45 |
Três pontos pesam. O uso da apuração assistida é obrigatório: a apuração da empresa só se faz por ajustes sobre ela (§ 2º). Confirmar ou ajustar vale como confissão de dívida (§ 6º).
E o silêncio também conta: sem manifestação até o prazo, o saldo se presume correto e o crédito tributário fica constituído (§ 7º). Na prática, quem não confere a apuração de janeiro aceita o número da Receita.
O regulamento do IBS tem a mesma regra, com a apuração assistida do Comitê Gestor nos dias 15 e 20 e o vencimento no mesmo dia (Resolução CGIBS 6/2026, arts. 45 e 46). Os códigos da nota que alimentam essa conta estão em CST e cClassTrib na NF-e.
Quem paga a CBS nessa guia e quem segue no DAS?
Paga a guia própria a empresa do regime regular: Lucro Presumido e Lucro Real (LC 214/2025, art. 41). No Simples Nacional e no MEI, a CBS vai dentro do DAS, que tem o próprio vencimento (§ 2º).
A exceção é a empresa do Simples que optou por apurar o IBS e a CBS pelo regime regular, fora do DAS (§ 3º): ela entra na mesma apuração e no mesmo prazo. A opção e o efeito no crédito do cliente estão em Simples híbrido.
A CBS começa a ser cobrada em 2027, quando acabam o PIS e a Cofins (EC 132/2023, art. 126 do ADCT). O que muda na nota e o fim dos dois tributos estão em PIS e Cofins acabam em 2027.
Quanto sai a guia de janeiro?
O saldo é a CBS das vendas menos os créditos do mês, e do resultado saem os débitos que já foram pagos por outra via: split payment, recolhimento pelo adquirente ou responsável (LC 214/2025, art. 45, § 3º; RCBS, art. 44, § 3º).
Exemplo hipotético, sem cliente: empresa do Lucro Presumido com matriz em Porto Alegre/RS. Os valores já são de CBS, sem depender da alíquota de 2027.
| Linha da apuração de janeiro de 2027 | Valor |
|---|---|
| CBS nas notas de venda | R$ 10.000 |
| Menos: créditos de CBS das compras apropriados no mês | R$ 6.000 |
| Menos: CBS de vendas que o cliente recolheu por você (recolhimento pelo adquirente, art. 36) | R$ 1.000 |
| Saldo a pagar até 26/02/2027 | R$ 3.000 |
A conta é R$ 10.000 menos R$ 6.000 menos R$ 1.000. Se os créditos e as deduções passassem dos débitos, o saldo negativo viraria saldo a recuperar, para compensar ou pedir de volta (RCBS, art. 44, § 3º, II).
O ponto sensível é o crédito. A regra geral só deixa creditar a CBS da compra depois de extinto o débito do fornecedor, por pagamento, compensação ou outra modalidade (LC 214/2025, art. 47). O art. 48 dispensa essa prova, bastando o destaque correto na nota, só enquanto não estiverem implementados nem o split payment nem o recolhimento pelo adquirente.
Por isso, na apuração de janeiro, cada crédito precisa ser conferido contra a nota e contra o que a apuração assistida mostra. A lista do que dá crédito na indústria está em crédito de CBS na indústria; a alíquota, em CBS de 11,3% em 2027.
O que acontece se a CBS atrasar?
Pago depois do vencimento, o saldo leva multa de mora de 0,33% por dia de atraso, limitada a 20%, contada do dia seguinte ao vencimento (Decreto 12.955/2026, art. 27, §§ 2º a 4º).
Os juros são pela Selic, do mês seguinte ao vencimento até o mês anterior ao pagamento, mais 1% no mês do pagamento. No exemplo, os R$ 3.000 pagos em 10/03/2027 levariam 12 dias de multa (3,96%, R$ 118,80) e 1% de juros (R$ 30,00).
O teto de 20% chega no 61º dia de atraso. Como a apuração confirmada ou não contestada já constitui o crédito, o valor em aberto pode ser cobrado sem nova autuação (RCBS, art. 46, § 8º).
Em 2026 já havia guia da CBS?
Não. Em 2026, a CBS de 0,9% e o IBS de 0,1% vão na nota em caráter de teste (LC 214/2025, arts. 343 e 346), e o recolhimento fica dispensado para quem cumpre as obrigações acessórias (LC 214/2025, art. 348, § 1º). A guia de 26/02/2027 é a primeira com pagamento.
Regras conferidas na fonte oficial (Planalto, textos compilados da LC 214/2025 e do Decreto 12.955/2026) em 21/11/2026.
Como trabalhamos
Na contabilidade das empresas do regime regular, conferimos a apuração assistida da CBS e do IBS contra as notas de entrada e de saída, fazemos os ajustes dentro do prazo e deixamos o saldo de cada mês pronto para pagar no vencimento.
É o trabalho de Reforma Tributária, com escritório em Porto Alegre/RS e atendimento online para todo o Brasil.
Fontes e legislação
- LC 214/2025, arts. 27, III a V, 36, 41, 42, § 1º, 43, 44, 45, § 3º, 46, 47, 48, 343, 346 e 348, § 1º.
- Decreto 12.955/2026 (Regulamento da CBS), arts. 27, §§ 2º a 4º, 44, §§ 3º e 6º, 45 e 46.
- Resolução CGIBS 6/2026 (Regulamento do IBS), arts. 45 e 46.
- EC 132/2023, art. 126 do ADCT.
- Proposta de pagamento por estimativa: anúncio da Receita Federal em entrevista coletiva de 11/11/2026, sem texto oficial publicado até 21/11/2026.
Exemplo hipotético, sem cliente, contas conferidas em 21/11/2026: saldo de R$ 3.000; multa de 12 dias (27/02 a 10/03/2027) = 3,96% = R$ 118,80; juros de 1% no mês do pagamento = R$ 30,00; 20% / 0,33% = 60,6, logo o teto chega no 61º dia.
Bases legais deste artigo
- LC 214/2025, arts. 27, III a V, 36, 41, 42, § 1º, 43, 44, 45, § 3º, 46, 47, 48, 343, 346 e 348, § 1º
- Decreto 12.955/2026 (RCBS), arts. 27, §§ 2º a 4º, 44, §§ 3º e 6º, 45 e 46
- Resolução CGIBS 6/2026 (RIBS), arts. 45 e 46
- EC 132/2023, art. 126 do ADCT