

Em 2027, a indústria do regime regular credita a CBS da nota em quase tudo o que compra para a atividade, e a máquina dá crédito integral na compra (LC 214/2025, arts. 47 e 108). Ficam de fora o uso pessoal e a refeição de restaurante; plano de saúde, só com acordo coletivo (art. 57). Credita insumo, energia, frete, manutenção, aluguel, software, uniforme, EPI e refeitório na fábrica.
Regras conferidas no Planalto em 19/11/2026. As contas usam a CBS de 11,2% como hipótese: a alíquota de 2027 depende da resolução do Senado, com prazo até 15/12/2026, e de não haver lei da União com outro número.
- Nota com CBS basta o destaque correto até o split payment (art. 48)
- Máquina crédito integral e imediato na compra (art. 108)
- R$ 10.780,50 a mais de crédito por mês no exemplo de Porto Alegre/RS
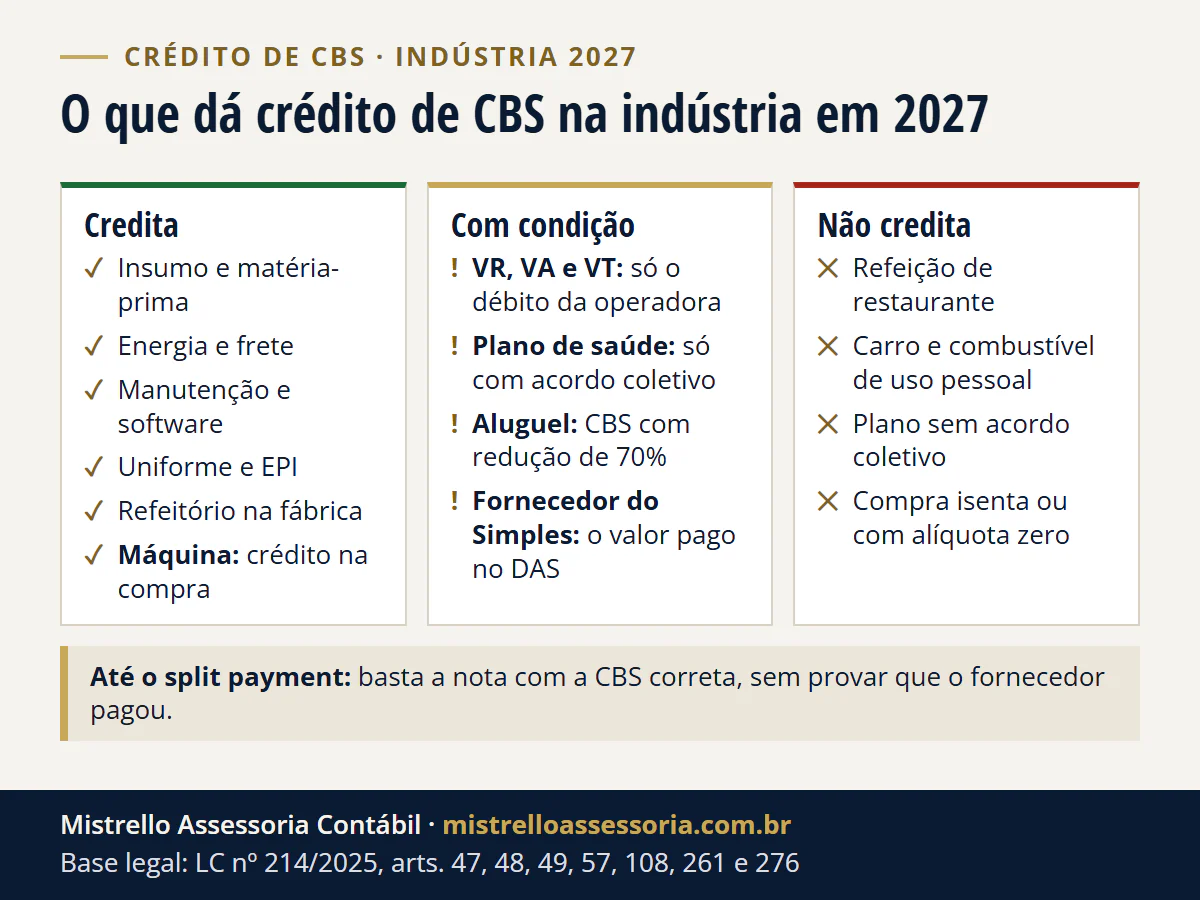
O que dá crédito de CBS na indústria em 2027?
Tudo o que a empresa compra com CBS para a atividade, menos o uso pessoal e o que a lei veda.
A regra é ampla: o contribuinte do regime regular apropria o crédito da CBS das compras, “excetuadas exclusivamente” as de uso ou consumo pessoal e as demais hipóteses da própria lei (LC 214/2025, art. 47). Sai de cena a discussão sobre o que é insumo, que marcou o PIS e a Cofins.
Três condições valem para toda compra: nota fiscal eletrônica idônea, CBS destacada nela e uso só contra a CBS, nunca contra o IBS (art. 47, §§ 1º e 2º). Compra isenta, com alíquota zero, suspensão ou diferimento não gera crédito (art. 49).
| Compra | PIS/Cofins em 2026 (Real, 9,25%) | CBS em 2027 | ICMS (segue até 2032) |
|---|---|---|---|
| Insumo e matéria-prima | Sim (Lei 10.833, art. 3º, II) | Sim | Sim |
| Energia elétrica | Sim (art. 3º, III) | Sim | Sim, se consumida na industrialização (LC 87, art. 33, II, b) |
| Frete na venda, pago por você | Sim (art. 3º, IX) | Sim | Sim, o ICMS do frete intermunicipal ou interestadual (LC 87, art. 20) |
| Manutenção de máquina (serviço) | Em regra, como insumo da produção (art. 3º, II) | Sim | Não (serviço com ISS) |
| Aluguel do galpão pago a empresa | Sim, 9,25% (art. 3º, IV) | Sim, mas a CBS da locação tem redução de 70% (LC 214, art. 261) | Não |
| Uniforme e EPI | Uniforme, em regra, não; EPI só como insumo, caso a caso | Sim (art. 57, § 3º, IV, a e b) | Não até 2033 (uso e consumo, LC 87, art. 33, I) |
| Refeitório terceirizado na fábrica | Em regra, não (gasto com pessoal não é insumo) | Sim (art. 57, § 3º, IV, c; art. 273, § 2º, I) | Não |
| Refeição comprada de restaurante | Não | Não (art. 276) | Não |
| VR, VA e VT | Não (só para limpeza e conservação) | Sim, só o débito da operadora (art. 57, § 3º, IV, h) | Não |
| Plano de saúde | Não | Só por cláusula de acordo ou convenção coletiva, e só o débito da operadora (alínea f) | Não |
| Software e TI | Em regra não (uso administrativo) | Sim | Não |
| Material de escritório | Não | Sim | Não até 2033 |
| Máquina de produção | Sim, imediato (Lei 11.774, art. 1º, XII) | Sim, integral e imediato (art. 108) | Sim, em 48 meses (LC 87, art. 20, § 5º) |
| Carro e combustível de uso do sócio | Não | Não (art. 57, II, e § 1º, II) | Não |
Na coluna de 2026, os incisos são da Lei 10.833/2003 (Cofins); o PIS tem a mesma regra na Lei 10.637/2002, art. 3º, e no art. 15 da Lei 10.833.
O ICMS fica como hoje em 2027: a mercadoria de uso e consumo segue sem crédito, porque a lei só o admite a partir de 2033, ano em que o ICMS acaba (LC 87/1996, art. 33). Ele cai a partir de 2029 e acaba em 2033 (EC 132/2023, art. 22, e ADCT, arts. 128 e 129).
A base da CBS não leva o IPI nem, até 2032, o ICMS e o ISS (LC 214/2025, art. 12, § 2º, II e V). O IPI vai a zero em 2027, salvo nos produtos com industrialização incentivada na Zona Franca de Manaus (ADCT, art. 126, III), com o saldo credor explicado em IPI zero em 2027.
O quadro da transição está na página da reforma tributária, e a rotina, em contabilidade para indústria.
O crédito depende de o fornecedor pagar a CBS?
Em 2027, enquanto o split payment não estiver implantado para a operação, não: basta a nota com a CBS correta.
A regra geral liga o crédito ao débito do fornecedor extinto (art. 47, § 2º, I). Mas a própria lei dispensa essa exigência enquanto não houver split payment nem recolhimento pelo adquirente (LC 214/2025, art. 48). Nesse caso, o crédito depende do destaque dos valores corretos da CBS e do IBS na nota.
O split payment entra aos poucos, por ato conjunto do Comitê Gestor do IBS e da Receita Federal (art. 35, § 2º, I). O que já tem ato e o que é só previsão está em split payment em 2027: quando começa.
Pelo regulamento da CBS, a 1ª etapa pode valer só nas compras entre empresas e ser facultativa (Decreto 12.955/2026, art. 33). Até 19/11/2026, não localizamos ato que a ligue em 2027. A frase “sem o pagamento do fornecedor, não há crédito” descreve a regra de depois.
Plano de saúde, vale-refeição e refeitório dão crédito de CBS?
Refeitório na fábrica e vale-refeição, sim; plano de saúde, só com acordo ou convenção coletiva; refeição de restaurante, não.
Benefício dado de graça ao empregado é, em regra, uso pessoal e não credita (art. 57, II, “c”, e § 5º). A lei tira dessa regra uma lista de itens ligados à atividade, e o regulamento da CBS acrescenta outros (LC 214/2025, art. 57, § 3º, IV e V; Decreto 12.955/2026, art. 63, § 2º).
| Benefício | Crédito de CBS? | Condição | Base |
|---|---|---|---|
| Uniforme e EPI | Sim | Fornecidos ao empregado | Art. 57, § 3º, IV, a e b |
| Refeitório na fábrica, na jornada | Sim | No estabelecimento; terceirizado sob contrato fica fora do regime de restaurantes | Art. 57, § 3º, IV, c; art. 273, § 2º, I |
| Ambulatório e creche na fábrica | Sim | No estabelecimento, na jornada | Alíneas d e e |
| VR, VA e VT | Sim, sem acordo coletivo | Crédito igual ao débito da operadora (serviços financeiros) | Alínea h (LC 227/2026) |
| Plano de saúde | Só com acordo ou convenção | Cláusula obrigatória do acordo; crédito igual ao débito da operadora | Alínea f; Decreto 12.955, art. 63, § 1º, VI |
| Bolsa de estudo | Só com acordo ou convenção | Oferecida a todos os empregados | Alínea g |
| Notebook, celular ou carro do empregado para o trabalho | Sim | Compatível com a função e na quantidade necessária | Decreto 12.955, art. 63, § 2º, II e III |
| Refeição em restaurante paga pela empresa | Não | Vedado ao comprador | Art. 276 |
| Carro, combustível ou imóvel para uso pessoal | Não | Uso pessoal | Art. 57, II, e § 1º |
Dois detalhes mudam a conta. Primeiro, o crédito do vale é a CBS que a operadora apurou no regime de serviços financeiros, não 11,2% do valor do vale.
Segundo, o plano de saúde sem acordo ou convenção coletiva continua sendo uso pessoal do empregado, sem crédito; com acordo, o crédito segue por até 6 meses depois do fim da vigência (Decreto 12.955/2026, art. 63, § 5º).
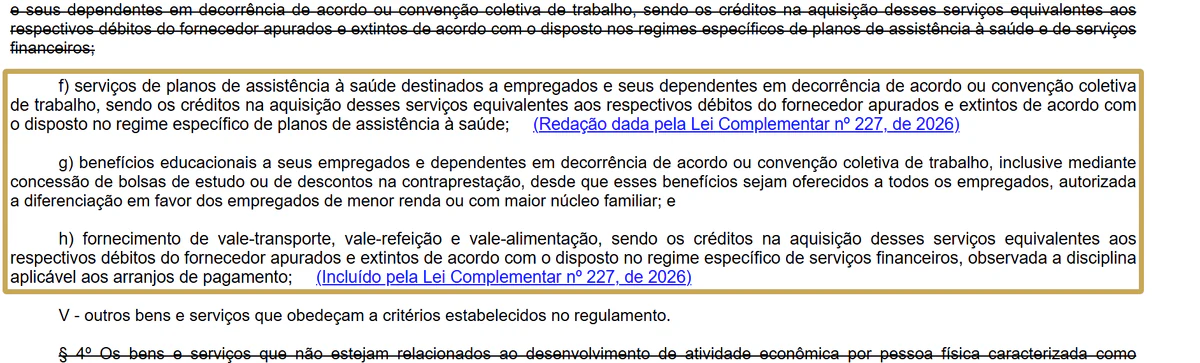
Na refeição, conta quem fornece. O refeitório de fornecedor contratado para alimentar os empregados da empresa, ou de empresa no CNAE 5620-1/01, fica fora do regime de bares e restaurantes e credita (art. 273, § 2º, I). A refeição comprada de restaurante ou lanchonete não credita, mesmo para o empregado (art. 276).
E a máquina nova: o crédito de CBS é de uma vez?
Sim: a lei assegura crédito integral e imediato da CBS na compra de bem de capital (LC 214/2025, art. 108).
| Máquina de produção de R$ 300.000 | Crédito | Quando | Base |
|---|---|---|---|
| PIS/Cofins, compra em 2026 | R$ 27.750,00 (9,25%) | No mês da compra; 48 meses é opção | Lei 11.774/2008, art. 1º, XII; Lei 10.833, art. 3º, § 14 |
| CBS, compra em 2027 | R$ 33.600,00 (11,2%, hipótese) | No mês da compra | LC 214/2025, art. 108 |
| ICMS, se a nota destacar R$ 36.000 (hipótese) | R$ 750,00 por mês | 48 meses, na proporção das saídas tributadas | LC 87/1996, art. 20, § 5º, I a III |
Se o crédito da máquina passar do débito do mês e virar saldo, o pedido de ressarcimento do imobilizado tem análise em até 60 dias (arts. 39, § 3º, II, e 40, I). Sem resposta no prazo, o valor é ressarcido nos 15 dias seguintes (art. 39, § 4º).
Duas ressalvas. Um ato conjunto pode prever a compra de bem de capital com suspensão da CBS, e aí não há crédito, porque não há CBS paga (art. 109). E se a máquina for roubada ou furtada, o crédito é estornado na proporção da vida útil (art. 47, § 7º).
Quanto crédito uma indústria de Porto Alegre ganha em 2027?
Exemplo hipotético. Metalúrgica de Porto Alegre/RS no Lucro Real, com R$ 500.000 de compras por mês, todos os fornecedores no regime regular. Valores sem ICMS, IPI e CBS. CBS de 2027 na hipótese de 11,2%: a alíquota de referência calculada pelo TCU (11,3%) menos 0,1 ponto (LC 214/2025, art. 347).
| Compra do mês | Valor | Crédito PIS/Cofins 2026 (9,25%) | Crédito CBS 2027 (11,2%) |
|---|---|---|---|
| Matéria-prima | R$ 300.000 | R$ 27.750,00 | R$ 33.600,00 |
| Energia elétrica | R$ 40.000 | R$ 3.700,00 | R$ 4.480,00 |
| Frete na venda | R$ 20.000 | R$ 1.850,00 | R$ 2.240,00 |
| Manutenção de máquinas | R$ 25.000 | R$ 2.312,50 | R$ 2.800,00 |
| Aluguel do galpão (locador empresa, contrato novo) | R$ 30.000 | R$ 2.775,00 | R$ 1.008,00 (11,2% x 30%) |
| Uniforme e EPI | R$ 8.000 | R$ 0,00 | R$ 896,00 |
| Refeitório terceirizado | R$ 25.000 | R$ 0,00 | R$ 2.800,00 |
| Software e TI | R$ 10.000 | R$ 0,00 | R$ 1.120,00 |
| Material de escritório | R$ 2.000 | R$ 0,00 | R$ 224,00 |
| Subtotal calculado | R$ 460.000 | R$ 38.387,50 | R$ 49.168,00 |
| VR e VA | R$ 30.000 | R$ 0,00 | Só o débito da operadora |
| Plano de saúde (com convenção) | R$ 10.000 | R$ 0,00 | Só o débito da operadora; sem convenção, zero |
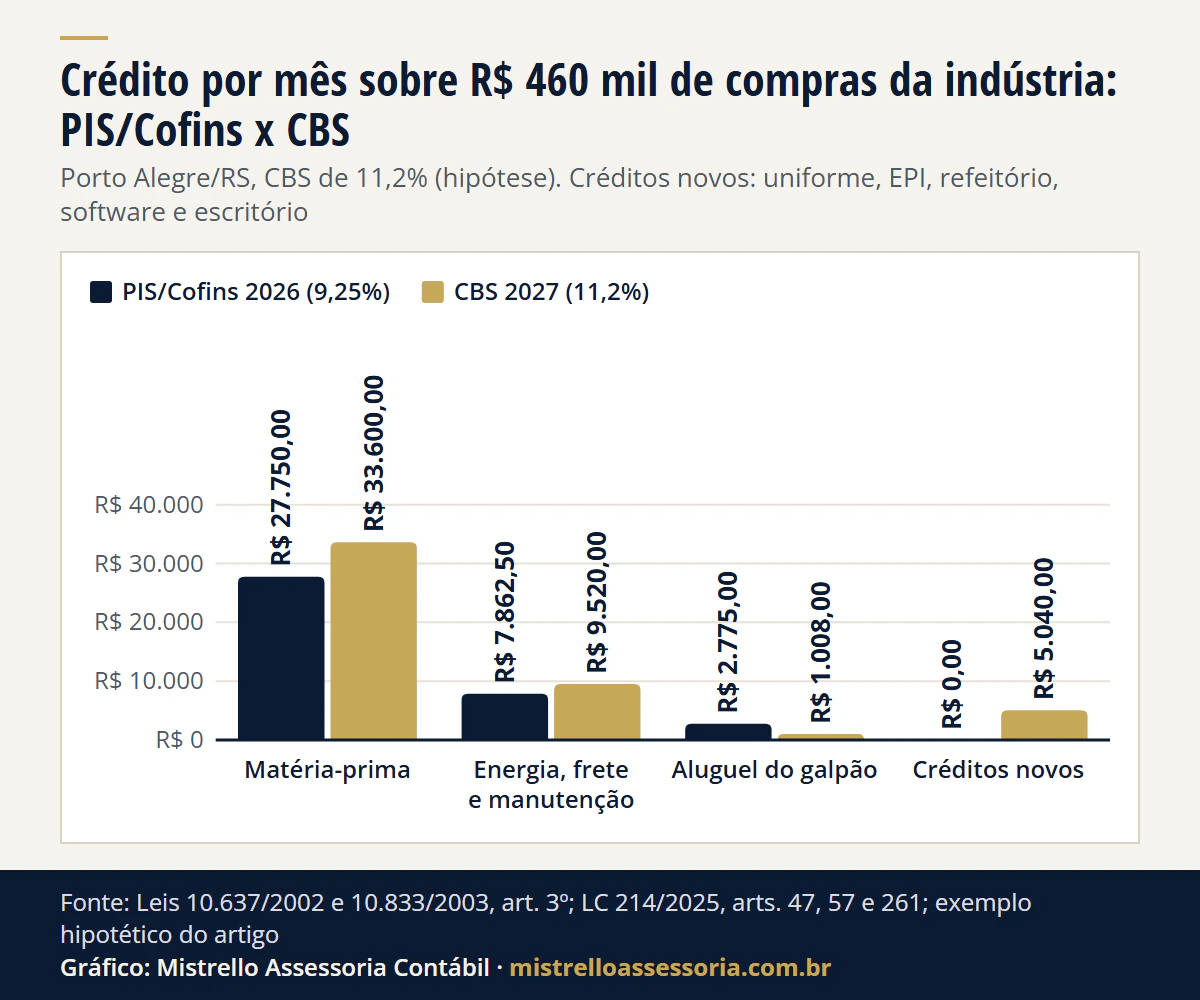
Ver os dados do gráfico
| Compra do mês | PIS/Cofins 2026 (9,25%) | CBS 2027 (11,2%) |
|---|---|---|
| Matéria-prima | R$ 27.750,00 | R$ 33.600,00 |
| Energia, frete e manutenção | R$ 7.862,50 | R$ 9.520,00 |
| Aluguel do galpão | R$ 2.775,00 | R$ 1.008,00 |
| Créditos novos | R$ 0,00 | R$ 5.040,00 |
- Diferença no mês: R$ 49.168,00 - R$ 38.387,50 = R$ 10.780,50 a mais de crédito em 2027, nas linhas calculadas.
- Por grupo, como no gráfico: energia, frete e manutenção somam R$ 7.862,50 em 2026 e R$ 9.520,00 em 2027; uniforme, EPI, refeitório, software e escritório, que não davam crédito, passam a dar R$ 5.040,00.
- A única linha que perde é o aluguel: de R$ 2.775,00 para R$ 1.008,00, porque a CBS da locação tem redução de 70% (art. 261, parágrafo único). A conta do aluguel está em IBS e CBS no aluguel.
- VR, VA e plano de saúde ficam fora da soma: o crédito depende da CBS que cada operadora apurou, que não aparece no valor do benefício.
- O IBS de 2027 também credita: 0,1% das compras, com a redução de 70% no aluguel: R$ 439,00 no mês no exemplo (art. 344), fora da tabela.
- Uniforme e EPI no PIS/Cofins entram como zero por cautela: o EPI pode ser insumo, conforme o caso.
Se o locador for pessoa física com até R$ 240.000 de aluguéis no ano anterior (valor corrigido pelo IPCA) ou até 3 imóveis, em regra ele não é contribuinte do regime regular, e o aluguel não traz CBS para creditar (art. 251, § 1º, I, e § 5º).
O exemplo não substitui a análise do cadastro de fornecedores: o crédito de cada linha depende da nota com a CBS correta. A alíquota e o que muda no preço estão em CBS de 11,3% em 2027.
Comprar de fornecedor do Simples dá crédito de CBS?
Dá, mas o valor depende de como o fornecedor recolhe (LC 214/2025, art. 47, §§ 3º e 9º).
- Fornecedor que paga a CBS dentro do DAS: o crédito é o valor de CBS pago no Simples sobre aquela venda, e não a alíquota cheia.
- Fornecedor do Simples que optou pelo regime regular da CBS (art. 41, § 3º): o crédito é o destacado na nota, como de qualquer fornecedor.
Para a indústria, o cadastro de fornecedores passa a pesar no custo. A escolha do lado do fornecedor está em Simples Nacional e a opção pelo IBS e CBS, e a conta do regime, no comparador Simples x Presumido.
O que fazer em dezembro de 2026?
- Separar os benefícios em com e sem acordo ou convenção coletiva: o plano de saúde só credita no primeiro grupo.
- Rever o contrato do refeitório: empresa de refeição coletiva sob contrato credita; restaurante, não.
- Marcar no cadastro quem é do Simples, quem optou pelo regime regular e quem é locador pessoa física.
- Levantar o saldo de PIS e Cofins de 31/12/2026, que tem regra própria, explicada em inventário de 31/12/2026 e o crédito de CBS do estoque.
A conta do PIS e da Cofins de 2026, para comparar com a de 2027, está em créditos de PIS, Cofins e ICMS na indústria. A partir de 1º/01/2027, a LC 214/2025 revoga as regras do PIS e da Cofins não cumulativos das Leis 10.637/2002 e 10.833/2003 (art. 542, XVIII e XXI).
Casos que mudam a resposta
- Combustível de máquina e de frota: no regime específico dos combustíveis, o crédito é a CBS registrada na nota, sem prova de pagamento (art. 47, §§ 4º e 5º). O do carro do sócio é uso pessoal (art. 57, § 1º, II).
- Bem que perece, estraga ou é roubado: o crédito é estornado (art. 47, § 6º).
- Compra isenta, com alíquota zero ou com suspensão: sem crédito, salvo crédito presumido previsto na lei (art. 49).
- Indústria do Simples que paga a CBS no DAS: não credita (art. 47, § 9º, I).
Como trabalhamos
Na contabilidade para indústrias e na contabilidade para empresas, a virada da CBS entra no fechamento de 2026:
- revisamos o cadastro de fornecedores e a classificação das compras com crédito;
- separamos os benefícios com e sem acordo coletivo;
- conferimos a CBS das notas de entrada e montamos o pedido de ressarcimento do imobilizado.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Os demais temas da transição estão em reforma tributária no blog, e para olhar a sua indústria, fale com o contador.
Fontes e legislação
- LC 214/2025, arts. 12, 14, 35, 39, 40, 41, 47 a 49, 57, 108, 109, 251, 261, 273, 276, 344, 347, 349, 353 e 542.
- Lei 10.637/2002, art. 3º.
- Lei 10.833/2003, arts. 3º e 15.
- Lei 11.774/2008, art. 1º, XII.
- LC 87/1996, arts. 20 e 33.
- EC 132/2023, art. 22, e ADCT, arts. 126, 128 e 129.
- Decreto 12.955/2026 (Regulamento da CBS), arts. 33 e 63.
Bases legais deste artigo
- Lei Complementar nº 214/2025, art. 47, caput e §§ 1º a 9º (crédito da CBS), e art. 48, I, II e parágrafo único (dispensa da extinção do débito até o split payment)
- Lei Complementar nº 214/2025, art. 57, I, II, § 1º, § 3º, IV, "a" a "h", e § 5º (uso ou consumo pessoal; redação da LC nº 227/2026)
- Lei Complementar nº 214/2025, arts. 108 e 109 (bem de capital), 39, § 3º, I a III, e § 4º, e 40, I (ressarcimento)
- Lei Complementar nº 214/2025, arts. 14, §§ 2º e 3º, 349, § 1º, II, e 353, § 2º (alíquota da CBS de 2027)
- Lei Complementar nº 214/2025, arts. 12, § 2º, II e V, 35, § 2º, 41, § 3º, 49, 251, § 1º, I, 261, parágrafo único, 273, § 2º, I, 275, 276, 344, 347 e 542, XXI
- Lei nº 10.833/2003, art. 3º, II, III, IV, VI, IX e X, §§ 2º, III, 3º e 14, e art. 15, II
- Lei nº 10.637/2002, art. 3º, II, IV, VI, IX e X (crédito do PIS)
- Lei nº 11.774/2008, art. 1º, XII
- Lei Complementar nº 87/1996, arts. 20, caput, §§ 1º e 5º, I a III, e 33, I e II, "b" e "d"
- Emenda Constitucional nº 132/2023, art. 22, e ADCT, arts. 126, III, 128 e 129
- Decreto nº 12.955/2026 (Regulamento da CBS), art. 33, § 1º (1ª etapa do split payment), e art. 63, § 1º, VI, e §§ 2º e 5º (benefícios que não são uso pessoal)