
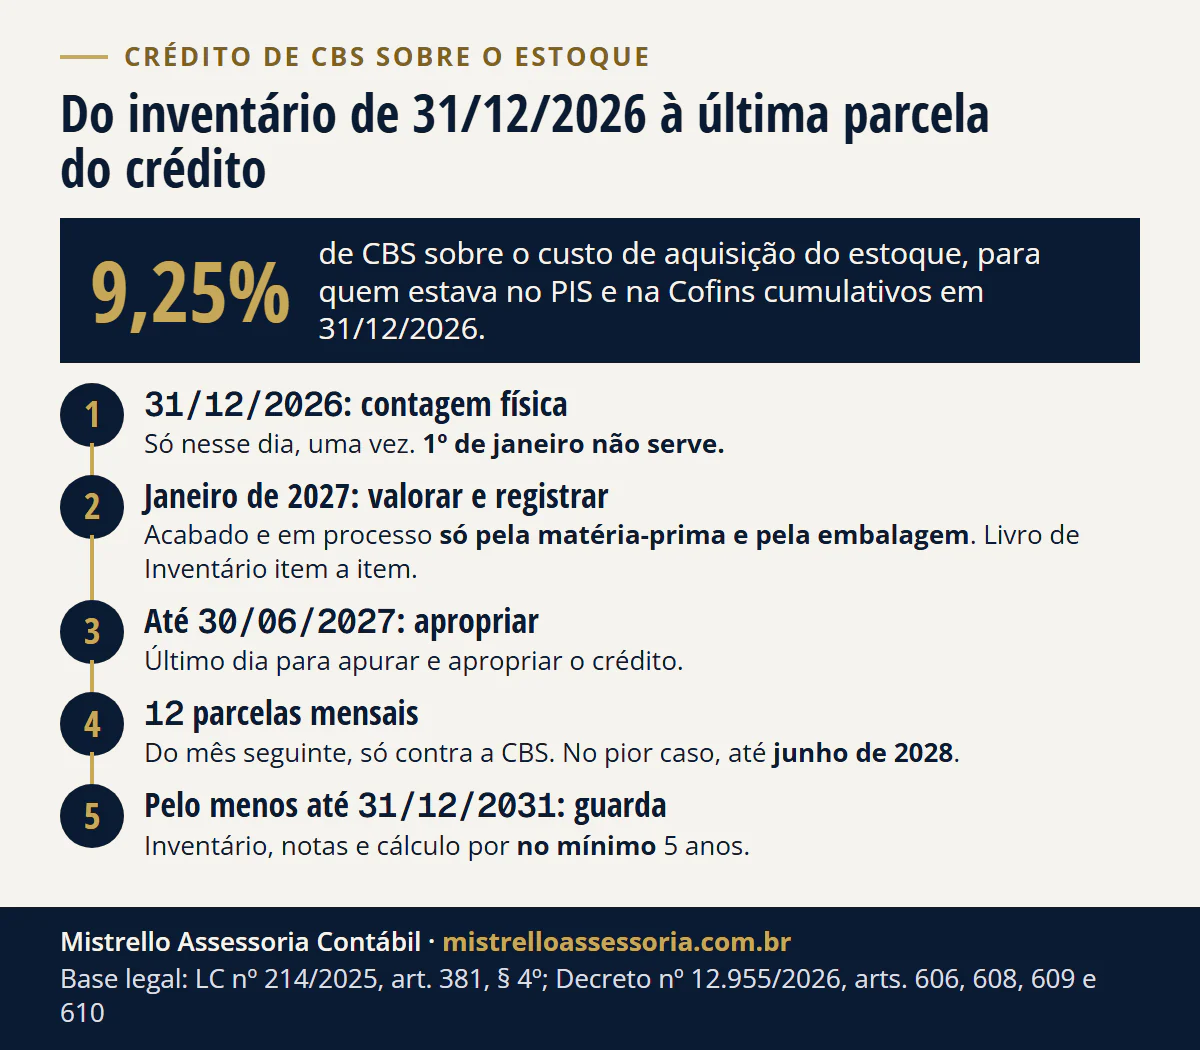
Sim, por dois motivos. O Lucro Presumido já registra o estoque de 31 de dezembro no Livro Registro de Inventário (Lei 8.981/1995, art. 45, II). E, em 2026, a contagem vale dinheiro: a indústria no PIS e na Cofins cumulativos tem crédito presumido de 9,25% de CBS sobre o estoque se fizer o inventário exclusivamente em 31/12/2026 (Decreto 12.955/2026, art. 608). Acabado e em processo entram só pela matéria-prima e pela embalagem (art. 609, § 2º). O crédito é apurado até 30/06/2027 e usado em 12 parcelas, só contra a CBS.
Regras conferidas na LC 214/2025, no Decreto 12.955/2026 e no RIR/2018 em 16/11/2026.
- 31/12/2026 único dia que vale para o inventário
- 9,25% sobre o custo de aquisição dos bens
- 30/06/2027 último dia para apurar o crédito
O inventário de 31/12/2026 é obrigatório?
Para o crédito de CBS, sim, e só nessa data; para o Lucro Presumido, o Livro Registro de Inventário do fim do ano já é obrigação. São duas frentes, com bases diferentes:
| Quem | O que a regra exige | Base |
|---|---|---|
| Empresa do Lucro Presumido | Livro Registro de Inventário com o estoque do fim de cada ano | Lei 8.981/1995, art. 45, II; RIR/2018, art. 600, II |
| Optante do Simples contribuinte do ICMS | Livro Registro de Inventário com o estoque do fim de cada ano | Res. CGSN 140/2018, art. 63, II |
| Quem quer o crédito presumido de CBS do estoque | Inventário feito exclusivamente em 31/12/2026, uma vez só, item a item no Livro de Inventário | Decreto 12.955/2026, arts. 606, 608 e 610 |
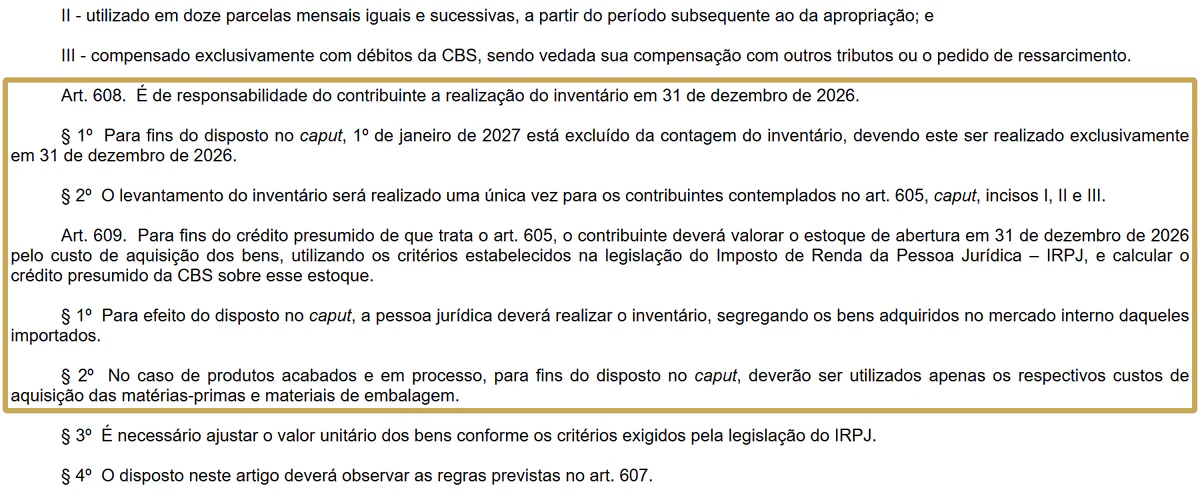
O Decreto diz que a realização do inventário em 31/12/2026 “é de responsabilidade do contribuinte” e exclui o dia 1º de janeiro de 2027 da contagem (Decreto 12.955/2026, art. 608). Quem não conta nesse dia não tem como provar o estoque de abertura nem apurar o crédito.
Onde o inventário de 31/12/2026 é registrado: Bloco H ou Livro de Inventário?
Quem é obrigado à EFD ICMS/IPI, como a indústria e o comércio fora do Simples, registra o inventário no Bloco H; quem não é, no Livro Registro de Inventário à parte. A EFD é a escrituração do próprio Livro Registro de Inventário (Ajuste SINIEF 2/2009, cláusula primeira, § 3º, III).
| Empresa | Onde fica o estoque de 31/12/2026 | Base |
|---|---|---|
| Contribuinte do ICMS ou do IPI obrigado à EFD ICMS/IPI | Bloco H da EFD: total no H005, item a item no H010 | Ajuste SINIEF 2/2009, cláusulas primeira, § 3º, III, e terceira |
| Lucro Presumido sem EFD ICMS/IPI | Livro Registro de Inventário | Lei 8.981/1995, art. 45, II |
| Simples contribuinte do ICMS | Livro Registro de Inventário | Res. CGSN 140/2018, art. 63, II |
Nos dois formatos, o crédito de CBS pede o mesmo detalhe: quantidade, valor unitário, classificação fiscal e descrição de cada item (Decreto 12.955/2026, art. 610). No Bloco H, o NCM vem do cadastro do item, no registro 0200.
Quem tem direito ao crédito de 9,25% de CBS sobre o estoque?
A empresa que entra no regime regular da CBS em 2027, em três hipóteses (LC 214/2025, art. 381):
- Inciso I: estava no PIS e na Cofins cumulativos em 31/12/2026. É o caso da indústria do Lucro Presumido. O crédito alcança os bens que ficaram sem crédito de PIS e Cofins por causa desse regime.
- Inciso II: bens comprados no monofásico ou na substituição tributária das leis listadas no artigo, como medicamentos, perfumaria e higiene pessoal (Lei 10.147/2000, art. 1º, I) e máquinas e veículos (Lei 10.485/2002, art. 1º).
- Inciso III: parcela do estoque sem crédito pelo rateio de quem tinha parte das receitas no regime não cumulativo e parte no cumulativo (Leis 10.637/2002 e 10.833/2003, art. 3º, §§ 7º a 9º).
A empresa do Lucro Real que estava toda no regime não cumulativo já tomou crédito de PIS e Cofins na compra; para ela, o crédito do estoque só pode vir do inciso II. O inciso III é de quem tinha receitas nos dois regimes.
Quem estava no Simples em 31/12/2026 não entra pelo inciso I, porque não estava no regime cumulativo.
O que entra e o que fica fora do inventário da indústria?
O estoque de abertura reúne mercadorias, produtos acabados, produtos em processo, matérias-primas e materiais de embalagem que a empresa possui em 31/12/2026, sem os de terceiros (Decreto 12.955/2026, art. 606, § 1º). Para o crédito, a lista é mais curta:
| Item em 31/12/2026 | Entra no crédito? | Por quê |
|---|---|---|
| Matéria-prima comprada de empresa no País, com PIS e Cofins na compra | Sim, pelo custo de aquisição | LC 214, art. 381, § 1º, I; Decreto, art. 606, § 1º |
| Material de embalagem | Sim | Decreto, art. 606, § 1º |
| Produto em processo | Sim, só pela matéria-prima e pela embalagem que contém | Decreto, art. 609, § 2º |
| Produto acabado | Sim, só pela matéria-prima e pela embalagem que contém | Decreto, art. 609, § 2º |
| Bem de terceiro no seu galpão (industrialização por encomenda, consignação) | Não | Decreto, art. 606, § 1º |
| Compra com alíquota zero, isenção, suspensão ou sem PIS e Cofins | Não | LC 214, art. 381, § 1º, II |
| Compra de pessoa física ou bem usado | Não | LC 214, art. 381, § 1º, I |
| Máquinas e ferramentas do imobilizado, imóveis | Não | LC 214, art. 381, § 1º, IV |
| Bem de uso e consumo pessoal | Não | LC 214, art. 381, § 1º, III |
| Item sem nota fiscal idônea | Não | Decreto, art. 606, § 2º |
| Matéria-prima importada | Sim, pelo PIS/Cofins-Importação pago, não pelos 9,25% | LC 214, art. 381, § 3º, II |
O estoque é o crédito da virada. As compras feitas a partir de 1º/01/2027 seguem a regra geral da CBS, compra a compra, em crédito de CBS na indústria em 2027.
Como valorar: custo contábil ou custo da matéria-prima?
O estoque é valorado pelo custo de aquisição, com os critérios do imposto de renda, separando o que foi comprado no País do que foi importado (Decreto 12.955/2026, art. 609). Na indústria, isso muda a conta em três pontos:
- Acabado e em processo: só o custo de aquisição da matéria-prima e da embalagem que estão neles (art. 609, § 2º). A matéria-prima dentro do produto também precisa passar pelas regras da tabela acima (art. 609, § 4º).
- Fora da base: mão de obra, depreciação, manutenção e gastos gerais. No balanço, eles fazem parte do custo de produção (RIR/2018, art. 302), mas não entram no crédito.
- ICMS e IPI creditados: imposto recuperável na escrita fiscal não integra o custo de aquisição (RIR/2018, art. 301, § 3º). Frete e seguro da compra entram (§ 1º).
A separação do ICMS no custo da indústria está explicada em créditos de PIS, Cofins e ICMS na indústria.
Quanto vale o crédito numa indústria de Porto Alegre com R$ 800 mil de estoque?
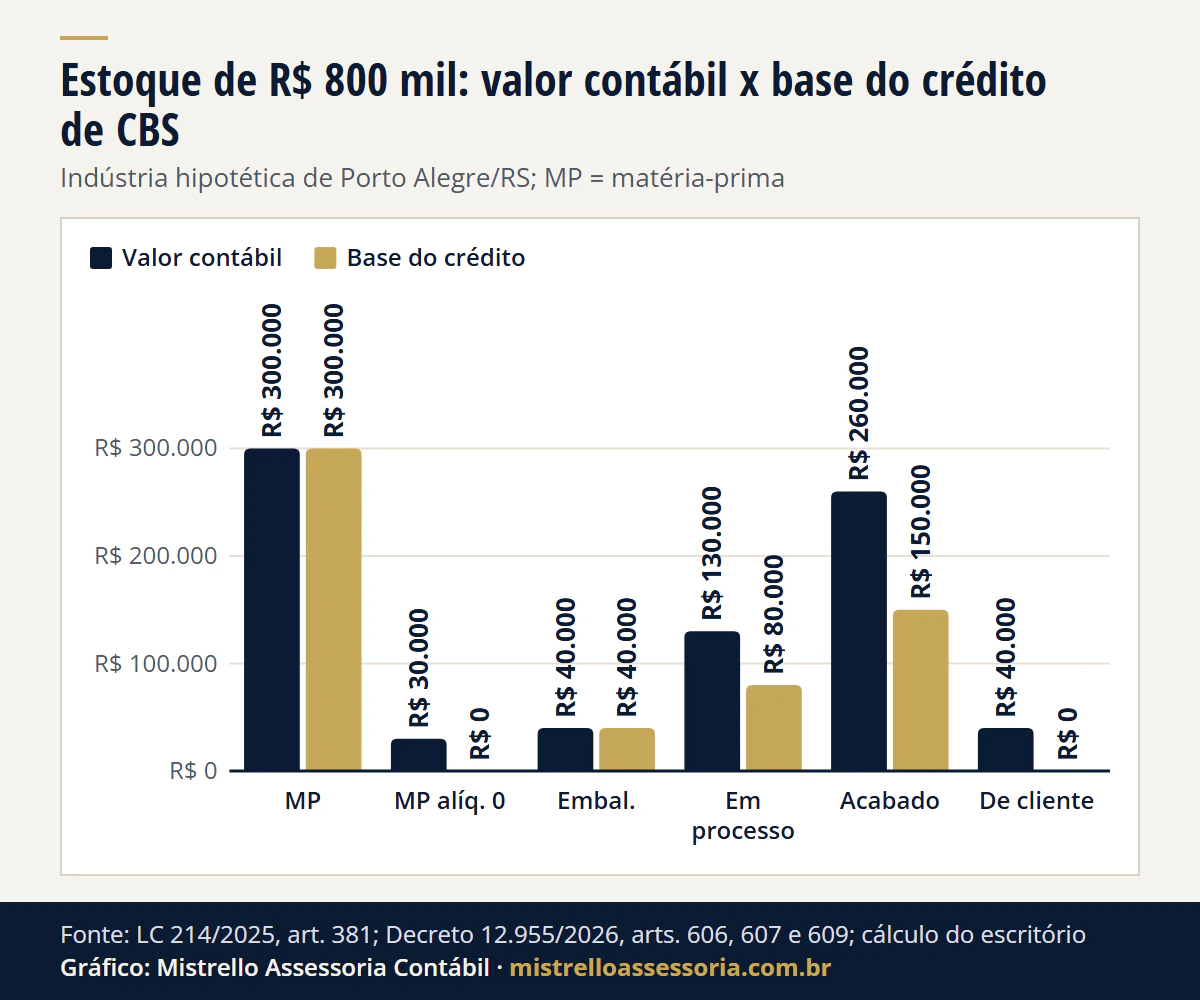
Exemplo hipotético. Uma indústria de Porto Alegre/RS no Lucro Presumido em 2026 entra no regime regular da CBS em 2027. Estoque contábil em 31/12/2026: R$ 800.000, já sem o ICMS e o IPI creditados. A matéria-prima e a embalagem dentro dos produtos foram compradas de empresas no País, com PIS e Cofins.
| Parcela do estoque | Valor contábil | Base do crédito | Regra |
|---|---|---|---|
| Matéria-prima comprada de empresas no País | R$ 300.000 | R$ 300.000 | entra |
| Matéria-prima comprada com alíquota zero de PIS e Cofins | R$ 30.000 | R$ 0 | LC 214, art. 381, § 1º, II |
| Embalagens | R$ 40.000 | R$ 40.000 | entra |
| Produtos em processo (com mão de obra e gastos gerais) | R$ 130.000 | R$ 80.000 de matéria-prima e embalagem | Decreto, art. 609, § 2º |
| Produtos acabados | R$ 260.000 | R$ 150.000 de matéria-prima e embalagem | Decreto, art. 609, § 2º |
| Material de cliente para industrialização por encomenda | R$ 40.000 | R$ 0 | Decreto, art. 606, § 1º |
| Total | R$ 800.000 | R$ 570.000 |
A conta:
- Base do crédito: R$ 300.000 + R$ 40.000 + R$ 80.000 + R$ 150.000 = R$ 570.000.
- Crédito: 9,25% de R$ 570.000 = R$ 52.725,00 (LC 214/2025, art. 381, § 3º, I).
- Parcela mensal: R$ 52.725,00 ÷ 12 = R$ 4.393,75, só contra a CBS.
- Conta errada: 9,25% sobre o estoque contábil inteiro daria R$ 74.000,00, ou R$ 21.275,00 a mais, que a regra não sustenta.
Ver os dados do gráfico
| Parcela do estoque | Valor contábil | Base do crédito |
|---|---|---|
| MP | R$ 300.000 | R$ 300.000 |
| MP alíq. 0 | R$ 30.000 | R$ 0 |
| Embal. | R$ 40.000 | R$ 40.000 |
| Em processo | R$ 130.000 | R$ 80.000 |
| Acabado | R$ 260.000 | R$ 150.000 |
| De cliente | R$ 40.000 | R$ 0 |
Os R$ 230.000 que ficam fora são a matéria-prima com alíquota zero (R$ 30.000), o material do cliente (R$ 40.000) e a mão de obra e os gastos gerais dos produtos em processo e acabados (R$ 50.000 e R$ 110.000).
Quais são os prazos, do inventário à última parcela?
- Até 30/12/2026 Preparar a contagem Separar o que é de terceiros; listar NCM e notas de compra por item; marcar compras com alíquota zero, de pessoa física e importadas. Decreto 12.955/2026, arts. 606 e 607
- 31/12/2026 (quinta) Contagem física Uma vez só, nesse dia. Contar em 1º ou 2 de janeiro não serve. Decreto 12.955/2026, art. 608
- Janeiro de 2027 Valorar e registrar Custo de aquisição pelo IRPJ; acabado e em processo só pela matéria-prima e pela embalagem; Livro de Inventário item a item, com quantidade, valor unitário e classificação fiscal. Decreto 12.955/2026, arts. 609 e 610
- Até 30/06/2027 Apurar e apropriar o crédito Último dia para apropriar. LC 214/2025, art. 381, § 4º, I
- Mês seguinte, por 12 meses Usar 1/12 por mês contra a CBS Apropriado em janeiro de 2027: de fevereiro de 2027 a janeiro de 2028. Apropriado em junho: de julho de 2027 a junho de 2028. LC 214/2025, art. 381, § 4º, II e III
- Pelo menos até 31/12/2031 Guardar os documentos Inventário, notas e memória de cálculo, por no mínimo 5 anos contados do inventário, e enquanto não decorrido o prazo decadencial. Decreto 12.955/2026, art. 606, § 3º; Lei 8.981/1995, art. 45, III
O direito de usar o crédito se extingue em 5 anos, contados do último dia do período de apuração em que ele foi apropriado (LC 214/2025, art. 383; Decreto 12.955/2026, art. 613).
Que erros tiram o crédito?
- Contar em 1º de janeiro de 2027 ou depois. O Decreto exclui qualquer data que não seja 31/12/2026 (art. 608, § 1º).
- Usar o valor contábil do produto acabado. Mão de obra e gastos gerais não entram (art. 609, § 2º).
- Pôr no inventário o material do cliente que está na fábrica para industrialização por encomenda (art. 606, § 1º).
- Deixar o ICMS e o IPI creditados dentro do custo (RIR/2018, art. 301, § 3º).
- Esquecer as devoluções. Bem do estoque de abertura devolvido a partir de 1º/01/2027 estorna o crédito (Decreto 12.955/2026, art. 611).
- Item sem nota fiscal idônea (art. 606, § 2º).
- Registrar o item sem a classificação fiscal (NCM) ou sem o custo de aquisição. O Livro de Inventário, ou o Bloco H, traz quantidade, valor unitário e classificação fiscal de cada item (art. 610, parágrafo único), e o valor é o custo de aquisição (art. 609).
Casos que mudam a resposta
- Revenda de monofásico. O crédito vem do inciso II, mas a lei exclui a compra contemplada por alíquota zero (LC 214/2025, art. 381, § 1º, II). Separe no inventário, nota a nota, o que foi comprado com e sem PIS e Cofins.
- Matéria-prima importada. O crédito é o PIS/Cofins-Importação efetivamente pago, sem o adicional de alíquota da Lei 10.865/2004, art. 8º, § 21 (art. 381, § 3º, II).
- Indústria que vai ficar no Presumido em 2027. O crédito é da CBS, que ela passa a pagar no regime regular; a opção pelo IRPJ do ano é outra decisão, explicada em Lucro Presumido em 2027.
Como trabalhamos
Na rotina de contabilidade para indústrias e de contabilidade para empresas, o inventário de 31/12 entra junto com o fechamento do ano:
- montamos a planilha de contagem por item, com NCM e nota de compra;
- separamos o que é de terceiros, o que veio com alíquota zero e o que foi importado;
- valoramos acabado e em processo pela matéria-prima e pela embalagem, e conciliamos com o balanço;
- apuramos o crédito e controlamos as 12 parcelas contra a CBS.
Na loja e no atacado, a conta do estoque de revenda no Presumido e o outro prazo de 31/12/2026, o da saída do Simples, estão em contabilidade para comércio e varejo.
O balanço e os prazos do fechamento estão em fechamento de 2026, e o quadro geral da transição, na página da reforma tributária.
Fontes e legislação
- LC 214/2025, arts. 381 e 383.
- Decreto 12.955/2026, arts. 605 a 611 e 613.
- Lei 8.981/1995, art. 45, II e III.
- Decreto 9.580/2018 (RIR/2018), arts. 301, 302 e 600.
- Resolução CGSN 140/2018, art. 63, II.
- Ajuste SINIEF 2/2009, cláusula primeira, § 3º, III, e cláusula terceira.
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 381, caput, I a III e §§ 1º a 4º, e 383
- Decreto nº 12.955/2026, arts. 605, 606, 607, §§ 1º, 3º e 4º, 608, 609, 610, 611 e 613
- Lei nº 8.981/1995, art. 45, II e III
- Decreto nº 9.580/2018 (RIR/2018), arts. 301, §§ 1º e 3º, 302 e 600, II
- Resolução CGSN nº 140/2018, art. 63, II
- Ajuste SINIEF nº 2/2009, cláusula primeira, § 3º, III, e cláusula terceira