

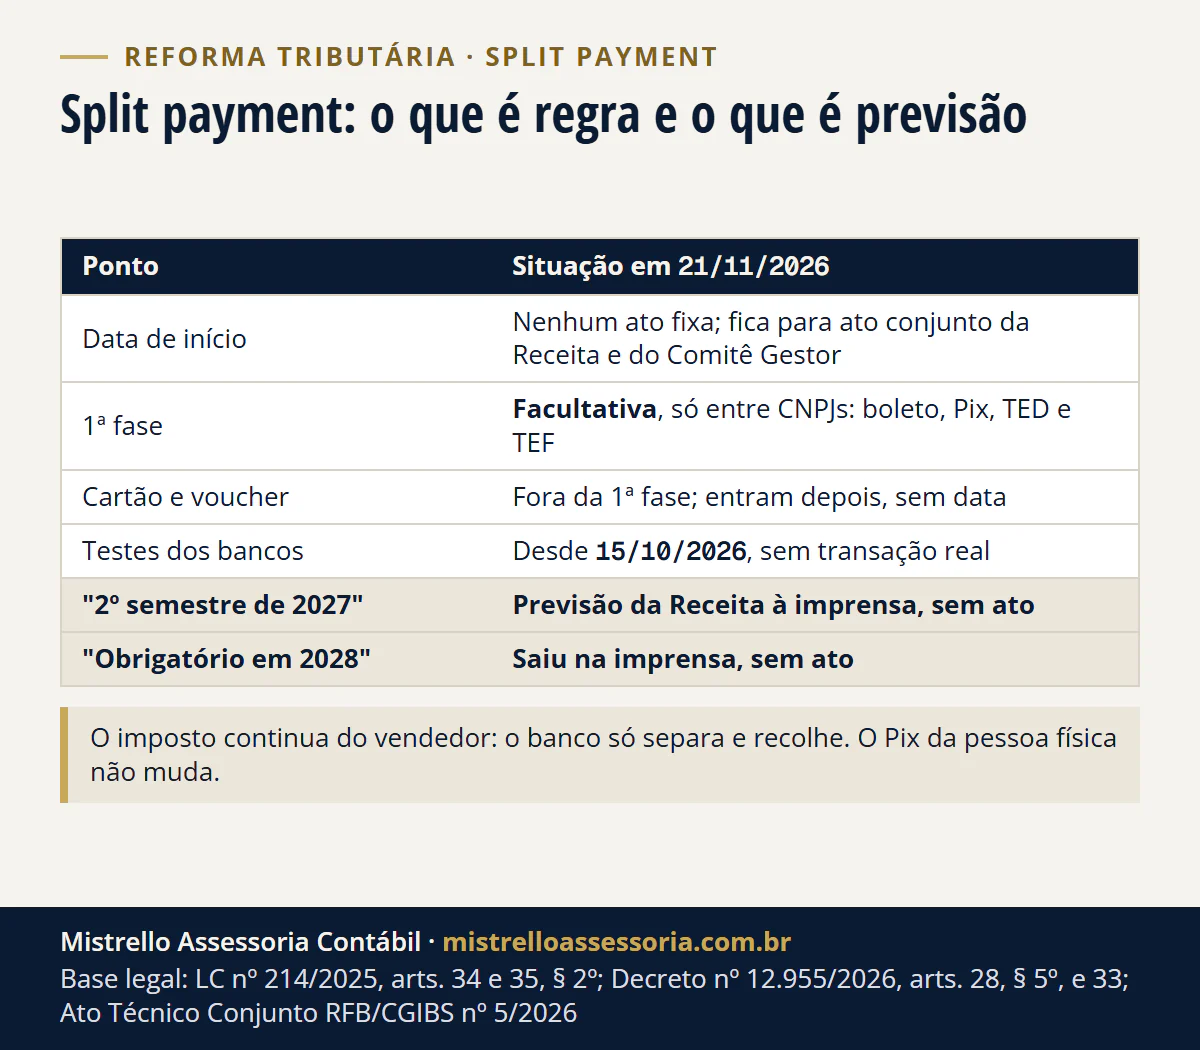
Não há data em ato oficial. A lei deixa o início para ato conjunto da Receita Federal e do Comitê Gestor do IBS (LC 214/2025, art. 35, § 2º).
A 1ª fase já documentada é facultativa e só entre empresas, sem cartão. A imprensa cita previsão da Receita para o 2º semestre de 2027; a obrigação em 2028 não está em ato.
Regras conferidas na LC 214/2025, no Decreto 12.955/2026 e no manual aprovado pelo Ato Técnico Conjunto RFB/CGIBS 5/2026 em 21/11/2026.
- Sem data em ato oficial para o início do split payment
- 15/10/2026 início marcado dos testes dos bancos, sem transação real
- Facultativo na 1ª fase: só entre empresas, sem cartão
Quando começa o split payment?
Ainda sem data: nem a lei, nem o regulamento, nem o manual técnico fixam o dia em que o split entra em produção. A LC 214/2025 manda um ato conjunto da Receita e do Comitê Gestor do IBS estabelecer a implantação gradual e os casos em que ele será facultativo (art. 35, § 2º).
O regulamento da CBS diz como será a escada: no mínimo duas etapas, por ato conjunto. Na 1ª, o ato pode limitar o split ao procedimento padrão, às compras feitas por empresa do regime regular e aos meios de pagamento dos incisos I a VII, além de torná-lo de uso facultativo (Decreto 12.955/2026, art. 33, § 1º).
Os incisos I a VII são boleto, Pix por QR Code dinâmico, Pix automático, Pix por QR Code estático, Pix por chave ou conta, TED e TEF. Os incisos VIII a XI são cartão de crédito, de débito, pré-pago e voucher (Decreto 12.955/2026, art. 28, § 5º).
Essa 1ª fase já tem nome e manual: “B2B Opcional”, no Manual de Operações 1.0.1, aprovado pelo Ato Técnico Conjunto RFB/SUARA/CGIBS 5, de 22/09/2026. O manual descreve como funciona; o cronograma fica para um plano de implantação, que não está publicado no site do Comitê Gestor.
O que já tem data: a Receita marcou para 15/10/2026 o início dos testes de integração dos bancos e instituições de pagamento com a Plataforma Pública do Split Payment, sem nenhuma transação definitiva (comunicado da Receita de 30/09/2026). As demais instituições de pagamento podem se inscrever a partir de 16/11/2026.
O split payment foi adiado para 2028?
Não há ato com 2028, nem com qualquer outra data. No fim de agosto de 2026, reportagens disseram que a Receita teria informado que a obrigação entre empresas ficaria para 2028 e que, em 2027, o split seria opcional.
Em 14/09/2026, reportagem trouxe o esclarecimento da Receita: ainda não é possível afirmar quando o uso será obrigatório, e não é correto dizer que a obrigação foi simplesmente transferida para 2028. Nos atos conjuntos e atos técnicos conjuntos publicados até 21/11/2026, não há data de início nem de obrigação.
O calendário que circula, com um mês para cada meio de pagamento, também não está em ato. Ele pode até se confirmar, mas, até 21/11/2026, quem decide a data é um ato conjunto que ainda não saiu.
Em 11/11/2026, o Ministério da Fazenda anunciou uma proposta de lei complementar para a transição ao crédito vinculado ao pagamento e ao split. É anúncio, não lei: as regras desta página podem mudar quando ela for votada.
O que já é regra e o que é só previsão?
A situação em 21/11/2026, item por item:
| Ponto | Situação em 21/11/2026 | Fonte |
|---|---|---|
| Split payment na lei | existe, sem data de início | LC 214/2025, arts. 31 a 35 |
| Quem fixa a data | ato conjunto da Receita e do Comitê Gestor do IBS | LC 214/2025, art. 35, § 2º |
| Etapas | no mínimo duas | Decreto 12.955/2026, art. 33 |
| 1ª fase (“B2B Opcional”) | facultativa, só entre CNPJs; boleto, Pix, TED e TEF; sem cartão e voucher | Manual de Operações 1.0.1 (Ato Técnico Conjunto 5/2026) |
| Testes dos bancos | marcados a partir de 15/10/2026, sem transação definitiva | comunicado da Receita de 30/09/2026 |
| Início em produção | previsão da Receita citada pela imprensa: 2º semestre de 2027 | sem ato |
| Obrigação entre empresas | ”2028” saiu na imprensa; a Receita disse que não há data | sem ato |
| Venda ao consumidor e cartões | etapa posterior, todos os meios ao mesmo tempo | LC 214/2025, art. 35, § 1º; Decreto 12.955/2026, art. 33, § 2º, II |
Quem paga o imposto no split payment?
O vendedor continua sendo o contribuinte. O banco só separa o IBS e a CBS na liquidação e repassa ao Fisco. O split é uma das formas de extinguir o débito, ao lado do pagamento pelo contribuinte e do recolhimento pelo comprador; não é tributo novo (LC 214/2025, art. 27, III).
Duas regras do art. 34 fecham a questão:
- O saldo é do vendedor. O split não afasta a responsabilidade do contribuinte pelo saldo a recolher, no vencimento (LC 214/2025, art. 34, IV).
- O banco não responde pelo tributo. As instituições de pagamento separam e recolhem, mas não são responsáveis tributárias pelo IBS e pela CBS das operações que liquidam (art. 34, V, b).
Na 1ª fase, quem decide usar o split é quem origina o pagamento. No boleto, no Pix dinâmico e no Pix automático, é o vendedor, que gera a cobrança. No Pix estático, na TED e na TEF, é o comprador, que inicia a transferência. Sem os campos de CBS e IBS preenchidos, o pagamento segue sem split.
O Pix da pessoa física vai ter imposto retirado na hora?
Não. O split só alcança o pagamento de uma operação com bem ou serviço (LC 214/2025, art. 31). Pix entre amigos, mesada ou transferência entre contas próprias não é venda: não há IBS nem CBS a separar.
Na 1ª fase, o manual é expresso: a experiência da pessoa física não muda, sem campo novo, tela de confirmação nova ou mudança no comprovante. A pessoa física não consegue fazer Pix estático, TED ou TEF com split.
Ela pode pagar um boleto ou um Pix com QR Code dinâmico que uma empresa gerou com split, mas sem ver os campos fiscais. A venda ao consumidor só entra numa etapa posterior, em todos os meios ao mesmo tempo, inclusive cartões (Decreto 12.955/2026, art. 33, § 2º, II). Essa etapa não tem data.
O Pix que entra na conta do MEI e o que a Receita acompanha estão em Pix do MEI acima de R$ 5 mil paga imposto?.
Vale para a empresa do Simples Nacional e para o MEI?
Para o Simples, a lei permite. Os débitos de IBS e CBS apurados no Simples podem ser extintos pelo split e pelo recolhimento do comprador (LC 123/2006, art. 21, § 3º-A; Res. CGSN 140/2018, art. 45-B).
Na 1ª fase, o manual exige CNPJ dos dois lados e não trata do Simples em separado. O detalhe de como o valor separado conversa com o DAS ainda não está publicado.
Se você está no Simples e decide entre IBS e CBS por dentro ou por fora do DAS em 2027, a conta está em Simples: IBS e CBS por dentro ou por fora em 2027?.
O MEI não tem o que separar. Ele paga valor fixo de CBS e IBS no DAS e fica dispensado de destacar os dois na nota (Res. CGSN 140/2018, art. 106, § 1º, V).
Nenhum ato trata do MEI no split; a conclusão decorre da regra: sem valor destacado, não há IBS e CBS da venda para segregar. Os valores estão em MEI paga IBS e CBS em 2027?.
O que muda no caixa e no crédito de quem compra?
No caixa do vendedor que usar o split, o imposto sai na hora do recebimento, em vez de ficar na conta até a guia. Para quem compra, o crédito em 2027 depende do destaque correto na nota, enquanto nem o split nem o recolhimento pelo comprador estiverem implantados (LC 214/2025, art. 48).
Exemplo hipotético, cálculo do escritório: uma indústria de Porto Alegre/RS vende R$ 10.000 a um atacadista do regime regular, com R$ 1.000 de CBS e IBS destacados na nota. O número é redondo só para a conta; a alíquota de 2027 não entra aqui.
| Boleto sem split (o padrão em 2027) | Boleto com split (1ª fase, se o vendedor optar) | |
|---|---|---|
| Entra na conta do vendedor | R$ 10.000 | cerca de R$ 9.000 |
| Vai ao Fisco na hora | nada | cerca de R$ 1.000 |
| O vendedor paga depois | o saldo do mês, na guia | só o saldo que sobrar (art. 34, IV) |
| Crédito do atacadista | R$ 1.000, com o destaque correto (art. 48) | R$ 1.000, com o débito extinto (art. 47) |
“Cerca de” porque o valor separado é o débito destacado menos a parte já extinta por outra modalidade (LC 214/2025, art. 32, § 3º).
No boleto e no Pix dinâmico, a Plataforma Pública pode corrigir esse valor antes da liquidação, conforme o manual. Quando a dispensa do art. 48 deixa de valer para cada operação depende de ato conjunto; nos atos publicados até 21/11/2026, não há essa data.
Se o meio de pagamento não permitir o split, o comprador do regime regular pode recolher ele mesmo o IBS e a CBS da compra (LC 214/2025, art. 36). A regra do crédito na indústria, com a conta, está em crédito de CBS na indústria em 2027.
O que a empresa pode fazer agora?
Pelos atos publicados até 21/11/2026, a empresa não tem obrigação de usar o split em 2027. Ainda assim, quatro pontos valem desde já:
- Nota com o destaque certo. É dela que depende o crédito do seu cliente em 2027 (art. 48). A alíquota de referência está em CBS de 11,3% em 2027.
- Pergunte ao seu banco. A adequação ao split é obrigatória para os bancos e instituições de pagamento dos arranjos da 1ª fase; se você quiser usar, é no boleto e no Pix da cobrança que os campos aparecem.
- Faça a conta do caixa. Quando a etapa obrigatória vier, o imposto sai na liquidação. Prazo de recebimento, capital de giro e contratos longos merecem revisão antes disso.
- Venda por plataforma. Quando o pagamento passa por marketplace, a plataforma também tem papel no split; veja marketplace responsável por IBS e CBS.
Como trabalhamos
Acompanhamos o ato conjunto que vai fixar as datas e conferimos, na sua empresa, a nota fiscal, o regime de 2027 e o efeito no caixa. A rotina contábil de quem está no Presumido, no Real ou no Simples está em contabilidade para empresas.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. O que mais muda com a reforma, inclusive o resumo do split, está em Reforma Tributária.
Fontes e legislação
- LC 214/2025: arts. 27, III, 31 a 36, 47 e 48 (redação da LC 227/2026).
- Decreto 12.955/2026 (Regulamento da CBS): art. 28, § 5º, e art. 33, §§ 1º a 3º.
- LC 123/2006, art. 21, § 3º-A, incluído pela LC 214/2025.
- Resolução CGSN 140/2018, art. 45-B, incluído, e art. 106, § 1º, V, na redação dada pela Resolução CGSN 190/2026.
- Ato Técnico Conjunto RFB/SUARA/CGIBS 5/2026 e o Manual de Operações do Split Payment 1.0.1.
- Comunicado da Receita Federal de 30/09/2026 (testes a partir de 15/10/2026).
Regras conferidas na fonte oficial em 21/11/2026. As previsões de data são da Receita, citadas pela imprensa, e não estão em ato. Exemplo hipotético e cálculo do escritório, com valores redondos.
Bases legais deste artigo
- Lei Complementar nº 214/2025, arts. 27, III, e 31 a 35 (split payment; art. 31, § 1º, e art. 33 na redação da Lei Complementar nº 227/2026)
- Lei Complementar nº 214/2025, art. 35, §§ 1º a 3º (implantação gradual por ato conjunto da RFB e do Comitê Gestor do IBS)
- Lei Complementar nº 214/2025, arts. 36, 47 e 48 (recolhimento pelo adquirente e crédito)
- Decreto nº 12.955/2026 (Regulamento da CBS), art. 28, § 5º (arranjos de pagamento), e art. 33, §§ 1º a 3º (etapas)
- Lei Complementar nº 123/2006, art. 21, § 3º-A (incluído pela Lei Complementar nº 214/2025)
- Resolução CGSN nº 140/2018, art. 45-B (incluído pela Resolução CGSN nº 190/2026) e art. 106, § 1º, V (MEI dispensado do destaque)
- Ato Técnico Conjunto RFB/SUARA/CGIBS nº 5, de 22/09/2026 (Manual de Operações do Split Payment, versão 1.0.1)
- Comunicado da Receita Federal de 30/09/2026 (testes de integração a partir de 15/10/2026)