

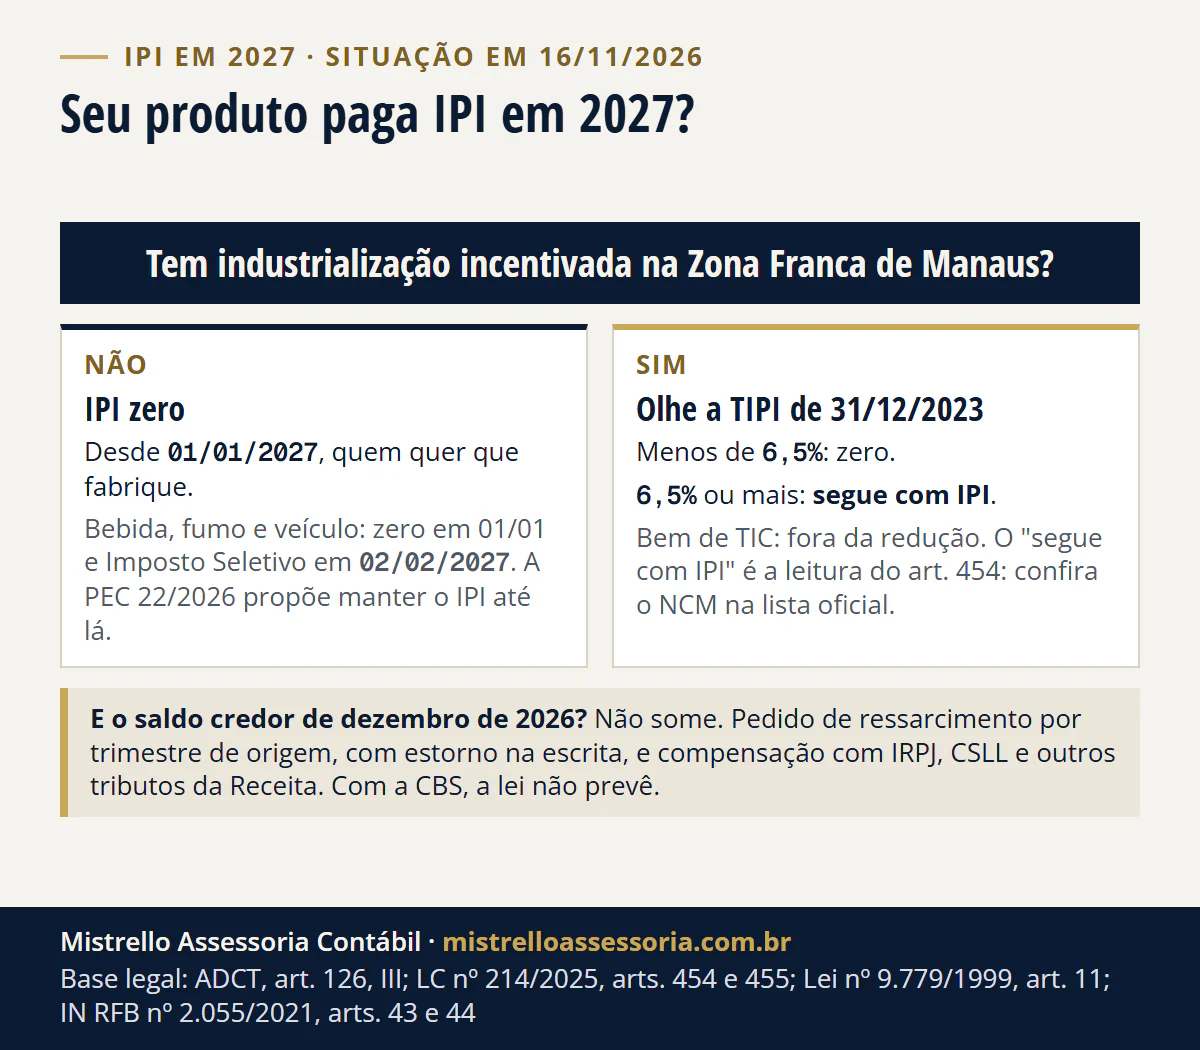
Situação em 16/11/2026: a partir de 1º de janeiro de 2027, o IPI tem alíquota zero para quase todos os produtos (ADCT, art. 126, III). Só parte dos produtos com industrialização incentivada na Zona Franca de Manaus fica com alíquota (LC 214/2025, art. 454). O IPI não acaba, e o saldo credor de dezembro de 2026 não se perde: pode ser ressarcido ou compensado com IRPJ, CSLL e outros tributos da Receita (Lei 9.779/1999, art. 11), por trimestre de origem. No contrato “mais IPI”, a nota de janeiro sai menor.
Regras conferidas no Planalto, na Receita Federal e na Câmara em 16/11/2026. Texto datado: a PEC 22/2026 está em tramitação.
- 01/01/2027 IPI a zero, salvo a Zona Franca (ADCT, art. 126, III)
- Saldo credor não some: ressarcimento ou compensação (Lei 9.779/1999, art. 11)
- 1 trimestre por pedido, só com o crédito escriturado nele
O IPI acaba em 2027?
Não: vai a zero, salvo a Zona Franca, e não se soma ao Imposto Seletivo.
A Constituição diz que, a partir de 2027, o IPI “terá suas alíquotas reduzidas a zero, exceto em relação aos produtos que tenham industrialização incentivada na Zona Franca de Manaus”, e que não incide junto com o Imposto Seletivo (ADCT, art. 126, III, “a” e “b”).
Na prática, para a indústria:
- O imposto continua existindo. A lei do IPI, o regulamento e a TIPI seguem em vigor; o que muda é a alíquota da maioria dos produtos.
- A CBS entra no lugar do PIS e da Cofins, não do IPI. O IPI fica, com alíquota zero.
- A lista oficial é declaratória. O Executivo vai divulgar a lista dos produtos com IPI reduzido a zero (LC 214/2025, art. 454, § 3º), mas o zero vem do ADCT e do próprio art. 454. Até 16/11/2026, não localizamos a lista publicada.
O Imposto Seletivo, que entra no lugar do IPI de bebidas, fumo e veículos, está explicado em imposto do pecado em 2027. O quadro geral da transição fica na página da reforma tributária, e a rotina da contabilidade para indústria junta tudo isso.
Quais produtos seguem com IPI em 2027?
O critério é o produto, não o endereço da fábrica. A LC 214/2025 manda a zero os produtos da Zona Franca com alíquota abaixo de 6,5% na TIPI de 31/12/2023, feitos lá em 2024 ou com projeto aprovado pela Suframa de 2022 até a lei (LC 214/2025, art. 454).
O que tem incentivo na Zona Franca e alíquota de 6,5% ou mais fica na exceção da Constituição, e a própria LC 214 traz regras para os produtos da Zona Franca que mantêm alíquota positiva (art. 455, § 2º). Essa é a leitura que o texto sustenta; confira o NCM na lista oficial quando ela sair.
| Produto | IPI em 2027 | Base |
|---|---|---|
| A grande maioria (sem industrialização incentivada na Zona Franca) | Zero desde 01/01/2027 | ADCT, art. 126, III, “a” |
| Produto também feito com incentivo na Zona Franca, com 6,5% ou mais na TIPI de 31/12/2023 | Segue com alíquota, para quem fabrica ou importa | ADCT, art. 126, III, “a”; LC 214, arts. 454 e 455, § 2º (leitura a contrario) |
| Produto da Zona Franca com menos de 6,5% (feito lá em 2024 ou com projeto aprovado) | Zero | LC 214, art. 454, caput, I e II |
| Bem de tecnologia da informação e comunicação (Lei 8.248, art. 16-A) incentivado na Zona Franca | Fora da redução a zero do art. 454 | LC 214, art. 454, § 2º |
| Bem sem similar nacional cuja produção for instalada na Zona Franca | IPI de no mínimo 6,5% ou, na outra hipótese da lei, crédito presumido de CBS maior | LC 214, art. 455, I e II |
| Bebidas, fumo, veículos, embarcações e aeronaves (bens do Imposto Seletivo) | Texto em vigor: zero em 01/01 e Imposto Seletivo a partir de 02/02/2027. PEC 22/2026: manteria o IPI até o Seletivo valer | ADCT, art. 126, III; MP 1.399/2026, art. 19; PEC 22/2026 |
| Indústria do Simples | IPI no DAS só no Anexo II, para o produto com IPI mantido | Res. CGSN 140, art. 25, § 1º, I e II |
Situação em 16/11/2026: o que a PEC 22/2026 propõe
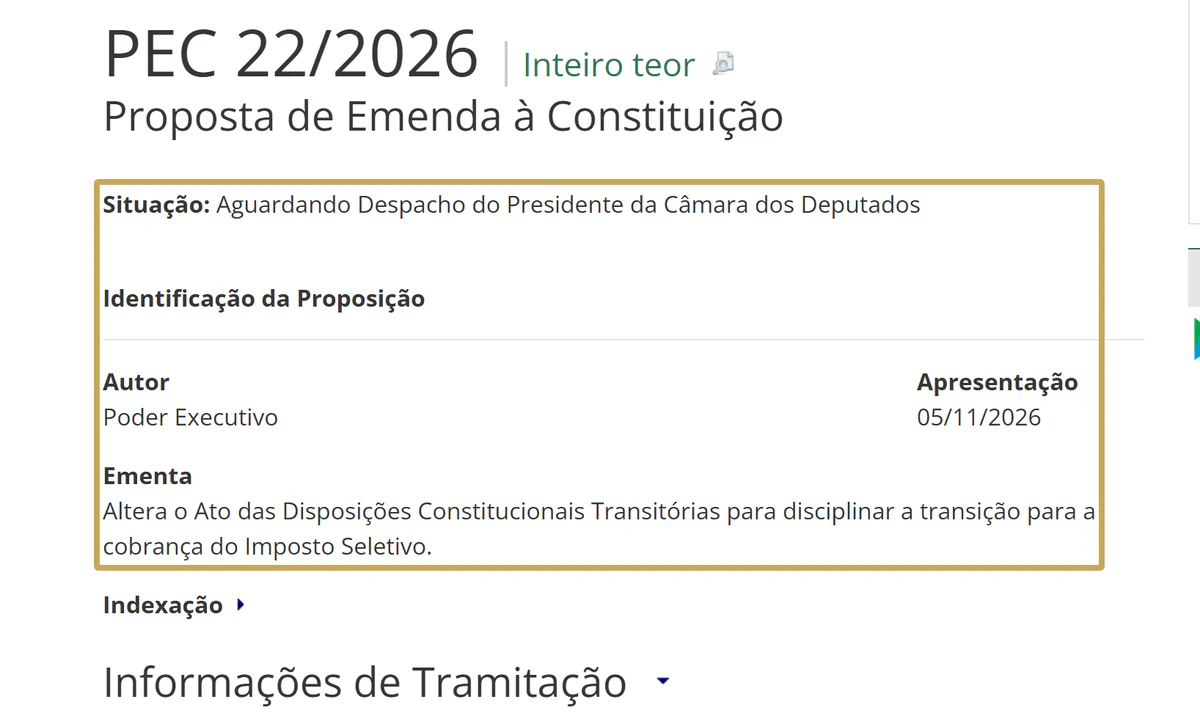
O Imposto Seletivo só começa a produzir efeitos em 02/02/2027 (MP 1.399/2026, art. 19), e a MP precisa ser convertida em lei até 31/12/2026 para valer em 2027. Para cobrir o intervalo de janeiro, o Executivo apresentou em 05/11/2026 a PEC 22/2026, que manteria o IPI dos bens do Seletivo até as alíquotas dele produzirem efeitos.
- É proposta. Em 16/11/2026, a ficha da Câmara mostra “Aguardando Despacho do Presidente da Câmara dos Deputados”.
- Pelo texto em vigor, esses bens vão a zero em 1º/01/2027, como os demais.
- Se a PEC andar, a tabela acima muda nessa linha, e esta página é revista.
O que muda para quem tem deficiência na compra do carro em 2027?
A partir de 2027, o carro comprado por pessoa com deficiência ou com autismo tem IBS e CBS zerados: carro nacional de 4 portas, com preço de até R$ 200 mil, e a redução vale sobre até R$ 100 mil do valor da operação (LC 214/2025, art. 149).
O IPI do carro vai a zero para todos em 2027, pelo texto em vigor, e a vantagem do comprador com deficiência passa a estar no IBS, na CBS e no Imposto Seletivo.
| Ponto | Regra a partir de 2027 | Base na LC 214/2025 |
|---|---|---|
| Quem tem direito | Deficiência física, visual ou auditiva; deficiência mental severa ou profunda; autismo de nível moderado ou grave | art. 149, II, e art. 150 |
| Comprovação | Laudo do SUS, de serviço conveniado ao SUS ou do Detran | art. 151 |
| Reconhecimento | Pela Fazenda do estado e pela Receita, antes da compra | art. 153 |
| Intervalo entre compras | Pelo menos 3 anos, salvo perda total, furto ou roubo | art. 152, II, e parágrafo único |
| Imposto Seletivo | Zero para quem tem o direito reconhecido, no carro de até R$ 200 mil | art. 420 |
Os limites de R$ 200 mil e R$ 100 mil só sobem, a cada 1º de janeiro, pela variação da Tabela Fipe (art. 149, § 6º). Acessório opcional que não é original do carro paga os tributos normalmente (art. 154).
O que acontece com o saldo credor de IPI de dezembro de 2026?
Ele segue a regra de sempre, porque o IPI não é extinto. O saldo credor acumulado em cada trimestre, vindo de matéria-prima, produto intermediário e embalagem aplicados na industrialização, “inclusive de produto isento ou tributado à alíquota zero”, que não puder ser abatido do IPI das saídas, pode ser ressarcido ou compensado (Lei 9.779/1999, art. 11; RIPI, art. 256, § 2º).
Duas leituras erradas circulam:
- “Não há regra para o saldo.” Há: é a do art. 11, que já previa o produto à alíquota zero.
- “O ADCT, art. 135, resolve.” O art. 135 trata dos créditos “não apropriados ou não utilizados até a extinção”. O IPI não é extinto em 2027; a LC 214/2025 só criou regra de transição para o saldo de PIS e Cofins (arts. 378 a 383), que tem a conta própria explicada em créditos de PIS, Cofins e ICMS na indústria.
O problema prático é outro: em 2027 não entra crédito novo e, para quem vende só produto a zero, não há débito para absorver o saldo. Ele fica parado na escrita até virar pedido.
| Pergunta | O que a regra permite | Base |
|---|---|---|
| O saldo vale com a saída a zero? | Sim, o crédito de insumo aplicado em produto à alíquota zero é mantido | Lei 9.779, art. 11; RIPI, art. 256, § 2º |
| Em 2027 o saldo abate o IPI das saídas? | Só se houver saída tributada (produto que segue com IPI) | RIPI, art. 256, caput e § 1º |
| Como transformar em dinheiro? | Pedido de ressarcimento no PER/DCOMP, pela matriz, um trimestre por pedido | IN 2.055, arts. 43 e 44, § 1º |
| Posso pedir em 2027 o saldo vindo de 2026? | Pelo trimestre em que o crédito foi escriturado: só entram créditos escriturados no trimestre do pedido | IN 2.055, art. 43, § 1º |
| Quito outros tributos com ele? | Sim, por declaração de compensação depois do pedido: IRPJ, CSLL e outros da Receita, salvo as vedações | IN 2.055, art. 44, § 3º; Lei 9.430, art. 74; RIPI, art. 268 |
| O que vem antes do pedido? | A EFD ICMS/IPI do período, com o crédito demonstrado | IN 2.055, art. 45 |
| O que trava? | Débito federal em aberto (a Receita compensa de ofício) e crédito em discussão em processo de IPI | RIPI, art. 269; IN 2.055, art. 46 |
| O que muda na escrita? | O valor pedido é estornado no mês do pedido | IN 2.055, art. 44, § 2º |
O detalhe que decide o valor de cada pedido está na IN RFB 2.055/2021, arts. 43, § 1º, e 44, § 1º: o pedido é de um único trimestre e só leva os créditos escriturados nele. O saldo que passar para 2027 é pedido pelos trimestres de 2026 (ou anteriores) em que nasceu.
Posso usar o saldo de IPI para pagar a CBS?
A LC 214/2025 não prevê. O débito da CBS se extingue por compensação com crédito de CBS, pagamento, split payment, recolhimento pelo adquirente ou pelo responsável (LC 214/2025, art. 27). Crédito de IPI não está na lista.
A compensação com a CBS foi aberta só para o saldo de PIS e Cofins (LC 214/2025, art. 378, III). Para o IPI, o caminho é o de sempre: ressarcimento em dinheiro ou compensação com IRPJ, CSLL e outros tributos administrados pela Receita (Lei 9.430/1996, art. 74).
O que muda no contrato com preço “mais IPI” e no “IPI incluso”?
O IPI é calculado sobre o valor da operação e destacado na nota (RIPI, art. 190, II). O comprador industrial se credita dele (RIPI, art. 226, I). Por isso as duas cláusulas fazem coisas diferentes em janeiro:
| Cláusula | O que acontece com a nota | Quem ganha ou perde | Base |
|---|---|---|---|
| ”Preço X mais IPI” | O IPI some; o preço-base fica | Comprador que não credita paga menos; comprador industrial fica igual, porque perde o crédito | ADCT, art. 126, III; RIPI, arts. 190, II, e 226, I |
| ”Preço Y com IPI incluso” | A nota fica igual, sem IPI destacado | O vendedor fica com o valor, que vira receita bruta e aumenta a base do Presumido | DL 1.598, art. 12, § 4º; Lei 9.249, arts. 15 e 20 |
| Produto que segue com IPI | Nada muda | Nada muda | LC 214, art. 454 |
O IPI destacado não entra na receita bruta (DL 1.598/1977, art. 12, § 4º). Sem destaque, o valor inteiro é receita. A conta está no exemplo abaixo; o artigo mostra o efeito de cada cláusula, e a decisão de preço é de cada empresa com o cliente.
Como fica a conta de uma indústria de Porto Alegre no Presumido?
Exemplo hipotético. Indústria de Porto Alegre/RS no Lucro Presumido, fora do Simples, um estabelecimento. Produto com alíquota de 5% na TIPI, sem incentivo na Zona Franca, que não é bem de tecnologia nem do Imposto Seletivo. Vende 9.000 unidades por mês a R$ 40,00 “mais IPI” e compra R$ 200.000 por mês de matéria-prima e embalagem com IPI de 10%.
A. O saldo credor
| Por mês, em 2025 e 2026 | Valor |
|---|---|
| Base das saídas (9.000 x R$ 40,00) | R$ 360.000,00 |
| IPI das saídas (5%) | R$ 18.000,00 |
| Crédito das entradas (10% de R$ 200.000) | R$ 20.000,00 |
| Sobra de crédito no mês | R$ 2.000,00 |
| Sobra por trimestre (3 meses) | R$ 6.000,00 |
| Saldo credor em 31/12/2026 (8 trimestres) | R$ 48.000,00 |
Em janeiro de 2027 o produto vai a zero: débito de IPI zero, compras sem IPI, crédito novo zero. Os R$ 48.000 ficam parados na escrita, e um pedido de 2027 não os alcança. O caminho é pedir pelos trimestres de 2025 e 2026 em que foram escriturados; a divisão por trimestre sai do demonstrativo do programa PER/DCOMP.
Depois do pedido, a indústria compensa o IRPJ e a CSLL do 1º trimestre de 2027:
- Receita do trimestre: R$ 360.000 x 3 = R$ 1.080.000 (R$ 4,32 milhões no ano, abaixo dos R$ 5 milhões em que a LC 224/2025 aumenta a presunção).
- IRPJ: base de 8% = R$ 86.400; 15% = R$ 12.960; adicional de 10% sobre R$ 26.400 (o que passa de R$ 60.000 no trimestre) = R$ 2.640 (Lei 9.249/1995, arts. 3º, § 1º, e 15).
- CSLL: base de 12% = R$ 129.600; 9% = R$ 11.664 (art. 20, III).
- Total: R$ 12.960 + R$ 2.640 + R$ 11.664 = R$ 27.264,00, compensados; restam R$ 48.000 menos R$ 27.264 = R$ 20.736,00.
- 2º trimestre: mesma conta, R$ 27.264; os R$ 20.736 cobrem a maior parte, e a diferença de R$ 6.528 sai em DARF.
Outra via é pedir o dinheiro (ressarcimento), se a empresa estiver em dia com os tributos federais (RIPI, art. 269). Em qualquer caso, o pedido passa por análise da Receita. Ficam fora da conta PIS, Cofins, CBS e ICMS.
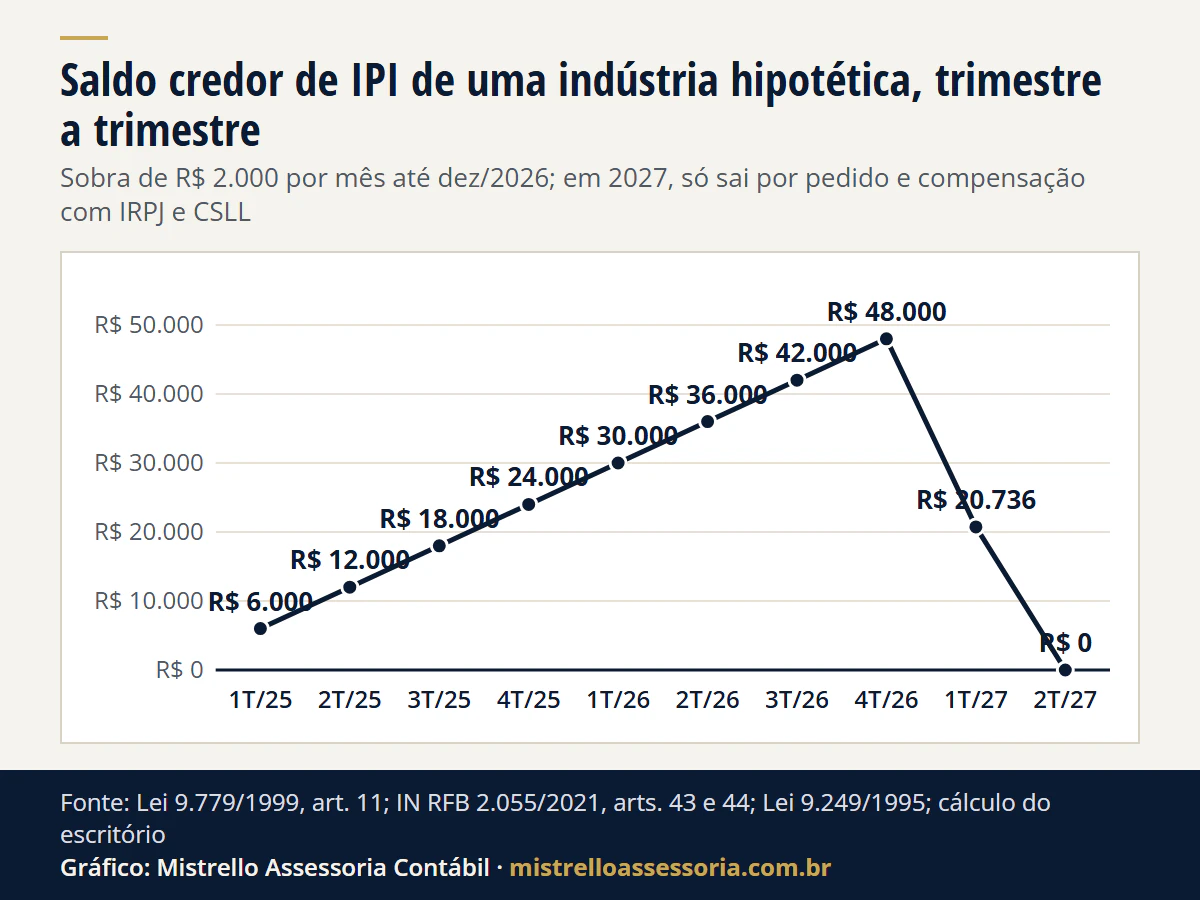
Ver os dados do gráfico
| Trimestre | Crédito de IPI ainda não usado |
|---|---|
| 1T/25 | R$ 6.000 |
| 2T/25 | R$ 12.000 |
| 3T/25 | R$ 18.000 |
| 4T/25 | R$ 24.000 |
| 1T/26 | R$ 30.000 |
| 2T/26 | R$ 36.000 |
| 3T/26 | R$ 42.000 |
| 4T/26 | R$ 48.000 |
| 1T/27 | R$ 20.736 |
| 2T/27 | R$ 0 |
B. O preço
| Nota de 9.000 unidades | Dezembro de 2026 | Janeiro de 2027 |
|---|---|---|
| Contrato “R$ 40,00 mais IPI” | R$ 360.000 + IPI R$ 18.000 = R$ 378.000,00 | R$ 360.000 + IPI zero = R$ 360.000,00 |
| Cliente industrial (credita o IPI): custo líquido | R$ 378.000 menos R$ 18.000 = R$ 360.000,00 | R$ 360.000,00 (igual) |
| Cliente que não credita (atacadista não equiparado, consumidor) | R$ 378.000,00 | R$ 360.000,00 (R$ 18.000 a menos) |
| Contrato “R$ 42,00 com IPI incluso” | R$ 378.000,00 (receita bruta R$ 360.000) | R$ 378.000,00 sem IPI: receita bruta R$ 378.000 |
No “IPI incluso”, se ninguém renegociar, a indústria fica com os R$ 18.000 por mês que antes eram IPI. A receita do trimestre sobe de R$ 1.080.000 para R$ 1.134.000, e o IRPJ e a CSLL do Presumido sobem de R$ 27.264,00 para R$ 28.927,20:
- IRPJ: base R$ 90.720; 15% = R$ 13.608; adicional de 10% sobre R$ 30.720 = R$ 3.072.
- CSLL: base R$ 136.080; 9% = R$ 12.247,20.
- Diferença: R$ 1.663,20 a mais por trimestre.
Para isolar o IPI, o exemplo deixa de fora a troca de PIS e Cofins pela CBS, que mexe no mesmo preço; a alíquota da CBS de 2027 está em CBS de 11,3% em 2027.
E a indústria do Simples?
A partir de 2027, a venda de produto industrializado pela própria empresa vai ao Anexo I; o Anexo II fica só para o produto que continua com IPI pela regra da Zona Franca (Res. CGSN 140/2018, art. 25, § 1º, I e II, na redação da Res. CGSN 190/2026, com efeitos em 01/01/2027).
As faixas e a conta estão em tabela do Simples Nacional 2026 e 2027, e quem pensa em trocar de regime pode simular no comparador Simples x Presumido.
A conta do Simples, do Presumido e do Real de uma metalúrgica em 2027, com o crédito que o seu cliente toma em cada regime, está em indústria no Simples, Presumido ou Real em 2027.
O que fazer até 31/12/2026?
- Até 31/12/2026 Levantar o saldo e o NCM IPI normal; dezembro é o último mês com débito para a maioria. Separar o saldo por trimestre de origem e conferir o NCM de cada produto na TIPI de 31/12/2023. RIPI, art. 259; LC 214/2025, art. 454
- Até 31/12/2026 Ler as cláusulas de preço Contratos "mais IPI" e "IPI incluso" com entrega em 2027. RIPI, art. 190, II; DL 1.598/1977, art. 12, § 4º
- Até 31/12/2026 Conversão da MP 1.399/2026 Prazo para o Imposto Seletivo valer em 2027. CF, art. 62, § 2º
- 01/01/2027 IPI a zero Salvo a Zona Franca. PIS e Cofins saem, a CBS começa e a indústria do Simples vai ao Anexo I. ADCT, art. 126; Res. CGSN 190/2026
- A partir de jan/2027 Pedidos e compensações Um pedido por trimestre de origem, com estorno na escrita e, depois, a compensação com IRPJ e CSLL. Lei 9.779/1999, art. 11; IN RFB 2.055/2021, arts. 43 e 44
- 02/02/2027 Imposto Seletivo Bebidas, fumo e veículos, se a MP for convertida. MP 1.399/2026, art. 19
- Sem data PEC 22/2026 e lista oficial A PEC manteria o IPI dos bens do Seletivo até ele valer; a lista do IPI zero ainda não foi localizada. PEC 22/2026; LC 214/2025, art. 454, § 3º
Casos que mudam a resposta
- Você vende produto que segue com IPI. O saldo continua abatendo o débito das saídas tributadas, como hoje (RIPI, art. 256, § 1º).
- Há processo de IPI em aberto. O crédito do trimestre que possa mudar por decisão no processo não pode ser ressarcido (IN RFB 2.055/2021, art. 46).
- Débito federal em aberto. A Receita compensa de ofício antes de pagar o ressarcimento (RIPI, art. 269, parágrafo único).
- Mais de um estabelecimento. O pedido é feito pela matriz, em nome do estabelecimento que escriturou o crédito (IN RFB 2.055/2021, art. 44).
Como trabalhamos
Na rotina de contabilidade para indústrias e de contabilidade para empresas, a virada do IPI entra no fechamento de 2026:
- separamos o saldo credor por trimestre de origem e conferimos com a EFD ICMS/IPI;
- montamos os pedidos no PER/DCOMP, com o estorno na escrita, e as compensações com IRPJ e CSLL;
- conferimos o NCM de cada produto contra o critério da Zona Franca;
- mostramos o efeito de cada cláusula de preço na receita e no imposto do Presumido.
Os demais temas da transição estão em reforma tributária no blog.
Fontes e legislação
- ADCT, arts. 126 e 135.
- LC 214/2025, arts. 27, 149 a 154, 378, 409, 420, 454 e 455.
- Lei 9.779/1999, art. 11.
- Decreto 7.212/2010 (RIPI), arts. 190, 226, 256, 259, 268 e 269.
- IN RFB 2.055/2021, arts. 43 a 46.
- Lei 9.430/1996, art. 74, §§ 3º e 7º.
- Decreto-Lei 1.598/1977, art. 12, § 4º.
- Lei 9.249/1995, arts. 3º, 15 e 20.
- LC 224/2025, art. 4º, § 5º.
- MP 1.399/2026, art. 19.
- PEC 22/2026, ficha de tramitação na Câmara.
Bases legais deste artigo
- ADCT, art. 126, III, "a" e "b", e art. 135 (EC nº 132/2023)
- Lei Complementar nº 214/2025, arts. 27, I, 149, II, e § 2º, II (redação da LC nº 227/2026), 151, 152, II (redação da LC nº 227/2026), 153, 378, III, 409, § 1º, 420, 454, caput e §§ 2º e 3º, e 455, I, II e § 2º
- Lei nº 9.779/1999, art. 11
- Decreto nº 7.212/2010 (RIPI), arts. 190, II, 226, I, 256, §§ 1º e 2º, 259, 268 e 269
- Instrução Normativa RFB nº 2.055/2021, arts. 43, 44, 45 e 46
- Lei nº 9.430/1996, art. 74, caput e §§ 3º e 7º
- Decreto-Lei nº 1.598/1977, art. 12, § 4º
- Lei nº 9.249/1995, arts. 3º, § 1º, 15 e 20, III
- Lei Complementar nº 224/2025, art. 4º, § 5º
- Resolução CGSN nº 140/2018, art. 25, § 1º, I e II (redação da Resolução CGSN nº 190/2026)
- Medida Provisória nº 1.399/2026, art. 19
- PEC nº 22/2026 (proposta, Câmara dos Deputados)