

Depende do seu cliente e da sua margem. Em 2027, a indústria do Simples passa do Anexo II ao Anexo I (LC 123/2006, art. 18, § 5º). Vendendo a empresas que creditam ICMS e CBS, sair do Simples costuma pesar menos na cadeia; entre Presumido e Real, o Real ganha com lucro abaixo de cerca de 9% da receita.
- Anexo I é onde fica a indústria do Simples a partir de 2027; em 2026, é o Anexo II
- 9% de lucro sobre a receita, aproximadamente: abaixo disso, o Real paga menos que o Presumido
- 31/12/2026 é o prazo para comunicar a saída do Simples e começar 2027 fora dele
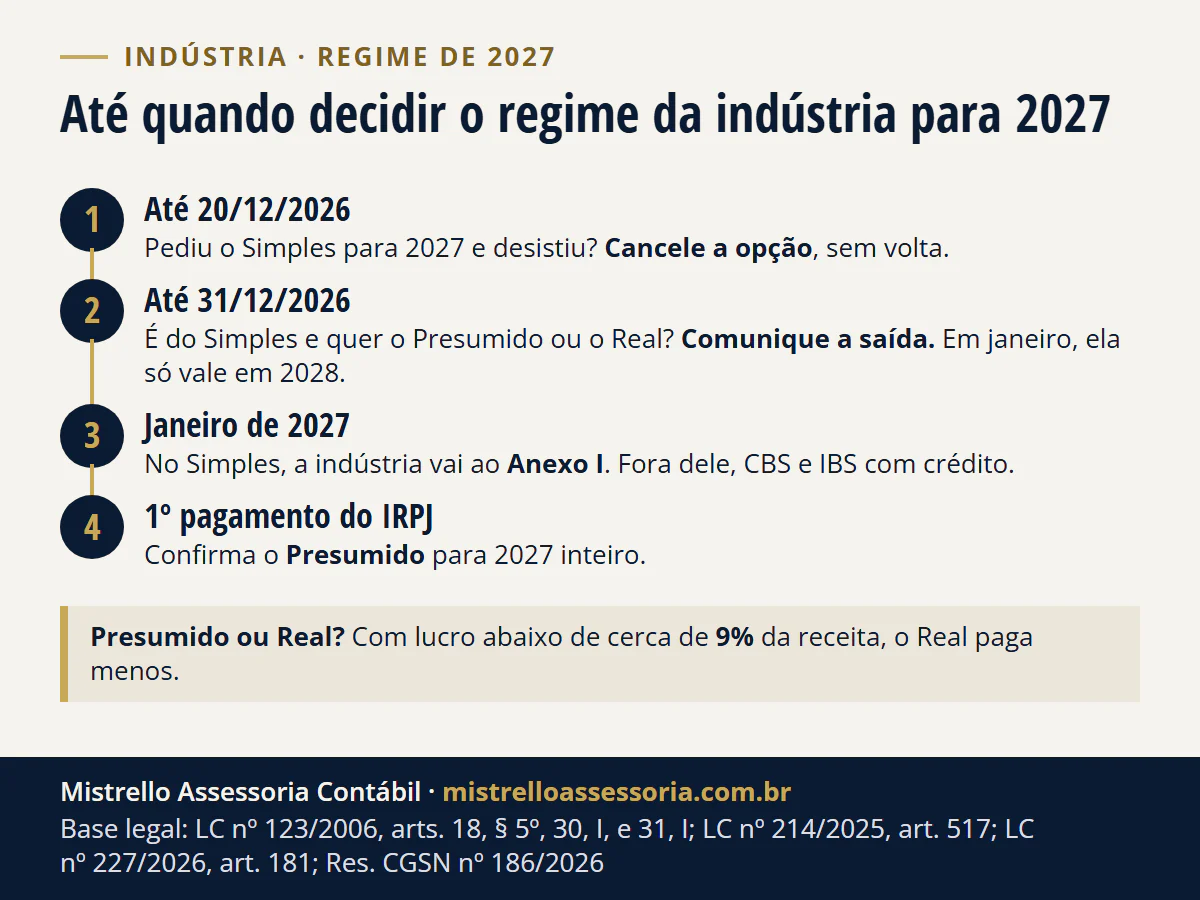
Para trocar de regime em 2027, os prazos são de dezembro: quem pediu o Simples para 2027 e mudou de ideia cancela a opção até 20/12/2026; quem já é do Simples e quer sair comunica a exclusão até 31/12/2026. Comunicada em janeiro, a saída só vale em 2028.
Nas contas dos exemplos abaixo, o resumo fica assim:
- Simples: Anexo I, sem IPI no DAS. Costuma ganhar quando o cliente é consumidor final ou não credita imposto.
- Presumido: costuma ganhar quando o cliente é empresa que credita ICMS e CBS e o lucro passa de cerca de 9% da receita.
- Real: ganha do Presumido com lucro abaixo de cerca de 9% da receita. A CBS é igual nos dois.
Em qual anexo do Simples fica a indústria em 2027?
No Anexo I, o mesmo do comércio. A LC 214/2025 reescreveu o art. 18 da LC 123/2006 com efeito em 2027: a venda de produto industrializado pelo próprio contribuinte vai ao Anexo I, e o Anexo II fica só para o produto sujeito ao IPI mantido pela regra da Zona Franca de Manaus (LC 214/2025, art. 517).
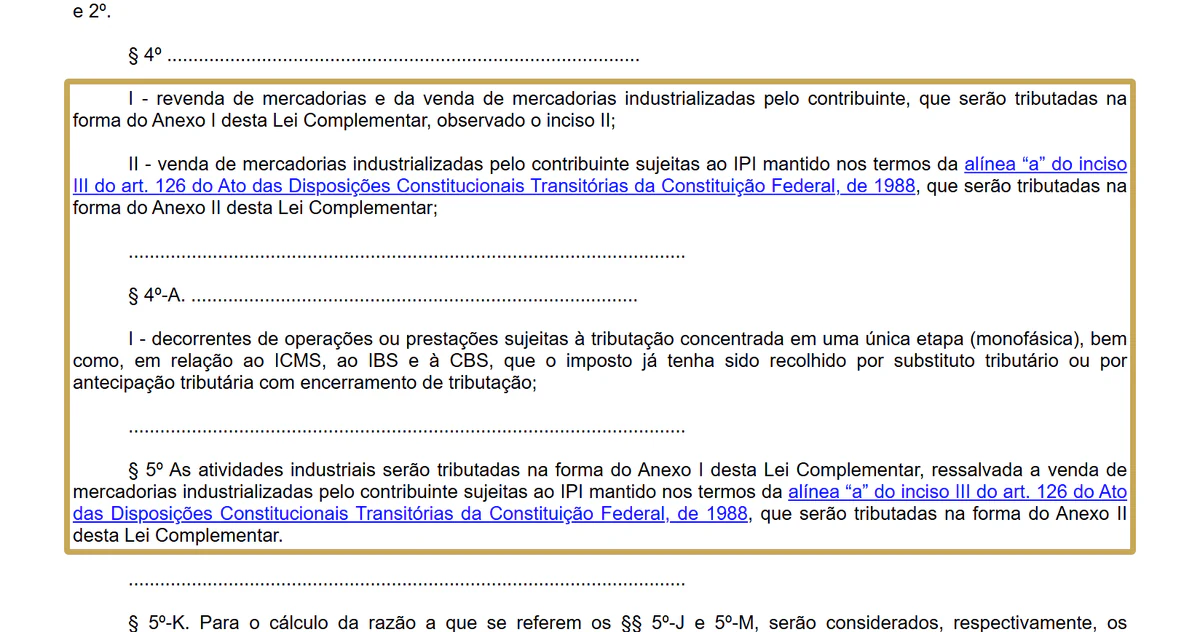
O texto compilado da LC 123 no Planalto ainda mostra o § 5º antigo, “na forma do Anexo II”, porque a nova redação só produz efeito em 2027. Para a mesma fábrica, com R$ 3,6 milhões de receita nos últimos 12 meses (5ª faixa), a troca de anexo fica assim:
| Mesma indústria, RBT12 de R$ 3.600.000 | 2026, Anexo II | 2027, Anexo I |
|---|---|---|
| Alíquota nominal e parcela a deduzir | 14,70% e R$ 85.500 | 14,30% e R$ 87.300 |
| Alíquota efetiva | 12,325% | 11,875% |
| DAS do ano | R$ 443.700,00 | R$ 427.500,00 |
| IPI dentro do DAS | 7,50% do DAS (R$ 33.277,50) | não há |
| ICMS dentro do DAS | 32,00% do DAS (R$ 141.984,00) | 33,50% do DAS (R$ 143.212,50) |
| PIS e Cofins ou CBS e IBS no DAS | PIS e Cofins | CBS de 15,33% e IBS de 0,17% do DAS (R$ 66.262,50) |
O DAS cai R$ 16.200,00 no ano. As contas: R$ 3.600.000 x 14,70% menos R$ 85.500 = R$ 443.700 (12,325%); R$ 3.600.000 x 14,30% menos R$ 87.300 = R$ 427.500 (11,875%). A tabela de 2027 e a partilha vêm do Anexo XVIII da LC 214/2025. Todas as faixas estão em tabela do Simples Nacional 2026 e 2027.
O que muda para a indústria em 2027?
O Simples, o IPI, o PIS e a Cofins mudam de uma vez; o ICMS, o IRPJ e a CSLL ficam como estão. O que pesa na escolha do regime é que PIS e Cofins viram CBS, com crédito, igual no Presumido e no Real (ADCT, art. 126).
| Tributo | 2026 | 2027 | Base |
|---|---|---|---|
| Simples | Anexo II, com IPI no DAS | Anexo I (Anexo II só para produto com IPI mantido) | LC 123, art. 18, § 5º, red. LC 214, art. 517 |
| IPI | alíquota da TIPI | zero, salvo produto com industrialização incentivada na Zona Franca | ADCT, art. 126, III, a |
| PIS e Cofins | 3,65% sem crédito no Presumido; 9,25% com crédito no Real | extintos; entra a CBS, com crédito, igual no Presumido e no Real | ADCT, art. 126, I e II; LC 214, art. 47 |
| CBS | 0,9% de teste, sem recolhimento para quem cumpre as obrigações acessórias | a alíquota de referência menos 0,1 ponto: 11,2%, se o Senado fixar os 11,3% do TCU | LC 214, arts. 346, 347, 348, § 1º, e 349 |
| IBS | 0,1% de teste, com a mesma dispensa | 0,05% estadual mais 0,05% municipal | ADCT, art. 127; LC 214, arts. 343, 344 e 348, § 1º |
| ICMS | 17% interno no RS, ou dentro do DAS | igual até 2028; cai de 2029 a 2032 | RICMS-RS, Livro I, art. 27, X; ADCT, art. 128 |
| IRPJ e CSLL no Presumido | 8% e 12%, com 10% a mais no percentual sobre a receita acima de R$ 5 milhões | iguais | Lei 9.249, arts. 15 e 20; LC 224, art. 4º |
A CBS de 11,2% é previsão: o TCU calculou a alíquota de referência de 2027 em 11,3%, e quem fixa é o Senado, por resolução, até 15/12/2026 (LC 214/2025, arts. 347, 349 e 353). O detalhe está em CBS de 11,3% em 2027.
O que acontece com o IPI de cada produto está em IPI zero em 2027, e o resto da reforma, em reforma tributária.
Quanto paga uma metalúrgica de Porto Alegre/RS com R$ 3,6 milhões em cada regime?
Exemplo hipotético, com as regras de 2027: metalúrgica de Porto Alegre/RS com R$ 3.600.000 de receita no ano (R$ 300 mil por mês, RBT12 igual). As hipóteses:
- Vendas: só a empresas do RS no regime regular, que creditam ICMS e CBS.
- Compras: aço e insumos de R$ 1.800.000 (50% da receita), de fornecedores do RS no regime regular.
- Folha: R$ 540.000 (15%); fora do Simples, encargos de 28,8% sobre a folha (hipótese; a soma depende do CNAE e do FPAS).
- Outros custos sem crédito: R$ 432.000 (12%).
- Impostos da operação: ICMS de 17% nas vendas e nas compras; CBS de 11,2% mais IBS de 0,1% por fora do preço, sobre o valor sem o ICMS (LC 214/2025, art. 12, § 2º); IPI zero.
| Item (ano) | Simples (Anexo I, 5ª faixa) | Lucro Presumido | Lucro Real |
|---|---|---|---|
| DAS | R$ 427.500,00 (11,875%) | não há | não há |
| IRPJ e CSLL | no DAS (R$ 38.475,00) | R$ 86.880,00 | R$ 100.603,20 (lucro de R$ 366.480, 10,18%) |
| Encargos da folha | no DAS (CPP de R$ 179.550,00) | R$ 155.520,00 | R$ 155.520,00 |
| ICMS a recolher (débito menos crédito) | no DAS (R$ 143.212,50) | R$ 306.000,00 | R$ 306.000,00 |
| CBS e IBS a recolher (débito menos crédito) | no DAS (R$ 66.262,50) | R$ 168.822,00 | R$ 168.822,00 |
| ICMS, CBS e IBS das compras que a empresa não credita | R$ 474.822,00 | zero | zero |
| Crédito que o cliente toma | R$ 209.475,00 | R$ 949.644,00 | R$ 949.644,00 |
| Imposto que não volta para a cadeia | R$ 692.847,00 | R$ 242.400,00 | R$ 256.123,20 |
Como ler a última linha: no Presumido e no Real, o ICMS e a CBS passam adiante. A empresa credita o das compras e o cliente credita o das vendas, e sobram o IRPJ, a CSLL e os encargos. No Simples, o optante não credita nada (LC 123/2006, art. 23), e o cliente credita só uma parte do DAS.
A conta do Simples: DAS de R$ 427.500 menos os R$ 209.475 que o cliente credita, igual a R$ 218.025, mais o ICMS e a CBS pagos ao fornecedor e não creditados (R$ 306.000 mais R$ 168.822). Total: R$ 692.847,00. Com cliente empresa, o Presumido paga menos; o Real perde por pouco, porque o lucro (10,18%) passa da virada (9,06%).
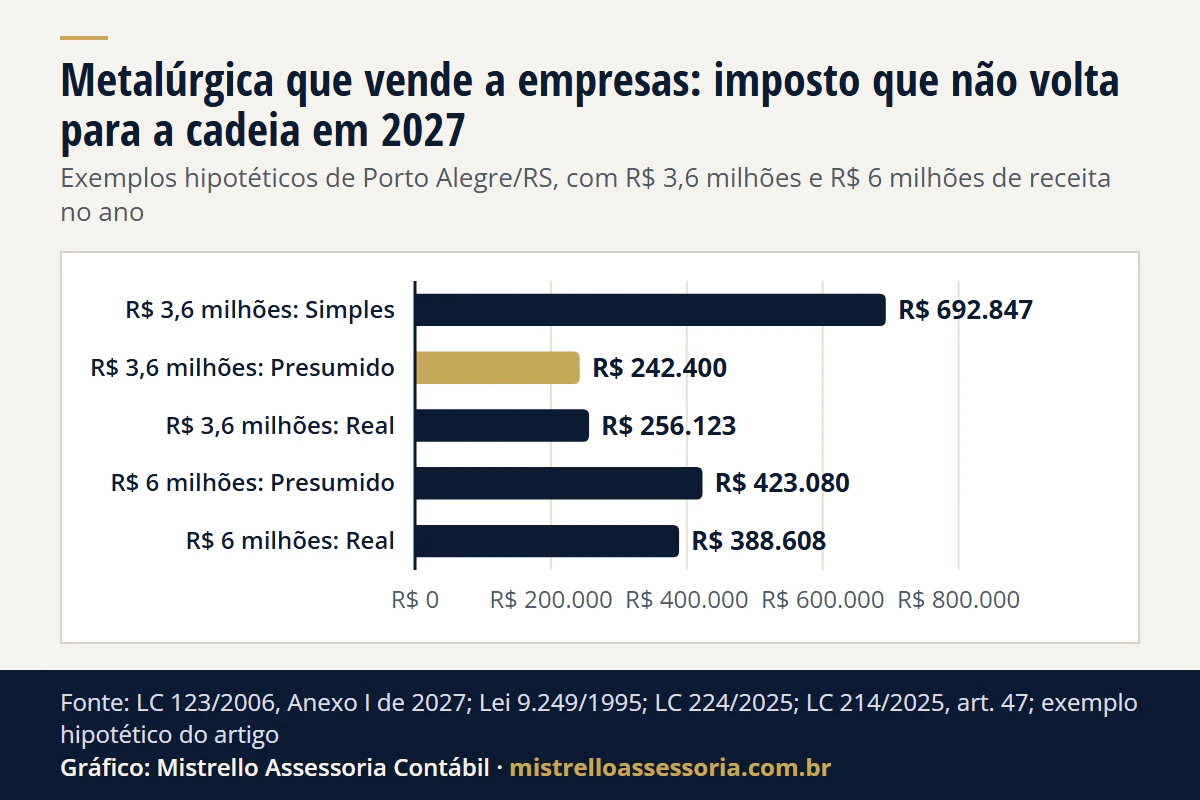
Ver os dados do gráfico
| Receita e regime | Imposto que não volta no ano |
|---|---|
| R$ 3,6 milhões: Simples | R$ 692.847 |
| R$ 3,6 milhões: Presumido | R$ 242.400 |
| R$ 3,6 milhões: Real | R$ 256.123 |
| R$ 6 milhões: Presumido | R$ 423.080 |
| R$ 6 milhões: Real | R$ 388.608 |
As contas, para conferir:
- Partilha do DAS: IRPJ R$ 23.512,50, CSLL R$ 14.962,50, CBS R$ 65.535,75, CPP R$ 179.550,00, ICMS R$ 143.212,50 e IBS R$ 726,75 (soma de R$ 427.500).
- Crédito do cliente no Simples: R$ 427.500 x (33,50% de ICMS mais 15,33% de CBS mais 0,17% de IBS) = R$ 209.475.
- ICMS e CBS fora do Simples: ICMS de 17% x R$ 3.600.000 = R$ 612.000 nas vendas e 17% x R$ 1.800.000 = R$ 306.000 nas compras. CBS e IBS de 11,3% x R$ 2.988.000 = R$ 337.644 nas vendas e 11,3% x R$ 1.494.000 = R$ 168.822 nas compras.
- Presumido: base do IRPJ de R$ 288.000 (8%), IRPJ de R$ 43.200 mais R$ 4.800 de adicional; base da CSLL de R$ 432.000 (12%), CSLL de R$ 38.880 (Lei 9.249/1995, arts. 15 e 20).
- Real: lucro = R$ 2.988.000 de receita sem ICMS, menos R$ 1.494.000 de compras sem os créditos, menos R$ 540.000 de folha, R$ 155.520 de encargos e R$ 432.000 de outros custos = R$ 366.480. IRPJ de R$ 54.972 mais R$ 12.648 de adicional; CSLL de R$ 32.983,20.
E com R$ 6 milhões, acima do limite do Simples?
Aí o Simples sai da conta: o limite é de R$ 4,8 milhões de receita bruta no ano (LC 123/2006, art. 3º, II). Mesma metalúrgica, mesmas hipóteses, com compras de R$ 3.120.000 (52%), folha de R$ 900.000 (15%), outros custos de R$ 780.000 (13%) e receita igual nos 4 trimestres.
| Item (ano) | Simples | Lucro Presumido | Lucro Real |
|---|---|---|---|
| Pode optar? | não: passa de R$ 4,8 milhões | sim | sim |
| Base do IRPJ | não se aplica | R$ 488.000,00 (8% de R$ 5 milhões mais 8,8% de R$ 1 milhão) | lucro de R$ 451.200,00 (7,52%) |
| Base da CSLL | não se aplica | R$ 732.000,00 (12% de R$ 5 milhões mais 13,2% de R$ 1 milhão) | R$ 451.200,00 |
| IRPJ e CSLL | não se aplica | R$ 163.880,00 | R$ 129.408,00 |
| Encargos (28,8%) | não se aplica | R$ 259.200,00 | R$ 259.200,00 |
| ICMS a recolher | não se aplica | R$ 489.600,00 | R$ 489.600,00 |
| CBS e IBS a recolher | não se aplica | R$ 270.115,20 | R$ 270.115,20 |
| Imposto que não volta | não se aplica | R$ 423.080,00 | R$ 388.608,00 |
O Real paga R$ 34.472,00 a menos, porque o lucro (7,52%) fica abaixo da virada (9,21%). No Presumido, a parcela da receita acima de R$ 5 milhões usa percentuais 10% maiores: 8% vira 8,8% e 12% vira 13,2% (LC 224/2025, art. 4º). Neste exemplo, isso custa R$ 3.080,00 no ano.
As contas: IRPJ do Presumido de R$ 73.200 mais R$ 24.800 de adicional, e CSLL de R$ 65.880. No Real, lucro = (R$ 6.000.000 menos R$ 1.020.000 de ICMS) menos (R$ 3.120.000 menos R$ 530.400) menos R$ 900.000, R$ 259.200 e R$ 780.000 = R$ 451.200. IRPJ de R$ 67.680 mais R$ 21.120; CSLL de R$ 40.608.
Cenário de projeto, não de lei. O PLP 299/2026 leva o acréscimo a 20%. O Senado aprovou o texto em 18/11/2026, e o projeto foi à Câmara dos Deputados. Enquanto não vira lei, vale o acréscimo de 10%.
Se virar lei com os 20%, em ano cheio, a base do IRPJ vai a R$ 496.000, a da CSLL a R$ 744.000, o IRPJ e a CSLL do Presumido a R$ 166.960,00 e a virada a 9,36%.
Pelo texto do Senado, os 20% valem para o IRPJ a partir de 1º/01/2027 e para a CSLL a partir do 4º mês depois da publicação da lei.
Seu cliente credita o imposto que você paga no Simples?
Só uma parte. Quem compra de optante para revender ou industrializar credita o ICMS pelo percentual do anexo na faixa do mês da operação, informado na nota (LC 123/2006, art. 23, §§ 1º e 2º), e a CBS e o IBS “em montante equivalente ao devido” no DAS (LC 214/2025, art. 47, § 9º, II).
Numa venda de R$ 100.000 em 2027, a um cliente no regime regular, de uma indústria com R$ 3,6 milhões nos últimos 12 meses (topo da 5ª faixa do Anexo I):
| Como você está | ICMS que o cliente credita | CBS e IBS que o cliente credita | Base |
|---|---|---|---|
| Simples, IBS e CBS no DAS | R$ 3.978,13 (11,875% x 33,50%) | R$ 1.840,63 (11,875% x 15,50%) | LC 123, art. 23; LC 214, art. 47, § 9º, II |
| Simples, IBS e CBS por fora | R$ 3.978,13 | 11,3% da base da CBS | LC 214, art. 41, § 3º |
| Presumido ou Real | R$ 17.000,00 | R$ 9.379,00 (11,3% de R$ 83.000) | RICMS-RS; LC 214, arts. 12, § 2º, e 47 |
Nesse exemplo, no Simples com tudo no DAS, o cliente credita cerca de 5,8% da venda; fora dele, 17% de ICMS e mais 11,3% de CBS e IBS sobre o valor sem o ICMS.
A opção de recolher o IBS e a CBS por fora, sem sair do Simples, e quanto o cliente credita em cada caso estão em Simples com IBS e CBS por fora. O crédito de PIS, Cofins e ICMS da fábrica hoje está em créditos da indústria.
O que acontece acima de R$ 3,6 milhões no Simples?
Acima de R$ 3,6 milhões, o ICMS deixa o DAS e é pago no regime normal do Estado; a partir de 2027, o IBS também (LC 123/2006, art. 13-A, na redação da LC 214/2025).
A metalúrgica do exemplo, com RBT12 de exatos R$ 3,6 milhões, ainda fica dentro. A regra de quem passa no meio do ano está na tabela do Simples Nacional.
Lucro Presumido ou Lucro Real: em que margem o Real ganha na indústria?
Com lucro abaixo de cerca de 9% da receita. Acima de R$ 240 mil de base no ano, o IRPJ e a CSLL do Real somam 34% do lucro menos R$ 24.000 (15% de IRPJ, 10% de adicional e 9% de CSLL). O Real empata com o Presumido quando essa conta chega ao IRPJ e à CSLL do Presumido.
| Receita no ano | IRPJ e CSLL no Presumido | Lucro de empate no Real | Em % da receita |
|---|---|---|---|
| R$ 3.600.000 | R$ 86.880,00 | R$ 326.117,65 | 9,06% |
| R$ 6.000.000 (com a LC 224) | R$ 163.880,00 | R$ 552.588,24 | 9,21% |
A conta do empate: (IRPJ e CSLL do Presumido mais R$ 24.000) dividido por 34%. Como a CBS é a mesma nos dois regimes em 2027, a escolha entre eles volta a ser só do IRPJ e da CSLL. A tabela de empate por atividade e receita está em Lucro Real: quem é obrigado e quando compensa.
O acréscimo da LC 224 é contestado no STF (ADI 7.936 e ADI 7.944), sem liminar em 18/11/2026: o acréscimo segue em vigor. O que muda no Presumido está em LC 224 e a presunção majorada, e a comparação geral dos três regimes, em Simples, Presumido ou Real: como escolher.
Até quando decidir o regime de 2027?
Até o fim de dezembro de 2026. A exclusão do Simples por opção vale a partir de 1º de janeiro do ano seguinte ao da comunicação (LC 123/2006, arts. 30, I, e 31, I; Res. CGSN 140/2018, art. 81, I).
A regra que permitia sair em janeiro com efeito no mesmo ano é revogada em 30/11/2026 (LC 227/2026, art. 181, IV, c).
- Até 20/12/2026: quem pediu o Simples para 2027 e desistiu cancela a opção, sem volta (Res. CGSN 186/2026, na redação da Res. CGSN 194/2026). Veja desistir do Simples em 2027.
- Até 31/12/2026: quem é do Simples e quer o Presumido ou o Real em 2027 comunica a exclusão no Portal do Simples. Em janeiro, a saída só vale em 2028.
- Em 31/12/2026: inventário do estoque. Quem tem crédito de CBS sobre ele está em inventário de 31/12/2026. O que gera crédito de CBS no dia a dia da fábrica está em crédito de CBS na indústria em 2027.
- Janeiro de 2027: no Simples, quem usava o regime de caixa passa a pagar o DAS pela emissão da nota, não mais pelo recebimento (fim do regime de caixa); fora dele, a CBS e o IBS já entram na nota.
- 1º pagamento do IRPJ do ano: confirma o Presumido para 2027 inteiro (Lei 9.430/1996, art. 26). Veja Lucro Presumido em 2027: como e quando optar.
Para uma primeira conta com os seus números, use o comparador Simples x Presumido.
Regras conferidas na fonte oficial em 17 e 18/11/2026.
Como trabalhamos
Fazemos a conta do Simples, do Presumido e do Real com as compras, a folha, a margem e o tipo de cliente da sua fábrica, nas regras de 2027, antes dos prazos de dezembro. Depois, cuidamos da escrita fiscal, do ICMS, da CBS e da contabilidade no regime escolhido. É parte do planejamento tributário e da contabilidade para indústria.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para fazer a conta da sua indústria, fale com o contador.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 3º, II, 13-A, 18, §§ 4º, I e II, e 5º (redação da LC nº 214/2025, art. 517), 23, caput e §§ 1º, 1º-A e 2º (redação de 2027), 30, I, e 31, I
- Lei Complementar nº 214/2025, arts. 12, § 2º, II e V, 41, § 3º, 47, §§ 3º e 9º, 343, 344, 346, 347, 348, § 1º, 349, 353, § 2º, 517 e Anexo XVIII
- Lei Complementar nº 227/2026, art. 181, IV, c
- Lei nº 9.249/1995, arts. 3º, § 1º, 15, caput, e 20, III
- Lei nº 9.430/1996, art. 26, § 1º
- Lei Complementar nº 224/2025, art. 4º, §§ 4º, VII, e 5º, I
- ADCT, arts. 126, I, II e III, a, 127 e 128 (EC nº 132/2023)
- Resolução CGSN nº 140/2018, art. 81, I (redação da Resolução CGSN nº 190/2026)
- Resolução CGSN nº 186/2026, arts. 1º e 2º (redação da Resolução CGSN nº 194/2026)
- RICMS-RS (Decreto nº 37.699/1997), Livro I, art. 27, X