

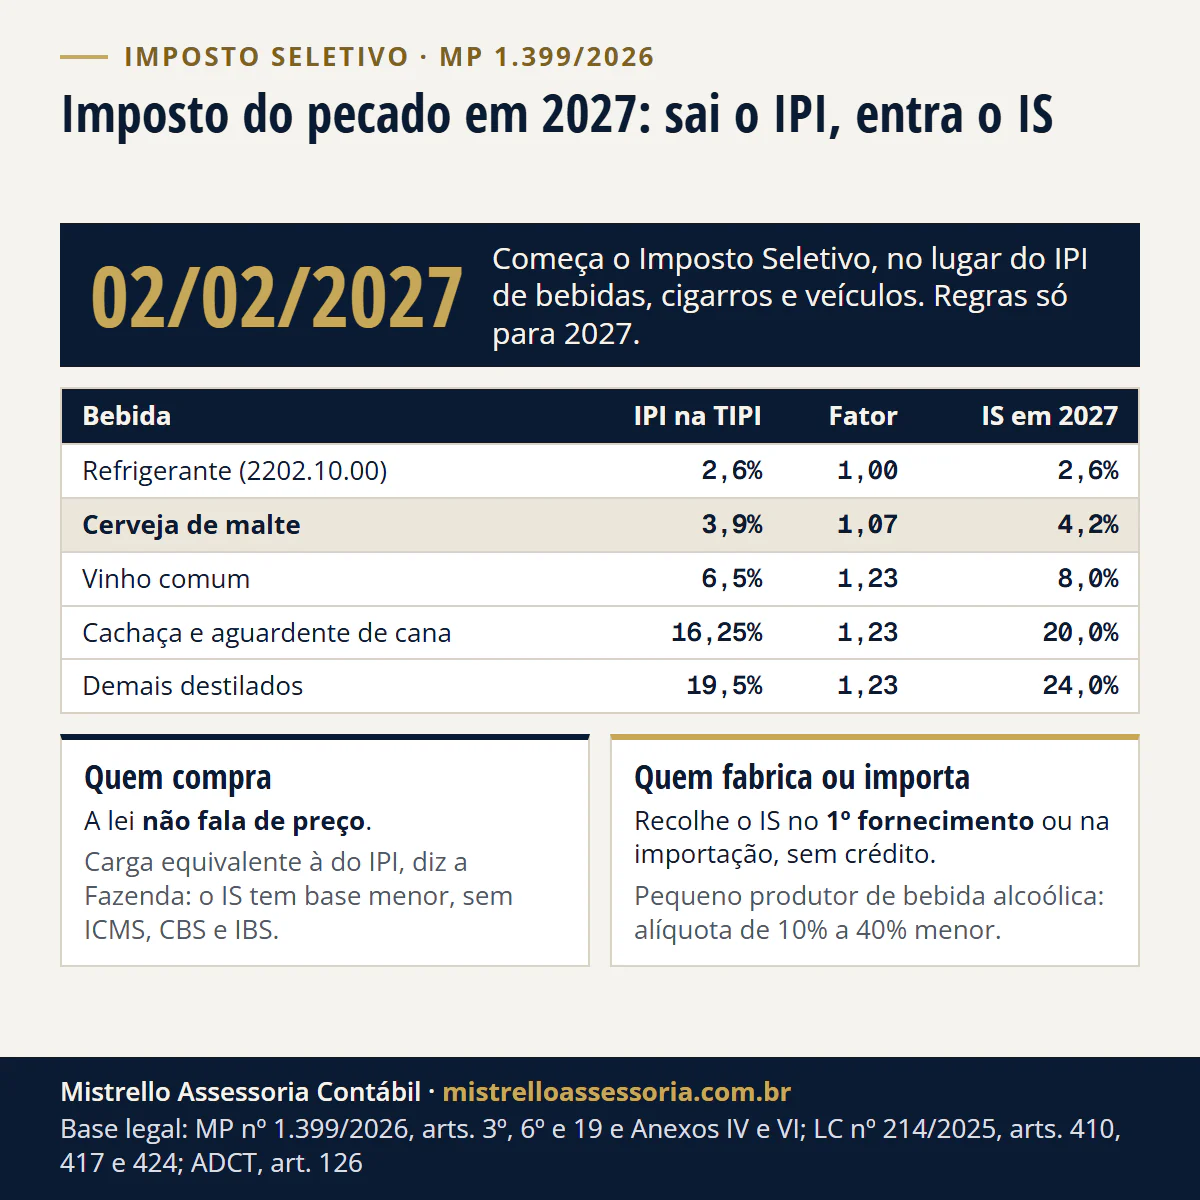
O Imposto Seletivo, o imposto do pecado, começa em 02/02/2027 (MP 1.399/2026, art. 19), no lugar do IPI de bebidas, cigarros e veículos, que vai a zero em 2027. Em 2027 a alíquota é a do IPI na TIPI vezes um fator de conversão (cerveja: 3,9% x 1,07 = 4,2%). Quem recolhe é o fabricante ou o importador.
O imposto do pecado, nome popular do Imposto Seletivo (IS), começa a ser cobrado em 02/02/2027. A Medida Provisória 1.399/2026, publicada no Diário Oficial de 04/11/2026, fixou as alíquotas só para 2027: em cada produto, a alíquota do IPI que está hoje na tabela (TIPI) vezes um fator de conversão. Na cerveja, 3,9% x 1,07 = 4,2%. O IS entra no lugar do IPI de bebidas alcoólicas, bebidas açucaradas, cigarros, veículos, aeronaves e embarcações, que vai a zero em 2027, e a Fazenda diz que o nível efetivo da tributação fica preservado. Para quem compra, a lei não diz nada sobre preço. Para quem fabrica ou importa, muda a apuração: o IS é recolhido pelo fabricante no primeiro fornecimento ou pelo importador, uma única vez e sem crédito. Abaixo, as alíquotas das bebidas, a conta do pequeno produtor e o que muda na rotina fiscal da empresa.
O que a MP 1.399/2026 decidiu?
A MP 1.399/2026 estabelece as alíquotas e as normas complementares do Imposto Seletivo “para o ano-calendário de 2027”, num regime de implementação gradual. Ela entra em vigor na publicação, mas só produz efeitos a partir de 02/02/2027 (art. 19). O texto está no Diário Oficial da União de 04/11/2026, edição 207-B, Seção 1, Extra B.
O que muda em 2027, em ordem:
- Sai o IPI desses bens. Pela Constituição, a partir de 2027 o IPI tem alíquota zero, salvo nos produtos com industrialização incentivada na Zona Franca de Manaus, e não incide junto com o IS (ADCT, art. 126, III). A Fazenda anunciou uma proposta de emenda à Constituição para manter o IPI desses bens até o IS ter pleno efeito, já que a cobrança do IS só começa em fevereiro. Até 05/11/2026 não localizamos o texto da proposta.
- Entra o IS, com as alíquotas da MP, a partir de 02/02/2027.
- A alíquota de 2027 é a “alíquota inicial” multiplicada pelo fator de conversão dos Anexos IV e V (art. 3º). Para bebidas e fumígenos, a alíquota inicial é a do IPI na TIPI vigente em 04/11/2026; para veículos, a alíquota-base com os ajustes dos Anexos I a III.
- O regime é temporário. A Fazenda diz que ele vale até 31/12/2027. A MP manda o governo enviar ao Congresso, até 31/05/2027, o projeto de lei com as alíquotas de 2028 em diante (art. 15), e fica em vigor até essa lei produzir efeitos (art. 19).
Quais são as alíquotas das bebidas em 2027?
Estas são as linhas de bebida do Anexo IV da MP. Em 2027, a bebida alcoólica paga só a alíquota ad valorem: a alíquota específica por teor alcoólico, prevista na LC 214/2025, art. 422, fica reduzida a zero até 31/12/2027 (MP, art. 6º, II).
| Bebida (NCM) | IPI na TIPI | Fator de conversão | Imposto Seletivo em 2027 |
|---|---|---|---|
| Bebidas açucaradas do código 2202.10.00 (refrigerante e água adoçada ou aromatizada) | 2,6% | 1,00 | 2,6% |
| Cervejas de malte (22.03) | 3,9% | 1,07 | 4,2% |
| Vinhos (22.04) e fermentadas como sidra e hidromel (22.06), exceto as linhas abaixo | 6,5% | 1,23 | 8,0% |
| Vermutes (22.05) | 9,75% | 1,23 | 12,0% |
| Vinhos da Madeira, do Porto e de Xerez | 13% | 1,23 | 16,0% |
| Fermentadas acima de 14% (2206.00.90) e bebidas refrescantes abaixo de 8% (2208.90.00) | 13% | 1,23 | 16,0% |
| Rum e aguardentes de cana, como a cachaça (2208.40.00), exceto as do melaço | 16,25% | 1,23 | 20,0% |
| Demais destilados da 22.08 (uísque, vodca, gim, licores e os do melaço) | 19,5% | 1,23 | 24,0% |
Duas observações que mudam a leitura da tabela:
- “Bebida açucarada” é um código, não uma categoria solta. A lista do IS traz só o 2202.10.00 (LC 214/2025, Anexo XVII). Suco, energético ou chá pronto só pagam se estiverem classificados nesse código; quem fabrica confere a NCM de cada produto.
- Bebida alcoólica paga o IS quando vai em embalagem primária destinada ao consumidor final, assim entendida a que fica em contato direto com o produto (LC 214/2025, art. 409, § 2º).
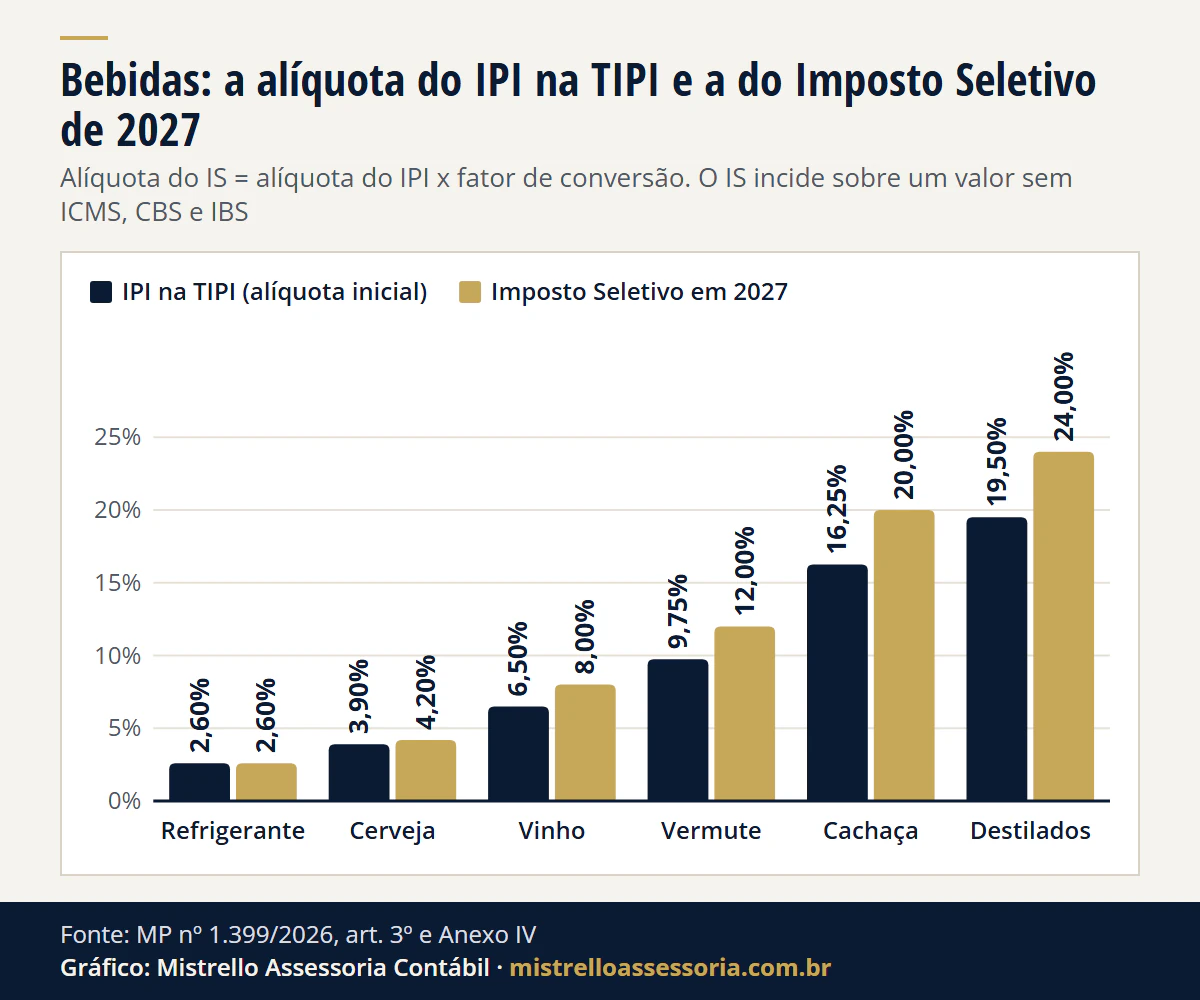
Ver os dados do gráfico
| Bebida | IPI na TIPI (alíquota inicial) | Imposto Seletivo em 2027 |
|---|---|---|
| Refrigerante | 2,60% | 2,60% |
| Cerveja | 3,90% | 4,20% |
| Vinho | 6,50% | 8,00% |
| Vermute | 9,75% | 12,00% |
| Cachaça | 16,25% | 20,00% |
| Destilados | 19,50% | 24,00% |
Por que o número do IS é maior que o do IPI?
Porque o IS incide sobre um valor menor. A base do IS é o valor da venda sem a CBS, o IBS e o próprio IS, sem os descontos incondicionais e, até 31/12/2032, sem o ICMS (LC 214/2025, art. 417). O fator de conversão existe para compensar essa diferença. A MP não mostra a conta dos fatores de 2027, mas diz como um decreto pode reduzi-los: com base em cálculos da Receita que estimem a compensação, “em termos médios nacionais”, da exclusão de tributos da base, pela razão entre o valor com ICMS, PIS e Cofins e o valor líquido, medida nas notas dos fabricantes e importadores (art. 3º, §§ 3º e 4º).
A cerveja vai ficar mais cara?
A lei não responde, e ninguém pode responder por ela. O que muda em 02/02/2027 é o tributo: o IPI sai e o IS entra, com a carga equivalente segundo a Fazenda. O preço na prateleira depende de outras peças que a MP não fixa:
- A CBS, que entra em 2027 no lugar do PIS e da Cofins, ainda sem a alíquota definitiva (ver CBS de 11,3% em 2027). Pela MP, a arrecadação estimada do IS entra no cálculo da alíquota de referência da CBS de 2027, “de forma a reduzi-la” (art. 16).
- O ICMS, porque o IS integra a base do ICMS, do ISS, do IBS e da CBS (CF, art. 153, § 6º, IV).
- O custo e a margem de cada empresa da cadeia, do fabricante ao bar.
Uma alíquota de 4,2% também não quer dizer 4,2% a mais no preço: ela incide uma vez, na saída do fabricante, sobre o valor dele, e substitui um IPI que já estava embutido no preço de hoje.
Quem recolhe o Imposto Seletivo?
O contribuinte é o fabricante, no primeiro fornecimento do bem, na incorporação ao ativo imobilizado, na transferência gratuita ou no consumo próprio, e o importador, na entrada do bem no país (LC 214/2025, art. 424). O IS incide uma única vez e é vedado qualquer crédito, para trás ou para a frente (art. 410).
Na prática:
| Quem | Recolhe o IS? |
|---|---|
| Cervejaria, vinícola, destilaria ou fábrica de refrigerante | Sim, no primeiro fornecimento |
| Importador de bebida | Sim, na importação |
| Distribuidor, atacado, mercado, bar e restaurante que revendem | Não; o IS chega embutido no preço de compra |
| Quem vende para o exterior | Não; o IS não incide sobre exportações (CF, art. 153, § 6º, I) |
Há uma exceção para quem revende: o transportador e o possuidor de produto tributado sem a nota fiscal que comprova a procedência respondem pelo IS (LC 214/2025, art. 425). Mercadoria sem nota continua sendo problema.
O que muda na apuração de quem fabrica ou importa?
Para a indústria e o importador, o IS é uma apuração federal nova, separada da CBS e do IBS:
- Período mensal, com prazo e vencimento definidos em regulamento, e apuração consolidada de todos os estabelecimentos (LC 214/2025, arts. 430 e 431). O pagamento é centralizado em um estabelecimento e pode ser feito na liquidação financeira da operação, o split payment, na forma do regulamento (art. 433).
- Apuração assistida. A Receita pode apresentar o saldo do mês já calculado com base nas notas eletrônicas. Confirmar ou ajustar vale como confissão de dívida, e quem não se manifesta no prazo tem o saldo presumido correto (MP, art. 12).
- Base de cálculo pelo valor integral da operação, incluindo frete cobrado e juros, sem CBS, IBS, ICMS e desconto incondicional na nota (LC 214/2025, arts. 415 e 417).
- Devolução e nota cancelada dão direito a abater o IS no mês ou nos seguintes (LC 214/2025, art. 418; MP, art. 11).
- Classificação fiscal. A alíquota sai da NCM de cada produto (Anexo IV). Um erro de código muda a alíquota e, nas bebidas açucaradas, decide se há IS ou não.
- Importação. Quando a base for o valor aduaneiro mais o Imposto de Importação, a alíquota de bebidas alcoólicas e açucaradas é multiplicada também por um fator de ajuste de 1,45, aplicado junto com o fator de conversão (MP, art. 8º). Ato do Poder Executivo pode reduzi-lo até 1,00.
O PIS e a Cofins acabam no mesmo ano, e com eles o regime monofásico das bebidas. O que muda na nota fiscal está em PIS e Cofins acabam em 2027. No bar e no restaurante do Simples, a separação do PIS e da Cofins da cerveja e do refrigerante no DAS vale até as apurações de dezembro de 2026; a conta está em contabilidade para restaurantes e bares.
E o pequeno produtor de bebida alcoólica?
A MP reduz a alíquota ad valorem das bebidas alcoólicas nas operações dos pequenos produtores: cervejarias, vinícolas, produtores de licores e destilarias com menos de 250 mil litros de álcool fornecidos no ano anterior, e as associações e cooperativas formadas só por eles (MP 1.399/2026, art. 6º, IV, e Anexo VI).
| Litros de álcool fornecidos no ano anterior | Redução da alíquota | Cerveja de malte (4,2%) |
|---|---|---|
| Até 50.000 | 40% | 2,52% |
| Acima de 50.000 até 125.000 | 20% | 3,36% |
| Acima de 125.000 até 250.000 | 10% | 3,78% |
O volume é em litros de álcool, não de bebida: teor alcoólico vezes volume de cada produto. E soma todos os estabelecimentos do contribuinte e as empresas relacionadas a ele (art. 6º, § 1º). A conta de 2027 usa o que foi fornecido em 2026 (o título do Anexo VI fala em “produção”, o art. 6º em “fornecimento”; quem está perto de um limite confere os dois).
A terceira coluna é leitura nossa: a MP diz que a alíquota ad valorem “fica reduzida nos percentuais previstos no Anexo VI”, e entendemos a redução como proporcional, sobre a alíquota final de 2027 (4,2% x 0,6 = 2,52%). A Receita pode expedir atos complementares sobre a aplicação (art. 6º, § 2º).
Exemplo: cervejaria artesanal e importadora de vinho
Caso anonimizado, com valores redondos. Uma cervejaria artesanal da Serra Gaúcha forneceu em 2026 cerca de 600 mil litros de cerveja com 5% de teor alcoólico, ou 30 mil litros de álcool, sem outro estabelecimento nem empresa relacionada. Em março de 2027, vende um lote a um distribuidor por R$ 40.000, valor já sem ICMS, CBS e IBS e sem desconto. A segunda e a terceira colunas mostram a mesma venda se o volume de 2026 fosse maior.
| 30 mil litros de álcool em 2026 | 60 mil litros de álcool | 300 mil litros de álcool | |
|---|---|---|---|
| Redução do Anexo VI | 40% | 20% | Sem redução |
| Alíquota do IS da cerveja | 2,52% | 3,36% | 4,2% |
| IS sobre a venda de R$ 40.000 | R$ 1.008,00 | R$ 1.344,00 | R$ 1.680,00 |
As duas primeiras colunas seguem a nossa leitura da redução do pequeno produtor, explicada acima.
O distribuidor que compra esse lote não recolhe IS na revenda nem credita o que a cervejaria pagou. Já uma importadora que traz vinho comum, com base de R$ 100.000 (valor aduaneiro mais Imposto de Importação), aplica 8,0% x 1,45, cerca de 11,6%: perto de R$ 11.600 de IS na importação. As regras de arredondamento das alíquotas ficam para o regulamento (MP, art. 12, § 8º).
E cigarro, carro e loteria?
Os outros bens da lista seguem a mesma lógica, com regras próprias:
- Cigarros e cigarrilhas: 66,7% mais R$ 3,50 por vintena, com fator 1,00, e a alíquota ad valorem incide sobre um valor de referência de 15% do preço de venda no varejo, quando o preço é tabelado (art. 6º, I); os demais fumígenos, 30% x 1,25 = 37,5% (Anexo IV).
- Veículos: alíquota-base de 6,3% para automóveis (87.03) e de 3,9% para picapes e outros veículos de carga que não são caminhão (8704), mais ajustes por combustível, eficiência, potência, segurança e reciclabilidade, tudo vezes 1,21 (Anexos I a III e V). Caminhão com peso bruto total de 3.500 kg ou mais não paga; picape paga (art. 5º). Táxi, pessoa com deficiência ou com autismo com o direito reconhecido e veículo com registro de versão sustentável que cumpra os critérios do Decreto 12.549/2025 têm alíquota zero (art. 4º).
- Aeronaves e embarcações a motor: de 6,8% a 12% (Anexo V).
- Concursos de prognósticos, as loterias: 0,5% (art. 7º).
- Bens minerais extraídos: alíquota zero até 31/12/2027 (art. 6º, III).
O que acontece em 2028?
As alíquotas de 2028 em diante ainda não existem. O governo tem até 31/05/2027 para enviar ao Congresso o projeto de lei com elas (art. 15), e a MP fica em vigor até essa lei produzir efeitos (art. 19). A LC 214/2025 já antecipa o desenho: bebida alcoólica com alíquota ad valorem somada à específica por teor, possibilidade de alíquotas diferenciadas para o pequeno produtor e, de 2029 a 2033, a incorporação gradual da diferença entre o ICMS das bebidas e dos fumígenos e o ICMS modal.
Como toda medida provisória, a MP 1.399/2026 também depende de conversão em lei pelo Congresso, que pode mudar o texto. Ela perde a eficácia se não for convertida em 60 dias, prorrogáveis uma vez por mais 60, prazo que não corre no recesso parlamentar (CF, art. 62, §§ 3º e 4º). A Constituição diz ainda que MP que institua ou aumente imposto só produz efeitos no ano seguinte se for convertida em lei até o fim do ano em que foi editada, salvo os impostos que ela lista, e o IS (art. 153, VIII) não está nessa lista (art. 62, § 2º). Se essa regra alcança uma MP que fixa as alíquotas de um imposto criado por lei complementar é ponto que a MP não resolve; vale acompanhar a tramitação até 31/12/2026.
O calendário inteiro da transição, de 2026 a 2033, está no cronograma da Reforma Tributária.
Como trabalhamos
Para a indústria e o importador de bebidas, conferimos a NCM e a alíquota de cada produto, o volume de álcool do ano anterior para a redução do pequeno produtor e a apuração mensal do IS ao lado da CBS e do IBS de 2027. É o trabalho de Reforma Tributária. Para o seu caso, fale com a equipe.
Conteúdo verificado em 05/11/2026: MP 1.399/2026 lida no Planalto e no DOU de 04/11/2026 (ed. 207-B, Seção 1 - Extra B, p. 1), arts. 1º a 19 e Anexos I a VI; LC 214/2025 compilada no Planalto (arts. 409, 410, 412, 415, 417, 418, 422, 424, 425, 430, 431 e 433 e Anexo XVII); EC 132/2023 no Planalto (CF, art. 153, § 6º, e ADCT, art. 126); nota do Ministério da Fazenda de 05/11/2026. CF, art. 62, §§ 2º a 4º, na Constituição compilada do Planalto. Até esta data não localizamos o texto da proposta de emenda à Constituição anunciada pela Fazenda para o IPI. A redução do pequeno produtor aplicada sobre a alíquota final é leitura nossa do art. 6º, IV.
Bases legais: Medida Provisória nº 1.399/2026 (DOU de 04/11/2026, ed. 207-B, Seção 1 - Extra B), arts. 3º, 6º, 7º, 8º, 11, 12, 15, 16 e 19 e Anexos IV, V e VI; Lei Complementar nº 214/2025, arts. 409, 410, 412, 417, 418, 424, 430, 431 e 433 e Anexo XVII; Constituição Federal, art. 62, §§ 2º a 4º, e art. 153, VIII e § 6º (EC nº 132/2023); ADCT, art. 126, I, b, e III (EC nº 132/2023); Ministério da Fazenda, nota de 05/11/2026 sobre a MP 1.399/2026.