

A venda de ração e acessórios do pet shop fica no Anexo I do Simples e o banho e tosa no Anexo III, cada receita separada no PGDAS-D (LC 123/2006, art. 18, § 4º). No RS, a ração pet tem ICMS-ST (RICMS-RS, Apêndice II, Seção III, item XIX) e sai do DAS sem o ICMS (Res. CGSN 140/2018, art. 25, § 8º, I), também em 2027.
Em novembro de 2026, o pet shop do Simples Nacional paga cada receita no seu anexo: venda de ração e acessório no Anexo I, banho e tosa no Anexo III (LC 123/2006, art. 18, § 4º). No Rio Grande do Sul, a ração tipo “pet” está na substituição tributária do ICMS (RICMS-RS, Apêndice II, Seção III, item XIX). Com o ICMS-ST na nota de compra, essa receita vai separada ao PGDAS-D, sem o ICMS: num pet shop de R$ 60 mil por mês, com R$ 30 mil de ração, são R$ 761,29 a menos.
Em 2027 a regra continua: a ração segue na ST do RS e o DAS do Anexo I tem a mesma alíquota e a mesma parcela de ICMS. Abaixo, a tabela de cada receita, a conta completa de um pet shop de Porto Alegre/RS, o quadro do MEI e o código da NFS-e do banho e tosa. Se o seu pet shop funciona junto com clínica, a consulta e a cirurgia têm outra regra, que está em contabilidade para veterinários.
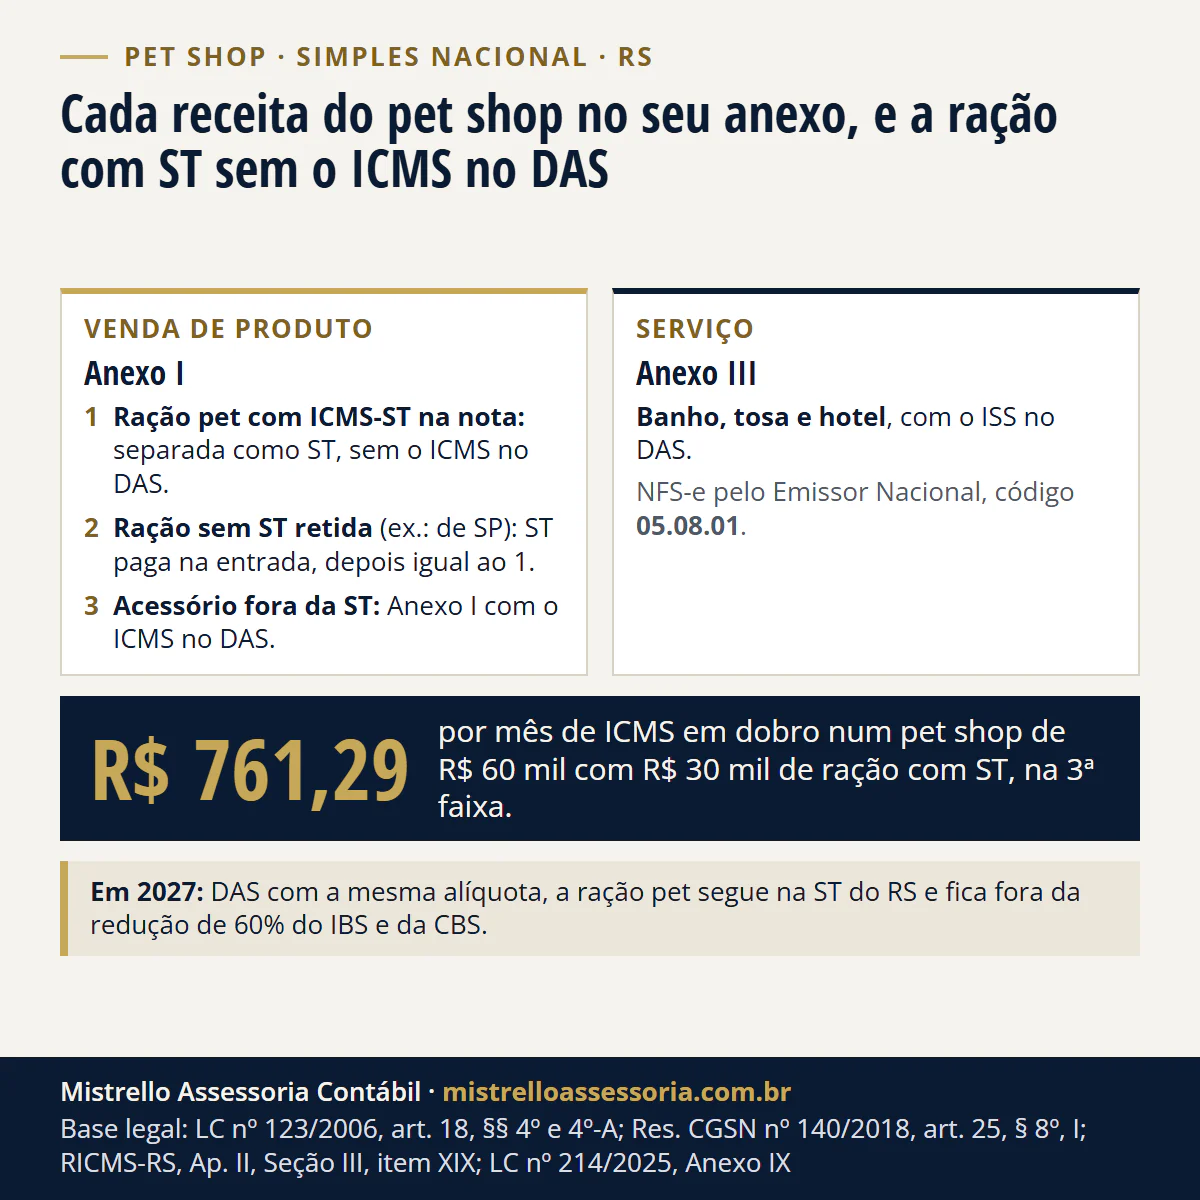
Pet shop é de qual anexo do Simples Nacional?
Do Anexo I na venda e do Anexo III no banho e tosa. A Resolução CGSN manda tratar em destaque a receita de “revenda de mercadorias, que serão tributadas na forma prevista no Anexo I” (Res. CGSN 140/2018, art. 25, § 1º, I). Banho, tosa e hotel não estão nos incisos IV a IX do mesmo parágrafo (Anexo IV, atividades com Fator R e casos especiais), e a nossa leitura é que ficam no Anexo III pela regra dos serviços não listados, os que não são atividade intelectual (LC 123/2006, art. 18, § 5º-F; Res. CGSN 140/2018, art. 25, § 1º, III, “m”). Não existe tabela oficial de CNAE por anexo: quem decide é a receita de cada venda ou serviço.
A faixa é uma só. A alíquota de cada anexo sai da receita bruta dos 12 meses da empresa toda, com a loja e o banho e tosa somados, e depois cada receita do mês é multiplicada pela alíquota do seu anexo. A tabela de todas as faixas está em tabela do Simples Nacional 2026 e 2027.
| Receita do pet shop | Anexo do Simples | Imposto local | Em 2027 |
|---|---|---|---|
| Ração tipo pet com ICMS-ST na nota de compra | Anexo I, separada como “sujeita à ST” | ICMS já pago na compra; sai do DAS | A ST continua no RS; segue fora do DAS; sem redução de 60% |
| Ração tipo pet comprada sem ST retida (por exemplo, de São Paulo) | Anexo I, “sujeita à ST” depois de pagar a ST na entrada | ICMS-ST pago pelo pet shop na entrada | Igual |
| Acessório, brinquedo, cama, coleira, petisco fora da ST | Anexo I comum | ICMS dentro do DAS | ICMS dentro do DAS (33,5% da alíquota efetiva na 3ª faixa) |
| Medicamento veterinário | Anexo I | Conferir a ST item a item; tira o pet shop do MEI | Conferir produto a produto |
| Banho, tosa, hotel e creche de animais | Anexo III | ISS dentro do DAS (LC 116, subitem 5.08) | ISS segue no DAS; CBS e IBS na partilha |
| Ração para animal de produção, se vender | Anexo I | ICMS, conferir a ST item a item | Redução de 60% do IBS e da CBS no regime regular; a tabela do DAS não muda |
Shampoo, antipulgas, areia sanitária e outros produtos não estão no item XIX, que é só da ração. Cada um pode ter regra própria no RICMS-RS: confira se a nota de compra de cada item veio com ICMS-ST retido antes de separar a receita.
A ração pet tem ICMS-ST no RS?
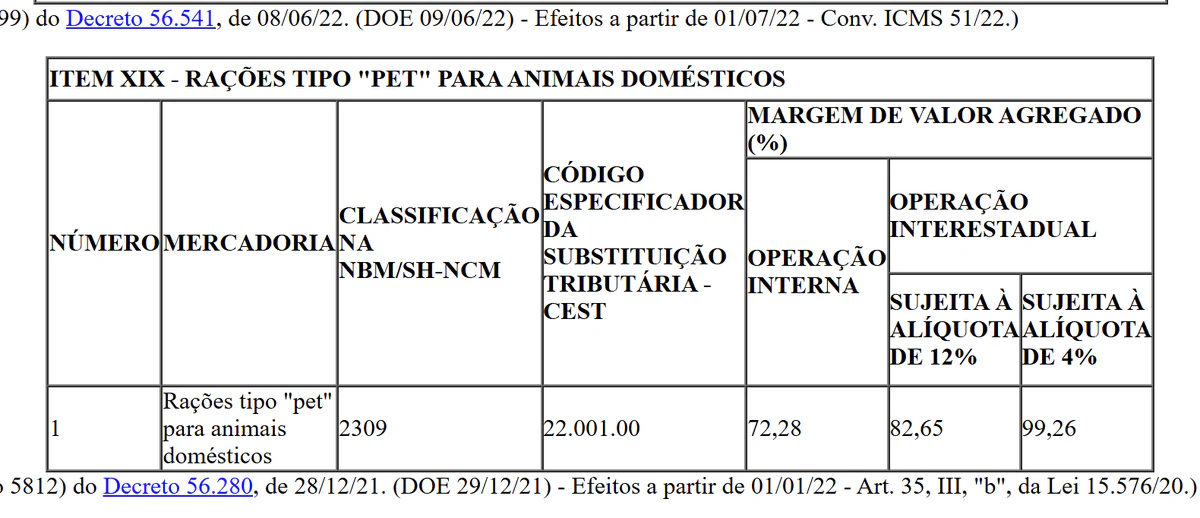
Tem. O Apêndice II do RICMS-RS lista no item XIX as “rações tipo ‘pet’ para animais domésticos”, NCM 2309, CEST 22.001.00, com margem de valor agregado de 72,28% na operação interna, 82,65% na interestadual a 12% e 99,26% na interestadual a 4% (redação do Decreto 56.280/2021). Na venda dentro do RS, o substituto é definido pelas regras gerais de responsabilidade (RICMS-RS, Livro III, art. 177): em regra, o pet shop compra a ração com o ICMS das vendas seguintes já retido pelo fornecedor e destacado na nota.
A compra de outro estado depende de onde está o fornecedor. O remetente é substituto quando está nas unidades da nota 01 do art. 178, que hoje são “todas as unidades da Federação, exceto BA, GO, RN, RO, SC e SP” (RICMS-RS, Livro III, art. 178), na redação do Decreto 58.911/2026, com efeitos desde 01/08/2026. Para o fornecedor fora dessa lista, a nota 03 do mesmo artigo remete ao art. 34, e a nota pode ou não vir com a ST. Por isso, confira cada nota: se chegar sem ICMS-ST retido, quem paga é o pet shop, e o imposto das operações seguintes “é devido no momento da entrada da mercadoria no território deste Estado” (RICMS-RS, Livro III, art. 53-A). A guia, o código e o prazo da empresa do Simples estão em ICMS-ST e DIFAL para empresa do Simples no RS.
Como separar a ração com ST no PGDAS-D, e quanto muda no DAS?
A receita da ração com ICMS-ST vai ao PGDAS-D em linha própria. O contribuinte que teve o imposto retido deve “segregar a receita correspondente como ‘sujeita à substituição tributária ou ao recolhimento antecipado do ICMS’, quando então será desconsiderado, no cálculo do valor devido no âmbito do Simples Nacional, o percentual do ICMS” (Res. CGSN 140/2018, art. 25, § 8º, I; LC 123/2006, art. 18, § 4º-A, I). IRPJ, CSLL, CPP, PIS e Cofins continuam no cálculo; só a fatia do ICMS sai.
Na nossa leitura, o mesmo vale para a ração cuja ST o próprio pet shop pagou na entrada, que é o imposto das vendas seguintes: a resolução manda segregar também o “contribuinte obrigado à antecipação com encerramento de tributação”, e a lei fala do imposto “já recolhido por substituto tributário ou por antecipação tributária com encerramento de tributação”.
Quanto a fatia vale: na 3ª faixa do Anexo I, o ICMS é 33,5% da alíquota efetiva; nas 1ª e 2ª faixas, 34% (LC 123/2006, Anexo I).
Exemplo hipotético, sem cliente real. Pet shop de Porto Alegre/RS, no Simples, com receita de R$ 60.000 por mês há 12 meses: receita bruta de 12 meses de R$ 720.000, no teto da 3ª faixa dos dois anexos. No mês, R$ 30.000 são de ração tipo pet comprada com ICMS-ST retido, R$ 15.000 de acessórios fora da ST e R$ 15.000 de banho e tosa.
- Anexo I: (720.000 × 9,5% - 13.860) ÷ 720.000 = 7,575%. Sem o ICMS: 7,575% × (1 - 33,5%) = 5,037375%.
- Anexo III: (720.000 × 13,5% - 17.640) ÷ 720.000 = 11,05%, com o ISS embutido de 11,05% × 32,5% = 3,59125%.
| Parcela do DAS | Sem separar a ST | Com a ST separada |
|---|---|---|
| Ração pet (R$ 30.000) | R$ 2.272,50 (7,575%) | R$ 1.511,21 (5,037375%) |
| Acessórios (R$ 15.000) | R$ 1.136,25 | R$ 1.136,25 |
| Banho e tosa (R$ 15.000) | R$ 1.657,50 | R$ 1.657,50 |
| DAS do mês | R$ 5.066,25 | R$ 4.304,96 |
A diferença é de R$ 761,29 por mês (R$ 30.000 × 7,575% × 33,5%), ou R$ 9.135,45 em 12 meses com a mesma receita. É o ICMS da ração pago duas vezes: uma na compra, pela ST, e outra no DAS. Os acessórios continuam com R$ 380,64 de ICMS dentro do DAS, porque não estão na ST. Valores arredondados ao centavo; o PGDAS-D calcula tributo a tributo e pode diferir em centavos.
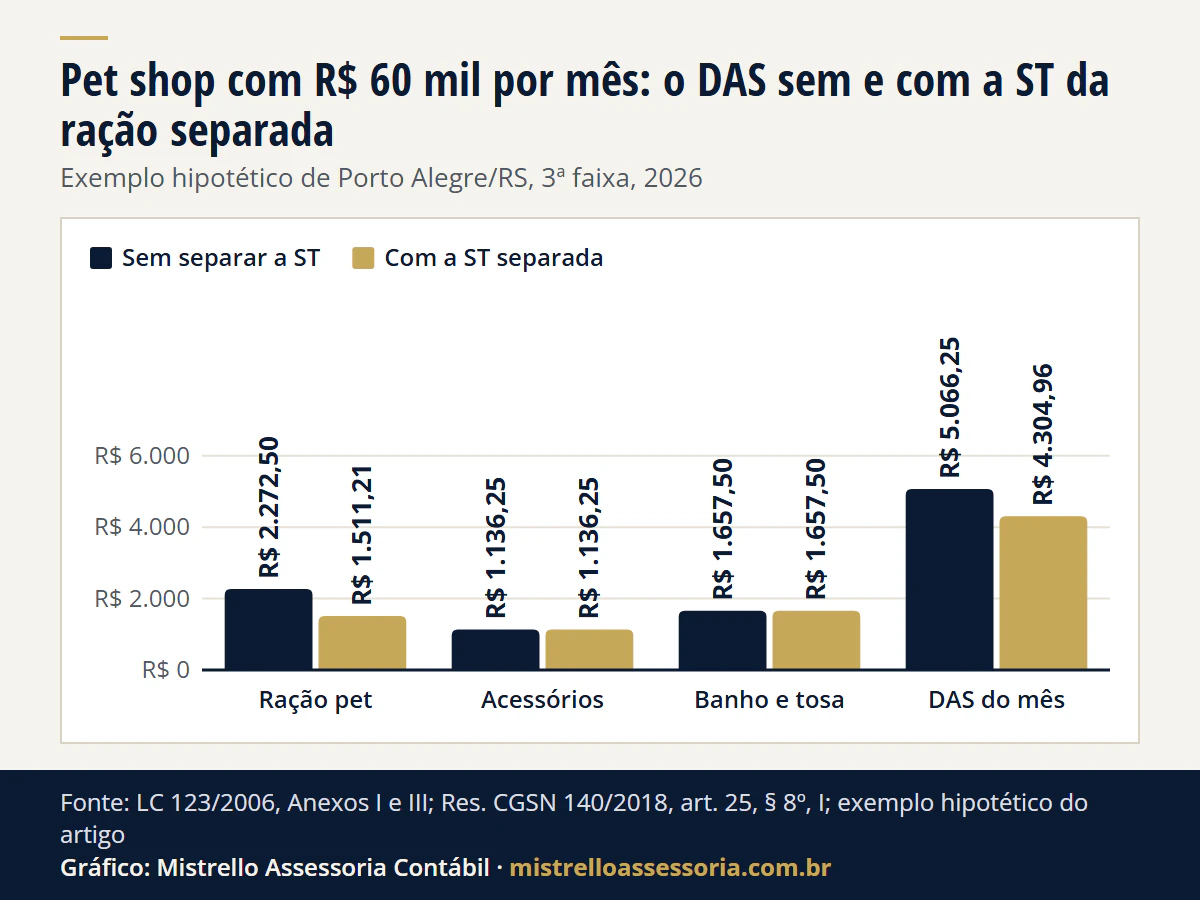
Ver os dados do gráfico
| Parte do DAS | Sem separar a ST | Com a ST separada |
|---|---|---|
| Ração pet | R$ 2.272,50 | R$ 1.511,21 |
| Acessórios | R$ 1.136,25 | R$ 1.136,25 |
| Banho e tosa | R$ 1.657,50 | R$ 1.657,50 |
| DAS do mês | R$ 5.066,25 | R$ 4.304,96 |
Quando a ração foi lançada como receita comum em meses passados, a conferência é das notas de compra, item a item, contra cada PGDAS-D; o que fazer está em recuperação de créditos tributários. Para simular o DAS com a sua receita, use a calculadora do Simples Nacional.
Pet shop pode ser MEI?
Pode, sem vender remédio. O Anexo XI traz a ocupação “comerciante de artigos e alimentos para animais de estimação (pet shop) independente (não inclui a venda de medicamentos)” e as do banho e tosa (Res. CGSN 140/2018, Anexo XI):
| Ocupação no Anexo XI | CNAE | ICMS | ISS | Observação |
|---|---|---|---|---|
| Pet shop (artigos e alimentos para animais de estimação) | 4789-0/04 | Sim | Não | Não inclui a venda de medicamentos |
| Banhista, tosador e esteticista de animais domésticos; cuidador (pet sitter) | 9609-2/08 | Não | Sim | |
| Adestrador de animais | 9609-2/07 | Não | Sim | |
| Veterinário e clínica | - | - | - | Não pode ser MEI |
O limite do MEI é de R$ 81 mil por ano em 2026 (LC 123/2006, art. 18-A, § 1º), de R$ 110 mil no ano-calendário de 2027 e de R$ 140 mil a partir de 2028 (LC 238/2026, arts. 1º, 2º e 10), com a ressalva orçamentária explicada em novo teto do MEI em 2027 e 2028. O DAS do MEI é fixo: o INSS, mais R$ 1,00 de ICMS para quem vende e R$ 5,00 de ISS para quem presta serviço (LC 123/2006, art. 18-A, § 3º, V). Por isso, no MEI não existe separação da ST: o valor não muda com a ração.
Vender remédio veterinário tira o pet shop do MEI. A clínica também não pode ser MEI, porque o veterinário não está no Anexo XI; quem junta loja e clínica vai para ME no Simples, com a conta da contabilidade para veterinários.
Qual código usar na NFS-e do banho e tosa?
05.08.01. É o código de tributação nacional do subitem 5.08 da lista do ISS, “guarda, tratamento, amestramento, embelezamento, alojamento e congêneres” (LC 116/2003, subitem 5.08), com o desdobro nacional 01 na lista de serviços nacional da NFS-e (Anexo B, versão de 22/01/2026). Na mesma planilha, a NBS 1.1405.60.00 é a dos “serviços de guarda, adestramento, embelezamento e alojamento”.
Desde 01/11/2026, a ME e a EPP do Simples emitem a nota de serviço obrigatoriamente pelo Emissor Nacional (Res. CGSN 140/2018, art. 59, § 1º). No Emissor, depois do código nacional, você escolhe o desdobramento municipal de Porto Alegre, quando o sistema oferecer mais de um. O passo a passo está em Emissor Nacional da NFS-e para empresa do Simples. A venda de ração e acessório não vai na NFS-e: sai em nota de mercadoria (NF-e ou NFC-e).
O que muda para o pet shop em 2027?
No DAS, o valor fica igual nas faixas 1 a 5; muda a partilha. A tabela do Anexo I de 2027 e 2028 tem as mesmas alíquotas e deduções, e na 3ª faixa o ICMS continua com 33,5%; a Cofins e o PIS (12,74% + 2,76%) dão lugar à CBS (15,33%) e ao IBS (0,17%) (LC 214/2025, art. 519 e Anexo XVIII). No Anexo III, a 3ª faixa fica com CBS de 16,41%, IBS de 0,19% e o mesmo ISS de 32,5% (LC 214/2025, Anexo XX, redação da LC 227/2026). No exemplo, o DAS de 2027 com a ST separada continua em R$ 4.304,96.
- A separação da ST continua. A partir de 01/01/2027, a lei manda separar a receita em que, “em relação ao ICMS, ao IBS e à CBS”, o imposto já foi recolhido por substituto (LC 214/2025, art. 517; Res. CGSN 190/2026). A ST da ração no RS é do ICMS: é essa fatia que sai do DAS.
- A ração pet continua na ST do RS. Em 01/01/2027 saem da ST gaúcha só as lâminas e aparelhos de barbear, a perfumaria, higiene e cosméticos e os pneus (RICMS-RS, Livro V, arts. 59 e 61), no consolidado atualizado até o Decreto 59.076, publicado no DOE de 13/11/2026.
- A ração pet fica fora da redução de 60%. A LC 214 reduz em 60% o IBS e a CBS das “rações para animais, concentrados, suplementos, aditivos, premix ou núcleo, exceto para animais domésticos” (LC 214/2025, art. 138 e Anexo IX, item 18). A ração de cão e gato tem alíquota cheia; a ração de animal de produção tem a redução quando registrada como insumo no Ministério da Agricultura, se o registro for exigido. O remédio e o serviço veterinário, rebanho x pet, estão em ração e remédio veterinário em 2027.
- O teto do MEI sobe para R$ 110 mil. Vale para o pet shop e o banho e tosa que estão no MEI.
O resumo das mudanças do regime está em Simples Nacional em 2027: o que muda.
Regras conferidas na fonte oficial em 16/11/2026.
Como trabalhamos
No pet shop, o trabalho do mês começa nas notas de compra: conferimos item a item o que veio com ICMS-ST retido, o que chegou sem retenção e precisa da guia de entrada, e separamos no PGDAS-D a ração, os acessórios e o banho e tosa, cada um no seu anexo. Também conferimos a NFS-e do serviço emitida pelo Emissor Nacional. É parte da contabilidade para empresas e da contabilidade para veterinários e pet shops. O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Para olhar a apuração do seu pet shop, fale com o contador.
Bases legais: Lei Complementar nº 123/2006, art. 17, § 2º, art. 18, § 4º, I e IV, § 4º-A, I, e § 5º-F, art. 18-A, §§ 1º e 3º, V, e Anexos I e III; Resolução CGSN nº 140/2018, art. 25, § 1º, I e III, m, e § 8º, I, art. 59, § 1º, e Anexo XI; Resolução CGSN nº 190/2026 (segregação com IBS e CBS a partir de 2027); RICMS-RS (Decreto nº 37.699/1997), Livro III, arts. 34, 53-A e 177 a 179, Livro V, arts. 59 e 61, e Apêndice II, Seção III, item XIX; Lei Complementar nº 116/2003, lista de serviços, subitem 5.08; NFS-e nacional, Anexo B (lista de serviços nacional e NBS), código de tributação nacional 05.08.01; Lei Complementar nº 214/2025, arts. 138, 517 e 519, e Anexos IX (item 18), XVIII e XX (redação da LC nº 227/2026); Lei Complementar nº 238/2026, arts. 1º, 2º e 10.