

Depende da folha e da cirurgia. No Lucro Presumido, a clínica odontológica usa base de 32% no IRPJ e na CSLL; só a receita de cirurgias, separada das demais, cai para 8% e 12%, e só se a clínica for sociedade empresária com alvará sanitário (SC Cosit 268/2024; IN RFB 1.700/2017, art. 33). Numa clínica de Porto Alegre com R$ 80 mil por mês e folha de 28% da receita, o Simples paga R$ 9.830,00 por mês; o Presumido com 30% de cirurgia, R$ 13.768,00. Regras conferidas em 16/11/2026.
- 32% e 8% de base no IRPJ: odontologia em geral e cirurgia separada
- R$ 9.830,00 por mês no Simples, com folha de 28%, contra R$ 13.768,00 no Presumido
- 19% de cirurgia no exemplo: acima disso, a sociedade empresária com 8% paga menos que a de ISS fixo
Quem compara só o IRPJ e a CSLL acha que o 8% ganha sempre. A conta completa junta mais três coisas:
- o INSS patronal de 20% sobre salários e pró-labore, que no Simples está dentro do DAS e no Presumido vem por fora;
- o ISS, que em Porto Alegre pode ser fixo por dentista ou de 2% da receita;
- a forma da sociedade, porque o ISS fixo e o 8% pedem formas opostas.
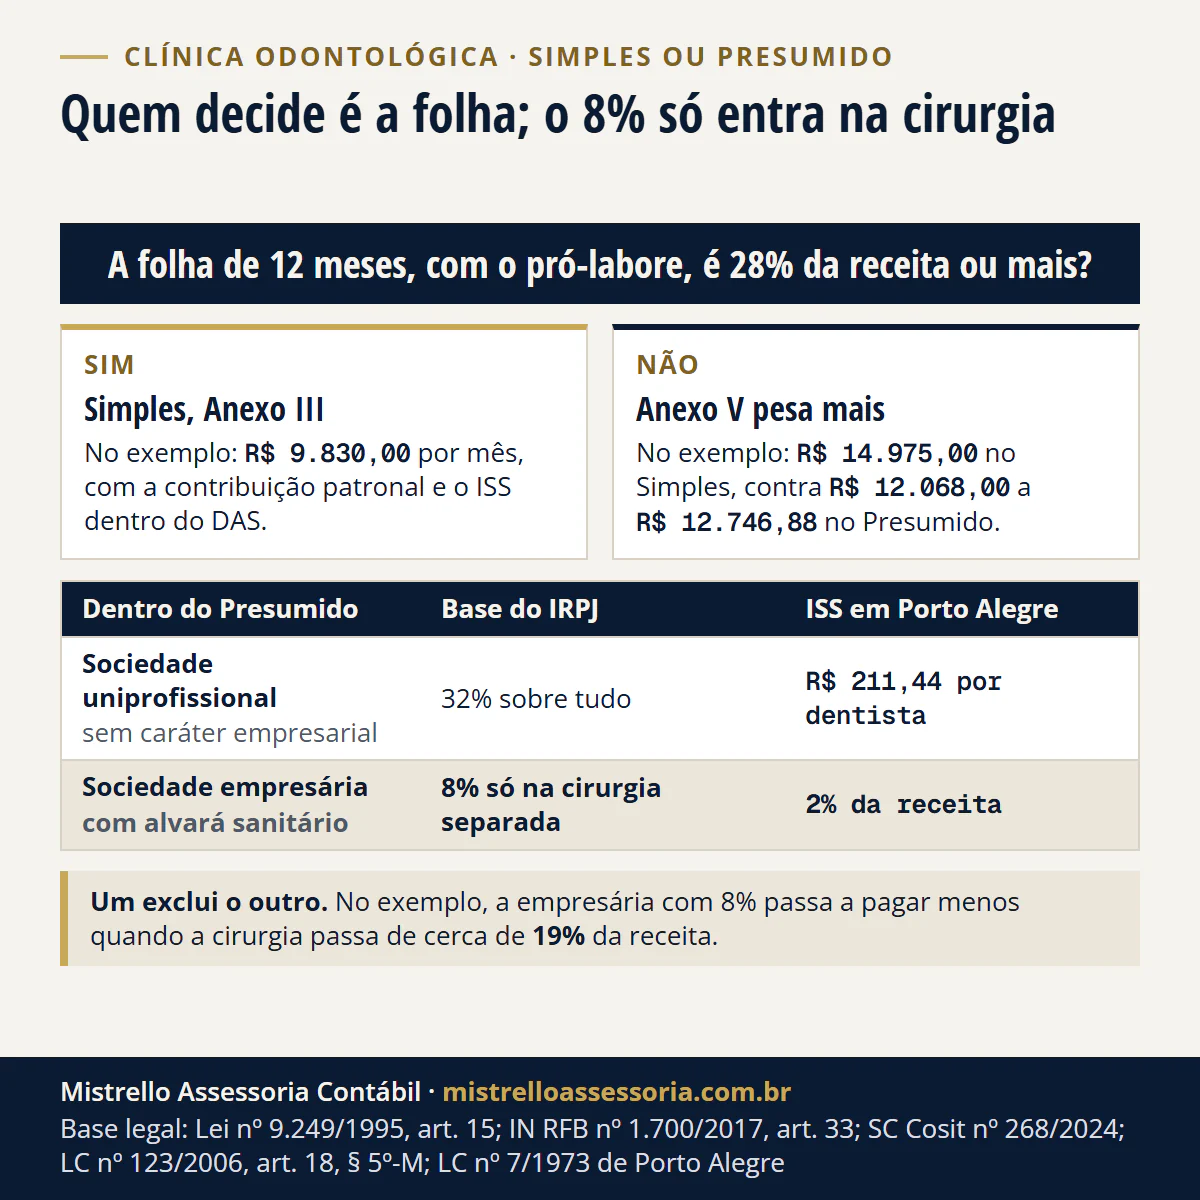
Clínica odontológica paga 32% ou 8% no Lucro Presumido?
32% na odontologia em geral; 8% no IRPJ e 12% na CSLL só na receita de cirurgias, separada, em sociedade empresária com alvará sanitário.
A lei põe a regra geral do serviço em 32% e abre a exceção dos serviços hospitalares e de auxílio diagnóstico e terapia, desde que a prestadora seja sociedade empresária e atenda às normas da Anvisa (Lei 9.249/1995, art. 15, § 1º, III, a, e art. 20).
Para a Receita, a odontologia em geral não está nessa exceção. Mas a realização de cirurgias está na Atribuição 4 da RDC Anvisa 50/2002 (item 4.6), “mesmo que executadas no âmbito das atividades odontológicas e desde que as receitas sejam segregadas entre si” (SC Cosit nº 268/2024, ementa e item 20; a cirurgia na atribuição 4.6 está no item 16).
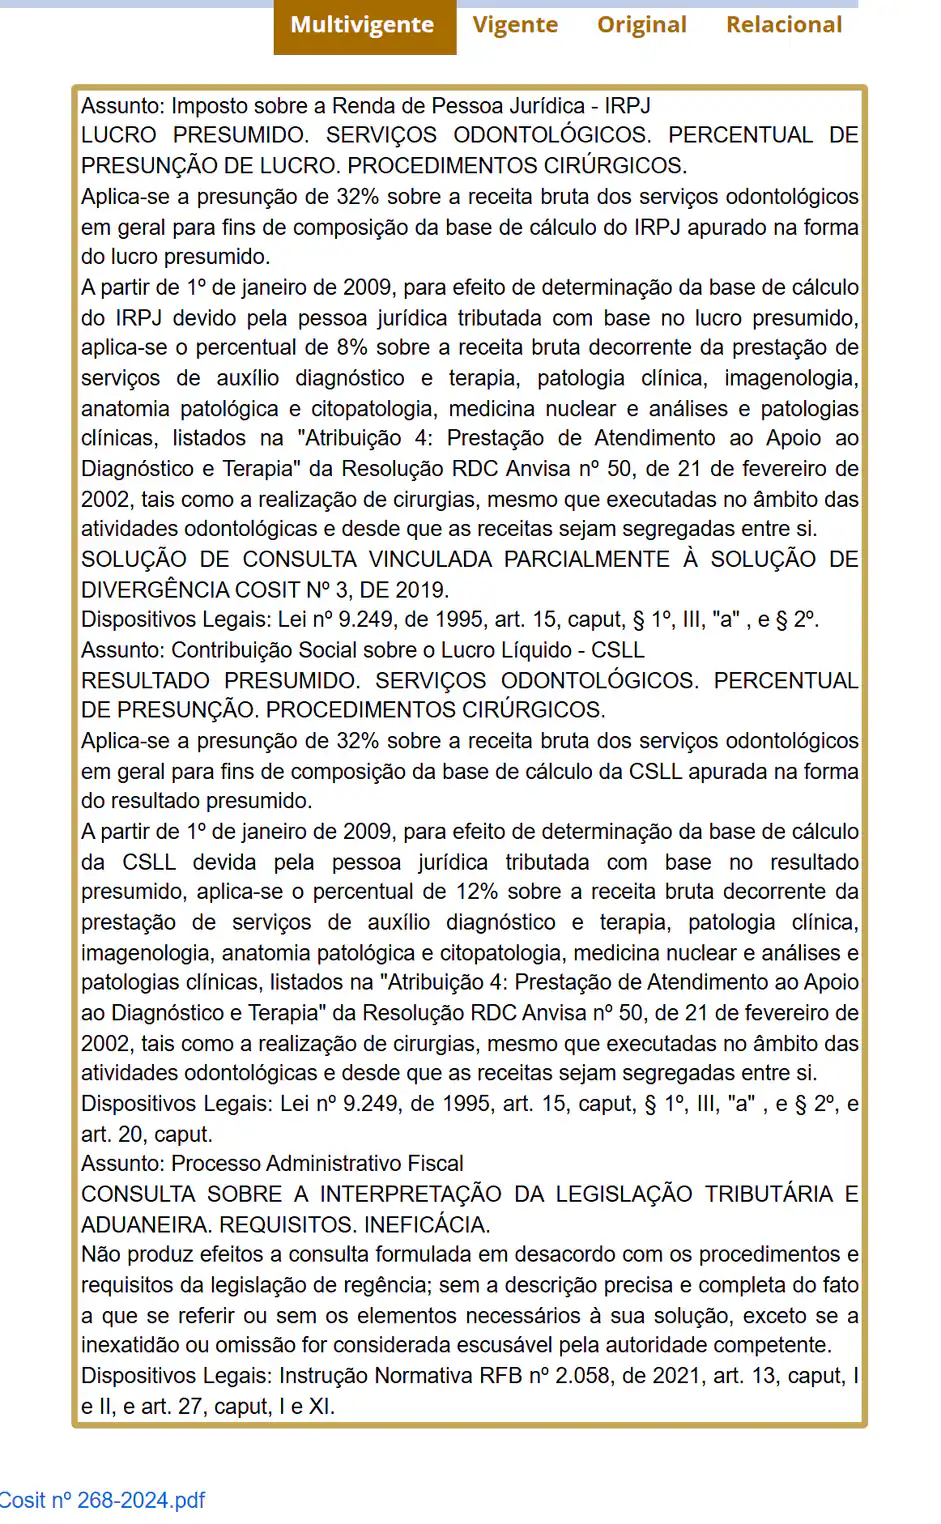
A mesma ementa foi repetida, de forma vinculada, pela Solução de Consulta Disit/SRRF03 nº 3.049/2026, da 3ª Região Fiscal.
| Receita da clínica | IRPJ | CSLL | Base |
|---|---|---|---|
| Consulta, avaliação, limpeza, restauração, ortodontia, endodontia, prótese e coroa | 32% | 32% | SC Cosit 268/2024 (odontologia em geral); Lei 9.249/1995, arts. 15, § 1º, III, a, e 20, I |
| Procedimentos cirúrgicos, com receita separada, em sociedade empresária com alvará sanitário | 8% | 12% | SC Cosit 268/2024, item 16; IN RFB 1.700/2017, arts. 33, § 1º, II, a, e § 3º, e 34, § 2º |
| Cirurgia sem receita separada, ou feita por sociedade simples ou empresário individual | 32% | 32% | SC Cosit 268/2024; IN RFB 1.700/2017, art. 33, § 4º, I |
| Parcela da receita do ano acima de R$ 5 milhões | 35,2% ou 8,8% | 35,2% ou 13,2% | LC 224/2025, art. 4º, § 4º, VII, e § 5º |
Na SC 268, a Receita não respondeu sobre consulta, ortodontia, periodontia e dentística em detalhe, por falta de descrição na consulta (item 18). Sem enquadramento na Atribuição 4, ficam na regra dos serviços odontológicos em geral, a 32% (item 20, “a”).
Quais requisitos a clínica precisa cumprir para usar 8%?
Todos ao mesmo tempo. Faltou um, a receita da cirurgia volta para 32%.
| # | Requisito | O que a Receita confere | Base |
|---|---|---|---|
| 1 | Sociedade empresária, de fato e de direito | Registro na Junta Comercial e funcionamento como empresa; sociedade simples e empresário individual ficam fora | IN RFB 1.700/2017, art. 33, § 1º, II, a, e § 4º, I |
| 2 | Normas da Anvisa | Ambiente conforme o item 3 da Parte II da RDC 50/2002, provado por alvará da vigilância sanitária | IN RFB 1.700/2017, art. 33, § 3º |
| 3 | Procedimento cirúrgico | Ato cirúrgico da Atribuição 4 da RDC 50, em efetivo contexto assistencial ao paciente | SC Cosit 268/2024, item 16; SC Cosit 213/2026 |
| 4 | Receita separada | A cirurgia separada das demais receitas na nota e na escrita | SC Cosit 268/2024; Lei 9.249/1995, art. 15, § 2º |
O requisito do contexto assistencial está na Solução de Consulta Cosit nº 213/2026, sobre serviços de saúde em geral. Ela pede suporte clínico e integração ao tratamento do paciente, e não só a execução técnica do procedimento.
A clínica não pede o 8% à Receita. Ela mesma confere se cumpre os requisitos, e a prova é examinada depois (SC Cosit nº 268/2024, itens 14 e 17). Por isso o prontuário e a nota precisam mostrar o ato cirúrgico.
Dentista que opera em sala de terceiro perdeu o direito?
Não mais. Até 17/09/2026, a IN 1.700 excluía do 8% o serviço prestado com uso de ambiente de terceiro. A IN RFB 2.343/2026 revogou essa exclusão (art. 2º).
O ambiente de terceiro precisa ter o alvará sanitário, como o próprio (SC Cosit nº 213/2026). A mesma IN pôs no texto que o empresário individual fica fora do 8%.
Clínica odontológica pode ser do Simples Nacional? Qual anexo?
Pode. A odontologia e a prótese dentária ficam no Anexo III quando a folha dos 12 meses anteriores é de 28% ou mais da receita do mesmo período; abaixo disso, vão ao Anexo V (LC 123/2006, art. 18, § 5º-B, XX, e § 5º-M, I).
Na folha do Fator R entram salários, pró-labore, a contribuição patronal recolhida e o FGTS dos 12 meses (LC 123/2006, art. 18, § 24). A conta mês a mês está em Fator R: como calcular e na calculadora de Fator R.
| Receita dos 12 meses (4ª faixa) | Anexo III | Anexo V |
|---|---|---|
| De R$ 720.000,01 a R$ 1.800.000 | 16%, menos R$ 35.640 | 20,5%, menos R$ 17.100 |
| Efetiva com R$ 960 mil no ano | 12,2875% | 18,71875% |
| O que vai dentro do DAS | IRPJ, CSLL, PIS, Cofins, contribuição patronal e ISS | Os mesmos |
No Simples não há percentual de presunção, e por isso não há 8%: o IRPJ e a CSLL vão dentro do DAS, pela alíquota do anexo. O 8% só existe no Lucro Presumido.
Simples ou Presumido: quanto paga uma clínica de Porto Alegre com R$ 80 mil por mês?
Exemplo hipotético, sem cliente real: clínica com 2 dentistas sócios em Porto Alegre/RS, R$ 80.000 de receita por mês (R$ 960.000 em 12 meses).
- Folha do cenário 1: pró-labore de 2 x R$ 6.000, salários de R$ 10.000 e FGTS de R$ 800, total de R$ 22.800. Fator R de 28,5%.
- Base do INSS patronal no Presumido: R$ 22.000 (pró-labore e salários).
- Coluna C: 30% da receita (R$ 24.000) é cirurgia, com a receita separada.
| Por mês | A. Simples, Anexo III | B. Presumido 32%, sociedade uniprofissional com ISS fixo | C. Presumido, sociedade empresária, cirurgia a 8% |
|---|---|---|---|
| Base do IRPJ | dentro do DAS | R$ 25.600,00 | R$ 19.840,00 |
| IRPJ (15% e adicional de 10% acima de R$ 20 mil) | dentro do DAS | R$ 4.400,00 | R$ 2.976,00 |
| CSLL de 9% | dentro do DAS | R$ 2.304,00 | R$ 1.872,00 |
| PIS de 0,65% e Cofins de 3% | dentro do DAS | R$ 2.920,00 | R$ 2.920,00 |
| ISS | dentro do DAS | R$ 422,88 | R$ 1.600,00 |
| INSS patronal de 20% | dentro do DAS | R$ 4.400,00 | R$ 4.400,00 |
| Total por mês | R$ 9.830,00 | R$ 14.446,88 | R$ 13.768,00 |
Como se chega aos números:
- A: (R$ 960.000 x 16% menos R$ 35.640) / R$ 960.000 = 12,2875%; vezes R$ 80.000, R$ 9.830,00 de DAS, já com a contribuição patronal e o ISS.
- B, IRPJ e CSLL: base de R$ 80.000 x 32% = R$ 25.600. IRPJ de R$ 3.840 mais R$ 560 de adicional; CSLL de 9% sobre R$ 25.600.
- B, ISS: 35 UFM por dentista, a R$ 6,0411 em 2026: R$ 211,44 por dentista, R$ 422,88 pelos dois.
- C, IRPJ: R$ 56.000 x 32% mais R$ 24.000 x 8% = R$ 19.840 de base; abaixo de R$ 20 mil, sem adicional.
- C, CSLL: R$ 56.000 x 32% mais R$ 24.000 x 12% = R$ 20.800 de base, a 9%.
- C, ISS: 2% sobre R$ 80.000.
- B e C, INSS: 20% sobre R$ 22.000 de pró-labore e salários.
As alíquotas: IRPJ e adicional na Lei 9.249/1995, art. 3º; CSLL na Lei 7.689/1988, art. 3º, III; PIS e Cofins cumulativos na Lei 9.715/1998, art. 8º, I e na Lei 9.718/1998, art. 8º.
O INSS patronal é de 20% sobre salários e pró-labore (Lei 8.212/1991, art. 22, I e III). O ISS de Porto Alegre está na LC 7/1973, Tabela I (fixo) e Tabela XII (2% na odontologia, item 4.12), com a UFM do Decreto 23.591/2025, art. 12.
Cenário 2, folha baixa. Mesma clínica, com pró-labore de R$ 8.000 no total, salários de R$ 5.500 e FGTS de R$ 440: folha de R$ 13.940, Fator R de 17,4%.
| Por mês, folha de 17,4% | A. Simples, Anexo V | B. Presumido 32% com ISS fixo | C. Presumido com cirurgia a 8% |
|---|---|---|---|
| INSS patronal de 20% sobre R$ 13.500 | dentro do DAS | R$ 2.700,00 | R$ 2.700,00 |
| Total por mês | R$ 14.975,00 | R$ 12.746,88 | R$ 12.068,00 |
- A: (R$ 960.000 x 20,5% menos R$ 17.100) / R$ 960.000 = 18,71875%; vezes R$ 80.000, R$ 14.975,00.
- B e C: os mesmos IRPJ, CSLL, PIS, Cofins e ISS do cenário 1, com o INSS patronal de R$ 2.700 no lugar de R$ 4.400.
Aqui o Presumido paga menos, com ou sem cirurgia. Quem decide é a folha, não o 8%.
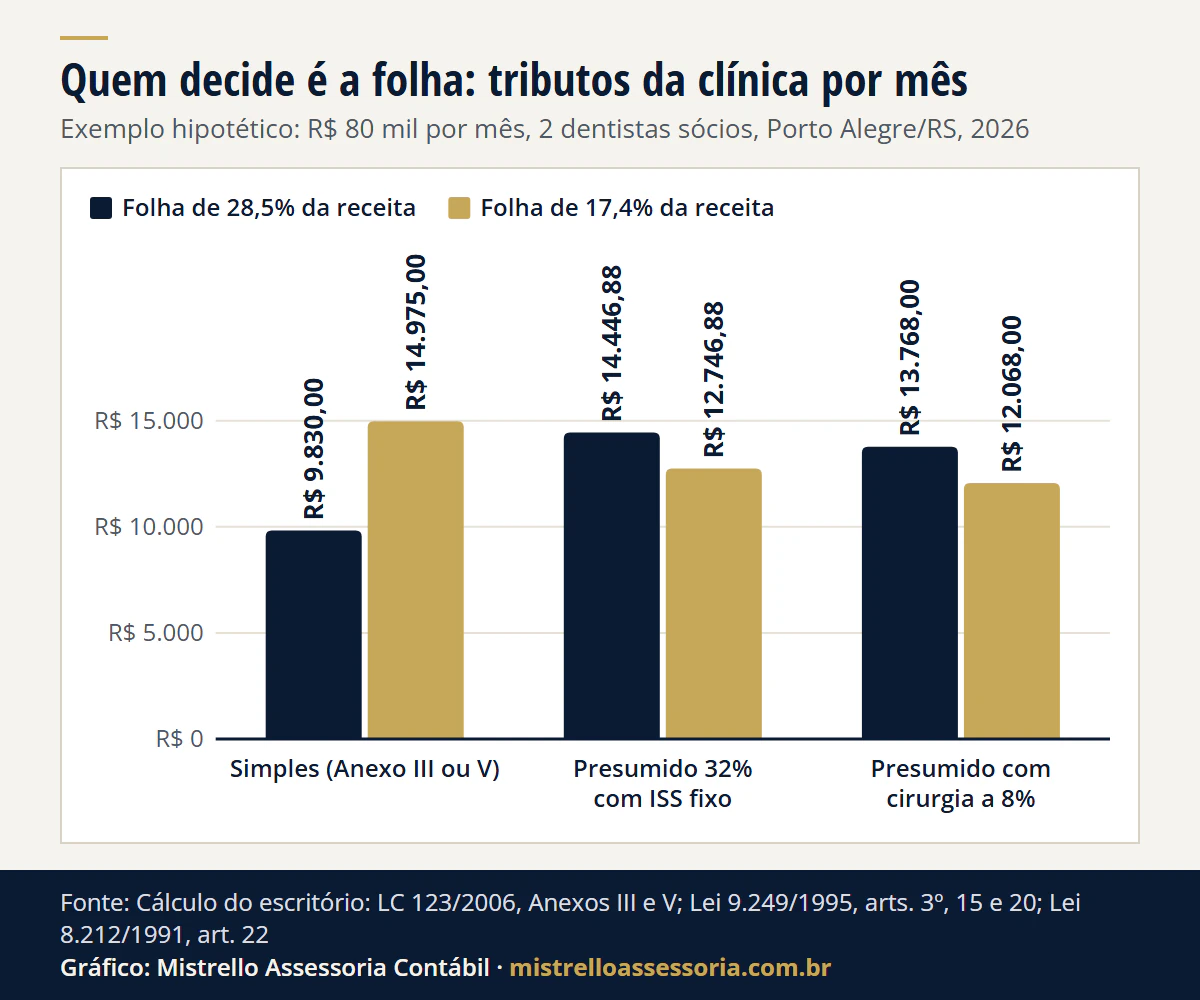
Ver os dados do gráfico
| Caminho | Folha de 28,5% da receita | Folha de 17,4% da receita |
|---|---|---|
| Simples (Anexo III ou V) | R$ 9.830,00 | R$ 14.975,00 |
| Presumido 32% com ISS fixo | R$ 14.446,88 | R$ 12.746,88 |
| Presumido com cirurgia a 8% | R$ 13.768,00 | R$ 12.068,00 |
Premissas do exemplo:
- receita estável nos 12 meses e regras de 2026;
- FGTS, INSS do sócio (11%) e IR do pró-labore iguais nos três caminhos, fora da conta;
- RAT e contribuições a terceiros sobre os salários não somados no Presumido, o que só aumenta a vantagem do Simples no cenário 1;
- ISS fixo só se a sociedade cumprir os requisitos municipais, e aí ele é obrigatório, não uma opção.
No Presumido, baixar o pró-labore reduz o INSS patronal de 20%; no Simples, a mesma decisão pode levar a clínica ao Anexo V. Por isso a folha se planeja junto com o regime, como mostramos em Simples, Presumido ou Real: como escolher. O primeiro número sai no comparador Simples x Presumido, que usa a base de 32%.
Sociedade uniprofissional com ISS fixo ou sociedade empresária com 8%?
As duas pedem formas opostas, e a mesma clínica não tem as duas coisas ao mesmo tempo.
| Sociedade uniprofissional (ISS fixo) | Sociedade empresária (8% e 12%) | |
|---|---|---|
| Forma | Sem caráter empresarial; os sócios prestam o serviço pessoalmente | Empresária de fato e de direito, registrada na Junta Comercial |
| ISS em Porto Alegre | R$ 211,44 por dentista por mês (2026) | 2% da receita |
| IRPJ e CSLL no Presumido | 32% sobre tudo | 32% em geral; 8% e 12% na cirurgia separada |
| No exemplo (cenário 1) | R$ 14.446,88 | R$ 13.768,00 |
| Compensa quando (no exemplo) | A cirurgia fica abaixo de cerca de 19% da receita | A cirurgia passa de cerca de 19% da receita |
| Base | Decreto-Lei 406/1968, art. 9º, § 3º; LC 7/1973, art. 20, §§ 3º e 4º, e Tabela I; STJ, Tema 1.323 | IN RFB 1.700/2017, art. 33, § 1º, II, a, e § 4º, I |
O ponto de empate do exemplo, com o adicional do IRPJ:
- Coluna C: R$ 15.624,00 menos 0,078 x a cirurgia do mês.
- Coluna B: R$ 14.446,88, que não muda com a cirurgia.
- Empate: R$ 15.091 de cirurgia por mês, cerca de 19% da receita.
Abaixo disso, a sociedade uniprofissional com ISS fixo paga menos; acima, a empresária com 8%. Sem cirurgia nenhuma, a empresária paga R$ 1.177,12 a mais só de ISS.
Os requisitos do fixo (atividade só da habilitação dos sócios, nenhuma pessoa inabilitada na atividade-fim, serviço pessoal dos sócios e nenhuma estrutura empresarial) e a decisão do STJ sobre a sociedade limitada estão em ISS fixo da sociedade uniprofissional. A regra geral da equiparação na clínica médica está em equiparação hospitalar no Lucro Presumido.
E a clínica de fisioterapia, fonoaudiologia ou terapia ocupacional?
A regra é outra. A fisioterapia, a terapia ocupacional e a fonoaudiologia estão nomeadas na lista do 8% da IN 1.700 (art. 33, § 1º, II, “a”, na redação da IN RFB 2.343/2026). Na odontologia, o 8% só alcança a cirurgia.
Na clínica dessas três áreas, a receita do atendimento pode ir inteira a 8% no IRPJ e 12% na CSLL, com os mesmos requisitos:
- sociedade empresária de fato e de direito;
- alvará da vigilância sanitária no ambiente;
- serviço em efetivo contexto assistencial (SC Cosit nº 213/2026).
| Fisioterapia | Fonoaudiologia e terapia ocupacional | |
|---|---|---|
| Presumido | 8% e 12%, com os requisitos | 8% e 12%, com os requisitos |
| Simples | Anexo III ou V pelo Fator R (LC 123/2006, art. 18, § 5º-B, XVI) | Anexo III ou V pelo Fator R (art. 18, § 5º-B, XXI) |
| ISS em Porto Alegre | 2% (Tabela XII, item 4.08) ou fixo da sociedade de profissionais | 2% (item 4.08) ou fixo da sociedade de profissionais |
A mesma escolha entre o fixo e o 8% vale aqui, mas a conta muda.
Como o 8% alcança o atendimento inteiro, e não só a cirurgia, a diferença no IRPJ e na CSLL pesa mais que a do ISS. O profissional que atende sozinho tem a conta de CPF ou CNPJ em dentista e fisioterapeuta: Receita Saúde, carnê-leão ou CNPJ.
O que o STJ vai decidir no Tema 1.427?
Se os serviços odontológicos se enquadram, ou não, no conceito de serviços hospitalares para o 8% e o 12% da Lei 9.249/1995.
- Afetação: pela Primeira Seção, em sessão eletrônica de 25 a 31/03/2026, com relatoria do ministro Teodoro Silva Santos.
- Recursos: REsp 2.223.487/RS, 2.244.357/PR e 2.202.212/RS, vindos do TRF4.
- Suspensão: dos processos sobre o tema com recurso especial ou agravo em recurso especial na segunda instância ou no STJ.
- Situação: sem julgamento.
O andamento está na página do Tema 1.427 no STJ. Enquanto ele não for julgado, a Receita aplica a SC Cosit nº 268/2024: 32% na odontologia em geral e 8% na cirurgia separada.
Dentista vai pagar IBS e CBS em 2027?
Sim. No Presumido, em 2027 a CBS entra no lugar do PIS e da Cofins, e o IBS começa a 0,1%. Serviços odontológicos e de fisioterapia têm redução de 60% nas alíquotas (LC 214/2025, art. 130 e Anexo III). No Simples, os tributos seguem no DAS. A conta da saúde em 2027 está em Reforma Tributária na saúde.
Acima de R$ 5 milhões no ano, a parcela da receita que passa desse valor tem acréscimo de 10% nos percentuais de presunção, proporcional a cada atividade: 32% vira 35,2%, 8% vira 8,8% e 12% vira 13,2% (LC 224/2025, art. 4º, § 4º, VII, e § 5º).
A clínica do exemplo, com R$ 960 mil no ano, não chega lá. A regra completa está em Lucro Presumido mais caro em 2026.
Como fazemos a conta da sua clínica
Com a receita separada por procedimento e a folha dos últimos 12 meses, comparamos os três caminhos do exemplo com os números da clínica, conferimos os requisitos do 8% e do ISS fixo e planejamos o pró-labore junto com o regime.
O trabalho faz parte do planejamento tributário e da contabilidade para dentistas e fisioterapeutas, em Porto Alegre/RS e com atendimento remoto em todo o Brasil.
Bases legais deste artigo
- Lei 9.249/1995, arts. 3º, caput e § 1º, 15, caput, § 1º, III, a, e § 2º, e 20, I e III
- IN RFB nº 1.700/2017, arts. 33, § 1º, II, a, §§ 3º e 4º, I, e 34, § 2º (redação da IN RFB nº 2.343/2026)
- IN RFB nº 2.343/2026, arts. 1º e 2º
- Solução de Consulta Cosit nº 268/2024
- Solução de Consulta Disit/SRRF03 nº 3.049/2026 (vinculada à SC Cosit nº 268/2024)
- Solução de Consulta Cosit nº 213/2026
- STJ, Tema Repetitivo 1.427 (REsp 2.223.487/RS, 2.244.357/PR e 2.202.212/RS)
- STJ, Tema Repetitivo 1.323
- LC 123/2006, art. 18, §§ 5º-B, XVI, XX e XXI, 5º-M, I, e 24, e Anexos III e V
- Lei 8.212/1991, art. 22, I e III
- Lei 7.689/1988, art. 3º, III
- Lei 9.715/1998, art. 8º, I; Lei 9.718/1998, art. 8º
- Decreto-Lei 406/1968, art. 9º, § 3º
- LC 7/1973 de Porto Alegre, art. 20, §§ 3º e 4º, e Tabelas I e XII
- Decreto 23.591/2025 de Porto Alegre, art. 12
- LC 224/2025, art. 4º, § 4º, VII, e § 5º
- LC 214/2025, art. 130 e Anexo III