
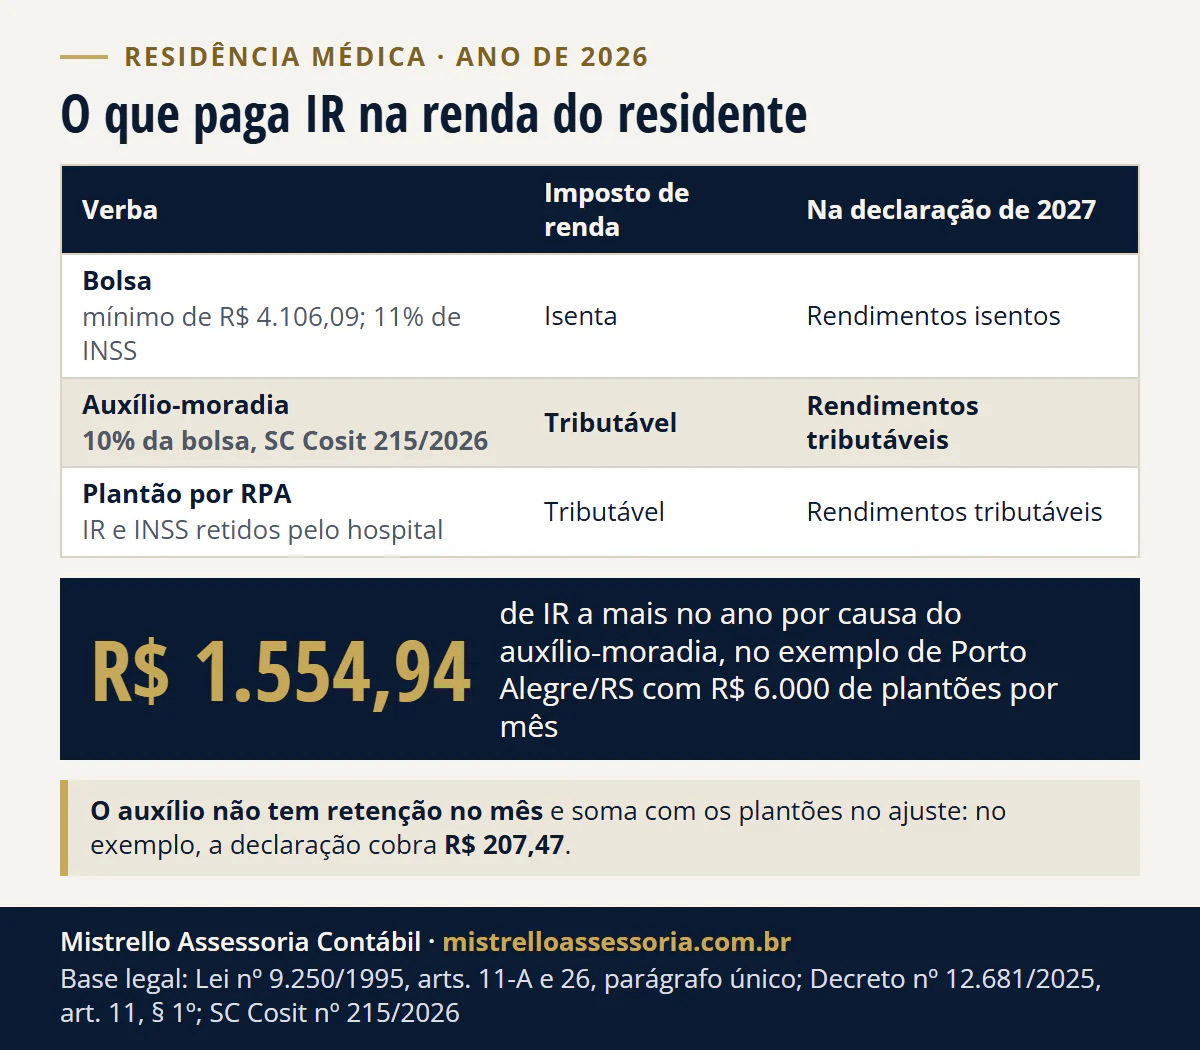
Não, a bolsa de residência médica não paga imposto de renda: é isenta pela Lei 9.250/1995, art. 26, parágrafo único, e vai na ficha de rendimentos isentos. O auxílio-moradia paga. Na Solução de Consulta Cosit 215, publicada em 05/11/2026, a Receita diz que esses 10% da bolsa são rendimento tributável, que entra na declaração de 2027 com os plantões.
- Isenta a bolsa de residência médica, de no mínimo R$ 4.106,09 por mês
- Tributável o auxílio-moradia de 10% da bolsa, R$ 410,61 por mês (SC Cosit 215/2026)
- R$ 1.554,94 de IR a mais no ano por causa do auxílio, no exemplo de Porto Alegre/RS
O resumo, em três linhas:
- Bolsa: isenta de IR, com 11% de INSS, porque o residente é contribuinte individual.
- Auxílio-moradia: tributável. Sozinho, fica abaixo da faixa isenta do mês e não tem retenção; no ajuste anual, soma com os plantões.
- Plantões por RPA: tributáveis, com IR e INSS retidos pelo hospital. No exemplo deste texto, a declaração de 2027 cobra R$ 207,47 a mais do que foi retido.
A bolsa de residência médica paga imposto de renda?
Não. A lei isenta as bolsas de estudo e de pesquisa caracterizadas como doação, desde que não representem vantagem para quem paga nem contraprestação de serviços. O parágrafo único resolve o caso do residente: a bolsa do médico-residente não caracteriza contraprestação nem vantagem (Lei 9.250/1995, art. 26, parágrafo único).
O regulamento repete a regra (RIR/2018, art. 35, VII, “a”, e § 15). A Receita confirma no Perguntas e Respostas do IRPF 2026, pergunta 182: estágio e residência remunerados, em geral, são rendimento do trabalho; a bolsa do médico-residente é a exceção isenta.
O valor mínimo da bolsa é de R$ 4.106,09 por mês desde janeiro de 2022, para médicos-residentes e residentes em área profissional da saúde (Portaria Interministerial MEC/MS 9/2021, art. 1º). É mínimo: a instituição pode pagar mais.
Isenta não quer dizer fora da declaração. A bolsa vai na ficha Rendimentos Isentos e Não Tributáveis, na linha de bolsas de estudo e de pesquisa que nomeia o médico-residente, com o informe de rendimentos da instituição.
E tem INSS. O médico-residente é filiado ao Regime Geral como contribuinte individual (Lei 6.932/1981, art. 4º, § 1º), e a bolsa entra na base da contribuição (IN RFB 2.110/2022, art. 33, § 1º, I). A instituição desconta 11%: R$ 451,67 sobre a bolsa mínima.
O auxílio-moradia do residente paga imposto de renda?
Paga. A lei garante moradia ao médico-residente, nos termos do regulamento (Lei 6.932/1981, art. 4º, § 5º, III). Quando ela não tem moradia para oferecer, paga o auxílio-moradia: 10% da bolsa, todo mês, a partir do mês seguinte ao deferimento (Decreto 12.681/2025, art. 11, § 1º).
Quem recusa a moradia oferecida não recebe o auxílio (art. 5º, parágrafo único, do mesmo decreto), e o pagamento acaba com o desligamento do programa (art. 2º). O pedido é feito à instituição; o caminho está no serviço do gov.br.
A dúvida sobre o imposto terminou em novembro de 2026. A Receita respondeu que o auxílio-moradia do médico-residente é rendimento tributável, com retenção na fonte quando couber e oferecimento na declaração anual, porque nenhuma lei prevê isenção (Solução de Consulta Cosit 215, de 03/11/2026).
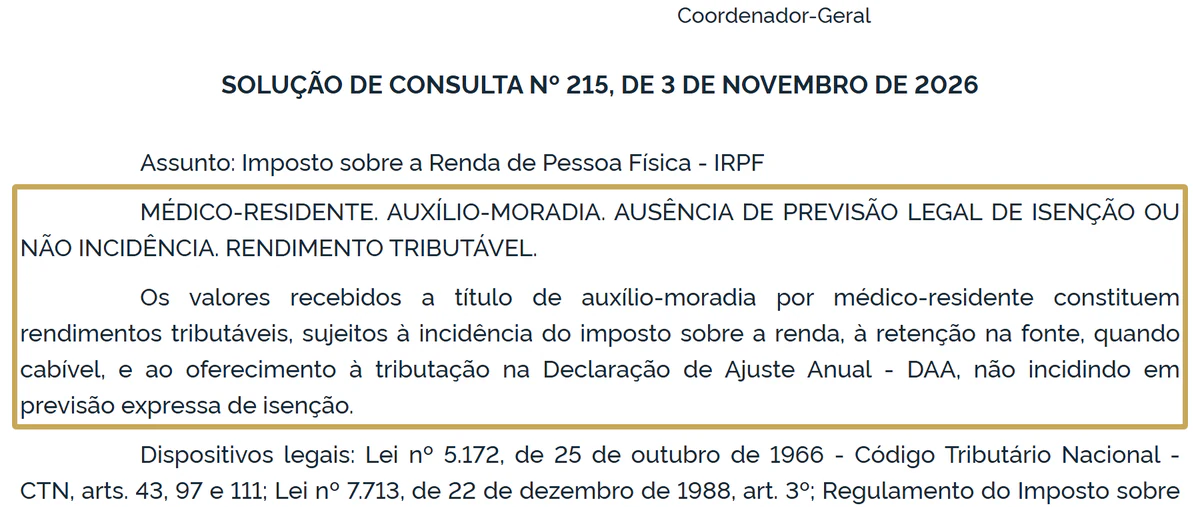
A solução de consulta foi publicada no Diário Oficial de 05/11/2026 (edição 208, seção 1, página 35). Ela se apoia em uma regra antiga: a tributação independe do nome dado ao rendimento (RIR/2018, art. 34). Chamar a verba de auxílio ou de indenização não a torna isenta.
Quem recebeu o auxílio ainda em 2025 e o lançou como isento na declaração de 2026 pode corrigir com uma declaração retificadora, que substitui a original (Perguntas e Respostas do IRPF 2026, pergunta 043).
O alcance é o do médico-residente. Para o incentivo-permanência do residente em área profissional da saúde (Portaria Interministerial MEC/MS 10/2025), não há ato da Receita até 17/11/2026.
O que paga imposto e o que não paga na renda do residente?
A tabela resume as quatro verbas mais comuns no ano de 2026, que vão à declaração de 2027:
| Verba | Imposto de renda | INSS | Onde vai na declaração de 2027 |
|---|---|---|---|
| Bolsa de residência médica (mínimo de R$ 4.106,09) | Isenta (Lei 9.250/1995, art. 26, parágrafo único) | 11% descontados, como contribuinte individual (Lei 6.932/1981, art. 4º, § 1º) | Rendimentos isentos, linha da bolsa do médico-residente |
| Auxílio-moradia (10% da bolsa) | Tributável, com retenção quando couber (SC Cosit 215/2026) | Sem regra específica: a SC 215 trata só do IR | Rendimentos tributáveis recebidos de pessoa jurídica |
| Plantão por RPA, pago por hospital ou clínica | Tributável, com IR retido pela tabela mensal e a redução da Lei 15.270 | 11% descontados pelo hospital até o teto, somando a bolsa (Lei 10.666/2003, art. 4º) | Rendimentos tributáveis recebidos de pessoa jurídica |
| Plantão pela sua própria empresa | Na empresa, os tributos dela; na pessoa física, o pró-labore é tributável | Sobre o pró-labore | Pró-labore em tributáveis; lucros conforme o informe da empresa |
Para o plantão como pessoa física, a regra do mês é a mesma de qualquer autônomo: veja autônomo: como declarar e pagar imposto de renda.
Quanto o residente paga com R$ 6.000 de plantões por mês em Porto Alegre?
Exemplo hipotético: um residente em Porto Alegre/RS, no ano de 2026, recebe a bolsa de R$ 4.106,09, o auxílio-moradia de R$ 410,61 e faz R$ 6.000 de plantões por mês, por RPA, num hospital privado. São doze meses iguais, sem dependentes nem outras deduções.
No mês, cada fonte retém sozinha:
| Item do mês | Conta | Valor |
|---|---|---|
| INSS da bolsa | 11% x R$ 4.106,09 | R$ 451,67 |
| Espaço até o teto do INSS | R$ 8.475,55 - R$ 4.106,09 | R$ 4.369,46 |
| INSS do plantão, com a bolsa informada ao hospital | 11% x R$ 4.369,46 | R$ 480,64 (e não R$ 660,00) |
| Base do IR do plantão | R$ 6.000 - R$ 607,20 de desconto simplificado (maior que o INSS) | R$ 5.392,80 |
| Imposto pela tabela | 27,5% x R$ 5.392,80 - R$ 908,73 | R$ 574,29 |
| Redução da Lei 15.270 | R$ 978,62 - 0,133145 x R$ 6.000 | R$ 179,75 |
| IR retido no plantão | R$ 574,29 - R$ 179,75 | R$ 394,54 |
| IR retido no auxílio-moradia | R$ 410,61, abaixo de R$ 2.428,80 | R$ 0,00 |
A tabela mensal de 2026 isenta até R$ 2.428,80 e cobra 27,5% acima de R$ 4.664,68, com dedução de R$ 908,73 (Lei 11.482/2007, art. 1º, XII).
Entre R$ 5.000,01 e R$ 7.350 por mês, a redução é de R$ 978,62 menos 13,3145% do rendimento, e acima disso não há redução (Lei 9.250/1995, art. 3º-A).
No ano, a declaração de 2027 junta tudo:
| Item do ano | Conta | Valor |
|---|---|---|
| Bolsa (isenta) | 12 x R$ 4.106,09 | R$ 49.273,08 |
| Rendimentos tributáveis | 12 x (R$ 6.000 + R$ 410,61) | R$ 76.927,32 |
| Desconto simplificado (melhor que o INSS do ano, R$ 11.187,72) | 20% x R$ 76.927,32 | R$ 15.385,46 |
| Base de cálculo | R$ 76.927,32 - R$ 15.385,46 | R$ 61.541,86 |
| Imposto pela tabela anual | 27,5% x R$ 61.541,86 - R$ 10.904,66 | R$ 6.019,35 |
| Redução anual da Lei 15.270 | R$ 8.429,73 - 0,095575 x R$ 76.927,32 | R$ 1.077,40 |
| IR devido no ano | R$ 6.019,35 - R$ 1.077,40 | R$ 4.941,95 |
| IR retido no ano | 12 x R$ 394,54 | R$ 4.734,48 |
| Saldo a pagar na declaração | R$ 4.941,95 - R$ 4.734,48 | R$ 207,47 |
A tabela anual cobra 27,5% acima de R$ 55.976,16, com dedução de R$ 10.904,66, e o desconto simplificado é de 20% dos tributáveis, limitado a R$ 17.640 (tabelas de 2026 da Receita; Lei 9.250/1995, art. 10, X).
A redução anual zera o imposto até R$ 60 mil de tributáveis no ano e cai até sumir em R$ 88.200 (Lei 9.250/1995, art. 11-A). É aqui que o auxílio pesa: ele soma aos plantões e encolhe a redução.
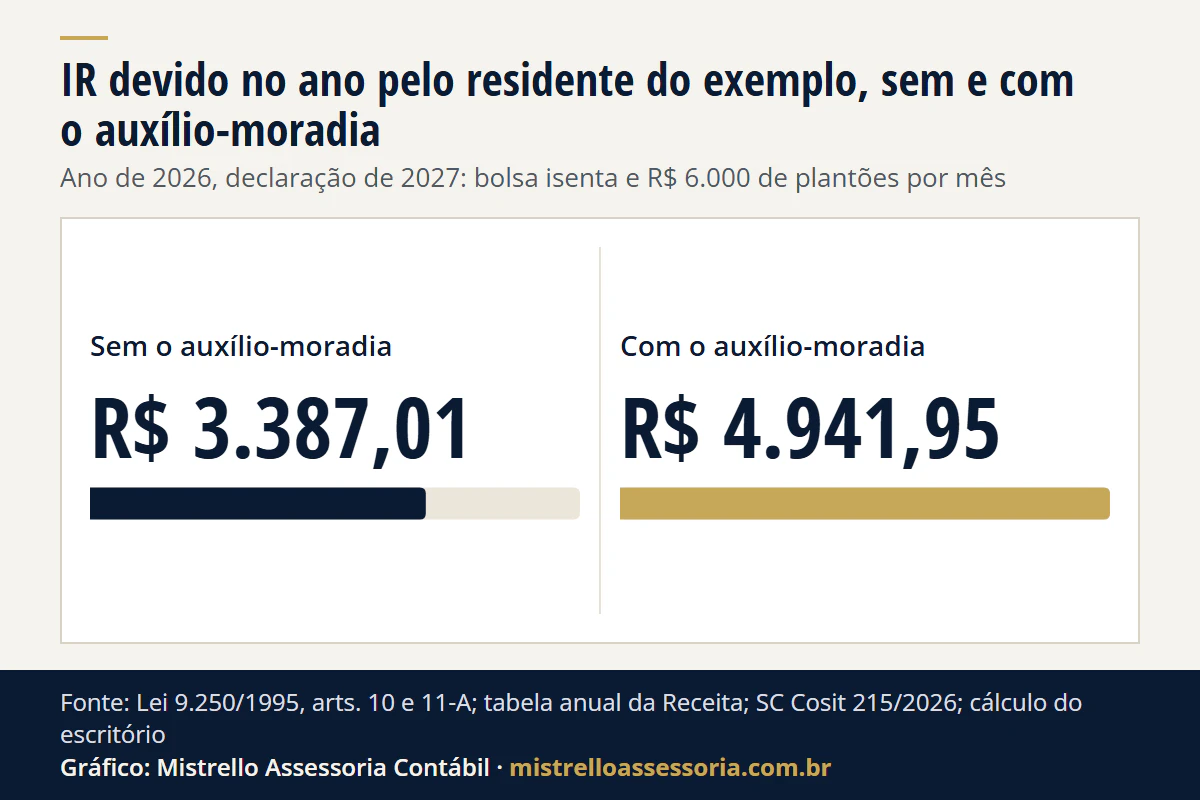
O mesmo residente sem o auxílio-moradia teria R$ 72.000 de tributáveis, base de R$ 57.600, imposto de R$ 4.935,34 e redução de R$ 1.548,33: IR devido de R$ 3.387,01 e R$ 1.347,47 a restituir. Com o auxílio, paga R$ 207,47.
Ver os dados do gráfico
| Situação | IR devido no ano |
|---|---|
| Sem o auxílio-moradia | R$ 3.387,01 |
| Com o auxílio-moradia | R$ 4.941,95 |
O auxílio de R$ 4.927,32 no ano custou R$ 1.554,94 de IR, 31,6% do que entrou.
As premissas importam: no modelo completo, a base seria de R$ 65.739,60 (tributáveis menos o INSS do ano), pior que a do simplificado. Com despesas médicas, dependentes ou previdência privada, a conta muda. Para os detalhes da lei nova, veja o que muda no IR com a Lei 15.270.
O INSS da bolsa e do plantão passa do teto?
Pode passar. O teto do salário de contribuição em 2026 é de R$ 8.475,55 por mês (Portaria Interministerial MPS/MF 13/2026, art. 2º), para a soma do que você recebe de todas as fontes como contribuinte individual.
Quem desconta é cada pagador: a empresa retém 11% do contribuinte individual a seu serviço (Lei 10.666/2003, art. 4º). Os 11% vêm dos 20% do contribuinte individual menos a dedução de até 9% (Lei 8.212/1991, art. 30, § 4º).
No exemplo, bolsa e plantão somam R$ 10.106,09 e passam do teto. Quando isso acontece, o contribuinte individual informa o fato à empresa em que o teto é ultrapassado (IN RFB 2.110/2022, art. 39). Com o comprovante da bolsa, o hospital desconta R$ 480,64, e não R$ 660.
Sem esse aviso, são R$ 179,36 por mês descontados acima do teto, R$ 2.152,32 no ano. Quem já pagou a mais tem o caminho da restituição em INSS pago a maior com vários vínculos.
A bolsa do Mais Médicos paga imposto de renda?
A lei do programa afasta a contraprestação. O art. 29 diz que, para os efeitos do art. 26 da Lei 9.250/1995, as bolsas da própria lei e as da Lei 11.129/2005 “não caracterizam contraprestação de serviços” (Lei 12.871/2013, art. 29). As bolsas do programa estão no art. 19.
O médico participante é segurado obrigatório como contribuinte individual (art. 20), e a bolsa entra na base do INSS (IN RFB 2.110/2022, art. 33, § 1º, I). O art. 28, às vezes citado como isenção, trata só de taxas e emolumentos da antiga lei de estrangeiros (Lei 6.815/1980) e do Decreto-Lei 2.236/1985, não de imposto de renda.
O Ministério da Saúde informa, no FAQ do Mais Médicos, que a bolsa-formação de R$ 14.058,00 tem só o desconto de INSS, de R$ 1.557,20, e que “é um rendimento não-tributável”. É a posição do ministério que paga, não um ato da Receita: não achamos solução de consulta sobre o Mais Médicos até 17/11/2026.
Quando abrir CNPJ para os plantões?
A residência é fase de pessoa física: a bolsa é isenta e não muda com empresa nenhuma. A pergunta é sobre os plantões. Estes sinais pedem a conta:
- O hospital só contrata por empresa. Aí a escolha não é sua; a dúvida passa a ser o regime.
- Os plantões passam de R$ 7.350 por mês. Acima disso, não há redução da Lei 15.270 (Lei 9.250/1995, art. 3º-A, § 2º), e o hospital retém pela tabela cheia.
- A residência está acabando e os plantões vão virar a renda principal.
Antes de abrir, compare RPA ou carnê-leão, Simples com Fator R e Lucro Presumido em médico PJ ou PF em 2026. As retenções na nota do plantonista estão em médico plantonista PJ, e o passo a passo, em como abrir PJ médica em Porto Alegre. Para testar com os seus números, use a calculadora de carnê-leão ou CNPJ.
O que separar para a declaração de 2027?
- Informe da instituição da residência, com a bolsa (isenta) e o auxílio-moradia (tributável) em linhas separadas.
- Informe de cada hospital ou clínica que pagou plantão por RPA, com o IR e o INSS retidos.
- INSS do ano: confira se a soma passou do teto de R$ 8.475,55 em algum mês.
- Desconto simplificado ou completo: some despesas médicas, dependentes e previdência privada antes de escolher.
- Saldo a pagar: quem recebeu o auxílio sem retenção e fez plantões deve esperar imposto no ajuste.
- Plantão pela empresa: o informe da sua empresa, com o pró-labore e os lucros.
Os limites de quem é obrigado a declarar em 2027 saem no início de 2027. Na declaração de 2026, a obrigação começava acima de R$ 35.584,00 de tributáveis (pergunta 001 do Perguntas e Respostas), e o residente do exemplo passa disso com folga. O que já se sabe da próxima declaração está em IRPF 2027: o que muda.
Regras conferidas na fonte oficial em 17/11/2026, 18/11/2026 e 19/11/2026.
Como trabalhamos
Para o residente, separamos a bolsa isenta do auxílio-moradia e dos plantões, conferimos o INSS de todas as fontes contra o teto, escolhemos entre o desconto simplificado e o completo e fazemos a declaração. Quando os plantões crescem, fazemos a conta da empresa antes de abrir.
É o trabalho de declaração de pessoa física e de contabilidade para médicos e clínicas. Os outros temas da declaração estão em IRPF. O escritório fica em Porto Alegre/RS e atende online, por escrito, médicos de todo o Brasil. Para o seu caso, fale com o escritório.
Bases legais deste artigo
- Lei nº 9.250/1995, arts. 3º-A, 4º, § 2º, 10, X, 11-A e 26, parágrafo único
- Lei nº 6.932/1981, art. 4º, §§ 1º e 5º, III
- Decreto nº 12.681/2025, arts. 2º, 5º, parágrafo único, e 11, § 1º
- Solução de Consulta Cosit nº 215, de 3 de novembro de 2026 (DOU de 05/11/2026)
- Decreto nº 9.580/2018 (RIR/2018), arts. 34 e 35, VII, a, e § 15
- Lei nº 12.871/2013, arts. 19, 20, 28 e 29
- Lei nº 11.129/2005, art. 13
- Portaria Interministerial MEC/MS nº 9/2021, art. 1º
- Lei nº 8.212/1991, art. 30, § 4º
- Lei nº 10.666/2003, art. 4º
- Instrução Normativa RFB nº 2.110/2022, arts. 8º, XIX, 33, § 1º, I, e 39
- Lei nº 11.482/2007, art. 1º, XII (redação da Lei nº 15.191/2025)
- Perguntas e Respostas IRPF 2026, perguntas 001, 043 e 182