

Pode ser. Na exportação, Simples e Presumido tiram PIS, Cofins e ISS. Pelo Fator R, o Anexo III pede folha de 28% da receita, e o pró-labore paga INSS e IR do sócio. Com R$ 30 mil por mês, a empresa paga menos no Simples, mas, somando o sócio, o Presumido sai mais barato. Sem opção até 15/10/2026, volta só em 2028.
Pode ter sido, e só a conta completa responde. Para quem exporta serviço, o comparador que soma só os impostos da empresa engana: no Simples, o Anexo III das atividades sujeitas ao Fator R exige folha, com o pró-labore, de pelo menos 28% da receita (LC 123/2006, art. 18, § 5º-J), e esse pró-labore paga INSS e IR na pessoa física. No Presumido, a exportação fica sem PIS, Cofins e ISS (MP 2.158-35/2001, art. 14, III; LC 116/2003, art. 2º, I), e o pró-labore pode ser menor. Pelas regras de novembro de 2026, numa conta hipotética de R$ 30 mil por mês, a empresa paga R$ 1.313,22 no Simples e R$ 2.628,20 no Presumido; somando o sócio, o Presumido fica R$ 577,88 abaixo.
Abaixo, por que a comparação só da empresa engana, o que cada regime cobra de quem exporta, a conta com os números, quando o Simples continua melhor, o caso do cliente único, quando dá para voltar e o que muda em 2027. Valores de 2026, sócio único, sem empregados, contabilidade em dia e receita toda exportada.
Por que o comparador mostrou o Simples mais barato?
Porque ele compara a guia da empresa, e no Simples parte do custo sai da guia e vai para o sócio. Para a maioria dos serviços de quem exporta (desenvolvimento, consultoria, marketing, design), o Anexo III, que começa em 6%, só vale quando a folha dos 12 meses anteriores, com o pró-labore, chega a 28% da receita bruta (LC 123/2006, art. 18, §§ 5º-J, 5º-K e 24). Abaixo disso, o serviço vai para o Anexo V, que começa em 15,5%: o software pelo § 5º-M, II, e a consultoria, a publicidade e o design pelo § 5º-I.
Quem fatura sozinho chega aos 28% aumentando o pró-labore. Esse pró-labore paga 11% de INSS do sócio, até o teto, e IR na fonte pela tabela mensal. Nada disso aparece no DAS. No Presumido, o pró-labore não tem piso de 28%: pode ficar em um salário mínimo, e o resto sai como lucro distribuído, isento com a contabilidade em dia (Lei 9.249/1995, art. 10) e sem retenção na fonte até R$ 50 mil por mês pagos pela mesma empresa à mesma pessoa (Lei 9.250/1995, art. 6º-A). A comparação justa soma empresa e sócio.
Nosso comparador de Simples e Presumido avisa isso no resultado. Ele usa a mesma folha nos dois regimes e pede que você refaça a conta com o pró-labore que teria no Presumido.
O que cada regime cobra da exportação de serviço?
Nos dois regimes, a exportação tira os tributos sobre a receita, desde que seja exportação de fato: tomador no exterior, resultado do serviço fora do Brasil e, para o PIS e a Cofins até 2026, pagamento que represente ingresso de divisas ou recursos mantidos lá fora. O serviço feito aqui com resultado aqui não é exportação, mesmo pago por quem mora fora (LC 116/2003, art. 2º, parágrafo único). O que fica é diferente em cada regime:
| Tributo na exportação | Simples Nacional | Lucro Presumido | Base |
|---|---|---|---|
| ISS | Sai do DAS | Não incide | LC 116/2003, art. 2º, I; LC 123/2006, art. 18, § 14 |
| PIS e Cofins (até 31/12/2026) | Saem do DAS | Isentos, com ingresso de divisas ou recursos mantidos lá fora | MP 2.158-35/2001, art. 14, III e § 1º; Lei 11.371/2006, art. 10; LC 123/2006, art. 18, § 14 |
| IRPJ e CSLL | Ficam no DAS | 15% e 9% sobre 32% da receita: 7,68%, mais adicional de IRPJ de 10% sobre a base que passar de R$ 60 mil no trimestre (R$ 20 mil por mês) | Lei 9.249/1995, arts. 3º, 15 e 20; Lei 7.689/1988, art. 3º, III |
| INSS patronal (CPP) | Fica no DAS | 20% sobre o pró-labore, fora da guia | LC 123/2006, art. 13, VI; Lei 8.212/1991, art. 22, III |
| Pró-labore do sócio | Folha de 28% da receita para o Anexo III, nas atividades sujeitas ao Fator R | Sem piso ligado ao imposto da empresa | LC 123/2006, art. 18, § 5º-J |
No Simples, a receita de fora vai separada no PGDAS-D (art. 18, § 4º-A, IV), e a lei reduz só as fatias de Cofins, PIS, IPI, ICMS e ISS (§ 14). No Anexo III, essas fatias somam 49,1% do DAS nas quatro primeiras faixas; IRPJ, CSLL e CPP, os outros 50,9%, continuam. No Presumido, o PIS e a Cofins não incidem sobre o serviço prestado a quem mora no exterior, com pagamento que represente ingresso de divisas (MP 2.158-35/2001, art. 14, III e § 1º), e o IRPJ e a CSLL incidem sobre a base presumida de 32% (Lei 9.249/1995, arts. 15 e 20).
Há respostas de IA que dizem que o Presumido cobra PIS e Cofins da exportação, ou que o Simples não desconta nada da receita de fora. As duas coisas estão erradas: a exportação sai da conta nos dois regimes. O detalhe tributo por tributo está em exportação de software: ISS, PIS e Cofins.
Simples com Fator R ou Presumido: a conta com R$ 30 mil por mês
Exemplo hipotético, sem relação com cliente real. Uma empresa de um sócio, sem empregados, presta serviço a uma empresa dos Estados Unidos e fatura R$ 30 mil por mês, todo mês, com a receita toda exportada. Receita de 12 meses: R$ 360 mil, a 2ª faixa do Simples. Valores de 2026: salário mínimo de R$ 1.621,00, teto do INSS de R$ 8.475,55 e a tabela mensal do IR na fonte (Lei 11.482/2007, art. 1º).
No Simples, Anexo III. Alíquota efetiva: (R$ 360.000 × 11,2% − R$ 9.360) ÷ R$ 360.000 = 8,6%. O DAS cheio seria de R$ 2.580,00; na exportação ficam IRPJ (4%), CSLL (3,5%) e CPP (43,4%), 50,9% dele. Para o Fator R, o pró-labore é de 28% da receita: R$ 8.400.
No Presumido. Base de 32%: R$ 9.600 no mês, abaixo dos R$ 20 mil do adicional. Pró-labore de um salário mínimo.
| Por mês | Simples (Anexo III) | Lucro Presumido |
|---|---|---|
| Pró-labore | R$ 8.400,00 (28% da receita) | R$ 1.621,00 (salário mínimo) |
| DAS da receita exportada | R$ 1.313,22 | - |
| IRPJ (15% de R$ 9.600) | dentro do DAS | R$ 1.440,00 |
| CSLL (9% de R$ 9.600) | dentro do DAS | R$ 864,00 |
| INSS patronal de 20% sobre o pró-labore | dentro do DAS | R$ 324,20 |
| PIS, Cofins e ISS | R$ 0,00 | R$ 0,00 |
| Só a empresa | R$ 1.313,22 | R$ 2.628,20 |
| INSS do sócio (11%) | R$ 924,00 | R$ 178,31 |
| IR retido no pró-labore | R$ 1.147,17 | R$ 0,00 |
| Empresa + sócio | R$ 3.384,39 (11,3% da receita) | R$ 2.806,51 (9,4% da receita) |
O IR do pró-labore de R$ 8.400: (R$ 8.400 − R$ 924 de INSS) × 27,5% − R$ 908,73 = R$ 1.147,17. Acima de R$ 7.350 por mês não há a redução da Lei 15.270/2025 (Lei 9.250/1995, art. 3º-A). O INSS dos dois pró-labores segue o Decreto 3.048/1999, art. 216, § 26, e a contribuição patronal, a Lei 8.212/1991, art. 22, III.
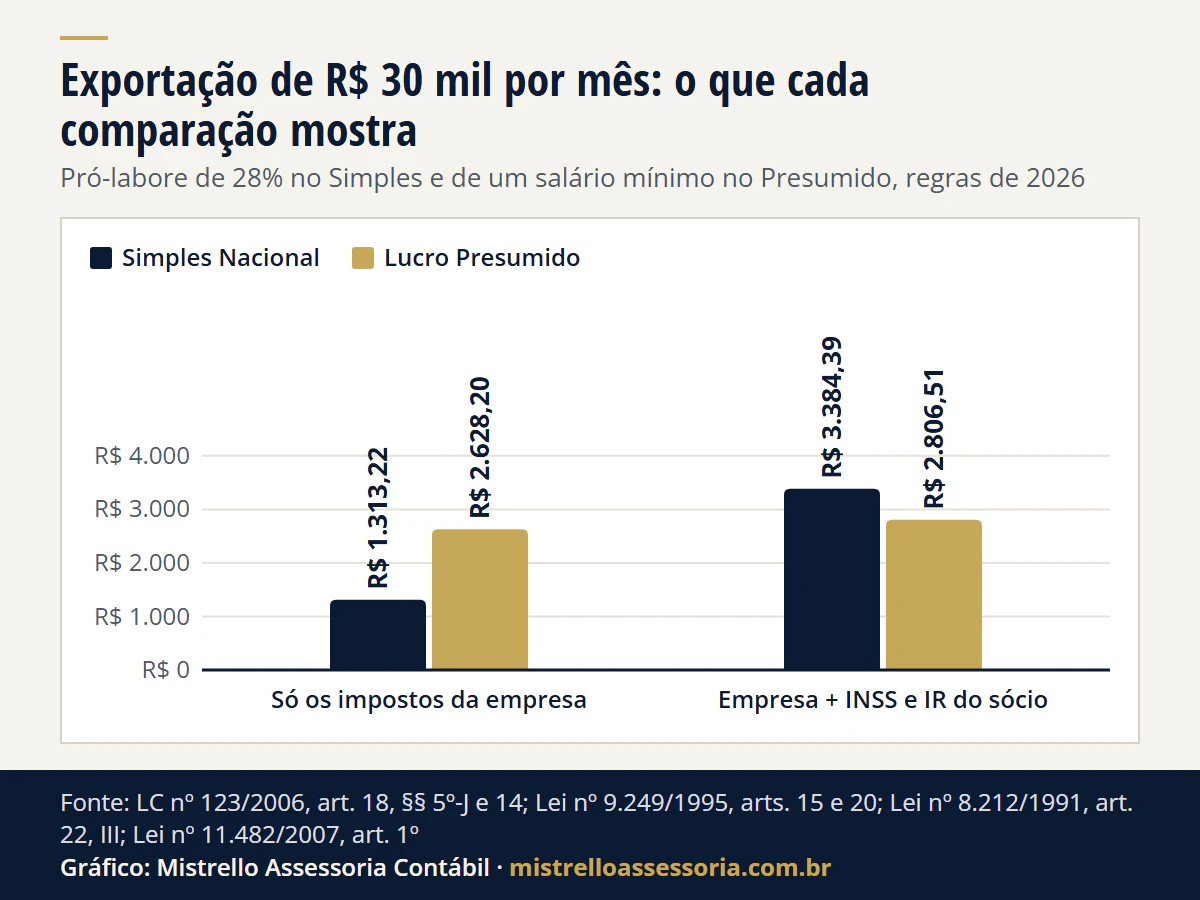
Ver os dados do gráfico
| O que entra na conta (por mês) | Simples Nacional | Lucro Presumido |
|---|---|---|
| Só os impostos da empresa | R$ 1.313,22 | R$ 2.628,20 |
| Empresa + INSS e IR do sócio | R$ 3.384,39 | R$ 2.806,51 |
Somando só a empresa, o Simples parece pagar a metade. Somando o sócio, o Presumido fica R$ 577,88 abaixo por mês, perto de R$ 6,9 mil no ano antes da declaração. No ajuste anual, parte do IR retido no pró-labore pode voltar, e a diferença diminui. A conta do ano, faixa por faixa, está na tabela de Simples e Presumido do trabalho remoto.
Dois pontos a favor do Simples, que a conta em reais não mostra:
- Aposentadoria. O INSS sobre R$ 8.400 conta mais para a aposentadoria do que o INSS sobre um salário mínimo.
- Contabilidade. O Presumido tem mais obrigações e costuma custar mais.
Quando o Simples continua melhor para quem exporta?
O resultado muda com o faturamento e com a folha. Na tabela anual já publicada para quem exporta com um sócio só, o Anexo III pesa menos até uns R$ 25 mil por mês, o Presumido de uns R$ 26 mil a R$ 80 mil e o Anexo III de novo a partir de uns R$ 85 mil, pela tributação mínima da Lei 15.270/2025. Na 1ª faixa, o DAS da exportação no Anexo III fica em 3,05% da receita (50,9% de 6%), e o pró-labore de 28% ainda paga pouco ou nenhum IR. O Simples tende a ficar à frente também quando:
- a empresa tem empregados e chega aos 28% com salários que já pagaria, sem aumentar o pró-labore só pelo Fator R;
- o sócio quer contribuir mais ao INSS de qualquer forma;
- parte da receita vem do mercado interno, que no Presumido paga PIS, Cofins e ISS à parte, e no Simples paga tudo dentro do DAS.
Já o Anexo V, sem Fator R, raramente vence o Presumido para quem exporta: na 2ª faixa, a alíquota efetiva vai de 15,5% a 16,75%, e a exportação tira só PIS, Cofins e ISS. Para refazer com os seus números, use a calculadora do Fator R e o comparador, lembrando de trocar a folha no cenário do Presumido. A lógica dos três regimes está em Simples, Presumido ou Real: como escolher.
Cliente único no exterior pode tirar a empresa do Simples?
Ter um cliente só não basta para tirar a empresa do Simples. A lei veda o Simples à empresa cujos titulares ou sócios guardam com o contratante, cumulativamente, relação de pessoalidade, subordinação e habitualidade (LC 123/2006, art. 3º, § 4º, XI). O texto não distingue contratante do Brasil ou de fora. Quem trabalha para uma empresa estrangeira com horário fixo, gestor que dá ordens e rotina de empregado, por tempo indeterminado, pode reunir os três elementos e corre esse risco no Simples. A vedação é da LC 123: tira o Simples e o tratamento de microempresa, e o Presumido não depende dela.
Por isso a troca pode ter outros motivos além do imposto, como o risco de exclusão ou um faturamento perto do teto do Simples. Vale pedir a quem fez a troca a conta e o motivo que a sustentaram.
Dá para voltar ao Simples em 2027?
Só se a empresa fez a opção até 15 de outubro de 2026. A opção pelo Simples para 2027 da empresa que já existia foi de 1º de setembro a 15 de outubro de 2026 (Resolução CGSN 186/2026, art. 1º, na redação da Resolução CGSN 194/2026), sem a opção de janeiro: a partir de 2027, a opção pelo Simples é feita em setembro e vale para o ano seguinte (LC 123/2006, art. 16, § 2º, na redação da LC 214/2025, art. 517). E o Presumido escolhido para um ano vale até dezembro (Lei 9.718/1998, art. 13, § 1º).
| Situação hoje | 2027 | Próxima chance de voltar ao Simples |
|---|---|---|
| Já no Presumido em 2026 e sem opção até 15/10/2026 | Presumido (ou Real) | Opção em setembro de 2027, para valer em 2028 |
| Ainda no Simples em 2026, estudando sair | A decidir antes de 2027 começar | Ver Lucro Presumido 2027: como e quando optar |
Como a decisão de 2028 sai em setembro de 2027, vale refazer a conta de empresa e sócio no 1º semestre de 2027, com o faturamento real.
O que muda em 2027 para quem exporta?
Pouco na conta acima. PIS e Cofins acabam em 1º de janeiro de 2027, e a regra da MP 2.158-35 cai com eles (LC 214/2025, art. 542, XII). No lugar entram a CBS e o IBS, e a exportação de serviço é imune aos dois quando o serviço é fornecido a residente no exterior e consumido lá (arts. 79 e 80).
No Simples, a CBS e o IBS ocupam na partilha do DAS de 2027 e 2028, da 1ª à 5ª faixa, a mesma fatia que o PIS e a Cofins têm hoje: no Anexo III, 15,60% na 1ª faixa e 17,10% na 2ª (LC 214/2025, art. 519, Anexo XX). Como a receita exportada sai sem IBS, CBS e ISS (art. 18, §§ 14 e 14-A, na redação da LC 214/2025), o DAS da exportação do exemplo fica igual na mesma faixa. Muda a janela do Fator R, que passa a ser a dos 12 meses anteriores ao mês anterior ao da apuração (art. 18, § 5º-K, na redação da LC 214/2025): um ajuste de pró-labore leva um mês a mais para fazer efeito. O resto da virada está em Simples Nacional 2027: o que muda.
Como trabalhamos com quem exporta serviço
Fazemos a conta do regime com empresa e sócio juntos: DAS ou IRPJ e CSLL, pró-labore, INSS, IR e lucro distribuído, com o seu faturamento e a sua folha. Depois cuidamos da apuração de cada mês: a nota de exportação, a receita de fora separada, a contabilização do câmbio e o pró-labore. Somos o lado brasileiro da operação, com atendimento online e por escrito em todo o Brasil, a partir de Porto Alegre/RS. O roteiro do serviço está em contabilidade para exportação de serviços, e o que fazemos para empresas com receita do exterior, em empresa com receita do exterior. Para a conta do seu caso, fale com o escritório.
Bases legais: LC nº 123/2006, art. 18, §§ 4º-A, IV, 5º-D, 5º-I, 5º-J, 5º-K, 5º-M, 14 e 24, e Anexos III e V (segregação da exportação, redução do DAS e Fator R); LC nº 123/2006, art. 16, § 2º, na redação da LC nº 214/2025 (opção pelo Simples em setembro, a partir de 2027); LC nº 123/2006, art. 3º, § 4º, XI (vedação por pessoalidade, subordinação e habitualidade com o contratante); LC nº 123/2006, art. 13, VI (CPP dentro do DAS); MP nº 2.158-35/2001, art. 14, III e § 1º (Cofins e PIS na exportação de serviço, até 31/12/2026); LC nº 116/2003, art. 2º, I e parágrafo único (ISS na exportação de serviço); Lei nº 9.249/1995, arts. 3º, § 1º, 10, 15, § 1º, III, a, e 20, I (presunção de 32%, IRPJ, adicional e lucros isentos); Lei nº 7.689/1988, art. 3º, III (CSLL de 9%); Lei nº 8.212/1991, art. 22, III, e Decreto nº 3.048/1999, art. 216, § 26 (INSS de 20% e de 11% sobre o pró-labore); Lei nº 11.482/2007, art. 1º, e Lei nº 9.250/1995, arts. 3º-A e 6º-A (IR do pró-labore em 2026 e retenção sobre lucros acima de R$ 50 mil por mês); Lei nº 9.718/1998, art. 13, § 1º (opção pelo Presumido definitiva no ano); Resolução CGSN nº 186/2026, art. 1º, na redação da Resolução CGSN nº 194/2026 (opção pelo Simples para 2027 até 15/10/2026); LC nº 214/2025, arts. 79, 80, 517, 519, 542, XII, e 544, III, e Anexos XX e XXII (exportação imune à CBS e ao IBS, Simples de 2027 e revogação do PIS e da Cofins).