

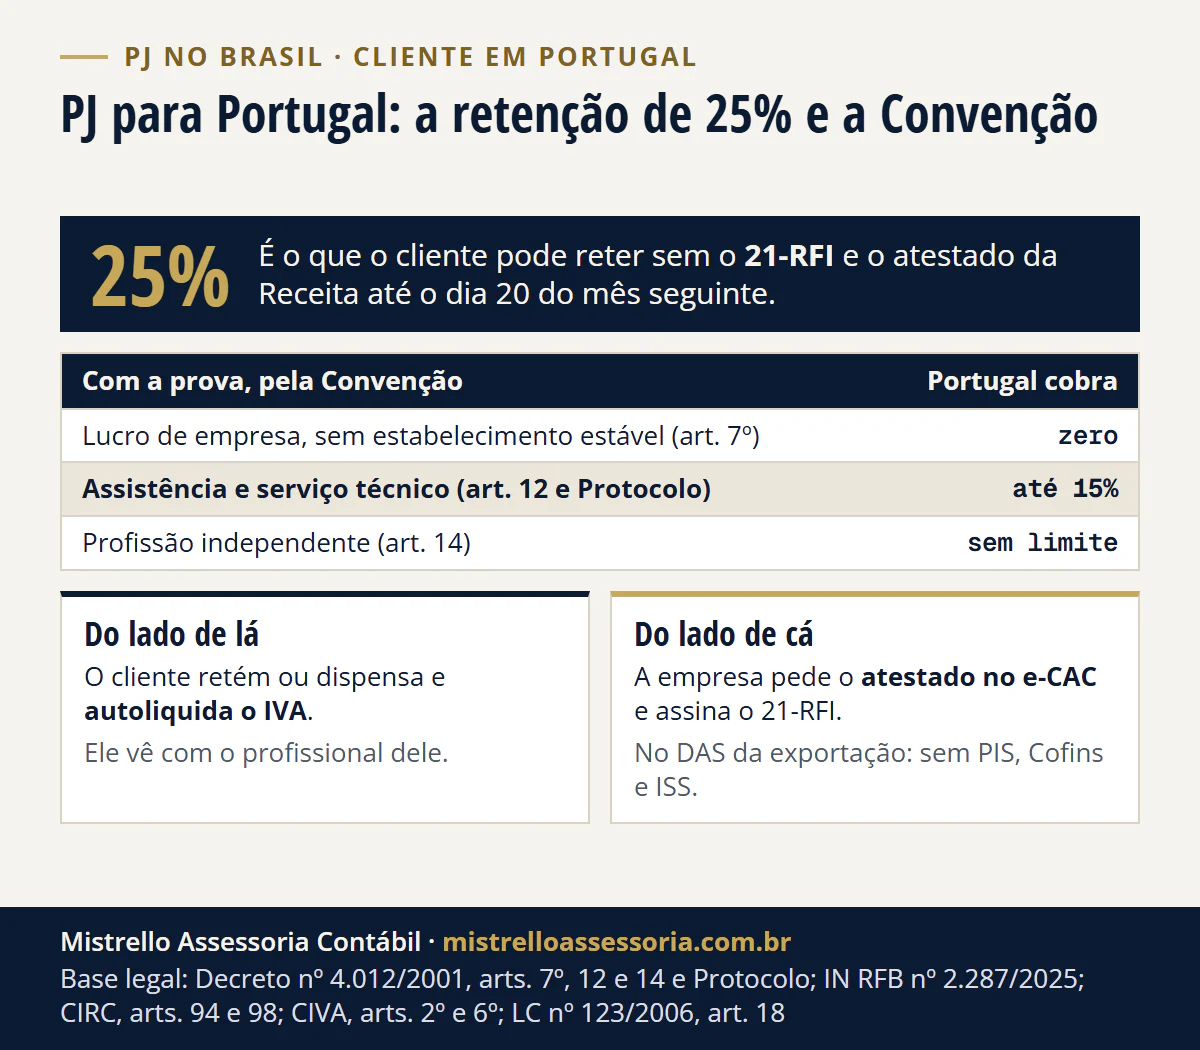
A estrutura usual é uma empresa no Brasil que exporta o serviço, sem ISS e, no Simples, sem PIS e Cofins no DAS. O próprio de Portugal é a retenção de 25% pelo cliente: a Convenção a afasta (art. 7º) ou limita a 15% (art. 12), conforme o contrato, com o 21-RFI e o atestado da Receita antes do pagamento.
Atualizado em 07/11/2026. Para morar no Brasil e prestar serviço como PJ a uma empresa de Portugal, a estrutura usual é uma empresa brasileira que exporta o serviço: sem ISS e, no Simples, sem PIS e Cofins no DAS dessa receita (LC 116/2003, art. 2º, I; LC 123/2006, art. 18, § 14). O próprio de Portugal é a retenção de 25% que o cliente pode fazer. A Convenção Brasil-Portugal (Decreto 4.012/2001) a afasta (art. 7º) ou a limita a 15% (art. 12), conforme o contrato, se o cliente tiver a tempo o Modelo 21-RFI e o atestado de residência fiscal da Receita. Com cliente empresa sujeita a IVA, o IVA não é cobrado por você: a empresa portuguesa o autoliquida. Este guia trata da parte portuguesa e do que a sua empresa faz no Brasil para cumpri-la. A escolha entre CPF e CNPJ está em trabalho remoto para empresa estrangeira: PF ou PJ, o circuito de contrato, invoice e nota em como faturar uma empresa estrangeira e o câmbio em como receber dinheiro do exterior na PJ.
O que muda por o cliente estar em Portugal?
O imposto da empresa continua no Brasil. O que Portugal acrescenta é um risco na origem do pagamento e uma regra de IVA, e as duas coisas se resolvem com documentos que a sua empresa entrega ao cliente.
| Ponto | Em Portugal (com o cliente) | No Brasil (com a sua empresa) |
|---|---|---|
| Imposto sobre a renda | Retenção de 25% em vários serviços; a Convenção afasta (art. 7º) ou limita a 15% (art. 12) | IRPJ e CSLL da empresa; no Simples, dentro do DAS |
| Imposto sobre o consumo | IVA autoliquidado pela empresa portuguesa | Sem ISS na exportação; no Simples, sem PIS e Cofins no DAS dessa receita |
| Documento que decide | Modelo 21-RFI com o atestado de residência fiscal | Contrato, invoice, NFS-e de exportação e contrato de câmbio |
| Prazo | Antes do pagamento; limite legal no dia 20 do mês seguinte | Apuração mensal no PGDAS-D |
| Quem cuida | O cliente, com o profissional dele | A sua empresa, com a contabilidade daqui |
A empresa portuguesa vai reter 25% na sua fatura?
Pode reter. Uma empresa sem sede nem direção efetiva em Portugal só paga IRC lá sobre rendimentos obtidos em território português (CIRC, art. 4º). A lista inclui os serviços “realizados ou utilizados” em Portugal pagos por quem tem sede lá. O nº 4 tira dessa lista o serviço feito integralmente fora de Portugal que não diga respeito a bens situados lá, com uma exceção larga: continua obtido em Portugal o serviço relacionado com estudos, projetos, apoio técnico ou à gestão, contabilidade, consultoria, organização ou investigação e desenvolvimento, “em qualquer domínio”. Boa parte do trabalho de quem desenvolve, desenha ou dá consultoria pode cair nessa exceção, mesmo feito inteiro do Brasil. Licença ou cessão de software, por sua vez, é rendimento de propriedade intelectual (art. 4º, nº 3, c, 1), que nem tem a saída do nº 4.
Quando cai, o cliente retém 25% (CIRC, art. 94). Para empresa sem estabelecimento estável em Portugal, a retenção é definitiva (art. 94, nº 3, b), e a taxa é a do art. 87, nº 4, para não residentes (art. 94, nº 5). O cliente entrega o valor ao Estado português até o dia 20 do mês seguinte (art. 94, nº 6).
A Convenção Brasil-Portugal afasta a retenção ou limita a 15%?
Depende do artigo em que o serviço cai. A Convenção Brasil-Portugal, promulgada pelo Decreto 4.012/2001, está em vigor desde 05/10/2001, e a própria lei portuguesa dispensa a retenção quando a Convenção tira ou limita o poder de Portugal de tributar (CIRC, art. 98, nº 1). Para quem fatura de fora, três artigos podem entrar:
| Artigo da Convenção | Quando entra | O que Portugal pode cobrar |
|---|---|---|
| Art. 7º, lucros das empresas | Lucro de empresa brasileira sem estabelecimento estável em Portugal | Nada: o lucro só é tributado no Brasil |
| Art. 12, royalties, com o Protocolo, item 5 | Direito de autor, patente, marca, informações sobre experiência adquirida e, pelo Protocolo, “qualquer espécie de pagamento” por assistência técnica e serviços técnicos | Até 15% do valor bruto |
| Art. 14, serviços profissionais independentes | Profissão liberal ou atividade independente, quando quem paga é residente em Portugal | A Convenção não fixa limite |
O art. 7º, nº 6, diz que os artigos específicos prevalecem sobre o de lucros, e por isso o ponto mais delicado é o item 5 do Protocolo. Um contrato de suporte ou assistência técnica tende a ir para o art. 12, com retenção limitada a 15%. Um contrato de outra natureza, sem estabelecimento estável em Portugal, tende a ficar no art. 7º, sem imposto português. A Convenção não traz uma lista de serviços “técnicos”: o enquadramento sai da leitura do contrato e do que é entregue, e é ele que vai escrito no 21-RFI.
O art. 14 é o caso típico de quem fatura como pessoa física: a profissão independente paga por residente em Portugal pode ser tributada lá, sem o teto de 15%. A letra do artigo fala em “um residente”, e a Convenção inclui as sociedades no termo “pessoa” (art. 3º, nº 1, e); por isso, uma atividade de profissão liberal faturada pela empresa também pode ser lida no art. 14. É mais um motivo para o contrato descrever bem o que é entregue.
Como pedir a dispensa com o Modelo 21-RFI e o atestado da Receita?
A lei portuguesa dispensa a retenção, no todo ou em parte, quando a Convenção não dá a Portugal o direito de tributar ou o limita (CIRC, art. 98). A prova é da sua empresa e vai para o cliente, não para a AT:
- Atestado de Residência Fiscal no Brasil. A Receita emite pelo e-CAC, com conta gov.br prata ou ouro, e no caso de empresa o pedido é feito pelo estabelecimento matriz (IN RFB 2.287/2025, art. 3º). O pedido indica o período e o CNPJ (art. 5º, § 1º); o atestado sai eletrônico, com código de verificação (art. 4º). Ele não é emitido para empresa sem adesão ao Domicílio Tributário Eletrônico (DTE), com CNPJ fora da situação “ativa” ou com inscrição posterior ao início do período pedido, e o período atestado não pode terminar depois da data de emissão (arts. 5º e 6º).
- Modelo 21-RFI. É o formulário da AT para pedir a dispensa total ou parcial, preenchido e assinado pela empresa beneficiária e entregue à entidade portuguesa que faria a retenção (perguntas frequentes da AT sobre os formulários). Desde 01/10/2019, o formulário vai sem carimbo da autoridade do país de residência, e a residência se prova com um certificado à parte; carimbo no próprio 21-RFI não vale para a dispensa (informação vinculativa da AT sobre o Modelo 21-RFI). Não peça à Receita que carimbe o formulário: o que vai junto é o atestado.
- Prazo. O ideal é o cliente ter os dois documentos antes do pagamento, quando a retenção aconteceria. O limite legal é o fim do prazo de entrega do imposto que ele reteria, o dia 20 do mês seguinte (CIRC, arts. 94, nº 6, e 98, nº 2). Sem eles, a lei o obriga a entregar o imposto inteiro (art. 98, nº 5).
- Validade. Pela AT, o conjunto vale no máximo um ano, contado da emissão do certificado, e expira no último dia do período certificado (art. 98, nº 3, b; perguntas frequentes da AT). A Receita só atesta período que termina até a data da emissão (IN RFB 2.287/2025, art. 5º, § 2º). Por isso, o atestado é pedido para o período do ano corrente até a data do pedido, nunca para o ano anterior, e pode ser preciso renová-lo mais de uma vez no ano. Como o cliente lê essa validade, ele vê com o profissional dele.
- Forma. A AT afirma que cópia por e-mail, em PDF, não dá validade à dispensa, e que o cliente deve ter os documentos originais em forma escrita. O atestado da Receita é eletrônico, com código de verificação. A forma de entrega (o 21-RFI original em papel e o atestado impresso) o cliente define com o profissional dele; do lado de cá, a sua empresa deixa tudo pronto antes da primeira fatura.
Se a retenção já aconteceu sem dever, a empresa pode pedir o reembolso à AT, com o Modelo 23-RFI (royalties) ou o 24-RFI (outros rendimentos) e o atestado de residência, em até dois anos contados do fim do ano em que se deu o fato gerador (CIRC, art. 98, nº 7). Esse pedido vai à Direção de Serviços de Relações Internacionais da AT, não ao cliente.
Precisa cobrar IVA português na invoice?
Quando o cliente é empresa sujeita a IVA, não. O serviço prestado a uma empresa portuguesa que é sujeito passivo de IVA é tributado em Portugal, onde quer que esteja o prestador (CIVA, art. 6º, nº 6, a)). Quem deve o imposto, nesse caso, é a própria empresa adquirente, quando o prestador não tem sede, estabelecimento estável nem domicílio em Portugal (CIVA, art. 2º, nº 1, e)). É a autoliquidação: a sua invoice sai sem IVA, e o cliente liquida o imposto do lado dele (e o deduz, se tiver direito). Venda a consumidor final, como curso online para pessoa física, segue outras regras e fica fora deste guia.
Quanto a PJ paga no Brasil sobre a receita de Portugal?
Para o Brasil, o serviço prestado à empresa portuguesa é exportação. O ISS não incide (LC 116/2003, art. 2º, I), salvo o serviço desenvolvido no Brasil cujo resultado aqui se verifique. Um sistema usado pela operação do cliente em Lisboa tende a ter o resultado lá; um trabalho feito para a filial brasileira do grupo, não.
No Simples, a receita de exportação é segregada e o DAS dela deixa de fora as alíquotas efetivas de Cofins, PIS, IPI, ICMS e ISS (LC 123/2006, art. 18, §§ 4º-A, IV, e 14). IRPJ, CSLL e a contribuição previdenciária continuam. A receita de exportação tem, ainda, limite próprio de enquadramento, somado ao do mercado interno (art. 3º, § 14). O anexo depende da atividade e da folha:
- Desenvolvimento de software e de sites (§ 5º-D, IV e VI) vai ao Anexo III, mas passa ao Anexo V quando a folha, com o pró-labore, fica abaixo de 28% da receita (§ 5º-M).
- Design e consultoria (§ 5º-I, VI e IX) vão ao Anexo V, e passam ao Anexo III com a folha em 28% ou mais (§ 5º-J).
No câmbio, o ingresso de receita de exportação de serviço tem IOF zero (Decreto 6.306/2007, art. 15-B, I), e por isso o contrato de câmbio precisa sair com essa natureza; o código certo está no guia de recebimento. A conta do Fator R mês a mês está em Fator R em 2027 e na calculadora de Fator R. O que muda no Simples para a exportação a partir de 01/01/2027, inclusive o fim da exigência de ingresso de divisas, está no guia do recebimento na PJ.
Quanto custa a retenção num exemplo?
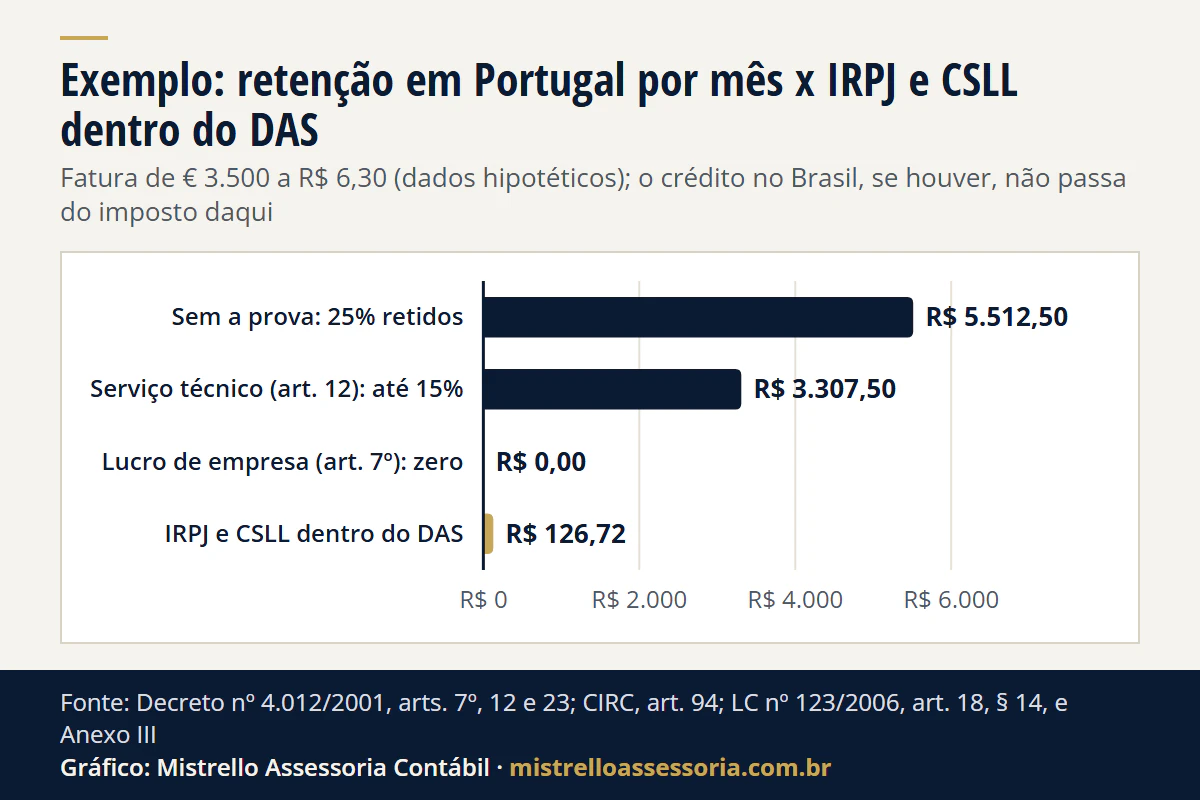
Exemplo hipotético, sem relação com cliente real, com as regras do Simples de 2026. Uma desenvolvedora mora em Porto Alegre, tem empresa no Simples, no Anexo III pelo Fator R, e presta serviço de desenvolvimento a uma empresa de software com sede em Lisboa. Fatura € 3.500 por mês. Com o euro a R$ 6,30 (cotação ilustrativa), a receita é de R$ 22.050 por mês, e a empresa já tem 12 meses nesse patamar: R$ 264.600 em 12 meses, na 2ª faixa do Anexo III (alíquota nominal de 11,2%, parcela a deduzir de R$ 9.360).
| Por mês | Sem a prova da Convenção | Serviço técnico (art. 12) | Lucro de empresa (art. 7º) |
|---|---|---|---|
| Retenção em Portugal | € 875,00 (25%), R$ 5.512,50 | Até € 525,00 (15%), R$ 3.307,50 | Zero |
| DAS no Brasil, com a exportação segregada | R$ 860,01 | R$ 860,01 | R$ 860,01 |
| Parte de IRPJ e CSLL dentro desse DAS | R$ 126,72 | R$ 126,72 | R$ 126,72 |
A alíquota efetiva do DAS é de 7,66% (R$ 264.600 x 11,2% - R$ 9.360, dividido por R$ 264.600), o que daria R$ 1.689,60. Na 2ª faixa, Cofins (14,05%), PIS (3,05%) e ISS (32%) somam 49,1% dessa alíquota e saem na exportação: sobra 3,90%, ou R$ 860,01. IRPJ (4%) e CSLL (3,5%) são 7,5% do DAS cheio, R$ 126,72, e essa é a ordem de grandeza do imposto de renda brasileiro sobre a receita do mês.
Ver os dados do gráfico
| Por mês, em reais | Valor no mês, em reais |
|---|---|
| Sem a prova: 25% retidos | R$ 5.512,50 |
| Serviço técnico (art. 12): até 15% | R$ 3.307,50 |
| Lucro de empresa (art. 7º): zero | R$ 0,00 |
| IRPJ e CSLL dentro do DAS | R$ 126,72 |
Mesmo a retenção permitida pelo art. 12, de até € 525 por mês, fica muito acima desse teto do art. 23, e no Simples nem esse abatimento a LC 123 prevê. Os 25% retidos sem a prova, € 875 por mês ou € 10.500 no ano, só voltam pelo reembolso em Portugal. No exemplo, a primeira tarefa não é recalcular o DAS: é entregar o 21-RFI e o atestado antes do primeiro pagamento e definir, pelo contrato, qual coluna da tabela vale. A tabela não inclui o pró-labore de 28% (R$ 6.174 por mês), a mensalidade da contabilidade, o spread do câmbio nem a variação cambial.
Quando a resposta muda?
- Você passa a morar em Portugal. Aí a pergunta é de residência, não de exportação. Quem sai do Brasil sem a comunicação de saída definitiva continua residente aqui nos primeiros 12 meses de ausência (IN SRF 208/2002, art. 2º, V). O desempate está em residente no Brasil e em Portugal: como o acordo desempata e os vistos em visto D7 ou D8 e a saída definitiva.
- A empresa passa a ter um local fixo em Portugal. Escritório, sala no cliente ou outra instalação fixa usada para a atividade podem criar estabelecimento estável (Convenção, art. 5º), e o lucro ligado a ele passa a poder ser tributado lá (art. 7º, nº 1).
- O contrato é com você, pessoa física. Pode entrar o art. 14, sem o teto de 15%, e o abatimento do imposto pago lá segue as regras de imposto pago no exterior: como abater no IRPF.
- O cliente é consumidor final. O IVA deixa de ser autoliquidado pela empresa portuguesa e a análise é outra.
O que fazer antes da primeira fatura?
- Contrato com a empresa brasileira, não com você, com a descrição do serviço e de onde o resultado é usado.
- Enquadramento na Convenção a partir do contrato: art. 7º ou art. 12 com o Protocolo.
- Atestado de residência fiscal pedido no e-CAC pela matriz, com o DTE ativo.
- Modelo 21-RFI preenchido e assinado, sem carimbo, entregue ao cliente com o atestado antes do primeiro pagamento (o limite legal é o dia 20 do mês seguinte).
- Invoice sem IVA, com a autoliquidação a cargo do cliente.
- NFS-e de exportação e receita segregada no PGDAS-D, como em Emissor Nacional da NFS-e.
- Câmbio com a natureza de exportação, para o IOF zero.
- Atestado renovado antes de o período certificado vencer, enquanto o contrato durar.
Quem cuida do lado brasileiro?
Somos o lado brasileiro. Cuidamos da contabilidade da PJ exportadora de ponta a ponta, com atendimento online e por escrito, a partir de Porto Alegre: o enquadramento da atividade e do anexo, o pró-labore calibrado ao Fator R, a NFS-e de exportação, a segregação da receita no PGDAS-D e a conferência do câmbio de cada recebimento. Com cliente português, preparamos o pedido do atestado de residência fiscal da sua empresa, o roteiro do Modelo 21-RFI para a sua empresa entregar e lemos o contrato à luz da Convenção. Do lado de lá, o cliente vê a retenção e o IVA com o profissional dele. O acompanhamento mensal está em contabilidade para PJ com cliente no exterior e o roteiro do serviço em contabilidade para exportação de serviços. Se a dúvida é o regime, veja exporto serviço e saí do Simples: foi boa troca?. Para avaliar o seu caso, fale com a equipe.
Conteúdo verificado em 07/11/2026: Decreto 4.012/2001 (Convenção Brasil-Portugal, arts. 5º, 7º, 12, 14 e 23, e Protocolo), LC 116/2003, LC 123/2006 (arts. 3º e 18 e Anexo III) e Decreto 6.306/2007 no Planalto; IN RFB 2.287/2025 e IN SRF 208/2002 no Sistema Normas da Receita Federal; Código do IRC (arts. 4º, 87, 94 e 98), Código do IVA (arts. 2º e 6º), perguntas frequentes da AT sobre os formulários RFI e informação vinculativa sobre o Modelo 21-RFI no Portal das Finanças. Taxas, formulários e entendimentos das autoridades fiscais mudam: confirme a redação vigente antes de faturar. Esta análise não substitui o exame do caso concreto.
Bases legais: Decreto nº 4.012/2001 (Convenção Brasil-Portugal), arts. 3º, 5º, 7º, 12, 14 e 23, e Protocolo, item 5; Instrução Normativa RFB nº 2.287/2025, arts. 3º a 6º (Atestado de Residência Fiscal no Brasil); Lei Complementar nº 116/2003, art. 2º, I e parágrafo único; Lei Complementar nº 123/2006, art. 3º, § 14, e art. 18, §§ 4º-A, IV, 5º-D, 5º-I, 5º-J, 5º-M e 14, art. 24, § 1º, e Anexo III; Decreto nº 6.306/2007 (IOF), art. 15-B, I; Instrução Normativa SRF nº 208/2002, art. 2º, V; Código do IRC (Portugal), arts. 4º, nºs 3 e 4, 87, nº 4, 94, nºs 1, 3, 5 e 6, e 98, nºs 1 a 3, 5 e 7; Código do IVA (Portugal), art. 2º, nº 1, alínea e), e art. 6º, nº 6, alínea a).