

Converta pelo dólar de compra do Banco Central do último dia útil da primeira quinzena do mês anterior ao recebimento, aplique a tabela mensal e pague o DARF 0190 até o último dia útil do mês seguinte. Quem mora no Brasil e recebe de empresa ou plataforma estrangeira na conta de pessoa física paga o imposto mês a mês, pelo carnê-leão, no mês do recebimento - e paga ainda que o dinheiro nunca saia de lá. A norma não deixa margem: os rendimentos recebidos de fontes situadas no exterior sujeitam-se ao recolhimento mensal obrigatório transferidos ou não para o País. A conta tem três passos fixos: converter, aplicar a tabela mensal, recolher.
- 1ª quinzena do mês anterior: dólar de compra do BCB, último dia útil
- 0190 código do DARF do carnê-leão
- Mês seguinte último dia útil para pagar
A conversão é onde quase todo mundo erra.
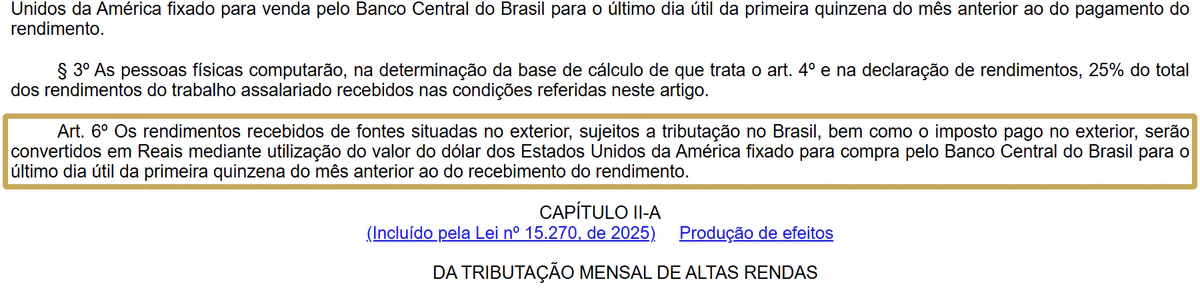
- Converter. O valor em moeda estrangeira vira dólar pela cotação da autoridade monetária do país de origem na data do recebimento e, só depois, vira real pelo dólar de compra do Banco Central do último dia útil da primeira quinzena do mês anterior.
- Não é a cotação do dia do crédito, nem a do fechamento do mês, nem o câmbio que o banco praticou.
- Está na lei que manda converter os rendimentos do exterior, e se repete no RIR/2018 e na IN SRF 208/2002.
- Aplicar a tabela. Sobre a base convertida aplica-se a tabela progressiva mensal do mês do recebimento.
- Recolher. O imposto sai em DARF - a guia de pagamento de tributo federal, emitida pelo próprio programa Carnê-Leão Web - no código 0190, e vence no último dia útil do mês seguinte.
Abaixo, a conta pronta de um mês, com uma ferramenta para refazer a sua, as deduções que existem e as que não, e o que muda em 2026.
Quem paga carnê-leão sobre renda recebida do exterior
Está sujeita ao pagamento mensal a pessoa física residente no Brasil que recebe de outra pessoa física ou de fontes situadas no exterior rendimentos não tributados na fonte no País (raiz legal do carnê-leão; regulamento do imposto de renda). Empresa, plataforma ou cliente PF: o que define é a ausência de retenção brasileira.
O fato gerador é o recebimento, e “recebimento” tem definição própria: o mês em que primeiro ocorrer pagamento, crédito, emprego, entrega ou remessa (IN SRF 208/2002, art. 1º, §1º). O crédito na plataforma já conta, ainda que o saque venha meses depois.
Na prática, o carnê-leão é do mês em que o valor foi creditado na sua conta no exterior ou na plataforma, e não do mês em que você saca, converte ou traz o dinheiro ao Brasil. A instrução normativa do IRPF diz isso por dois lados:
- sujeita ao recolhimento mensal os rendimentos de fontes do exterior “transferidos ou não para o Brasil”;
- calcula o imposto sobre os rendimentos efetivamente recebidos em cada mês.
A Receita repete no Perguntas e Respostas IRPF 2026 (pergunta 130): carnê-leão no mês do recebimento e, depois, a declaração de ajuste. Quem credita em março e só traz o dinheiro em agosto paga o carnê-leão de março, com vencimento em abril; a remessa de agosto é câmbio.
Ainda decidindo entre PF e PJ? Leia antes trabalho remoto para empresa estrangeira: PF ou PJ? - este texto é para quem já ficou na PF.
Trabalha embarcado, em navio ou plataforma, para empresa estrangeira? A conta com diária, bônus e gorjetas está em trabalho embarcado pago em dólar: o imposto de renda.
Recebe royalties de livro, música, software ou marca, com imposto retido nos Estados Unidos? A compensação do valor informado no 1042-S está em royalties do exterior no CPF.
Quando a renda vem de serviço prestado a cliente no exterior, há a alternativa de prestá-lo por uma empresa, como exportação de serviços:
- o ISS não incide sobre a exportação, salvo serviço desenvolvido no Brasil cujo resultado aqui se verifique (não incidência do ISS na exportação);
- no Simples Nacional, o DAS sobre a receita de exportação é reduzido nas parcelas de PIS, Cofins e ISS (redução do DAS na exportação).
Se a troca vale a pena depende da atividade, do anexo, do Fator R e do custo de manter a empresa; os custos de abertura estão em quanto custa abrir CNPJ de desenvolvedor no RS.
As demais obrigações de quem tem renda fora do País estão em tributação internacional para pessoa física. O carnê-leão em geral, de quem recebe de pessoa física no Brasil, com o passo a passo no Carnê-Leão Web, está em carnê-leão: o que é, como fazer e pagar.
A cotação certa: a conversão tem duas pernas, e o site tem duas regras
A conversão tem duas pernas obrigatórias:
- Primeira perna: a moeda estrangeira vira dólar, pelo valor fixado pela autoridade monetária do país de origem na data do recebimento.
- Segunda perna: o dólar vira real, pela cotação de compra do Banco Central do último dia útil da primeira quinzena do mês anterior.
Quem recebe em dólar pula a primeira perna; quem recebe em euro, libra ou peso não converte direto para real (conversão dos rendimentos do exterior; IN SRF 208/2002, art. 16, §2º; IN RFB 1.500/2014, art. 53, § 1º).
A data de referência é sempre a do mês anterior ao do recebimento: o dia em que o dinheiro entra no Brasil não muda a cotação.
E aqui está o ponto que quase nenhuma fonte explica: desde 1º de janeiro de 2024, a mesma declaração usa duas cotações diferentes. O gabarito é a pergunta 171 do Perguntão IRPF 2026, que diz com todas as letras que “há duas regras para a conversão”.
| O que você recebeu | Cotação que converte | Base |
|---|---|---|
| Trabalho, serviço e demais rendimentos do exterior (carnê-leão) | Dólar de compra do BCB do último dia útil da primeira quinzena do mês anterior | Lei 9.250/1995, art. 6º; RIR/2018, art. 119 |
| Aplicação financeira, conta remunerada, ativo virtual, controlada e trust | Cotação de fechamento, para venda, na data do fato gerador | regra de conversão da lei das offshores |
| Despesa dedutível paga em moeda estrangeira | Dólar de venda, na mesma data de referência | Lei 9.250/1995, art. 5º, §2º |
A diferença não é capricho:
- O carnê-leão tributa renda do trabalho por caixa mensal, com data de referência fixa que você sabe antes de receber.
- A Lei 14.754/2023 tributa capital, ancora na data do fato gerador e cobra 15% em separado no ajuste, sem dedução alguma.
Dois mundos que convivem sem se misturar: o detalhe está em o que a Lei 14.754 mudou nos investimentos no exterior e em como declarar conta e investimentos nos EUA.
O que dá para deduzir da base mensal - e o que só entra no ajuste anual
A lista das deduções da base mensal é fechada (deduções da incidência mensal; página de Deduções do carnê-leão; pergunta 172 do Perguntão 2026):
- Contribuição previdenciária oficial paga no Brasil. O “no Brasil” está na norma: contribuição a seguridade social estrangeira não é dedução.
- Dependentes, observado o valor mensal por dependente.
- Pensão alimentícia por decisão judicial, acordo homologado ou escritura pública.
- Livro-caixa, só para autônomo, leiloeiro e titular de serviço notarial e de registro.
A dedução só vale se não tiver sido usada para reduzir retenção na fonte de outro rendimento. E o contraste que resolve a dúvida mais comum: plano de saúde, médico, dentista e escola não reduzem a base mensal. São deduções da base anual (despesas médicas e de instrução) e entram só no ajuste.
O livro-caixa é o único mecanismo real de redução de base para quem opera na PF. Deduz (deduções do trabalho não assalariado):
- remuneração paga a terceiros com vínculo e encargos;
- emolumentos pagos a terceiros;
- despesas de custeio necessárias à percepção da receita e à manutenção da fonte produtora.
Não pode exceder a receita do mês - e a Receita registra, em texto literal, que essa receita inclui a recebida do exterior por serviço sem vínculo.
O excesso soma às despesas dos meses seguintes até dezembro; o que sobrar ali morre. Não cabe para aluguel, para transporte nem para quem é empregado. Detalhes em livro-caixa: o que o autônomo pode deduzir.
Desde janeiro de 2026 existe ainda uma redução do imposto mensal (redutor criado pela Lei 15.270/2025), e a Receita mandou observá-la também no carnê-leão. A instrução normativa do IRPF manda calcular o recolhimento mensal sobre rendimentos de pessoas físicas ou de fontes no exterior pelas tabelas do Anexo II, “observada a tabela de redução constante do Anexo X”.
O redutor é decrescente e some acima de R$ 7.350,00 de rendimento mensal tributável (art. 65-A, §2º). A aritmética fica com o Carnê-Leão Web, que aplica as deduções e a redução cabíveis. O panorama está em o que muda no IR em 2026.
A conta do mês, passo a passo
Premissas, todas fictícias e explícitas:
- autônomo residente no Brasil, sem vínculo empregatício, presta serviço a empresa sediada no exterior;
- recebe US$ 4.000,00 em 10 de março de 2026, creditados em conta dele fora do Brasil, sem repatriar;
- tem um dependente e escriturou R$ 2.000,00 de custeio no livro-caixa, pagos em reais;
- não houve imposto retido no exterior.
Premissa de câmbio, hipotética e arredondada só para a conta ficar legível: dólar de compra de R$ 5,00 na data de referência.
- 01
Ache a data de referência
Recebimento em março de 2026, logo a cotação é a do último dia útil da primeira quinzena de FEVEREIRO: sexta-feira, 13 de fevereiro (14 e 15 foram sábado e domingo). Não é a de 10 de março, nem a do fim de março.
- 02
Converta e chegue ao rendimento em reais
O rendimento já veio em dólar, então a primeira perna é neutra. US$ 4.000,00 x R$ 5,00 = R$ 20.000,00 de rendimento tributável no mês.
- 03
Abata as deduções admitidas no mês
Dependente R$ 189,59 mais livro-caixa R$ 2.000,00, dentro do limite porque a receita do mês foi de R$ 20.000,00. Base de cálculo: R$ 20.000,00 menos R$ 2.189,59 = R$ 17.810,41.
- 04
Aplique a tabela mensal e teste o redutor
A base cai na faixa acima de R$ 4.664,68: 27,5%, com parcela a deduzir de R$ 908,73. R$ 17.810,41 x 27,5% = R$ 4.897,86; menos R$ 908,73, dá R$ 3.989,13. A redução de 2026 não se aplica, porque o rendimento tributável do mês supera R$ 7.350,00.
- 05
Emita o DARF
Código da Receita 0190, Período de Apuração 31/03/2026, Vencimento 30/04/2026. Campo Referência em branco. Em maio a conta recomeça do zero, com a cotação do último dia útil da primeira quinzena de abril.
Carnê-leão do mês com renda do exterior
Cotação hipotética: a efetiva sai do Banco Central (Lei 9.250/1995, art. 6º). Com deduções menores, entra o desconto simplificado mensal de R$ 607,20 (art. 4º, § 2º). Tabela e redução de 2026 da IN RFB 1.500/2014 (art. 55 e Anexo X). Imposto pago lá fora e data de cada mês: calculadora de carnê-leão do exterior.
A tabela do passo 4 é a progressiva mensal vigente desde maio de 2025. Duas advertências:
- O câmbio é premissa hipotética e arredondada: a cotação efetiva tem de ser buscada no site do Banco Central para a data de referência correta.
- Quem recebe todo mês tem doze contas por ano, cada uma com a sua data de referência - não existe cotação anual nem média.
Houvesse imposto federal pago no país de origem, ele entraria como compensação neste passo.
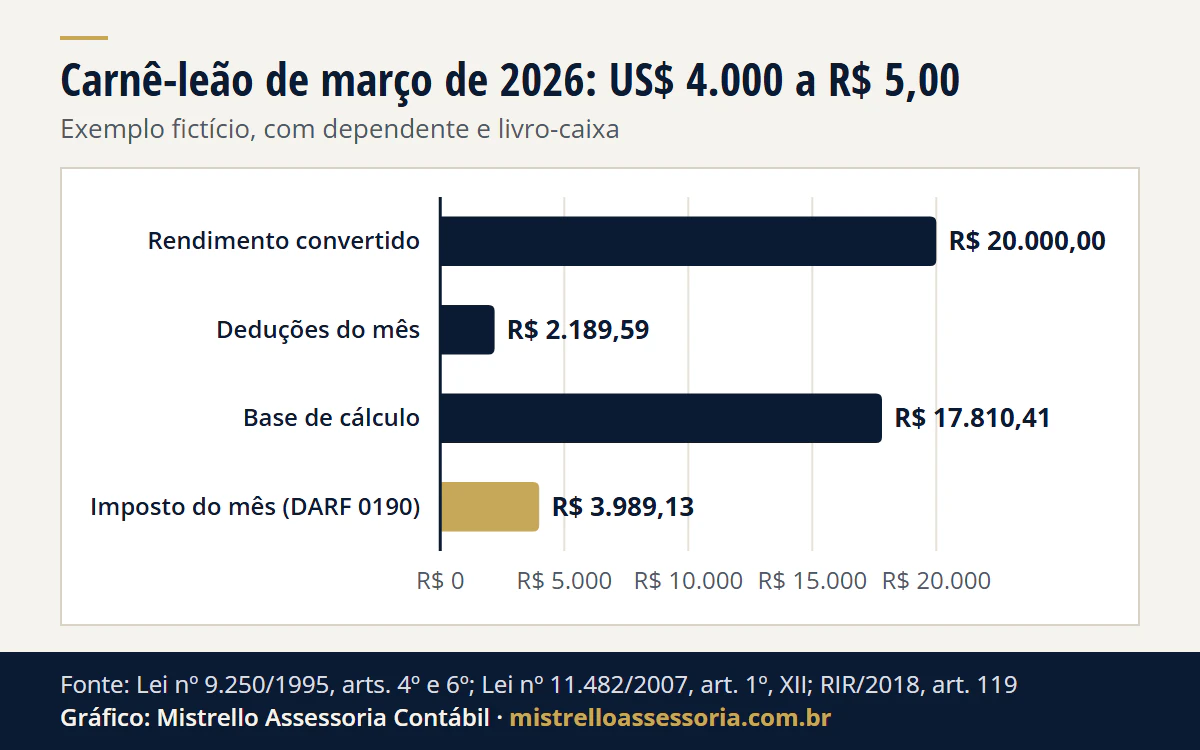
A tabela mensal em vigor desde maio de 2025, sem faixa nova para 2026 (o alívio de 2026 vem da redução do imposto mensal, não da tabela):
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | zero | zero |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
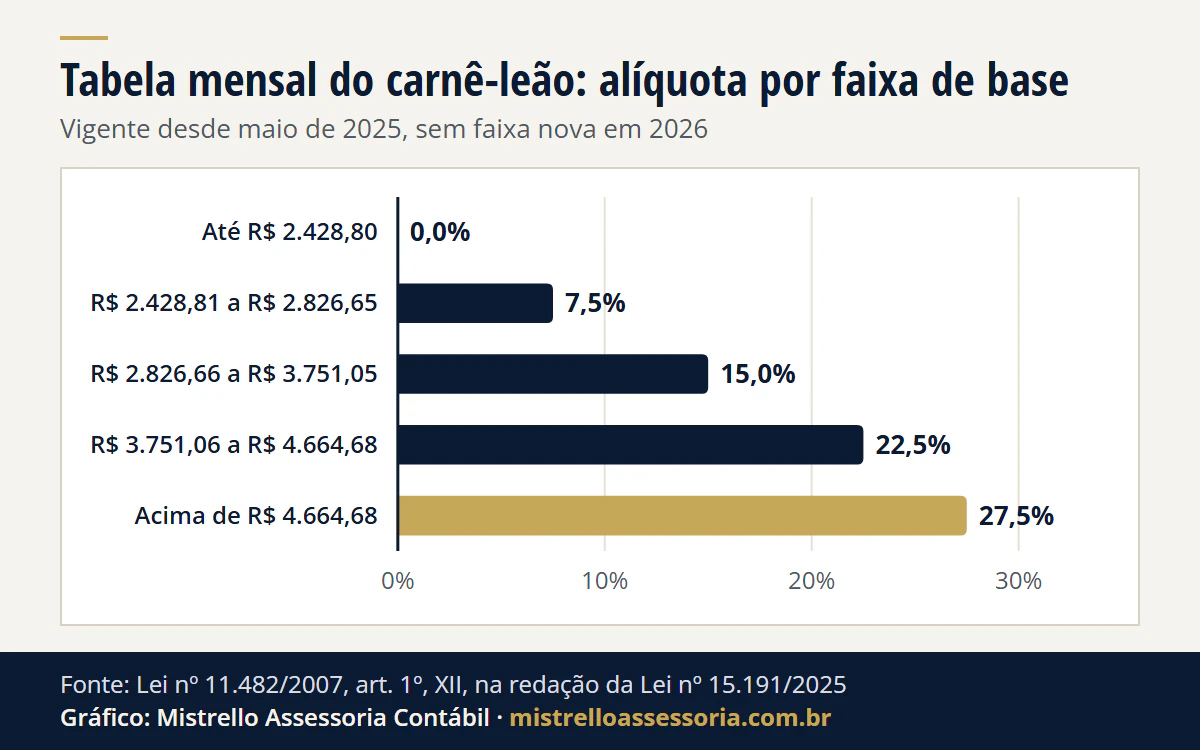
Ver os dados do gráfico
| Base de cálculo mensal | Alíquota |
|---|---|
| Até R$ 2.428,80 | 0,0% |
| R$ 2.428,81 a R$ 2.826,65 | 7,5% |
| R$ 2.826,66 a R$ 3.751,05 | 15,0% |
| R$ 3.751,06 a R$ 4.664,68 | 22,5% |
| Acima de R$ 4.664,68 | 27,5% |
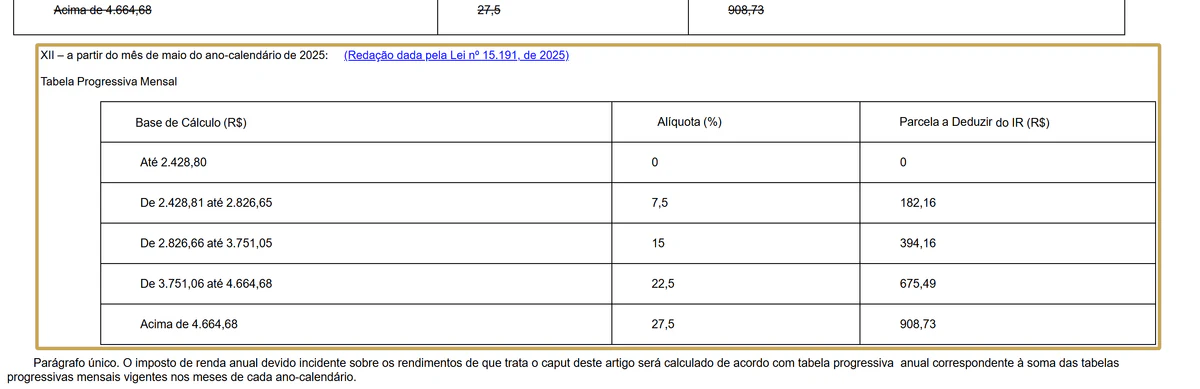
No exemplo de março, a conta inteira cabe em quatro números: R$ 20.000,00 de rendimento convertido, R$ 2.189,59 de deduções, R$ 17.810,41 de base e R$ 3.989,13 de imposto no DARF.
Ver os dados do gráfico
| Etapa da conta | Valor em reais |
|---|---|
| Rendimento convertido | R$ 20.000,00 |
| Deduções do mês | R$ 2.189,59 |
| Base de cálculo | R$ 17.810,41 |
| Imposto do mês (DARF 0190) | R$ 3.989,13 |
Prazo, DARF 0190 e o que acontece se atrasar
O prazo é o último dia útil do mês seguinte ao do recebimento (Lei 8.383/1991, art. 6º, II; prazo de recolhimento, confirmado na página oficial da Receita).
Cuidado com uma armadilha: a Lei 7.713/1988, lida isolada, sugere “primeira quinzena” e está superada nesse ponto. É daí que vem boa parte da desinformação.
Em dezembro há um detalhe: 31/12 é o último dia útil do ano e não tem atendimento presencial nos bancos (Res. CMN 4.880/2020, art. 3º), e a Receita antecipa o vencimento para o dia útil anterior.
O carnê-leão de novembro venceu em 30/12 em 2024 e em 2025, e o de novembro de 2026 vence em 30/12/2026, como mostram os prazos de dezembro de 2026.
O DARF, como a Receita publica:
- Período de Apuração: último dia do mês do recebimento.
- Código da Receita: 0190.
- Referência: não é preenchido.
- Vencimento: o último dia útil do mês seguinte ao do recebimento (em dezembro, o dia útil anterior a 31/12).
- Principal: o imposto apurado no mês.
E o óbvio que se esquece: o carnê-leão é antecipação. Os mesmos rendimentos voltam à base da declaração de ajuste, e o imposto recolhido no ano é deduzido do apurado lá (RIR/2018, art. 120).
Quem deixou meses de carnê-leão do exterior para trás:
- tem o passo a passo em carnê-leão do exterior em atraso: como regularizar;
- e a conta completa, com multa, juros e o que a declaração devolve, em quanto custa regularizar renda do exterior.
Se o que ficou para trás foi a declaração inteira, o caminho é IRPF em atraso: multa e o que fazer.
Imposto pago lá fora: quando dá para abater
O imposto pago no país de origem pode ser abatido desde que exista acordo para evitar a dupla tributação ou reciprocidade de tratamento, e desde que não tenha sido restituído nem compensado lá fora.
A raiz está na dedução do imposto pago no exterior, que remete à exigência de reciprocidade de tratamento; no carnê-leão, a regra é a da compensação do imposto pago no exterior (também IN SRF 208/2002, art. 16, §§1º e 6º). Na prática:
- Limite. Vai até a diferença entre o imposto calculado com e sem os rendimentos do exterior. O que passar disso não vira crédito.
- Momento. Compensa no carnê-leão do mês em que o imposto foi pago lá fora, que pode ser posterior ao do recebimento, e de novo na declaração de ajuste. Se superar o carnê-leão do mês, a diferença passa para os meses seguintes até dezembro e para a declaração.
- Pago em ano posterior. Compensa no carnê-leão do mês do pagamento e na declaração do ano do pagamento, respeitado o limite apurado na declaração do ano do recebimento (pergunta 140 do Perguntas e Respostas IRPF 2026).
- Conversão. O imposto pago segue as mesmas duas pernas do rendimento: dólar na data do pagamento e, depois, real pela cotação de compra do último dia útil da primeira quinzena do mês anterior ao do recebimento (IN RFB 1.500/2014, art. 65, § 2º, II).
Acordo, reciprocidade e prova dispensada mudam de país para país, e o mapa está em paguei imposto no exterior: dá para abater no IRPF?. A discussão judicial do enquadramento de tratado fica fora do trabalho contábil, que é este: apurar, converter pela cotação certa, documentar e recolher.
O que significa Rendimentos/Pagamentos Exterior no Carnê-Leão?
É a pergunta da tela Configuração do Carnê-Leão Web que libera os campos do exterior. Com “Sim”, aparecem em Rendimentos o lançamento recebido do exterior e em Pagamentos a natureza “imposto pago no exterior”; com “Não”, esses campos não aparecem naquele ano (Manual do Carnê-Leão, atualizado em 02/07/2026).
- A escolha é por ano-calendário. Enquanto houver rendimento ou pagamento do exterior lançado no ano, ela não pode ser alterada.
- Quem não é trabalhador autônomo vê em Pagamentos só três naturezas: imposto pago no exterior, pensão alimentícia e previdência oficial.
- No Demonstrativo, a linha “Imposto Pago Ext.” abre a compensação: o limite do mês (imposto com a renda de fora menos o imposto sem ela) e o excesso que passa aos meses seguintes, como na seção anterior.
- O DARF pago não se lança à mão desde o ano-calendário de 2026: o sistema o importa depois que a Receita confirma o pagamento.
Os dados do ano ficam no Carnê-Leão Web e vão para a declaração anual por importação, como mostramos em como lançar o carnê-leão no IR.
Por onde começar
- Liste os meses em que houve crédito e o valor em moeda original, um a um. Crédito na plataforma já conta, ainda que o saque venha depois.
- Busque a cotação de compra do Banco Central para o último dia útil da primeira quinzena de cada mês anterior. São doze cotações por ano, não uma média.
- As de 2026 estão na tabela do dólar do carnê-leão, com a data-base e a consulta no Banco Central.
- A calculadora de carnê-leão do exterior mostra a data de referência de cada mês e faz a conta do DARF, com o imposto pago lá fora.
- Lance mês a mês no Carnê-Leão Web do e-CAC, confira as deduções admitidas no mês e emita o DARF 0190 com vencimento no último dia útil do mês seguinte.
- Guarde a memória de cálculo: contrato, extrato da data do crédito, cotação usada e comprovante do DARF. É ela que sustenta a sua versão se a declaração cair em malha.
Se essa renda anda junto com conta remunerada, aplicação ou cripto lá fora, a conversão muda de regra no meio do caminho - vale ler variação cambial: quando é isenta e cripto no IRPF e a obrigação acessória. O mapa completo está no pilar de patrimônio internacional.
Bases legais deste artigo
- Lei nº 9.250/1995, art. 6º (conversão em reais dos rendimentos e do imposto pago no exterior, pelo dólar de compra do BCB do último dia útil da primeira quinzena do mês anterior)
- Lei nº 9.250/1995, art. 4º (deduções da base de cálculo sujeita à incidência mensal: pensão judicial, dependente, previdência oficial)
- Lei nº 9.250/1995, art. 5º, §2º (deduções pagas em moeda estrangeira convertidas pelo dólar de venda, mesma data de referência)
- Lei nº 9.250/1995, art. 8º (deduções que só existem na base anual: médicas e instrução)
- Lei nº 9.250/1995, art. 3º-A, incluído pela Lei nº 15.270/2025 (redução do imposto mensal a partir de janeiro de 2026)
- Lei nº 9.250/1995, art. 26 (isenção de bolsa de estudo e pesquisa caracterizada como doação)
- Lei nº 7.713/1988, art. 8º (sujeição ao pagamento mensal de quem recebe de pessoa física ou de fontes no exterior)
- Lei nº 7.713/1988, art. 12-A, redação da Lei nº 13.149/2015, e §1º (RRA de anos anteriores: tributação exclusiva na fonte, com retenção pelo obrigado ao pagamento)
- Lei nº 7.713/1988, art. 12-B, incluído pela Lei nº 13.149/2015 (RRA do ano-calendário em curso: tributação no mês do recebimento)
- Lei nº 8.383/1991, art. 6º, II (pagamento até o último dia útil do mês subsequente ao da percepção)
- Lei nº 8.134/1990, art. 6º, caput e §§2º e 3º (livro-caixa; excesso transita até dezembro e não passa para o ano seguinte)
- Lei nº 11.482/2007, art. 1º, XII, redação da Lei nº 15.191/2025 (tabela progressiva mensal vigente desde maio de 2025)
- Lei nº 14.754/2023, art. 15 (conversão pela cotação de fechamento, para venda, na data do fato gerador)
- Lei nº 14.754/2023, arts. 2º e 3º (aplicações financeiras no exterior: 15% na DAA, sem deduções)
- Decreto nº 9.580/2018 (RIR), art. 118 (pagamento mensal de quem recebe de fontes no exterior sem tributação na fonte no País)
- Decreto nº 9.580/2018 (RIR), art. 119 (conversão dos rendimentos do exterior)
- Decreto nº 9.580/2018 (RIR), art. 120 (os rendimentos de incidência mensal também integram a base da DAA e o imposto pago é deduzido lá)
- Decreto nº 9.580/2018 (RIR), art. 121, §§2º e 3º (livro-caixa só para trabalho não assalariado; deduções em moeda estrangeira pelo dólar de venda)
- Decreto nº 9.580/2018 (RIR), art. 123 (prazo de recolhimento)
- IN SRF nº 208/2002, art. 16, caput (tributação dos rendimentos do exterior, transferidos ou não para o País)
- IN SRF nº 208/2002, art. 16, §2º (regra de conversão em duas pernas)
- IN SRF nº 208/2002, art. 16, §§1º, 3º, 5º, 6º, 7º e 8º (deduções, tabela do mês, prazo e compensação do imposto pago no exterior)
- IN SRF nº 208/2002, art. 1º, §1º (considera-se recebido no mês em que primeiro ocorrer pagamento, crédito, emprego, entrega ou remessa)
- IN RFB nº 1.500/2014, art. 53, II e § 1º (rendimentos de fontes do exterior, transferidos ou não para o Brasil, sujeitos ao carnê-leão; conversão pelo dólar de compra do último dia útil da 1ª quinzena do mês anterior ao do recebimento)
- IN RFB nº 1.500/2014, art. 65, §§ 1º e 2º, redação da IN RFB nº 1.756/2017 no § 2º (imposto mensal sobre os rendimentos efetivamente recebidos em cada mês; compensação do imposto pago no exterior havendo acordo ou reciprocidade, com limite)
- Lei nº 9.250/1995, art. 12, VI, e Lei nº 4.862/1965, art. 5º (dedução do imposto pago no exterior havendo reciprocidade de tratamento)
- Lei nº 9.430/1996, art. 61, §§ 1º e 2º (multa de mora de 0,33% ao dia a partir do primeiro dia subsequente ao do vencimento, limitada a 20%)
- LC nº 116/2003, art. 2º, I e parágrafo único (ISS não incide sobre a exportação de serviços cujo resultado não se verifique no Brasil)
- LC nº 123/2006, art. 18, § 14, redação da LC nº 155/2016 (redução do DAS sobre a receita de exportação nas parcelas de Cofins, PIS/Pasep, IPI, ICMS e ISS)
- IN RFB nº 1.500/2014, art. 55, redação da IN RFB nº 2.299/2025 (carnê-leão calculado pelas tabelas do Anexo II, observada a tabela de redução do Anexo X)
- IN RFB nº 1.500/2014, art. 65-A, §§1º e 2º, incluído pela IN RFB nº 2.299/2025 (redução mensal a partir de janeiro de 2026; sem redução acima de R$ 7.350,00)
- ADI SRF nº 16/2005 (compensação do imposto pago na Alemanha) e ADE SRF nº 72/2005 (término de vigência do acordo Brasil-Alemanha)
- IN RFB nº 2.291/2025, arts. 5º, II e § 3º, 6º, III, 'f', e 12, I (DeCripto do recebimento em cripto)