

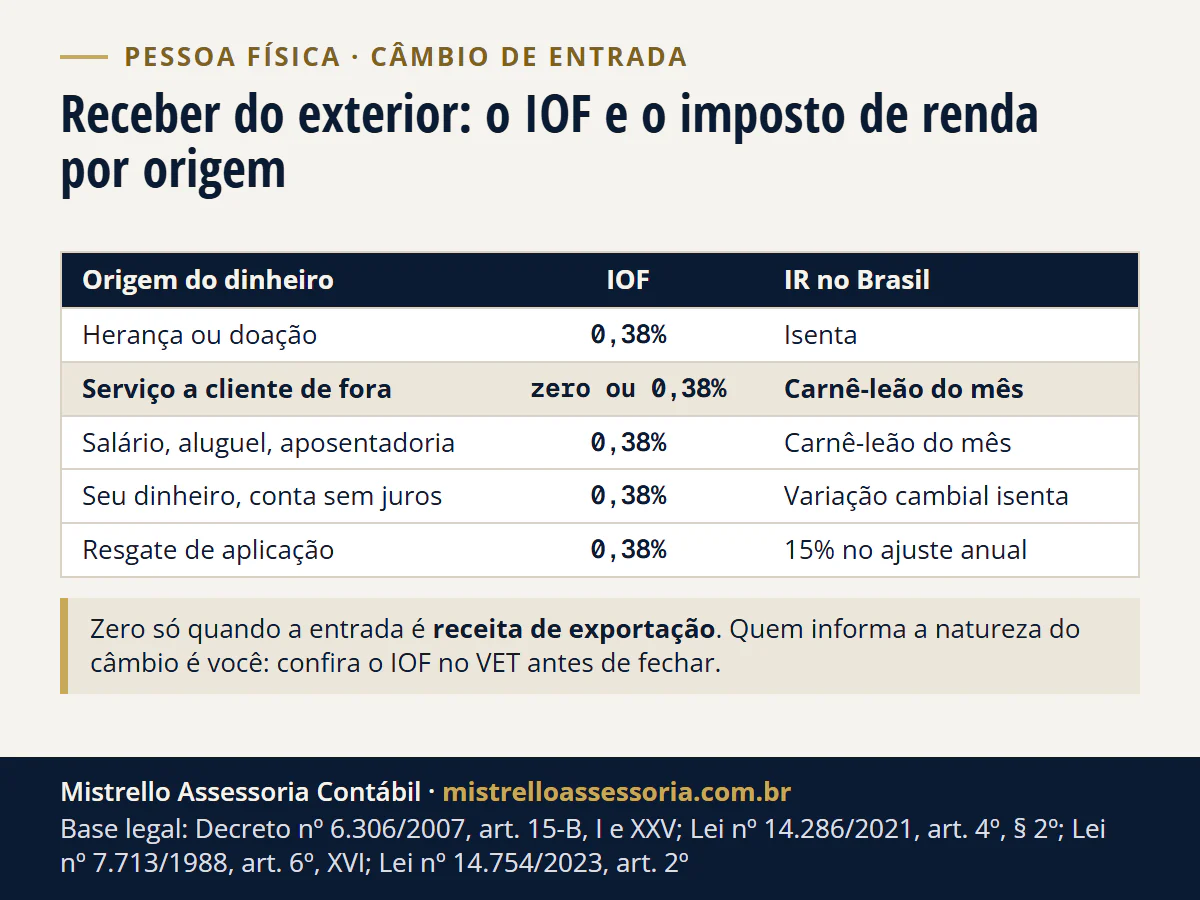
Para receber dinheiro do exterior na pessoa física, o IOF é de 0,38%, ou zero se a entrada for receita de exportação de serviço; decide a natureza que você informa ao banco (Decreto 6.306/2007, art. 15-B, I e XXV). O IOF não é o imposto de renda: herança e doação são isentas (Lei 7.713/1988, art. 6º, XVI); salário, serviço e aluguel vão ao carnê-leão.
- 0,38% de IOF na entrada, na regra geral
- zero de IOF na receita de exportação de serviço
- isenta de IR a herança ou doação recebida
Este guia separa o dinheiro pela origem: herança, doação, salário, serviço, aluguel, aposentadoria, dinheiro seu que estava lá fora e resgate de investimento. Para cada uma, o IOF, o imposto de renda e onde declarar. Somos o lado brasileiro: carnê-leão, declaração e documentos; o imposto do outro país é tema de lá.
Se quem recebe é a sua empresa, o caminho é outro, com nota de exportação e DAS: está em receber dinheiro do exterior na empresa.
Quanto é o IOF para receber dinheiro do exterior?
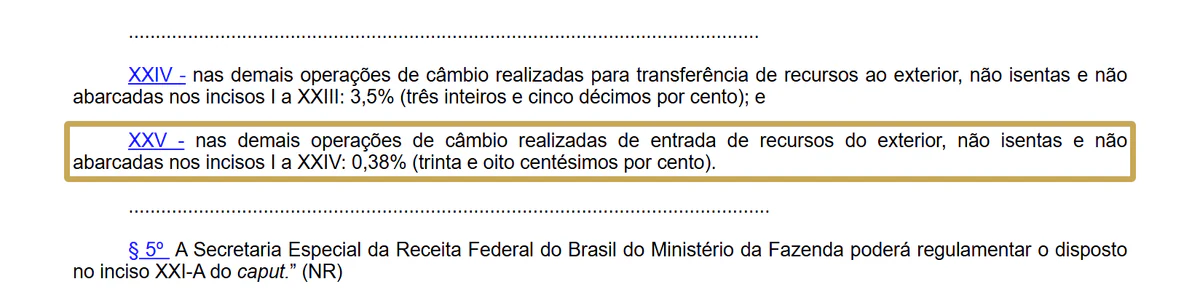
Na regra geral, 0,38%: é o inciso das “demais operações de câmbio realizadas de entrada de recursos do exterior” (Decreto 6.306/2007, art. 15-B, XXV). A receita de exportação de bens e serviços entra com zero (inciso I e § 4º).
| Origem do dinheiro | IOF na entrada | IR no Brasil | Onde declara | Base |
|---|---|---|---|---|
| Herança | 0,38% | Isenta | Rendimentos Isentos e Bens e Direitos | Lei 7.713, art. 6º, XVI; Decreto 6.306, art. 15-B, XXV |
| Doação | 0,38% (código 37994 até US$ 50 mil) | Isenta | Rendimentos Isentos e Bens e Direitos | Lei 7.713, art. 6º, XVI; Res. BCB 277, Anexo III |
| Serviço prestado a cliente de fora | Zero se classificado como receita de exportação; senão, 0,38% | Carnê-leão do mês | Carnê-leão, levado à declaração | Decreto 6.306, art. 15-B, I e § 4º; RIR, art. 118 |
| Salário, aluguel ou aposentadoria de fonte no exterior | 0,38% | Carnê-leão do mês | Carnê-leão, levado à declaração | RIR, arts. 118 e 119 |
| Dinheiro seu em conta sem juros lá fora (código 67995) | 0,38% | Variação cambial isenta | Bens e Direitos | Lei 14.754, art. 2º, § 3º |
| Resgate de aplicação no exterior | 0,38% | 15% no ajuste anual sobre o rendimento e o ganho | Bens e Direitos, com a apuração da Lei 14.754 | Lei 14.754, arts. 2º, § 1º, e 3º, § 2º |
Os nomes das fichas são os do programa da declaração de 2026; os de 2027 saem com o programa do ano. A linha do serviço depende da natureza informada no câmbio, explicada na próxima seção.
O “1,1%” que circula como IOF de entrada é outra coisa: 1,10% é a alíquota da remessa de quem mora no Brasil para investir lá fora (art. 15-B, XXI-A). As alíquotas de saída estão em IOF para mandar dinheiro ao exterior.
Antes dos decretos de 2025, a regra geral do mesmo artigo já era 0,38% (redação do Decreto 8.325/2014). Por isso a disputa no STF sobre os decretos de 2025 (ADC 96) não muda a conta da entrada.
O IOF é devido na liquidação do câmbio, sobre o valor em reais (arts. 11 e 14). Na entrada, quem paga é você, que vende a moeda estrangeira, e quem desconta e recolhe é a instituição (arts. 12 e 13). Não há guia para emitir.
Quem decide se o IOF é zero ou 0,38%?
Você. A lei diz que “é de responsabilidade do cliente a classificação da finalidade da operação no mercado de câmbio”, e a instituição presta orientação (Lei 14.286/2021, art. 4º, §§ 2º e 3º). É essa finalidade que liga a entrada ao inciso do IOF.
Até US$ 50 mil por operação, os códigos são os do Anexo III da Resolução BCB 277/2022. Acima disso, valem os do Anexo IV, mais detalhados; no eFX, os do Anexo V, em qualquer valor (art. 4º, III).
| Por que o dinheiro entra | Código (até US$ 50 mil) | IOF |
|---|---|---|
| Doação ou outra transferência sem contrapartida (herança, ajuda de família) | 37994 | 0,38% |
| Transferência entre contas da mesma pessoa | 67995 | 0,38% |
| Venda de serviço: computação e informação, negócio ou outro serviço | 46002, 46978 ou 46992 | Zero como receita de exportação; senão, 0,38% |
| Demais | 91992 | 0,38% |
Antes de fechar câmbio de até US$ 100 mil, a instituição tem de informar o Valor Efetivo Total (VET), em reais por unidade de moeda, com a taxa, os tributos e as tarifas (Res. BCB 277/2022, art. 18). É no VET que você confere se o IOF saiu zero ou 0,38%.
Recebi herança ou doação do exterior: pago imposto?
De imposto de renda, não: “o valor dos bens adquiridos por doação ou herança” é isento para quem recebe (Lei 7.713/1988, art. 6º, XVI; RIR/2018, art. 35, VII, c). No câmbio, o IOF é de 0,38%, porque herança e doação não são receita de exportação.
O ITCMD é outra conta. Quando o falecido ou o doador tinha domicílio no exterior, o imposto sobre dinheiro e outros bens móveis cabe ao estado onde mora quem recebe (LC 227/2026, art. 159, I, b, e II, b). Se o falecido morava no Brasil, o estado é o do domicílio dele (art. 159, I, a).
Se o seu estado já cobra nesses casos depende da lei estadual em vigor na data do óbito ou da doação (CTN, art. 144).
O inventário com herdeiro ou bens fora está em herança do exterior; a doação de pais que moram fora, em doação de pais nos EUA para filho no Brasil e em dinheiro para a mãe no Brasil.
Salário, serviço, aluguel ou aposentadoria de fora: como paga o IR?
Pelo carnê-leão do mês em que o dinheiro é recebido, quando não houve imposto retido no Brasil (RIR/2018, arts. 118 a 120). O DARF vence no último dia útil do mês seguinte (art. 915), e o valor entra depois na declaração anual.
A conversão do carnê-leão não usa o câmbio que você fechou: usa o dólar de compra do Banco Central do último dia útil da 1ª quinzena do mês anterior ao do recebimento (Lei 9.250/1995, art. 6º). A data e o passo a passo estão em carnê-leão de renda do exterior.
A conta do mês sai na calculadora do carnê-leão do exterior. Quem recebe por plataforma tem o passo a passo em recebo pelo Payoneer, Upwork ou Deel. Quem presta serviço como pessoa física também tem o INSS de contribuinte individual, em INSS de quem recebe do exterior.
Aposentadoria e pensão pagas por fonte de fora estão em aposentadoria e pensão do exterior no IRPF. Quem fatura todo mês para cliente de fora pode comparar a pessoa física com a empresa em trabalho remoto para empresa estrangeira.
Trazer o meu próprio dinheiro de volta paga imposto?
O IOF da entrada é de 0,38%, com o código 67995 quando a conta lá fora e a daqui são suas. De imposto de renda, depende de onde o dinheiro estava (Lei 14.754/2023, arts. 2º e 3º).
| Onde o dinheiro estava | IR na volta | Base |
|---|---|---|
| Conta corrente sem juros, em instituição autorizada no país dela | Variação cambial isenta | Lei 14.754, art. 2º, § 3º |
| Moeda em espécie | Variação cambial isenta até US$ 5.000 de vendas de moeda no ano; acima, tributada toda | Lei 14.754, art. 2º, §§ 4º e 5º |
| Aplicação financeira (conta remunerada, fundo, título) | 15% no ajuste anual sobre o rendimento e o ganho, inclusive a variação cambial do principal, no resgate | Lei 14.754, arts. 2º, § 1º, e 3º, § 2º |
Quem juntou o dinheiro enquanto morava fora e voltou a ser residente deve ler bens e dinheiro trazidos na volta ao Brasil. A declaração da conta lá fora está em como declarar conta e investimentos nos EUA.
Quanto sobra em três exemplos de câmbio?
Exemplos hipotéticos, sem cliente, com o dólar a R$ 5,50, sem spread nem tarifa. No câmbio real, vale a taxa do dia; no carnê-leão, o dólar de compra do Banco Central da data que a lei manda usar.
| A. Herança de US$ 20.000 | B. Serviço de US$ 1.500 no mês, câmbio como transferência | C. US$ 10.000 seus, de conta sem juros | |
|---|---|---|---|
| Valor em reais | R$ 110.000,00 | R$ 8.250,00 | R$ 55.000,00 |
| IOF | R$ 418,00 (0,38%) | R$ 31,35 (0,38%); zero se classificado como exportação | R$ 209,00 (0,38%) |
| IR | Zero (isenta) | Carnê-leão de R$ 1.193,04 | Zero (variação isenta) |
| Sobra antes de spread e tarifa | R$ 109.582,00 | R$ 7.025,61 | R$ 54.791,00 |
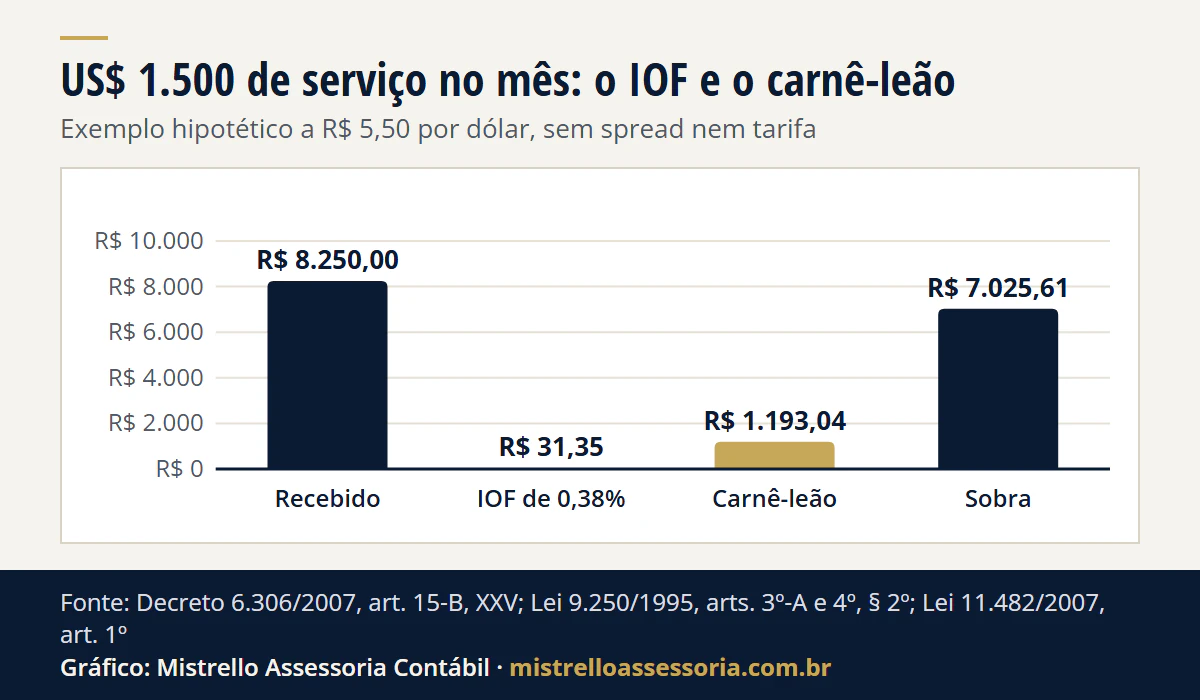
Ver os dados do gráfico
| Exemplo B | Valor |
|---|---|
| Recebido | R$ 8.250,00 |
| IOF de 0,38% | R$ 31,35 |
| Carnê-leão | R$ 1.193,04 |
| Sobra | R$ 7.025,61 |
Conta do carnê-leão do exemplo B: R$ 8.250,00 menos o desconto simplificado mensal de R$ 607,20 (Lei 9.250/1995, art. 4º, § 2º) dá R$ 7.642,80; vezes 27,5%, R$ 2.101,77; menos a parcela de R$ 908,73, R$ 1.193,04, ou 14,46% do recebido (tabela mensal de 2026).
Não há a redução de 2026, porque o rendimento do mês passa de R$ 7.350 (Lei 9.250/1995, art. 3º-A, § 2º).
A conta supõe nenhuma dedução no mês. Quem recolhe INSS como contribuinte individual deduz o valor pago no lugar do desconto simplificado, quando ele for maior, e o carnê-leão cai (Lei 9.250/1995, art. 4º, IV e § 2º; RIR/2018, arts. 67, I, e 121).
No exemplo B, o carnê-leão é 38 vezes o IOF. O que mais pesa ao receber do exterior é a origem do dinheiro, não o câmbio.
Preciso declarar o dinheiro recebido do exterior?
Depende da origem e do total. Na declaração de 2026 (ano de 2025), três critérios pegam quem recebe de fora: rendimentos isentos acima de R$ 200 mil, como herança e doação; bens acima de R$ 800 mil em 31/12; e rendimento de aplicação no exterior (IN RFB 2.312/2026, art. 2º).
Também obriga quem teve rendimentos tributáveis acima de R$ 35.584 no ano, o que inclui o que passou pelo carnê-leão (art. 2º, I). Os limites da declaração de 2027 saem na instrução normativa do ano, em geral em março; até lá, a régua publicada é a de 2026.
Imposto zero não dispensa a entrega quando há obrigação. O que a Receita já recebe sobre contas e rendas de fora está em renda do exterior na malha fina. Com US$ 1 milhão ou mais lá fora em 31/12, entra a declaração CBE ao Banco Central.
Por onde receber e quanto posso trazer?
Pelo câmbio, sem limite de valor (Lei 14.286/2021, arts. 2º e 3º), mas só por instituição autorizada pelo Banco Central: banco, corretora de câmbio ou fintech autorizada. A instituição identifica você e quem mandou o dinheiro (art. 14).
| Caminho | Limite | Base |
|---|---|---|
| Banco ou corretora, câmbio comum | Sem limite de valor | Lei 14.286/2021, art. 2º |
| Serviço de pagamento ou transferência internacional (eFX) | US$ 10 mil na transferência sem contrapartida (doação, ajuda de família) e na transferência entre contas suas | Res. BCB 277/2022, art. 49, II e III |
| Dinheiro em espécie, na mala | Até US$ 10 mil sem comprovação; acima, comprovado na forma da Receita, ou o excedente pode ser perdido | Lei 14.286/2021, art. 14, §§ 1º e 3º |
Guarde os papéis de cada entrada: o comprovante do câmbio com a natureza, a partilha ou o documento da doação, a invoice do serviço e o extrato da conta lá fora. São eles que sustentam a isenção ou o carnê-leão na declaração.
Como trabalhamos
Somos o lado brasileiro: com escritório em Porto Alegre/RS e atendimento online, por escrito, para todo o Brasil, conferimos a natureza do câmbio antes do fechamento, fazemos o carnê-leão do mês, a declaração com a herança, a doação ou a conta lá fora e a CBE quando cabe.
O imposto do outro país e o inventário no exterior ficam com quem atende você lá. O trabalho completo está em patrimônio internacional.
Fontes e legislação
- Decreto 6.306/2007, arts. 11 a 14 e 15-B, I, XXI-A, XXV e § 4º, na redação do Decreto 12.499/2025.
- Lei 14.286/2021, arts. 2º, 3º, 4º e 14; Resolução BCB 277/2022, arts. 4º, 18 e 49 e Anexo III.
- Lei 7.713/1988, arts. 6º, XVI, e 8º; RIR/2018, arts. 35, VII, c, 67, I, 118 a 121 e 915.
- Lei 9.250/1995, arts. 3º-A, 4º, IV e § 2º, e 6º; Lei 11.482/2007, art. 1º (tabela mensal de 2026).
- Lei 14.754/2023, arts. 2º e 3º; LC 227/2026, arts. 157 e 159; CTN, art. 144.
- IN RFB 2.312/2026, art. 2º (declaração de 2026).
Regras conferidas na fonte oficial em 21/11/2026. Exemplos hipotéticos, sem cliente, a R$ 5,50 por dólar: 20.000 x 5,50 = 110.000,00 e x 0,38% = 418,00; 1.500 x 5,50 = 8.250,00 e x 0,38% = 31,35; 10.000 x 5,50 = 55.000,00 e x 0,38% = 209,00.
Bases legais deste artigo
- Decreto 6.306/2007, arts. 11 a 14 e 15-B, I, XXI-A, XXV e § 4º, na redação do Decreto 12.499/2025
- Lei 14.286/2021, arts. 2º, 3º, 4º, §§ 2º e 3º, e 14
- Resolução BCB 277/2022, arts. 4º, 18 e 49 e Anexo III (Resoluções BCB 337/2023 e 561/2026)
- Lei 7.713/1988, arts. 6º, XVI, e 8º; RIR/2018, arts. 35, VII, c, 67, I, 118 a 121 e 915
- Lei 9.250/1995, arts. 3º-A, 4º, IV e § 2º, e 6º; Lei 11.482/2007, art. 1º, XII (tabela mensal de 2026, Lei 15.191/2025)
- Lei 14.754/2023, arts. 2º e 3º
- LC 227/2026, arts. 157 e 159; CTN, art. 144
- IN RFB 2.312/2026, art. 2º