

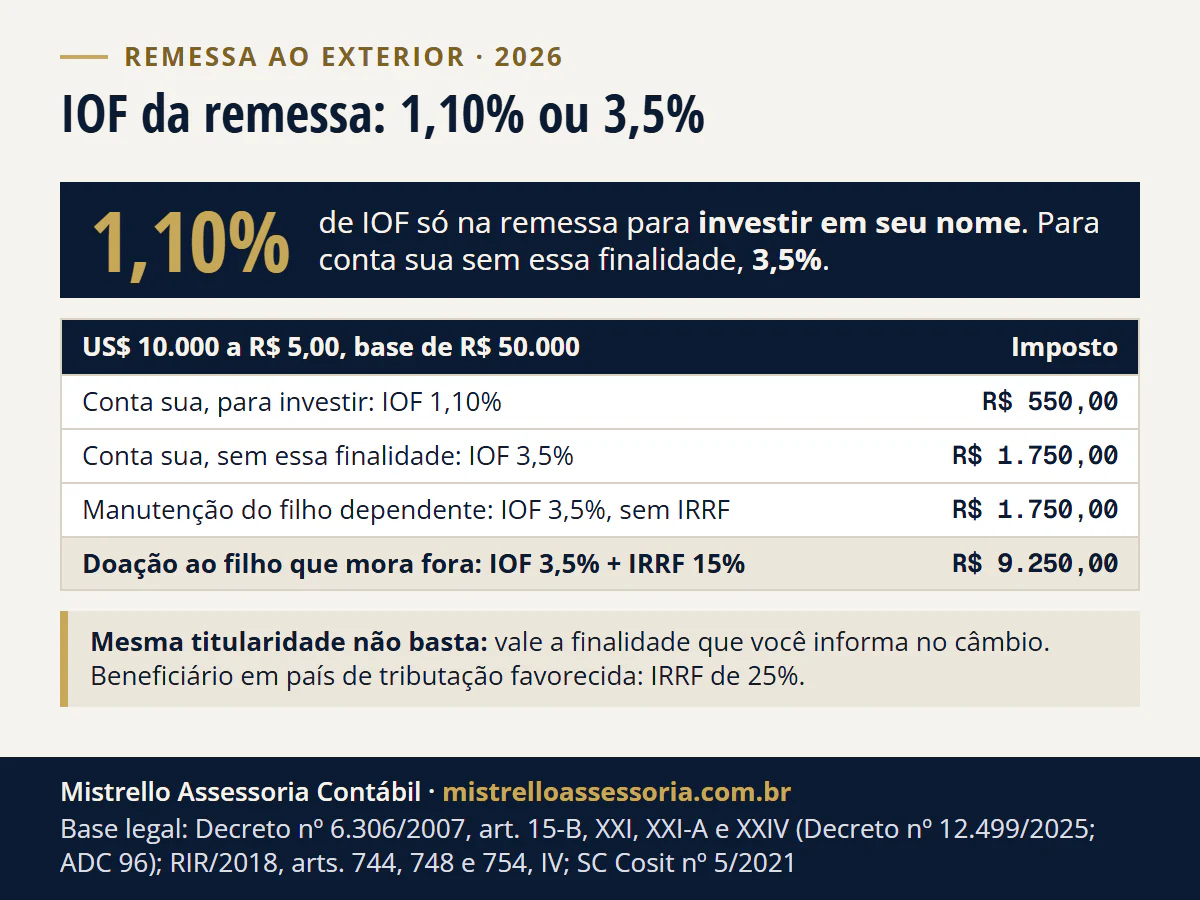
Em novembro de 2026, mandar dinheiro para o exterior paga IOF de 3,5%, inclusive para conta sua de mesma titularidade; cai para 1,10% só com finalidade de investimento seu. Para quem mora fora, pode somar IRRF de 15% ou 25% (RIR/2018, arts. 744, 746 e 748), com dispensa para manutenção de dependente, estudo e saúde.
- 1,10% de IOF na remessa para investimento em seu nome
- 3,5% de IOF nas demais saídas, inclusive para conta sua
- 15% ou 25% de IRRF quando quem recebe mora fora, salvo dispensa
Em 2026, as alíquotas são as do Decreto 6.306/2007, art. 15-B, XXI, XXI-A e XXIV, na redação do Decreto 12.499/2025, eficazes pela liminar da ADC 96, ainda sem referendo do Plenário. O IOF é cobrado na liquidação do câmbio (art. 11, parágrafo único), e a volta do dinheiro ao Brasil paga 0,38% (inciso XXV).
Remessa para a sua própria conta lá fora não tem IRRF (Solução de Consulta Cosit 5/2021); a mesma quantia doada ao filho que mora fora tem. O que define a conta não é o valor: é a natureza informada no fechamento do câmbio e a causa jurídica do pagamento.
Quanto é o IOF para mandar dinheiro para o exterior em 2026?
O IOF-câmbio não tem uma alíquota só. Tem uma por natureza de operação, listada inciso a inciso no regulamento do IOF, e quem escolhe qual vale é a natureza informada na liquidação.
| Operação | Alíquota | Inciso do art. 15-B e observação |
|---|---|---|
| Receita de exportação de bens e serviços (ingresso) | zero | I; o § 4º alcança os serviços das Seções I a V da NBS |
| Disponibilidade no exterior de residente, cônjuge ou parente | 3,5% | XXI, observado o XXI-A |
| Disponibilidade no exterior do próprio residente, com finalidade de investimento | 1,10% | XXI-A, criado em 23/05/2025 e mantido pelo Decreto 12.499/2025 |
| Cartão e arranjo transfronteiriço (bens e serviços) | 3,5% | VII |
| Saque no exterior pelo mesmo arranjo | 3,5% | IX |
| Cheque de viagem e carga de cartão pré-pago | 3,5% | X |
| Compra de moeda estrangeira em espécie | 3,5% | XX |
| Ingresso de empréstimo externo de até 364 dias (prazo médio) | 3,5% | XII, que é entrada; prazo maior: zero, pelo XI |
| Demais saídas ao exterior | 3,5% | XXIV, residual (fora dos incisos I a XXIII) |
| Demais entradas do exterior | 0,38% | XXV, residual (fora dos incisos I a XXIV) |
As linhas que decidem o custo de quem quer investir fora são a do XXI e a do XXI-A: 2,4 pontos percentuais sobre o mesmo dinheiro, separados pela finalidade declarada à instituição. O § 5º do art. 15-B autoriza a Receita Federal a regulamentar o XXI-A e, até 19/11/2026, ela não publicou ato.
- Doação a parente não residente: pode cair no XXI ou no XXIV, e são 3,5% nos dois. A dúvida de enquadramento não muda a conta.
Três leituras comuns que a tabela desfaz:
- Não existe IOF de 0,38% na saída. 0,38% é o residual das entradas, inclusive do dinheiro seu que volta ao Brasil (inciso XXV). Zero, só em casos específicos, como a receita de exportação, que também é entrada.
- O IOF do câmbio não vai zerar até 2029. O cronograma que previa isso, no art. 15-C, foi revogado (Decreto 12.499/2025, art. 2º, I).
- As alíquotas não são definitivas. Valem pela cautelar da ADC 96, sem referendo do Plenário, como explicamos mais abaixo.
A conta em reais de cada tipo de remessa, com o IOF e o IRRF juntos e o valor que você digitar, está na calculadora das três remessas.
IOF na remessa para conta própria no exterior (mesma titularidade): 1,1% ou 3,5%?
3,5%. A remessa para conta sua no exterior cai no inciso XXI do art. 15-B, que trata da “colocação de disponibilidade de residente no País, ou de seu cônjuge, companheiro ou parente”: 3,5%.
Ela só vai a 1,10% quando tem finalidade de investimento, no inciso XXI-A, que fala apenas da disponibilidade “de residente no País com finalidade de investimento” (Decreto 6.306/2007, art. 15-B, XXI e XXI-A, na redação do Decreto 12.499/2025). Mesma titularidade, sozinha, não dá 1,10%.
| Ponto | Inciso XXI | Inciso XXI-A |
|---|---|---|
| Alíquota em 2026 | 3,5% | 1,10% |
| De quem é a disponibilidade | do residente, do cônjuge, do companheiro ou de parente | só do residente (o texto não cita cônjuge nem parente) |
| Finalidade | qualquer outra que não investimento do residente | investimento |
| Origem | 3,5% desde maio de 2025; antes, 1,10% | criado em 23/05/2025 e mantido pelo Decreto 12.499/2025 |
| Regulamentação | não se aplica | a Receita pode regulamentar (§ 5º) e, até 19/11/2026, não publicou ato |
- Quem informa a finalidade é você. A classificação da finalidade da operação de câmbio é de responsabilidade do cliente; a instituição apresenta os códigos e orienta (Res. BCB 277/2022, art. 4º). Informar investimento sem investir é declarar errado.
- O decreto separa por finalidade. O texto do XXI-A não usa o tipo de conta nem a instituição como critério.
- Para cônjuge ou parente, mesmo para investir: o XXI-A não os cita, o decreto não define “investimento” e a Receita não regulamentou o inciso até 19/11/2026. Não há resposta oficial para essa remessa.
- Antes de fechar, confira o VET. Para câmbio de até US$ 100 mil, a instituição tem de informar o Valor Efetivo Total, que já inclui os tributos, antes da operação (Res. BCB 277/2022, art. 18).
Até maio de 2025, toda remessa para disponibilidade própria pagava 1,10%. Os decretos de 22 e 23/05/2025 levaram essa linha a 3,5% e separaram o investimento, que ficou em 1,10%; o Decreto 12.499/2025 manteve as duas linhas. Na mesma remessa de US$ 10.000, a diferença é de R$ 1.200, como mostra o Cenário A.
Quanto é o IOF para receber dinheiro do exterior?
Na regra geral, 0,38% (Decreto 6.306/2007, art. 15-B, XXV); a receita de exportação de bens e serviços entra com zero (inciso I), como mostramos em receber do exterior na empresa.
Salário, aluguel, herança, doação e o dinheiro seu que volta, com o câmbio e o imposto de renda de cada um, estão em receber dinheiro do exterior na pessoa física.
Quanto é o IOF do cartão no exterior em 2026?
3,5%. A compra de bens e serviços do exterior com cartão de crédito ou de débito internacional paga IOF de 3,5%, e o saque no exterior com o mesmo cartão também (Decreto 6.306/2007, art. 15-B, VII e IX, na redação do Decreto 12.499/2025).
A carga do cartão pré-pago internacional e a compra de moeda em espécie também pagam 3,5% (incisos X e XX), como mostra a tabela das alíquotas.
O IOF incide sobre o valor em reais (art. 14), e a conversão de cada compra segue a regra do Banco Central:
- Taxa da data da compra. O valor em reais usa a taxa de conversão do dia da operação (Res. BCB 277/2022, art. 54, § 2º).
- Taxa do dia do pagamento, só se você aceitar. Se a fatura é paga depois, o emissor pode oferecer a conversão pelo dia do pagamento, com a sua aceitação expressa (mesmo § 2º).
- Tudo na fatura. Para cada compra ou saque, a fatura mostra o valor em dólar, a taxa de conversão e o valor em reais, todos na data da operação (art. 52, parágrafo único, II).
- Taxa publicada. Até as 10h, o emissor divulga em todos os canais a taxa que usou no dia anterior (art. 82).
Exemplo hipotético: uma compra de US$ 200 com taxa de conversão de R$ 5,00 vira R$ 1.000,00 na fatura, e o IOF de 3,5% soma R$ 35,00. A taxa real é a que o emissor publicou para o dia da compra.
O cronograma que zeraria o IOF do cartão em 2028 foi revogado, como explicamos logo abaixo.
Por que essas alíquotas valem em 2026, e o que ainda está em disputa?
Qualquer busca sobre IOF de remessa devolve três versões da mesma alíquota. O caso foi ao Supremo na ação relatada pelo Min. Alexandre de Moraes, reunida com as ADIs 7827 e 7839 e a ADC 97. A sequência:
Do decreto à liminar
- 2025 Decretos 12.466, 12.467 e 12.499 Deram nova redação ao art. 15-B.
- 2025 Decreto Legislativo 176/2025 O Congresso sustou parte dessas mudanças.
- 04/07/2025 Liminar do relator Suspendeu os decretos e o decreto legislativo.
- 16/07/2025 Cautelar reajustada, após conciliação Retorno da eficácia do Decreto 12.499/2025 com efeitos ex tunc, desde a edição, mantendo suspenso somente o art. 7º, §§ 15, 23 e 24 do Decreto 6.306/2007. O Decreto Legislativo 176/2025 recebeu interpretação conforme e segue sem eficácia fora daquele ponto.
- 18/07/2025 Esclarecimento A majoração não valeu na janela de suspensão.
- 26/08/2026 Último andamento público Processo concluso ao relator, com a cautelar ainda não referendada e o mérito não julgado.
Nada disso afeta a tabela: os §§ 15, 23 e 24 do art. 7º são IOF sobre operações de crédito, a antecipação de pagamentos a fornecedores conhecida como forfait ou risco sacado. Nenhum inciso do art. 15-B segue suspenso.
E nenhum decreto de 2026 mudou o art. 15-B: conferimos o quadro de decretos de 2026 do Planalto até o Decreto 13.173, de 19/11/2026.
Um detalhe passou despercebido: o art. 15-C trazia o cronograma que zeraria o IOF de cartão em 02/01/2028 e o de câmbio em 02/01/2029. Foi revogado pelo Decreto 12.499/2025 (art. 2º, I) e, com o decreto legislativo sem eficácia, a revogação vale. O IOF do cartão não tem mais data para zerar.
Quem paga o IOF, sobre o quê e em que momento?
A mecânica está toda no mesmo decreto:
- Fato gerador. A entrega da moeda ou sua colocação à disposição. O parágrafo único do art. 11 é explícito: o IOF é devido no ato da liquidação do câmbio, não na contratação nem no envio da ordem.
- Contribuinte. O comprador ou o vendedor de moeda estrangeira (art. 12), qualquer que seja a forma de entrega e a natureza da operação.
- Quem recolhe. A instituição autorizada a operar em câmbio (art. 13). O cliente não emite guia: vê o valor debitado no fechamento.
- Base. O montante em reais correspondente ao valor em moeda estrangeira (art. 14).
- Teto. Alíquota máxima de 25%, por lei (art. 15, remetendo à Lei 8.894/1994, art. 5º): moldura que deixa o Executivo mexer nas alíquotas por decreto.
Consequência prática: conferir a classificação antes de liquidar é a única janela em que a conta ainda pode mudar. É a mesma lógica de como faturar uma empresa estrangeira.
Para câmbio de até US$ 100 mil, a instituição tem de informar antes o Valor Efetivo Total, que já inclui os tributos (Res. BCB 277/2022, art. 18): compare o imposto com o valor em reais e você vê a alíquota aplicada.
Quando a remessa paga imposto de renda na fonte?
O IOF incide sobre o câmbio e não pergunta de quem é o dinheiro no fim. O IRRF, imposto de renda retido na fonte, é o pedaço que a instituição segura do valor antes de enviar e recolhe no seu lugar.
Ele só entra quando o beneficiário é residente no exterior. A Receita já respondeu que a remessa para conta de titularidade do próprio remetente não é fato gerador do IRRF, porque o valor remetido não é rendimento (Solução de Consulta Cosit 5/2021). Pagar, doar ou remunerar quem mora fora, gera.
A base é o Regulamento do Imposto de Renda, que faz o imposto incidir no pagamento, no crédito, na entrega, no emprego ou na remessa, o que ocorrer primeiro.
| Para quem vai o dinheiro | IRRF | Base |
|---|---|---|
| Sua própria conta lá fora (o titular é o mesmo: não há beneficiário não residente) | zero | Solução de Consulta Cosit 5/2021 |
| Rendimentos, ganhos de capital e demais proventos remetidos a residente no exterior, sem tributação específica | 15% | RIR/2018, art. 744 |
| Trabalho com ou sem vínculo e prestação de serviços | 25% | RIR/2018, art. 746 |
| Beneficiário que reside em país ou dependência com tributação favorecida | 25% | RIR/2018, art. 748 |
Aposentadoria e pensão saíram da alíquota de 25%:
- O STF declarou inconstitucional o IRRF de 25% sobre elas (Tema 1.174, ARE 1.327.491, tese de 21/10/2024), e a Receita passou a aplicar a tabela progressiva. O caso está em aposentadoria e pensão do exterior no imposto de renda.
- Benefício e resgate de previdência complementar e de Fapi pagos a não residente continuam a 25%.
Sobre a doação, a dúvida mais frequente, a resposta vem da própria Receita. As Perguntas e Respostas do IRPF 2026 confirmam 15%, ou 25% em jurisdição de tributação favorecida.
Elas também registram que, desde 13 de maio de 2025, é jurisdição de tributação favorecida o país que não tribute a renda, que a tribute a menos de 17% ou cuja legislação impeça o acesso à composição societária e ao beneficiário final. A Receita mantém a lista em ato próprio; a verificação é caso a caso.
Dois detalhes operacionais passam batido:
- Reajuste da base. Se o remetente assume o ônus do imposto para o beneficiário receber o valor cheio, o remetido é líquido e a base bruta é reajustada (art. 786).
- Prazo. O IRRF vence na própria data do fato gerador (art. 930, I, “a”): não há décimo dia útil nem mês seguinte.
Depois que o dinheiro está na sua conta lá fora, o que paga imposto é o rendimento: aplicações financeiras no exterior a 15% no ajuste anual, e a variação cambial de depósito não remunerado, em instituição autorizada no país onde está, fica fora do IRPF (Lei 14.754/2023, art. 2º, §§ 1º e 3º).
Como isso vai à declaração está em como declarar investimentos no exterior no IR 2027.
Além do IRRF, a doação pode atrair imposto estadual de transmissão, não tratado aqui. O caminho inverso, dos pais que moram fora e doam ao filho no Brasil, tem IOF de entrada e ITCMD do estado do filho, como mostramos em doação de pais nos EUA para filho no Brasil.
Se é você quem mora fora e manda dinheiro para a família, o IOF, a doação e o sustento estão em mandar dinheiro para a mãe no Brasil.
Quando quem paga o fornecedor lá fora é a empresa, o IRRF, a CIDE, o PIS e a Cofins-Importação estão em importação de serviços.
Quais remessas não sofrem retenção de imposto de renda?
O aviso que evita o erro mais comum do tema: dispensa de IRRF não é dispensa de IOF. As hipóteses abaixo afastam a retenção na fonte; o IOF-câmbio continua devido pelo inciso que couber. São três, no art. 754 do Regulamento, com base na Lei 13.315/2016:
- Manutenção de dependentes no exterior (inciso IV), desde que feita em nome dos dependentes, por instituição autorizada e pelos mecanismos regulares do Banco Central, e não se trate de rendimentos dos próprios favorecidos nem de quem perdeu a residência. A questão 307 acrescenta que vale independentemente do valor.
- Fins educacionais, científicos ou culturais (inciso V): taxas escolares, inscrição em congressos, exames de proficiência, material didático, alojamento e alimentação cobrados pela instituição, desde que a remessa não tenha finalidade econômica (questão 309).
- Despesas médico-hospitalares com tratamento de saúde no exterior, do remetente ou de seus dependentes (inciso VI), confirmado pela questão 312.
Há ainda a que sofre menos: gastos pessoais em viagem de turismo, negócios, serviço, treinamento ou missão oficial têm alíquota reduzida até R$ 20.000 por mês, na escada atualizada da questão 308:
- 6% em 2023 e 2024;
- 7% em 2025;
- 8% em 2026;
- 9% em 2027.
O limite não vale para operadoras e agências, e a redução não alcança beneficiário em jurisdição favorecida, salvo as três condições cumulativas que a Receita lista.
Uma armadilha real: o art. 753 do RIR/2018 ainda diz “6% até 31/12/2019”, porque o regulamento não foi atualizado. Quem parar de ler ali erra a alíquota de 2026.
Mandar em nome do filho dependente, por canal autorizado, para a manutenção dele, é uma coisa; mandar como presente é outra, e sofre 15%.
Quanto custa mandar US$ 10.000 em três situações diferentes?
Premissas explícitas:
- valores redondos e fictícios, só para a mecânica;
- câmbio hipotético de R$ 5,00 por US$ 1,00;
- sem spread, tarifas ou IOF de crédito;
- beneficiário fora de jurisdição favorecida, salvo onde indicado;
- alíquotas vigentes pela cautelar da ADC 96.
Valor igual nos três: US$ 10.000, base de R$ 50.000.
US$ 10.000 com câmbio de R$ 5,00
Cenário Amenor custo no exemplo
Remessa para conta sua no exterior
- Sem IRRF: não há pagamento a não residente
- Liquidado como disponibilidade do residente (XXI), 3,5%: R$ 1.750,00
- Como disponibilidade com finalidade de investimento (XXI-A), 1,10%: R$ 550,00
R$ 550,00
Cenário B
Mesma quantia ao filho que mora fora, a título de doação
- IOF de 3,5% = R$ 1.750,00 (cai no XXI ou no XXIV; 3,5% em ambos)
- IRRF de 15% = R$ 7.500,00
- Com beneficiário em jurisdição de tributação favorecida, o IRRF vai a 25%, R$ 12.500,00, e o total a R$ 14.250,00, ou 28,5%
R$ 9.250,00, ou 18,5% do remetido
Cenário C
Mesma quantia, em nome do filho dependente, para a manutenção dele
- IRRF zero (art. 754, IV, e questão 307)
- IOF continua devido: 3,5%
R$ 1.750,00
No cenário A, são R$ 1.200,00 de diferença na mesma remessa, no mesmo dia, pela finalidade da remessa, que você informa e pela qual responde (Res. BCB 277/2022, art. 4º).
No B, para o filho receber os US$ 10.000 cheios, a base é reajustada (art. 786) e a conta sobe. A calculadora abaixo mostra quanto, com o seu valor e o seu câmbio.
Quanto custa a sua remessa, em cada tipo
Alíquotas do art. 15-B do Decreto 6.306/2007, em vigor pela liminar da ADC 96; sem spread, tarifas ou IOF de crédito.
Sem o reajuste, o IRRF sai do valor e o beneficiário recebe o valor menos o IRRF; a conta mantém o IOF sobre o valor cheio, como no exemplo do artigo, por simplificação. Com o reajuste, você assume o IRRF: o valor chega cheio e o IRRF recai sobre a base bruta, o valor dividido por (1 menos a alíquota).
Os três movimentam exatamente US$ 10.000 e custam R$ 550,00, R$ 9.250,00 e R$ 1.750,00: números que só a classificação do câmbio e a causa do pagamento explicam. É o eixo do pilar de patrimônio internacional.
E o dinheiro que já está fora: paga imposto?
O caso mais comum de quem fatura em moeda estrangeira: o dinheiro nunca entrou no Brasil, está na conta da empresa lá fora e vai para a conta pessoal, também fora.
A premissa desta seção é que você continua residente fiscal no Brasil. Quem já não é mais residente parte de outro regime: veja saída definitiva do País e morar fora e o que acontece com a sua empresa no Brasil.
Sem câmbio liquidado no Brasil não há fato gerador do IOF (art. 11, parágrafo único). Mas o imposto de renda não some porque o dinheiro ficou fora: a instrução normativa da residência fiscal alcança os rendimentos de fontes no exterior, transferidos ou não para o País.
E a transferência precisa de causa jurídica: o que sai da empresa para o sócio é pró-labore, serviço ou lucro, cada um com tratamento próprio.
Suponha que a entidade seja controlada pela pessoa física (mais de 50% do capital ou dos direitos aos lucros, ou preponderância nas deliberações) e se enquadre no § 5º do art. 5º da lei dos investimentos no exterior, por estar em jurisdição favorecida ou apurar renda ativa própria abaixo de 60% da total.
Os lucros são então tributados em 31 de dezembro, a 15%, na Declaração de Ajuste Anual, independentemente de distribuição. O regime está em o que mudou com a Lei 14.754.
Se a empresa lá fora é uma LLC americana, veja LLC nos EUA de quem mora no Brasil; o que fazer até 31/12 está em offshore e LLC antes de 31 de dezembro.
Em paralelo corre um dever de informação próprio: o saldo que fica fora depois da remessa também conta. Somando US$ 1 milhão em ativos no exterior em 31 de dezembro, entra a declaração CBE ao Banco Central, entregue entre 15 de fevereiro e 5 de abril.
O passo a passo da conta americana está em como declarar conta e investimentos nos EUA.
O custo de uma remessa não é tarifa fixa: resulta de duas decisões tomadas antes de clicar em enviar, a natureza informada no câmbio e a causa jurídica do pagamento. Ambas são documentais e se montam com antecedência, no trabalho de patrimônio internacional.
Somos o lado brasileiro: com escritório em Porto Alegre/RS e atendimento online, por escrito, para todo o Brasil, fazemos a declaração da conta e dos investimentos lá fora, a apuração do imposto e a CBE quando cabe. A escolha da instituição de câmbio e o contato com quem atende você no outro país ficam com você.
Regras conferidas na fonte oficial em 19/11/2026: Decreto 6.306/2007 compilado, Decreto 12.499/2025 e quadro de decretos de 2026 (até o Decreto 13.172, de 16/11/2026) no Planalto; andamentos da ADC 96 e da ADI 7827 no STF; atos da Receita Federal sobre o IOF-câmbio.
Conferidas em 20 e 21/11/2026: art. 14 e art. 15-B, VII, IX, X e XX, no Decreto 6.306/2007 compilado, no Decreto 12.499/2025 e nos decretos de 2026 até o 13.173, de 19/11/2026, no Planalto; Res. BCB 277/2022, arts. 52, 54 e 82, no Banco Central; andamento da ADC 96 no STF (último em 26/08/2026).
Conferidas em 12/11/2026: Solução de Consulta Cosit 5/2021, Res. BCB 277/2022, Lei 14.754/2023 e P&R IRPF 2026, questão 313. Contas hipotéticas, a câmbio de R$ 5,00.
Bases legais deste artigo
- Decreto nº 6.306/2007, art. 11 (fato gerador do IOF-câmbio na liquidação da operação)
- Decreto nº 6.306/2007, arts. 12 e 13 (contribuinte e responsável pelo recolhimento)
- Decreto nº 6.306/2007, art. 14 (base de cálculo em moeda nacional)
- Decreto nº 6.306/2007, art. 15 (alíquota máxima de 25% - Lei nº 8.894/1994, art. 5º)
- Decreto nº 6.306/2007, art. 15-B, I, VII, IX, X, XII, XX, XXI, XXI-A, XXIV e XXV (alíquotas por natureza de operação)
- Decreto nº 6.306/2007, art. 15-B, § 5º (regulamentação do inciso XXI-A pela Receita Federal)
- Decreto nº 6.306/2007, art. 15-C (cronograma de redução, revogado pelo Decreto nº 12.499/2025, art. 2º, I)
- Decreto nº 12.499/2025 (redação hoje eficaz do art. 15-B)
- Decreto nº 12.499/2025, art. 2º, I a III (revogação do art. 15-C e dos Decretos nº 12.466/2025 e nº 12.467/2025)
- Decreto Legislativo nº 176/2025 (sustação dos decretos de 2025, com eficácia suspensa pelo STF)
- ADC nº 96/STF, decisão monocrática de 16/07/2025 (retorno da eficácia do Decreto nº 12.499/2025, ex tunc)
- STF, ADI 7827 (processo principal, conclusos ao relator)
- Solução de Consulta Cosit nº 5/2021 (remessa para conta de mesma titularidade não é fato gerador do IRRF)
- Resolução BCB nº 277/2022, art. 4º (finalidade do câmbio informada pelo cliente) e art. 18 (VET)
- Resolução BCB nº 277/2022, art. 52, parágrafo único, II, art. 54, § 2º, e art. 82 (conversão da fatura do cartão de uso internacional)
- Lei nº 14.286/2021, art. 14, § 1º, I e § 3º (porte em espécie e perdimento)
- RIR/2018 (Decreto nº 9.580/2018), art. 741 (incidência na fonte sobre pagamento a residente no exterior)
- RIR/2018, art. 744 (IRRF de 15%) e arts. 746 e 748 (IRRF de 25%)
- STF, Tema 1.174 da repercussão geral, ARE 1.327.491, tese de 21/10/2024 (afasta o IRRF de 25% sobre aposentadoria e pensão remetidas a não residente)
- RIR/2018, art. 753 (redução nas remessas para gastos pessoais em viagem, até R$ 20.000 por mês)
- RIR/2018, art. 754, IV, V e VI (dispensa de retenção: dependentes, educação e saúde)
- RIR/2018, art. 786 (reajustamento da base quando a fonte assume o ônus do imposto)
- RIR/2018, art. 930, I, 'a' (recolhimento na data do fato gerador)
- Perguntas e Respostas IRPF 2026 (RFB), questões 307, 308, 309, 312 e 313
- Lei nº 14.754/2023, arts. 2º e 5º (aplicações financeiras e lucros de controladas no exterior)
- Lei nº 14.754/2023, art. 2º, § 3º (variação cambial de depósito não remunerado)
- IN SRF nº 208/2002, art. 16 e § 2º (carnê-leão sobre rendimento do exterior e conversão cambial)