

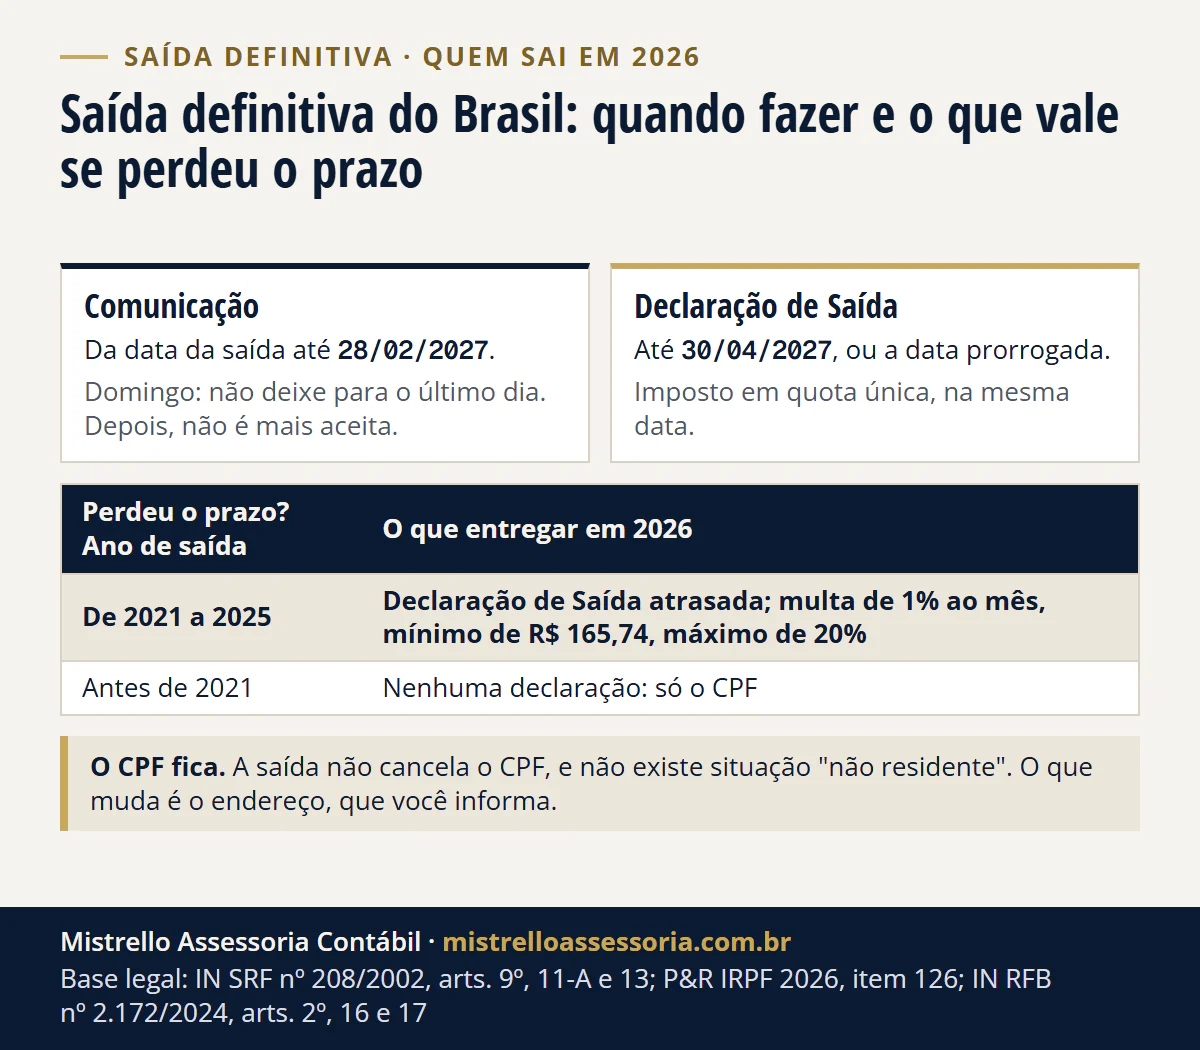
Comunicação até o último dia de fevereiro do ano seguinte (28/02/2027 para saídas em 2026) e Declaração de Saída até 30/04/2027, ou a data prorrogada. Perdeu o prazo? Em 2026, quem saiu a partir de 2021 entrega a Declaração atrasada; quem saiu antes, só regulariza o CPF. A saída não cancela o CPF.
Você faz a saída definitiva do Brasil a partir do dia em que sai de vez. A Comunicação de Saída Definitiva, um formulário do gov.br, vai da data da saída até o último dia de fevereiro do ano seguinte: 28/02/2027, um domingo, para quem sai em 2026. A Declaração de Saída vai, pela regra, até o último dia útil de abril, 30/04/2027, prazo que a Receita prorrogou todo ano desde 2020. Feitos os dois, você é não residente desde a data da saída. Regras conferidas em 12/11/2026 (IN SRF 208/2002, arts. 3º, II, 9º, I, e 11-A; Perguntas e Respostas IRPF 2026, item 117).
Abaixo: se é obrigatório, quando fazer, a diferença entre Comunicação e Declaração, como consultar ou cancelar a Comunicação, o que fazer se perdeu o prazo, o CPF, a conta no banco, um exemplo e o que muda depois.
Vou morar em Portugal: preciso fazer saída definitiva do Brasil?
Sim: quem se muda para Portugal de vez faz a Comunicação de Saída Definitiva até o último dia de fevereiro do ano seguinte e a Declaração de Saída no programa do IR do ano seguinte; sem a Comunicação, você segue residente no Brasil nos 12 primeiros meses fora (IN SRF 208/2002, arts. 2º, V, 9º e 11-A). O visto D7 ou D8 não muda nada na Receita: a residência no Brasil acaba na data da saída informada na Comunicação ou, sem ela, depois de 12 meses fora.
| Mudança para Portugal em 2026 | O que fazer no Brasil | Até quando |
|---|---|---|
| Comunicação de Saída Definitiva, no gov.br | Informar a data da mudança | 28/02/2027 |
| Declaração de Saída | Declarar de 1º/01 até a véspera da mudança | 30/04/2027, ou a data prorrogada |
| Renda de Portugal depois da saída | Deixa de ser tributada no Brasil | Desde a data da saída, com a Comunicação |
| Aluguel de imóvel no Brasil | 15% na fonte; com inquilino pessoa física, o procurador recolhe | Mês a mês |
O CPF continua ativo. Se você for considerado residente nos dois países, o desempate está em residente no Brasil e em Portugal; o que resolver antes de ir, em visto D7 ou D8 para Portugal.
Sou obrigado a declarar saída definitiva?
Sim, se você sai do Brasil de vez ou se a saída temporária passa de 12 meses fora. A Comunicação de Saída é obrigatória, e a Declaração de Saída é devida tendo ou não sido feita a Comunicação (IN SRF 208/2002, arts. 9º, 11 e 11-A, § 1º).
A norma diz que quem sai “deve apresentar” a Comunicação, e o serviço do gov.br repete que ela é obrigatória. Quem sai de vez sem fazê-la continua residente nos 12 primeiros meses fora (art. 2º, V), e a renda do exterior desses meses segue tributada aqui.
| Sua situação | Comunicação de Saída | Declaração de Saída |
|---|---|---|
| Saiu de vez | Obrigatória, até o último dia de fevereiro do ano seguinte | Obrigatória, no ano seguinte |
| Saiu em caráter temporário e passou de 12 meses fora | Obrigatória, contada da data em que virou não residente | Obrigatória, no ano seguinte ao dessa data |
| Ficou fora menos de 12 meses, em caráter temporário | Não cabe: você segue residente | Não cabe: vale a declaração anual, se você for obrigado |
Base: IN 208, arts. 2º, V, 3º, II e V, 9º, 11 e 11-A.
Saída definitiva do Brasil: quando fazer?
A partir da data em que você sai de vez, ou, se a saída começou temporária, da data em que virou não residente, e até o último dia de fevereiro do ano seguinte (IN 208, art. 11-A, I e II).
| Como e quando você sai | Vira não residente | Comunicação | Declaração de Saída | Base |
|---|---|---|---|---|
| De vez, em qualquer mês de 2026 | Na data da saída, com a Comunicação | Até 28/02/2027 (domingo) | Até 30/04/2027, ou a data prorrogada, com o imposto em quota única | IN 208, arts. 3º, II, 9º, I e II, e 11-A, I |
| De vez, em 2026, sem a Comunicação até 28/02/2027 | Pela IN 208, residente nos 12 primeiros meses fora; com a Declaração de Saída entregue, o item 115 fixa a data da saída | Não é mais aceita | Continua devida: até 30/04/2027, ou a data prorrogada; depois, atrasada, com multa | IN 208, arts. 2º, V, 11-A, § 1º, e 13; itens 115 e 126 |
| Temporária, iniciada em 2025, com os 12 meses fora completados em 2026 | No dia seguinte aos 12 meses | Da caracterização até 28/02/2027 | Até 30/04/2027, ou a data prorrogada | IN 208, arts. 3º, V, e 11-A, II |
| Temporária iniciada em 2026, ou saída de vez em 2027 | Em 2027 | Até 29/02/2028 | Até o último dia útil de abril de 2028 pela regra, ou a data prorrogada | IN 208, arts. 9º, I, e 11-A |
Datas de 2028 calculadas pelo escritório sobre a regra: 2028 é bissexto, e a norma de cada ano pode prorrogar a Declaração.
Último dia do mês, não último dia útil. O prazo da Comunicação é o último dia de fevereiro, seja qual for o dia da semana (art. 11-A). Para saídas em 2026, ele cai num domingo, 28/02/2027: não deixe para o último dia.
Qual é o prazo da DSDP em 2026?
A DSDP entregue em 2026, de quem saiu em 2025, venceu em 29/05/2026, data da prorrogação da IN RFB 2.312/2026 (IN 208, art. 9º, § 17). Quem sai em 2026 entrega a DSDP em 2027: pela regra, até 30/04/2027, último dia útil de abril. Em 20/11/2026, nenhuma norma tinha prorrogado esse prazo.
| Ano da saída | Entrega da DSDP | Prazo | Base |
|---|---|---|---|
| 2025 | Em 2026 | 29/05/2026, já vencido: agora, só atrasada, com multa | IN 208, arts. 9º, § 17, 11, § 9º, e 13 |
| 2026 | Em 2027 | 30/04/2027 pela regra, ou a data prorrogada, se sair norma | IN 208, art. 9º, I |
Abril pela regra, maio na prática recente. O prazo do art. 9º da IN 208 é o último dia útil de abril. A Receita o prorrogou com um parágrafo novo a cada ano: 30/06/2020, 31/05/2021, 31/05/2022, 31/05/2023, 31/05/2024, 30/05/2025 e 29/05/2026, de 29 a 61 dias além do prazo original de cada ano.
O prazo original foi 30/04, salvo 29/04/2022 e 28/04/2023, últimos dias úteis de abril naqueles anos.
A página do gov.br fala em entregar a Declaração no prazo da declaração de imposto de renda, e o termo da Comunicação já cita o último dia útil de maio (item 117). Sem norma nova, planeje para abril. O imposto da Declaração e os débitos ainda em aberto vencem na mesma data, em quota única (art. 9º, II).
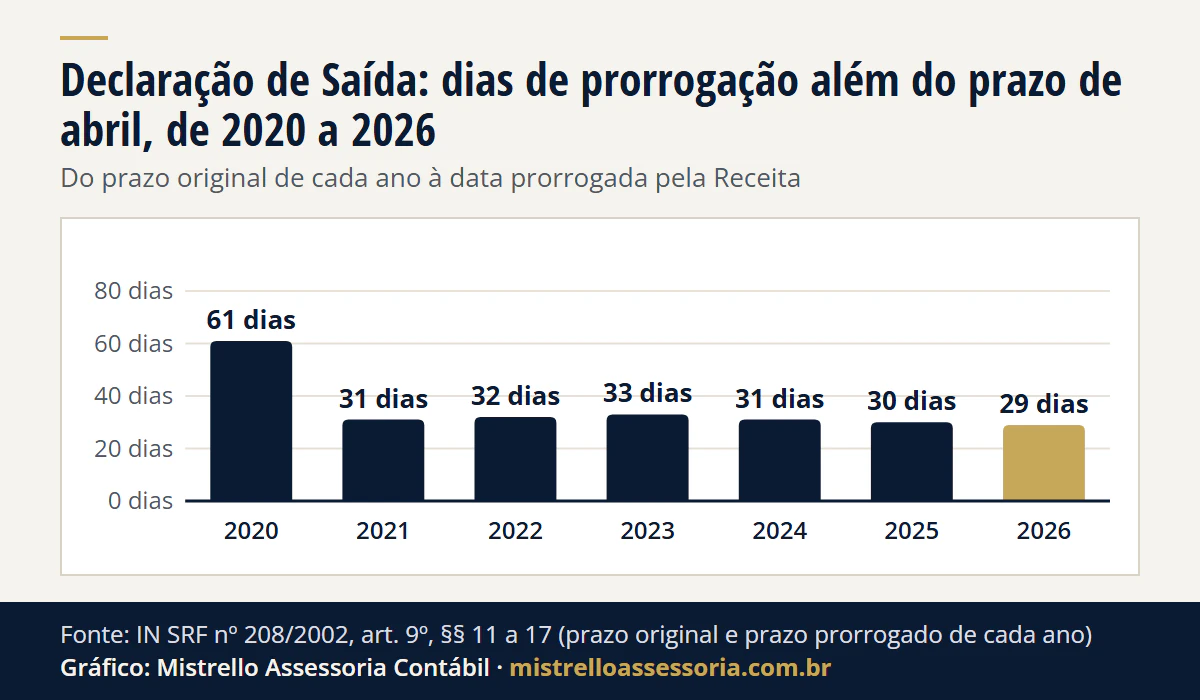
Ver os dados do gráfico
| Ano da entrega | Dias além do prazo original |
|---|---|
| 2020 | 61 dias |
| 2021 | 31 dias |
| 2022 | 32 dias |
| 2023 | 33 dias |
| 2024 | 31 dias |
| 2025 | 30 dias |
| 2026 | 29 dias |
O que vence para quem sai em 2026:
| O que | Prazo | Base |
|---|---|---|
| Carnê-leão sobre renda do exterior recebida enquanto residente, inclusive no mês da saída | Último dia útil do mês seguinte ao recebimento | IN 208, art. 16, § 5º |
| Comunicação de Saída Definitiva, com os dependentes que saíram na mesma data | Da data da saída até 28/02/2027 (domingo: a norma fala em último dia do mês, não em dia útil) | IN 208, art. 11-A |
| Declaração de Saída Definitiva, de 1º/01 até a véspera da saída | 30/04/2027 pela IN 208; fim de maio se a Receita repetir a prorrogação | IN 208, art. 9º, I |
| Imposto da Declaração e outros débitos ainda não pagos | Quota única, no mesmo prazo | IN 208, art. 9º, II; RIR/2018, art. 918 |
| Aviso por escrito às fontes pagadoras | Na saída; a norma não fixa prazo | IN 208, arts. 3º, § 2º, e 10, § 1º |
A mesma tabela vale para quem saiu em caráter temporário em 2025 e completou 12 meses fora em 2026, contando a Comunicação da data em que virou não residente (art. 11-A, II).
Quando deixo de ser residente fiscal no Brasil?
Pela IN SRF 208/2002, a data depende de como a saída é feita (Perguntas e Respostas IRPF 2026, itens 115 e 125):
| Situação | Deixa de ser residente |
|---|---|
| Saída em caráter permanente, com a Comunicação de Saída Definitiva | Na data da saída (art. 3º, II) |
| Saída sem Comunicação, ou saída temporária que se prolonga | No dia seguinte àquele em que completar 12 meses consecutivos fora (arts. 2º, V, e 3º, V) |
Até essa data você declara a renda do mundo todo; depois, só a de fonte brasileira. A Receita chama de ano de saída o ano em que a pessoa deixou o Brasil em caráter definitivo ou, na saída que começou temporária, o ano em que a não residência se caracterizou (item 126). Todos os prazos contam dele. Quem já mora fora e passa uma temporada longa no Brasil tem outra dúvida, a dos 183 dias, respondida em fiquei mais de 183 dias no Brasil: virei residente?.
Comunicação e Declaração de Saída: qual a diferença?
A Comunicação diz à Receita em que data você deixou de ser residente; a Declaração acerta o imposto do pedaço do ano em que você ainda era. Uma não substitui a outra (IN 208, art. 11-A, § 1º).
| Comunicação de Saída Definitiva (CSDP) | Declaração de Saída Definitiva (DSDP) | |
|---|---|---|
| O que é | Aviso da data da saída, com os dependentes que saem junto | A declaração de imposto de renda do período do ano em que você ainda era residente |
| Onde se faz | No sistema próprio do gov.br, fora do programa do IR | No programa da declaração anual do ano seguinte |
| Prazo | Da saída até o último dia de fevereiro do ano seguinte | Último dia útil de abril do ano seguinte, salvo prorrogação |
| O que resolve | Fixa a data em que você deixa de ser residente | O imposto do período, em quota única |
| Perdeu o prazo | Não é mais aceita | Entregue atrasada, com multa de 1% ao mês |
| Base | IN 208, arts. 3º, II e V, e 11-A; item 126 | IN 208, arts. 9º, 11 e 13 |
Desde 2010, a DSDP é preenchida e enviada pelo mesmo programa da declaração anual, como explica a página da DSDP na Receita.
Como fazer a saída definitiva na Receita Federal?
A Comunicação, passo a passo. É o formulário do serviço “Comunicar saída definitiva do país”, na página do serviço no gov.br, e não uma opção do e-CAC (item 117). Ele pede o CPF, o número do recibo da última declaração de IR entregue, o título de eleitor e o documento com CPF de cada dependente que sai junto. Você informa a data da saída, ou a da caracterização da não residência na saída temporária, marca o termo de responsabilidade e confirma. Guarde o comprovante. Ela não substitui a Declaração nem as declarações anuais de anos anteriores que ainda estejam faltando (art. 11-A, § 1º; item 117).
A Declaração, passo a passo. A Declaração de Saída é devida tendo ou não sido feita a Comunicação, como diz a página do serviço no gov.br. Ela é preenchida no mesmo programa da declaração anual, o do ano seguinte à saída: quem saiu em 2026 usa o programa de 2027. Ao criar a declaração, escolhe-se a Declaração de Saída Definitiva do País no lugar da de Ajuste Anual. Não há desconto simplificado, só as deduções legais (item 117). Se a saída é no começo do ano, a declaração anual do ano anterior continua devida no prazo normal (RIR/2018, art. 14).
Os dois atos são gratuitos na Receita. O que custa, do imposto em quota única à multa e ao honorário, está em quanto custa fazer a saída definitiva do Brasil.
Como consultar ou cancelar a Comunicação de Saída?
No mesmo sistema em que ela foi feita. Você se identifica com CPF, data de nascimento e título de eleitor e escolhe uma de seis opções: a consulta é a impressão da Comunicação e do recibo de entrega, e retificar ou cancelar pede o número do recibo da última Comunicação entregue.
Telas conferidas em 20/11/2026 no sistema da Comunicação de Saída.
| Opção, com o nome da tela | Para que serve | O que pede além da identificação |
|---|---|---|
| Comunicação de Saída Definitiva do País | Fazer a Comunicação nova | Os 10 primeiros números do recibo da última declaração de IR, se houver |
| Retificação da Comunicação de Saída Definitiva do País | Corrigir dados de uma Comunicação já entregue | O recibo da última Comunicação |
| Cancelamento da Comunicação de Saída Definitiva do País | Cancelar a Comunicação ativa | O recibo da última Comunicação e a confirmação no termo de responsabilidade |
| Inclusão de Fontes Pagadoras do Contribuinte | Incluir ou revisar banco, corretora, empregador | O recibo da última Comunicação |
| Impressão do Comunicado da Condição de Não Residente à Fonte Pagadora | Gerar a carta de aviso à fonte pagadora | O recibo da última Comunicação |
| Impressão da Comunicação de Saída Definitiva do País e Recibo de Entrega | Ver e baixar em PDF a Comunicação entregue | Nada |
- Não há opção “consultar”. Para conferir a data e os dependentes, emita o PDF da última opção. O número do recibo, que as outras opções pedem, está nele.
- Já existe uma Comunicação? O sistema avisa e não abre outra: o caminho é retificar, ou cancelar e refazer.
- Cancelar tem efeito. Sem Comunicação, vale a regra dos 12 meses de residência depois da saída (IN 208, art. 2º, V). Cancele só quando a saída não aconteceu ou quando a retificação não resolve.
- Prazo. A IN 208 não trata de retificação nem de cancelamento, e a tela não mostra prazo. A Comunicação nova só cabe até o último dia de fevereiro do ano seguinte à saída (art. 11-A).
- A carta à fonte pagadora é o aviso por escrito que a IN 208 exige (art. 3º, § 2º), já pronto para assinar.
Perdi o prazo: o que fazer conforme o ano em que saí do Brasil?
Depende do ano em que você saiu, não de quantos anos passaram. A Comunicação não é aceita depois do último dia de fevereiro do ano seguinte ao ano de saída (Perguntas e Respostas IRPF 2026, item 126). Em 2026, pelo mesmo item, quem tem o ano de saída a partir de 2021 regulariza com a Declaração de Saída atrasada, com multa de 1% ao mês ou fração sobre o imposto devido, mínimo de R$ 165,74 e máximo de 20% (IN 208, art. 13); quem saiu antes de 2021 tem as obrigações, em regra, extintas pela decadência e regulariza só o CPF.
| Ano de saída | O que entregar, pela regra de 2026 | Base |
|---|---|---|
| 2026, no prazo | Comunicação até 28/02/2027 e Declaração de Saída em 2027 | IN 208, arts. 9º e 11-A |
| 2021 a 2025 | Só a Declaração de Saída atrasada e as declarações anuais obrigatórias que faltarem; multa de 1% ao mês, mínimo de R$ 165,74, máximo de 20% | Item 126, “b”; IN 208, art. 13 |
| Antes de 2021 (2020: linha abaixo) | Nenhuma declaração; só o CPF, por e-mail | Item 126, “c” |
| 2020 | As orientações oficiais não batem; o caso se confere | Item 126; gov.br; nota da Receita de 2025 |
Pela conta do item 126, quem tem o ano de saída em 2021 entrega a Declaração atrasada até 31/12/2026. A data que vai na Declaração atrasada é a da saída ou a da caracterização da não residência, conforme o caso, e a data informada precisa de prova do caráter da saída, como visto e contrato de trabalho ou de moradia lá fora. Se você saiu há mais de 5 anos, o que cada fonte oficial diz e o passo a passo estão em saída definitiva retroativa com mais de 5 anos.
Saiu do Brasil em 2025? O que fazer agora
Para saídas em 2025, a Comunicação ia até 28/02/2026 e a Declaração de Saída até 29/05/2026. Os dois prazos passaram, e o caminho depende do que foi entregue:
| Sua situação | O que fazer agora | Base |
|---|---|---|
| Fez a Comunicação, mas não a Declaração de Saída | Você é não residente desde a data da saída. Falta só a Declaração de 2025, entregue agora, atrasada, com o imposto em quota única, multa e juros | IN 208, arts. 3º, II, e 13 |
| Entregou a declaração anual de 2026 como residente, em vez da Declaração de Saída | Retificar a declaração anual para Declaração de Saída Definitiva, o que o programa permite | Item 43 |
| Saiu em caráter temporário e não fez nada | Pela regra dos 12 meses, você virou não residente em 2026. A declaração anual entregue em 2026 (ano de 2025) era devida como residente, se obrigatória, até 29/05/2026; a Comunicação ainda cabe até 28/02/2027 com a data da caracterização, e a Declaração de Saída de 2026 sai em 2027 | IN 208, arts. 2º, V, 3º, V, e 11-A, II |
| Saiu de vez, sem Comunicação, e não fez nada | O roteiro da Receita manda entregar só a Declaração de Saída, atrasada; a Comunicação não é mais aceita | Item 126 |
A multa da Declaração de Saída atrasada é de 1% ao mês-calendário ou fração sobre o imposto devido, com mínimo de R$ 165,74 e máximo de 20%; sem imposto devido, R$ 165,74 (IN 208, art. 13). Com R$ 10 mil de imposto, cada mês de atraso custa R$ 100, até o teto de R$ 2 mil. O imposto em si vem com multa de mora e juros pela Selic. Na última linha há um ponto de atenção: a regra dos 12 meses (art. 2º, V) mantém como residente quem sai sem a Comunicação, e a data que vai na declaração define se a renda do exterior desses meses é tributada aqui. O caminho detalhado, com a saída retroativa e os casos de anos anteriores, está em Saí do Brasil e não fiz a saída definitiva: como regularizar. E quem seguiu entregando a declaração anual como residente nos anos em que já era não residente do começo ao fim não retifica essas declarações: o caminho é cancelar, como mostramos em moro fora e entreguei a declaração como residente: como cancelar.
O que entra na Declaração de Saída Definitiva?
A Declaração de Saída Definitiva cobre o período do ano em que você ainda era residente e tem regras próprias (itens 121 a 124):
- Imposto: calculado pela soma das tabelas mensais dos meses como residente, e não pela tabela anual inteira (art. 9º, § 3º).
- Sem desconto simplificado: só deduções legais, como dependentes, previdência oficial e complementar, saúde, educação, pensão alimentícia e livro-caixa, nos limites da lei.
- Despesas pagas em moeda estrangeira: convertidas para dólar e depois para real pela cotação de venda do dólar do último dia útil da primeira quinzena do mês anterior ao pagamento.
- Investimentos no exterior: o que as aplicações renderam enquanto você era residente entra nessa declaração, à alíquota de 15% da Lei 14.754/2023. Essa lei só alcança residentes no País: depois da saída, a renda de fonte no exterior deixa de ser tributada no Brasil.
- Restituição: em conta bancária no Brasil ou chave PIX do titular; quem não tem conta aqui nomeia procurador (item 122).
Até a véspera da saída, a renda do exterior vai também ao carnê-leão, mês a mês (IN 208, art. 16), como mostramos em Carnê-leão de renda do exterior. E levante antes de embarcar o que há em aberto no seu CPF: esses débitos vencem na data da Declaração (art. 9º, II). A mudança em si não gera imposto: nem a IN 208 nem o RIR tributam bens que você mantém ao sair; o ganho só aparece quando um bem é vendido.
Exemplo: de Porto Alegre para Braga, em agosto de 2026
Exemplo ilustrativo, com valores e datas hipotéticos. Uma designer de Porto Alegre trabalha como pessoa física para clientes europeus desde março de 2026. Ela se muda para Braga, em Portugal, em 14 de agosto de 2026, com visto de residência. Deixa o apartamento próprio alugado a uma pessoa física por R$ 3.000 por mês a partir de setembro, mantém CDB e Tesouro Direto numa corretora e nomeia a mãe como procuradora.
| Quando | O que acontece | Base |
|---|---|---|
| Março a 13/08/2026 | Residente: o que recebe dos clientes europeus vai ao carnê-leão, inclusive o de agosto, até 30/09 | IN 208, art. 16 |
| 14/08/2026 | Data da saída: com a Comunicação, vira não residente nesse dia | art. 3º, II |
| Setembro de 2026 | Aviso por escrito à corretora e ao banco; aluguel com R$ 450 de imposto por mês (15% de R$ 3.000), recolhido pela mãe em DARF 9478 | arts. 3º, § 2º, e 42; item 208 |
| Até 28/02/2027 | Comunicação de Saída Definitiva, com data de 14/08/2026 | art. 11-A, I |
| Até 30/04/2027, ou a data prorrogada | Declaração de Saída de 01/01 a 13/08/2026, com o imposto em quota única | art. 9º |
A partir de 14 de agosto, o que ela recebe dos clientes europeus não é mais tributado no Brasil. O aluguel pode ser, porque a Convenção Brasil-Portugal deixa o país onde está o imóvel tributar o rendimento dele; o tratamento em Portugal fica com o profissional de lá. O restante da mudança está em Visto D7 ou D8 para Portugal.
Sem a Comunicação nem a Declaração, ela seria residente nos 12 primeiros meses fora, até agosto de 2027 (arts. 2º, V, e 10, § 2º), e a renda dos clientes europeus seguiria tributada no Brasil, além de em Portugal. O caso de quem saiu em caráter temporário, com a não residência caracterizada só depois de 12 meses, está no quadro da seção sobre 2025.
Quem fez a saída definitiva ainda paga imposto ou declara no Brasil?
Declara, não: como não residente, você não pode entregar declaração anual no Brasil (item 175). Paga, sobre a renda de fonte brasileira, que passa à tributação exclusiva na fonte ou definitiva (IN 208, art. 10):
| Renda no Brasil | Imposto depois da saída | Base |
|---|---|---|
| Aplicações financeiras (renda fixa, fundos, bolsa) | As mesmas regras do residente | Lei 8.981/1995, art. 78 |
| Aluguel de imóvel no Brasil | 15% na fonte, sobre o valor bruto | IN 208, art. 42; RIR/2018, arts. 744 e 769; item 208 |
| Salário e prestação de serviços pagos daqui | 25% na fonte; serviços técnicos e royalties, 15% | Lei 9.779/1999, art. 7º; RIR/2018, art. 746 |
| Aposentadoria e pensão do INSS | Tabela progressiva, sem a parcela isenta dos 65 anos | Itens 129 e 174 (STF, Tema 1.174) |
| Venda de bem no Brasil | Ganho de capital de 15% a 22,5%, sem as isenções e reduções do residente | Item 129 |
| Lucros e dividendos | 10% na fonte desde 2026, com as exceções de transição | Item 176 |
| Qualquer renda, se você mora em país com tributação favorecida | Em regra, 25% | Lei 9.779/1999, art. 8º; IN 208, art. 43 |
Acordos para evitar a dupla tributação podem mudar essas regras (IN 208, art. 1º). O detalhe de cada renda está em Moro fora: imposto de conta, aluguel, INSS e dividendos, e a venda de imóvel, em Vender imóvel no Brasil morando no exterior. Por destino, veja os guias de Portugal, EUA, Itália, Uruguai e Paraguai.
Banco Central: outra regra de residência. Para câmbio e para a CBE, vale a Resolução BCB 280/2022: quem sai em caráter permanente é não residente desde a data da saída, sem depender da Comunicação à Receita; na saída temporária, a partir do dia seguinte aos 12 meses fora. Quem saiu de vez antes de 31/12 fica fora da CBE dessa data-base. O custo de levar dinheiro está em Imposto para mandar dinheiro para o exterior.
Posso manter conta no banco e investimentos no Brasil depois da saída?
Pode. A Lei 14.286/2021 dá à conta em reais de não residente o mesmo tratamento da conta de residente, e a Resolução BCB 277/2022 permite ao banco abrir e manter essa conta nas mesmas condições: o banco pode manter, e cada instituição tem os seus procedimentos. O que a norma pede de você é o aviso por escrito ao banco e à corretora, com a data da saída (IN 208, arts. 3º, § 2º, e 10, § 1º); sem ele, a conta segue tratada como de residente. Como cada aplicação passa a ser tributada está na tabela da seção anterior.
A saída definitiva cancela o CPF?
Não. O CPF é um só número por pessoa, num cadastro que reúne residentes e não residentes (IN RFB 2.172/2024, art. 1º), e quem mora fora e tem no Brasil imóvel, conta, aplicação ou bem sujeito a registro continua obrigado a tê-lo (art. 4º, II). O cancelamento acontece a pedido, quando a pessoa tem mais de uma inscrição, ou de ofício, por multiplicidade, decisão administrativa ou decisão judicial (arts. 16 e 17); a inscrição suspensa por inconsistência cadastral há pelo menos 5 anos também pode ser cancelada de ofício (art. 12, § 3º). A saída não está entre as hipóteses.
| Situação do CPF | Quando acontece | O que a saída tem a ver com ela |
|---|---|---|
| Regular | Sem inconsistência cadastral e sem declaração obrigatória em falta | Não diz se você é residente ou não residente (art. 2º, I) |
| Pendente de Regularização | Falta declaração obrigatória | Sai com a entrega, mesmo atrasada, da declaração que faltou ou da Declaração de Saída; não depende de imposto pago (arts. 2º, II e § 1º, e 11) |
| Suspensa | Inconsistência cadastral | Manter endereço e dados atualizados é dever da pessoa (arts. 1º, § 3º, e 2º, III); a inscrição suspensa há pelo menos 5 anos pode ser cancelada de ofício (art. 12, § 3º) |
| Cancelada | A pedido, por mais de uma inscrição; de ofício, por multiplicidade, decisão administrativa ou judicial | A saída definitiva não está entre as hipóteses (arts. 16 e 17) |
As outras duas situações são Titular Falecido e Nula. Não existe situação “não residente” (IN RFB 2.172/2024, art. 2º).
O que muda é o endereço do cadastro, e quem o informa é você: pela Ficha Cadastral de Pessoa Física, no caso de residente no exterior, ou pelos canais de atendimento da Receita (art. 8º, § 2º, IV e V). O passo a passo está em como levar o CPF para o endereço no exterior, e o formulário, com a dúvida do título de eleitor de quem mora fora, em mora na Austrália: CPF, saída definitiva e IR. Quem saiu sem regularizar e está com o CPF pendente tem o caminho em saí do Brasil e não fiz a saída definitiva.
Preciso de procurador no Brasil e de avisar o banco?
Avisar as fontes pagadoras. A IN 208 manda comunicar por escrito à fonte pagadora a nova condição e a data da saída (arts. 3º, § 2º, e 10, § 1º); a Receita lista quem avisar: empregadores, bancos, corretoras, locatários, administradores de fundos e plataformas (item 126). Sem o aviso, o banco segue tratando a conta como de residente.
Nomear um procurador. O procurador recebe a restituição de quem não tem conta no Brasil (item 122), recolhe o imposto do aluguel na data do fato gerador, em DARF com código 9478 no CPF dele (item 208), e pode recolher o imposto na venda de um bem (IN 208, art. 27, II). Para alguém agir por você nos serviços digitais da Receita, o caminho oficial é a autorização de acesso ou, sem conta gov.br prata ou ouro, a procuração digital, como mostramos em moro fora e o SMS do gov.br não chega: como acesso a Receita?.
Retorno. Quem volta com ânimo definitivo é residente desde a data da chegada (art. 2º, IV; item 128), como explicamos em Voltei a morar no Brasil.
Checklist da saída
- Definir a data da saída, se ela é definitiva desde o início, e guardar a prova: passagem, visto, contrato de moradia ou de trabalho.
- Recolher o carnê-leão da renda do exterior recebida até a véspera da saída e levantar débitos em aberto no CPF.
- Resolver o CNPJ, o MEI e o Simples Nacional.
- Nomear procurador no Brasil e informar o endereço no exterior no CPF.
- Avisar por escrito empregador, bancos, corretoras, imobiliária, administradores de fundos e plataformas.
- Entregar a Comunicação até 28/02/2027 (saídas em 2026), com os dependentes (domingo: não deixe para o último dia).
- Entregar a Declaração de Saída até 30/04/2027, ou a data prorrogada, com o imposto em quota única, e as declarações anuais pendentes.
Como trabalhamos
Fazemos a saída definitiva do começo ao fim: a simulação antes da mudança, o carnê-leão até a saída, a Comunicação, a Declaração de Saída com as deduções certas, as cartas às fontes pagadoras, a orientação ao procurador e a regularização de quem saiu em 2025, ou antes, sem fazer. Somos o lado brasileiro: escritório em Porto Alegre/RS, atendimento online e por escrito para quem mora em qualquer país. Quando o profissional do país de destino pede um documento do Brasil, nós o preparamos, e quem leva é você. Responde o contador Carlos Mistrello (CRC RS-106421/O-1), pela Mistrello Assessoria Contábil (CRC RS-011395/O-5). O trabalho completo está na página de patrimônio e renda no exterior, e os outros guias de quem mora fora, em Internacional. Para planejar a sua saída ou regularizar a que ficou para trás, fale com a equipe.
Bases legais: Instrução Normativa SRF nº 208/2002, arts. 1º, 2º, IV e V, 3º, II, V e § 2º, 4º, 5º, 9º (com os §§ 11 a 17; o § 17 incluído pela IN RFB nº 2.312/2026), 10, 11, 11-A, 13, 16, 27, 36, 37, 42 e 43; Instrução Normativa RFB nº 2.172/2024, arts. 1º, 2º, 4º, II, 8º, § 2º, 11, 12, 16 e 17 (CPF); Decreto nº 9.580/2018 (RIR/2018), arts. 14, 744, 746, 769 e 918; Lei nº 9.779/1999, arts. 7º e 8º; Lei nº 8.981/1995, art. 78; Lei nº 14.754/2023, arts. 1º a 3º; Lei Complementar nº 123/2006, art. 17, II, na redação da LC nº 214/2025; Decreto nº 4.012/2001 (Convenção Brasil-Portugal), art. 6º; Lei nº 14.286/2021, art. 5º, VIII e § 4º; Resolução BCB nº 277/2022, art. 67; Resolução BCB nº 280/2022, arts. 2º e 3º; Perguntas e Respostas IRPF 2026 (RFB), itens 43, 115 a 129, 174, 175 e 208.