

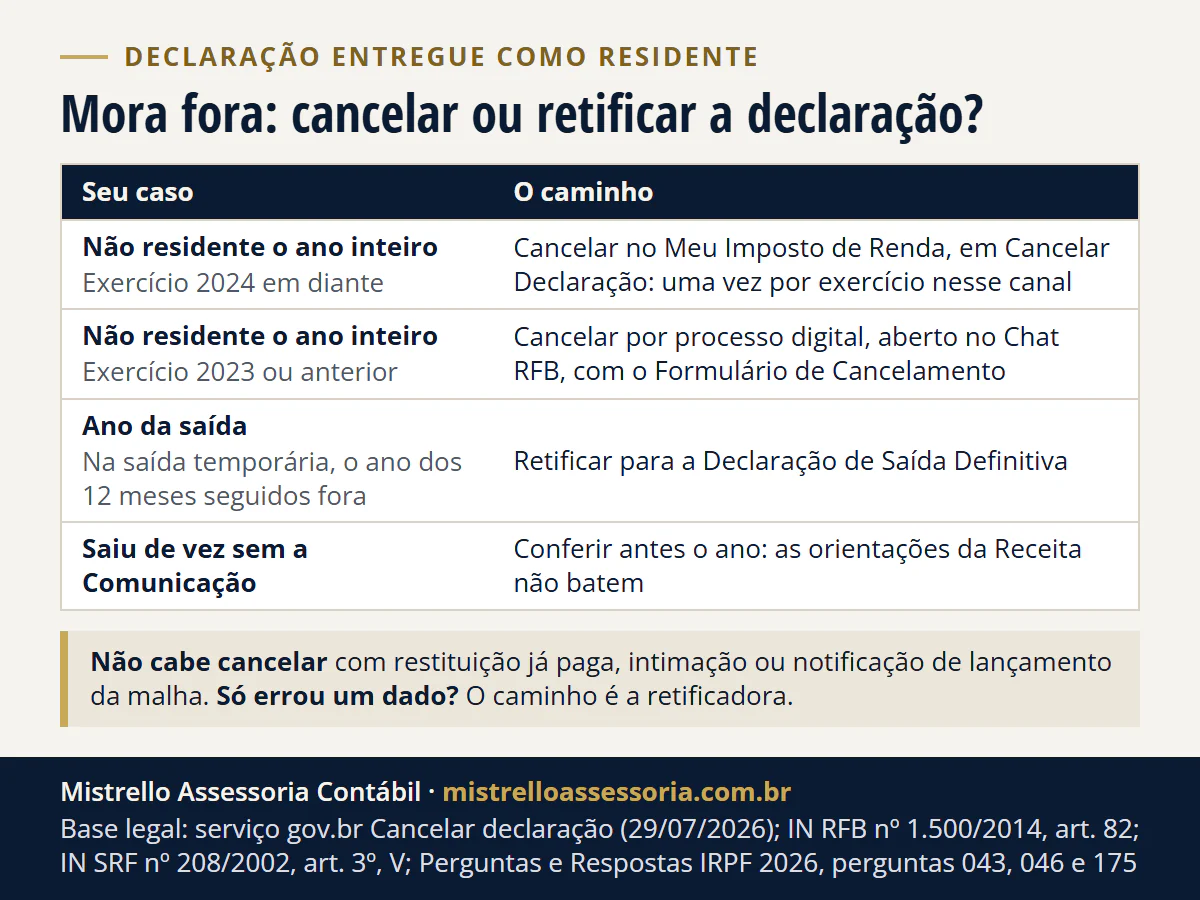
Se você já era não residente no ano inteiro, a declaração anual daquele ano não deveria ter sido enviada: o caminho é cancelar, não retificar. Do exercício 2024 em diante, no Meu Imposto de Renda; antes, por processo digital. Não cabe com restituição já paga, intimação ou notificação de lançamento da malha.
Se você já era não residente no ano inteiro, a declaração anual daquele ano não deveria ter sido enviada, porque o não residente não pode apresentá-la, e o serviço da Receita Federal para isso é o cancelamento. Retificar não resolve: a retificadora tem a mesma natureza da original e só a corrige. Do exercício 2024 em diante, o pedido é no Meu Imposto de Renda ou no app Receita Federal (Serviços Disponíveis > Cancelar Declaração), com conta gov.br prata ou ouro, por você ou pelo seu representante legal. Nos exercícios até 2023, é por processo digital aberto no Chat RFB. Não cabe se a restituição já foi paga ou se houve intimação ou notificação de lançamento da malha. Regras conferidas em 03/11/2026 na página oficial do serviço, na IN RFB 1.500/2014 (art. 82) e no Perguntas e Respostas IRPF 2026 (pergunta 175).
A declaração do ano em que você saiu é outro caso: nela você ainda foi residente parte do ano, e ela pode ser retificada para a Declaração de Saída Definitiva. Se a saída foi temporária, esse é o ano em que você completou 12 meses seguidos fora. Se você saiu de vez sem a Comunicação de Saída Definitiva, as orientações da Receita não batem sobre a data em que a residência acabou, e o ano se confere caso a caso. Quem nunca morou no Brasil não tem saída definitiva a declarar.
Qual declaração, qual caminho:
| Seu caso | O que fazer e onde | Base |
|---|---|---|
| Já era não residente no ano inteiro, declaração do exercício 2024 em diante | Cancelar no Meu Imposto de Renda ou no app Receita Federal, em Serviços Disponíveis > Cancelar Declaração | Página do serviço |
| Já era não residente no ano inteiro, exercício 2023 ou anterior | Pedir o cancelamento por processo digital, aberto no Chat RFB, com o Formulário de Cancelamento | Página do serviço |
| Ano da saída, com parte do ano como residente (na saída temporária, o ano em que você completou 12 meses seguidos fora) | Retificar a declaração anual para a Declaração de Saída Definitiva | P&R 2026, perguntas 043 e 046; IN SRF 208/2002, art. 3º, V |
| Saída de vez, sem a Comunicação | Conferir antes o ano em que a residência acabou: as orientações da Receita não batem | IN SRF 208/2002, art. 2º, V; P&R 2026, perguntas 115 e 126 |
| Restituição já paga, intimação ou notificação de lançamento da malha | O cancelamento não cabe | Página do serviço |
| Era residente e só errou um dado | Retificar, no programa do IRPF ou no Meu Imposto de Renda | Página do serviço; P&R 2026, pergunta 045 |
Por que retificar não resolve para quem já era não residente?
Porque a declaração anual é a de quem é residente, e a Receita diz que a pessoa física não residente no Brasil não pode apresentar a Declaração de Ajuste Anual (Perguntas e Respostas IRPF 2026, pergunta 175). A retificadora não muda isso. Pela IN RFB 1.500/2014, art. 82, ela tem a mesma natureza da declaração original e a substitui por inteiro: corrige erro ou omissão, mas não desfaz a declaração. A página oficial do serviço, modificada em 29/07/2026, separa as duas coisas: o cancelamento é para a declaração que não deveria ter sido enviada, e não deve ser usado para corrigir informação, caso em que se apresenta a retificadora.
Entregar a declaração anual também não mudou a sua condição: a residência se define pelas regras da Receita, não pela declaração.
Como cancelar a declaração do exercício 2024 em diante?
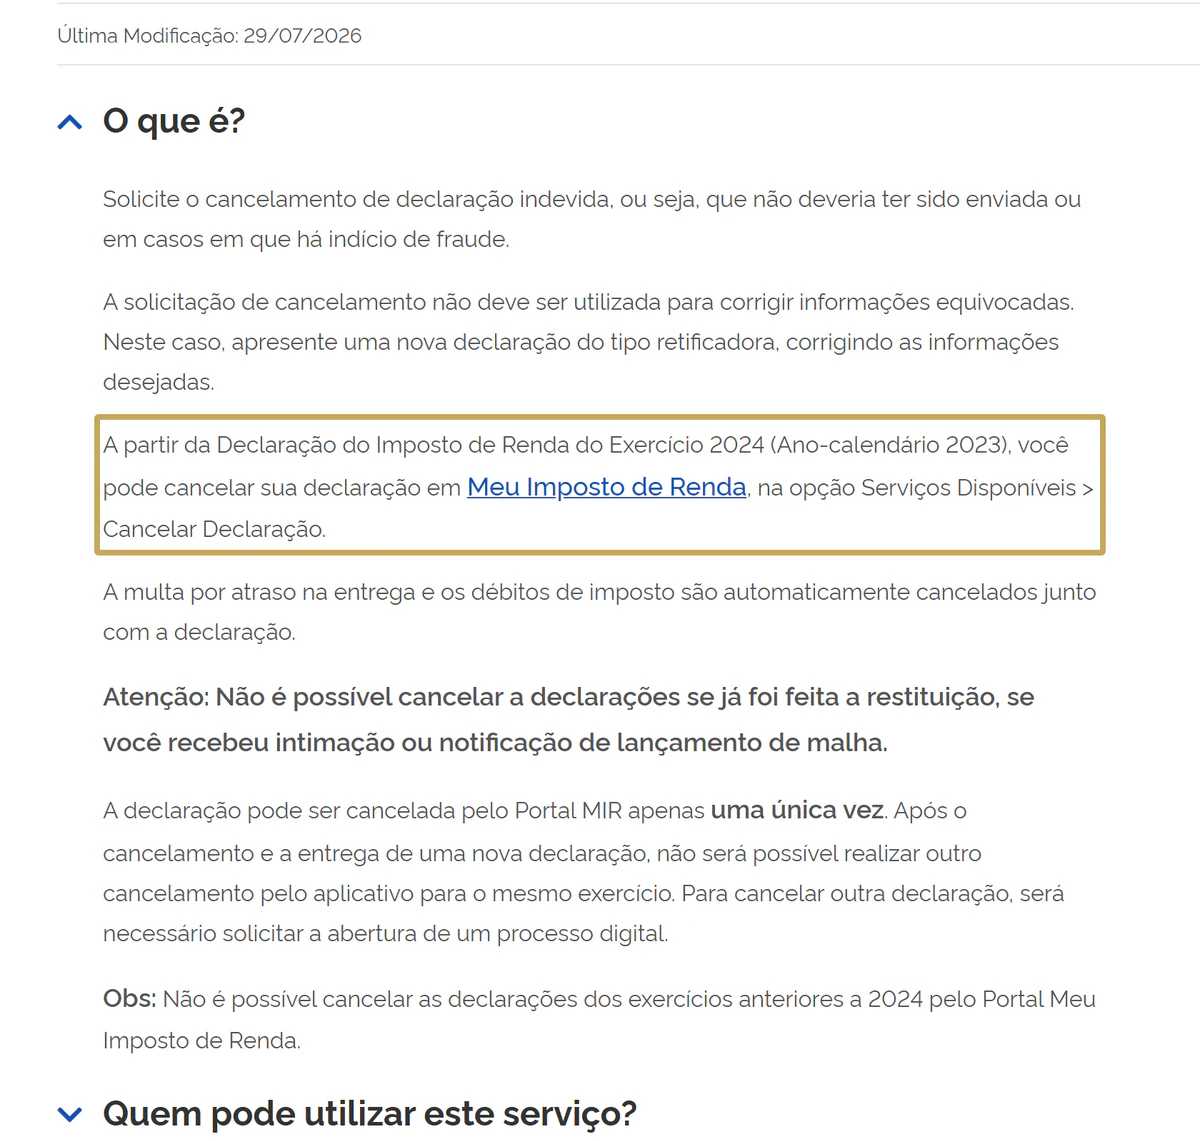
O exercício é o ano da entrega: a declaração do exercício 2024 foi entregue em 2024, com a renda de 2023. Daí em diante, o cancelamento é online, pelo caminho que a página do serviço indica:
- Entre no Meu Imposto de Renda ou no app Receita Federal com a conta gov.br prata ou ouro. O pedido pode ser feito por você ou pelo seu representante legal.
- Em Serviços Disponíveis, use a opção Cancelar Declaração.
- Faça o pedido de cada exercício em que você já era não residente o ano inteiro.
Pelo Meu Imposto de Renda, o cancelamento só pode ser feito uma vez por exercício: depois do cancelamento e da entrega de uma nova declaração, outro cancelamento do mesmo exercício exige processo digital. Segundo a mesma página, a multa por atraso na entrega e os débitos de imposto da declaração são cancelados automaticamente junto com ela. A página não trata do imposto que já tenha sido pago.
E as declarações dos exercícios de 2023 para trás?
Essas não podem ser canceladas no Meu Imposto de Renda. O pedido é por processo digital, nas etapas da página do serviço:
- Abrir o processo. No Chat RFB, que também exige conta gov.br prata ou ouro, escolha o serviço “Regularizar débitos de imposto de renda (IRPF)” e peça ao atendente a abertura do processo de cancelamento da declaração.
- Juntar o pedido. Em Meus Processos, junte o pedido como documento do tipo “PETIÇÃO”, com o título “Pedido de Cancelamento de Declaração”, e os demais documentos em arquivos separados. Faça a juntada logo depois da abertura.
- Acompanhar e ver o resultado. O andamento aparece em Meus Processos. A decisão sai por despacho no processo e chega em Minhas Mensagens (Caixa Postal). A Receita não informa prazo.
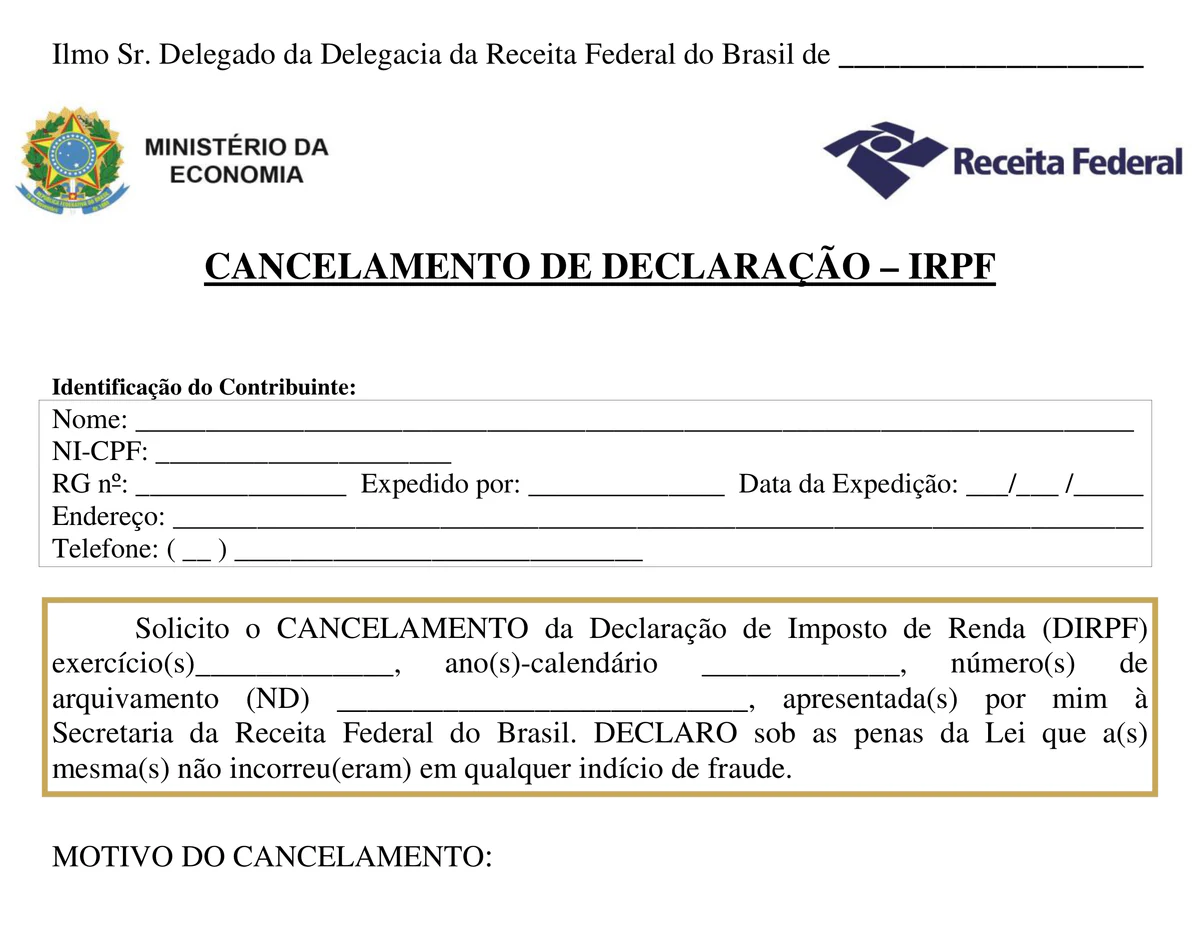
Os documentos do processo são o pedido, com os motivos do cancelamento; o documento de identificação, dispensado quando você assina com a conta gov.br; a prova de que a declaração foi enviada indevidamente; e o Formulário de Cancelamento da DIRPF, em que você declara, sob as penas da lei, que a declaração não teve indício de fraude. A página não diz que documento serve de prova. Para quem já era não residente, o natural é mostrar que você morava fora naquele ano: visto, contrato de trabalho ou de aluguel, contas de serviço.
Quando a Receita não aceita o cancelamento?
A página do serviço tem duas travas: não dá para cancelar se a restituição já foi paga, nem se você recebeu intimação ou notificação de lançamento da malha.
O momento do pedido também conta. Pela Solução de Consulta Interna Cosit 11/2014, citada na página do serviço, dentro do prazo de entrega da declaração daquele exercício, o cancelamento sempre é possível; depois dele, o pedido é analisado caso a caso, olhando, entre outros pontos, se havia obrigação de declarar, se o cancelamento descumpre alguma obrigação e se há indício de fraude. No processo, quem decide é o Delegado da Receita Federal. Pela página do serviço, se o pedido for negado, cabe recurso em 10 dias, contados da ciência da decisão, juntado ao mesmo processo.
E a declaração do ano em que saí do Brasil?
Nela você ainda foi residente parte do ano, e o caminho que a Receita indica é outro: a declaração anual desse ano pode ser retificada para a Declaração de Saída Definitiva, feita no programa do IRPF que cobre o ano da saída (Perguntas e Respostas IRPF 2026, perguntas 043 e 046). O direito de retificar acaba em 5 anos (pergunta 044).
Qual é o ano da saída depende de como você saiu:
- Saída temporária, como um contrato ou um curso que se prolongou: você passa a não residente no dia seguinte àquele em que completa 12 meses seguidos fora (IN SRF 208/2002, art. 3º, V). Nesse ano, a declaração é a de Saída Definitiva, com o período em que você ainda foi residente (art. 11, I).
- Saída de vez, com a Comunicação de Saída Definitiva: a não residência começa na data da saída (pergunta 115, II).
- Saída de vez, sem a Comunicação: as orientações da Receita não batem. A IN SRF 208/2002 mantém como residente, nos 12 primeiros meses fora, quem sai sem a Comunicação (art. 2º, V), mas aplica essa regra aos rendimentos de quem não entregou nem a Comunicação nem a Declaração de Saída Definitiva (art. 10, § 2º); e o Perguntas e Respostas (perguntas 115, II, e 126) trata a Declaração de Saída, mesmo atrasada, como marco da data da saída. O ano que vale se confere caso a caso.
Depois do prazo, a Comunicação já não é aceita, e a Declaração de Saída ainda cabe, com multa, nos anos que a Receita indica para 2026: o roteiro está em saí do Brasil e não fiz a saída definitiva: como regularizar. Quem ainda está no prazo segue o roteiro de saída definitiva do Brasil: como fazer e prazos.
Quem nunca morou no Brasil não tem saída definitiva a declarar: a Comunicação e a Declaração de Saída são de quem era residente aqui e saiu (perguntas 117 e 119). A página do serviço de cancelamento não separa quem morou de quem nunca morou no Brasil: ela fala em declaração que não deveria ter sido enviada.
Exemplo: cinco declarações, três caminhos
Exemplo ilustrativo, com dados fictícios. Uma arquiteta foi trabalhar fora do Brasil em março de 2021, com um contrato de um ano, em caráter temporário, e acabou ficando. Não fez a Comunicação de Saída Definitiva e seguiu entregando a declaração anual como residente, todo ano. Pela regra da saída temporária, ela completou 12 meses seguidos fora em março de 2022 e passou a não residente no dia seguinte. Nenhuma das declarações teve restituição paga, intimação ou notificação de lançamento da malha.
| Declaração entregue | Renda de | Ela era | Caminho |
|---|---|---|---|
| Exercício 2022 | 2021 | Residente o ano todo | Fica como está: ela era residente |
| Exercício 2023 | 2022 | Residente até março | Retificar para a Declaração de Saída Definitiva, do começo do ano até a véspera da não residência |
| Exercício 2024 | 2023 | Não residente o ano inteiro | Cancelar no Meu Imposto de Renda |
| Exercício 2025 | 2024 | Não residente o ano inteiro | Cancelar no Meu Imposto de Renda |
| Exercício 2026 | 2025 | Não residente o ano inteiro | Cancelar no Meu Imposto de Renda |
São três pedidos de cancelamento, um por exercício, no Meu Imposto de Renda, com a conta gov.br prata que ela já tem. A Comunicação já não é aceita, e a Declaração de Saída, feita pela retificadora, basta para regularizar a saída (pergunta 126). Depois, ela atualiza o CPF para o endereço no exterior, com o pedido que ela mesma envia, e avisa por escrito o banco onde mantém conta no Brasil. O tratamento da renda que ela recebeu lá fora enquanto ainda era residente está no roteiro de saí do Brasil e não fiz a saída definitiva. Se ela tivesse saído um ano antes, a declaração do primeiro ano inteiro fora seria do exercício 2023 e iria por processo digital.
Moro fora e não tenho gov.br prata ou ouro: como peço?
Os dois caminhos pedem conta gov.br prata ou ouro: o Meu Imposto de Renda e o Chat RFB. Sem ela, você pode dar a alguém uma procuração digital da Receita, pela IN RFB 2.320/2026:
- assinada à mão, ela vai com firma reconhecida em cartório ou pelo Ministério das Relações Exteriores, o que, de fora do Brasil, se faz no consulado, com documento brasileiro, e aí a entrega é pelo serviço digital da Receita; ou com o documento de identificação, para conferir a assinatura, e aí a entrega é numa unidade da Receita (o cartório conveniado recebe nos dois casos);
- tem de ser entregue à Receita em até 30 dias da emissão;
- vale pelo prazo que você fixar, de no máximo 5 anos.
Os níveis da conta, a autorização de acesso e a procuração digital, passo a passo, estão em moro fora e o SMS do gov.br não chega: como acesso a Receita?.
Com uma procuração digital que inclua o serviço de processos digitais, o seu representante pode pedir a abertura do processo e juntar a petição e os documentos em seu nome (IN RFB 2.320/2026, art. 10; IN RFB 2.022/2021, art. 7º, § 1º): é o caminho dos exercícios até 2023. A página do serviço diz que a procuração digital dispensa outra forma de procuração. Sem procuração digital, um procurador com procuração comum pode pedir a abertura do processo numa unidade de atendimento da Receita (IN RFB 2.022/2021, art. 7º, §§ 2º e 3º). Nos exercícios de 2024 em diante, o pedido é no Meu Imposto de Renda, e as páginas da Receita não dizem qual serviço da procuração digital dá acesso à opção Cancelar Declaração.
Depois de cancelar, o que mais preciso fazer?
O cancelamento resolve a declaração que não deveria ter sido enviada, e só ela. Ficam três pontos:
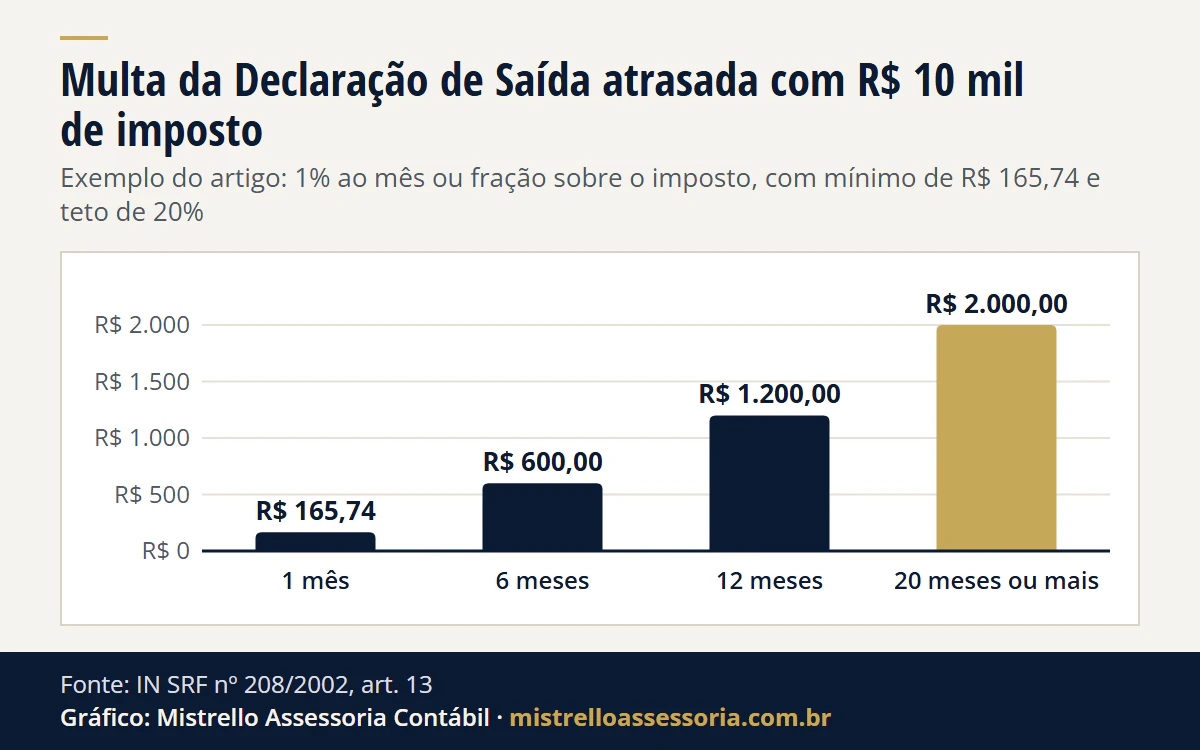
- A saída definitiva. A Comunicação de Saída Definitiva só é aceita até o último dia de fevereiro do ano seguinte ao da saída (IN SRF 208/2002, art. 11-A). Depois disso, o que regulariza é a Declaração de Saída Definitiva, mesmo atrasada, com multa de 1% ao mês ou fração sobre o imposto devido, com mínimo de R$ 165,74 e máximo de 20% do imposto; sem imposto devido, a multa é de R$ 165,74 (art. 13). Com R$ 10 mil de imposto, a multa é de R$ 165,74 com 1 mês de atraso (o mínimo), R$ 600 com 6 meses, R$ 1.200 com 12 meses e R$ 2.000, o teto, a partir de 20 meses. Em 2026, segundo o Perguntas e Respostas (pergunta 126), a Declaração de Saída atrasada ainda cabe para quem saiu a partir de 2021; quem saiu antes de 2021, em regra, regulariza só o CPF, e a saída em 2020 é caso a conferir, porque as orientações oficiais não batem.
- O CPF. Ele não se cancela a pedido, salvo inscrição em duplicidade (IN RFB 2.172/2024, arts. 15 e 16). O que se faz é atualizar o endereço para o exterior, nos canais de atendimento da Receita ou, para quem mora fora, pela Ficha Cadastral da Pessoa Física (art. 8º, § 2º, IV e V). O e-mail cpf.residente.exterior@rfb.gov.br atende só brasileiros que estão fisicamente no exterior, e quem envia é você (Portaria Conjunta Cocad/Cogea 53/2023, art. 1º). No atendimento presencial, a procuração digital não serve: ela vale só para os serviços digitais (IN RFB 2.320/2026, art. 6º, parágrafo único). Os canais estão explicados em moro no Uruguai: preciso cancelar o CPF?, e o formulário, passo a passo, em mora na Austrália: CPF, saída definitiva e IR.
- As fontes pagadoras. Avise por escrito cada fonte pagadora no Brasil (empregador, banco, corretora, inquilino, administradora de fundo) de que você é não residente, com a data da saída (IN SRF 208/2002, arts. 3º, § 2º, e 10, § 1º). A renda de fonte brasileira do não residente tem tributação exclusiva na fonte ou definitiva, sem declaração anual (perguntas 129 e 175). Como fica cada renda está em moro fora: o imposto de conta, aluguel, INSS e dividendos no Brasil, e o que mais muda para quem mora fora, na página de contador para quem mora ou recebe do exterior.
Ver os dados do gráfico
| Atraso | Multa |
|---|---|
| 1 mês | R$ 165,74 |
| 6 meses | R$ 600,00 |
| 12 meses | R$ 1.200,00 |
| 20 meses ou mais | R$ 2.000,00 |
Quero cancelar a declaração por outro motivo: posso?
Só se ela não deveria ter sido enviada ou se há indício de fraude: é para isso que o serviço existe. Para corrigir um dado, como um rendimento esquecido, uma dedução ou um bem, o caminho é a declaração retificadora, no programa do IRPF ou no Meu Imposto de Renda (pergunta 045). O passo a passo está em declaração retificadora do IRPF: como corrigir sem virar malha.
Quem faz isso do Brasil por você
Cuidamos do lado brasileiro de quem mora fora. Conferimos qual declaração foi entregue para qual ano e em que ano a sua residência no Brasil acabou. Nos exercícios de 2024 em diante, preparamos o pedido que você faz no Meu Imposto de Renda, com a sua conta gov.br. Nos exercícios até 2023, com a sua autorização de acesso (ou a procuração digital, se você não tiver conta prata nem ouro) que inclua o serviço de processos digitais, pedimos a abertura do processo e juntamos a petição e os documentos em seu nome. Fazemos a Declaração de Saída Definitiva do ano certo e preparamos o pedido de atualização do CPF, que você mesmo envia. Atendemos online e por escrito, de qualquer país. A declaração do país onde você mora fica com o profissional de lá: preparamos o que ele pedir do lado brasileiro, e quem leva é você. Responde o contador Carlos Mistrello (CRC RS-106421/O-1), pela Mistrello Assessoria Contábil (CRC RS-011395/O-5). É o trabalho de contador para quem mora ou recebe do exterior, e os outros guias de quem mora fora estão em Internacional. Para conferir o seu caso, fale com a equipe.
Bases legais: Serviço gov.br 'Cancelar declaração enviada à Receita Federal' (última modificação em 29/07/2026); Solução de Consulta Interna Cosit nº 11/2014, itens 31 e 32; Instrução Normativa RFB nº 1.500/2014, art. 82; Instrução Normativa SRF nº 208/2002, arts. 2º, V, 3º, V e § 2º, 4º, 10, §§ 1º e 2º, 11, I, 11-A e 13; Instrução Normativa RFB nº 2.022/2021, art. 7º, §§ 1º a 3º; Instrução Normativa RFB nº 2.320/2026, arts. 2º, IV, 6º, parágrafo único, 7º, 8º, § 1º, I, 9º e 10; Instrução Normativa RFB nº 2.172/2024, arts. 8º, § 2º, IV e V, 15 e 16; Portaria Conjunta Cocad/Cogea nº 53/2023, art. 1º; Perguntas e Respostas IRPF 2026 (RFB), perguntas 043 a 046, 115, 117, 119, 126, 129 e 175.