

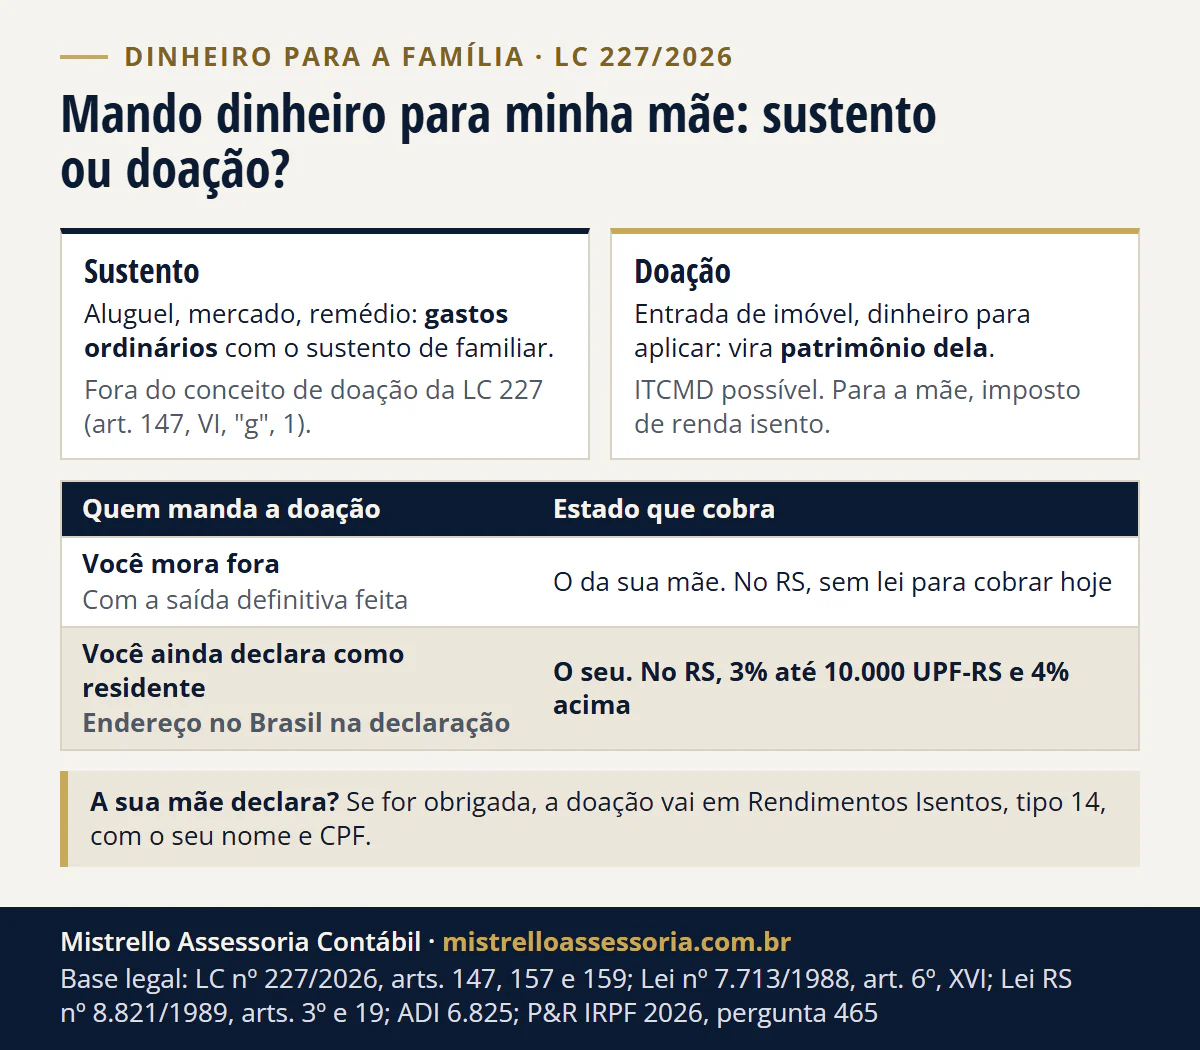
Para a sua mãe, não há imposto de renda (Lei 7.713/1988, art. 6º, XVI). O ITCMD depende do uso: a LC 227/2026 tira do conceito de doação o sustento de familiar (art. 147, VI, g, 1). Valor que vira patrimônio dela é doação; com você morando fora, o imposto é do estado dela, e no RS não localizamos lei que cobre hoje.
Para a sua mãe, não há imposto de renda: o dinheiro que você manda sem contrapartida, tratado como doação, é isento (Lei 7.713/1988, art. 6º, XVI) e, se ela declara, entra em Rendimentos Isentos. O ITCMD depende do uso. A LC 227/2026 tira do conceito de doação os gastos ordinários com o sustento de familiar (art. 147, VI, “g”, 1). Valor maior, que vira patrimônio dela, é doação: com você morando fora, o imposto é do estado da sua mãe (art. 159, II, “b”). No RS, a regra que cobrava nesse caso caiu no STF e não localizamos lei nova. Conferido em 06/11/2026. Abaixo, o texto da lei, onde termina o sustento, qual estado cobra e o que muda se você ainda declara como residente no Brasil.
Dinheiro do exterior para a família paga imposto de renda?
Não para quem recebe. A Lei 7.713/1988, art. 6º, XVI isenta do imposto de renda “o valor dos bens adquiridos por doação ou herança”, e dinheiro é bem. A sua mãe não paga carnê-leão nem imposto na declaração anual sobre o que você manda.
A pensão alimentícia também não é tributada para quem a recebe, desde a ADI 5.422 (Perguntas e Respostas IRPF 2026, pergunta 223). Para a ajuda que você manda por conta própria, o Perguntas e Respostas não tem uma pergunta própria: ele descreve a doação em dinheiro (pergunta 465). De um jeito ou de outro, quem recebe não paga imposto de renda.
O imposto que pode existir é outro, o estadual: o ITCMD, que no Rio Grande do Sul se chama ITCD.
É doação ou é sustento? O que diz a LC 227?
A LC 227/2026, que traz as normas gerais do ITCMD e vale desde a publicação, em 14/01/2026 (art. 182, III), define doação como “qualquer ato jurídico gratuito” que transfira bens ou direitos a outra pessoa. E, ao listar o que entra nesse conceito, abre uma exceção:
O dever jurídico existe entre você e a sua mãe. O Código Civil diz que parentes podem pedir uns aos outros “os alimentos de que necessitem para viver de modo compatível com a sua condição social” (art. 1.694) e que “o direito à prestação de alimentos é recíproco entre pais e filhos” (art. 1.696).
Dois cuidados na leitura. Primeiro, a exceção está escrita dentro da lista do que a LC 227 inclui como doação; a leitura mais direta é a de que o sustento fica fora, e é essa a que usamos, mas ela não fixa valor nem forma. Segundo, a LC 227 é norma geral: quem cobra o imposto é cada estado, pela lei dele, e a lei gaúcha ainda não foi adaptada. Ela considera doação o ato em que o doador, “por liberalidade”, transmite bens (Lei RS 8.821/1989, art. 2º, § 1º) e não traz a exceção do sustento escrita; na nossa leitura, cumprir um dever de família não é liberalidade.
Quando vira doação?
A lei fala em “gastos ordinários”: o que é do dia a dia da sua mãe. Valor que vai além das contas e vira patrimônio dela é doação. Na prática:
| O que você manda | Como a lei trata | ITCMD | Base |
|---|---|---|---|
| Contas do mês da mãe que precisa: aluguel, mercado, remédio, plano de saúde | Sustento de familiar, fora do conceito de doação | Fora do ITCMD pela LC 227 (no RS, leitura nossa: a lei gaúcha ainda não foi adaptada) | LC 227/2026, art. 147, VI, g, 1; Código Civil, art. 1.696 |
| Presente de valor maior ou dinheiro para ela aplicar | Doação | Do estado da sua mãe, se você mora fora; no RS, sem lei localizada para cobrar hoje | LC 227/2026, art. 159, II, b; ADI 6.825 |
| Dinheiro para ela comprar um imóvel no nome dela | Doação | Mesma regra da linha de cima | LC 227/2026, art. 159, II, b |
| Qualquer doação, se você ainda declara como residente no Brasil | Doação de quem pode ser tratado como domiciliado aqui | Do seu estado; no RS, 3% até 10.000 UPF-RS e 4% acima | LC 227/2026, art. 159, II, a, e § 2º; Lei RS 8.821/1989, arts. 3º, IV, e 19 |
A fronteira não é um número. Mandar todo mês o que paga a vida da sua mãe é sustento; juntar essas remessas numa aplicação que cresce ano a ano já parece patrimônio. Por isso vale guardar, junto com cada comprovante de remessa, o que ela pagou com o dinheiro.
Qual estado cobra o ITCMD, e o RS cobra hoje?
Para dinheiro e outros bens móveis, a LC 227/2026, art. 159, II dá o imposto ao estado do doador, se ele mora no Brasil, e ao estado “de domicílio do donatário”, se o doador mora no exterior. A regra do doador no exterior já estava na transição da Reforma Tributária (EC 132/2023, art. 16, II, a). Quem paga, na doação, é quem recebe (LC 227/2026, art. 157, II).
Com você morando fora e a sua mãe em Porto Alegre, a competência é do RS. Mas o estado precisa de lei própria para cobrar:
- A regra antiga caiu. A Lei 8.821/1989 cobrava quando o doador não tinha residência no país e o donatário morava no RS (art. 3º, V). O STF declarou esse inciso inconstitucional na ADI 6.825, julgada no Plenário virtual de 11 a 18/02/2022, com efeitos a partir de 20/04/2021 (data da publicação do acórdão do RE 851.108), ressalvadas as ações judiciais pendentes nessa data que discutiam qual estado cobra ou a validade de uma cobrança ainda não paga.
- Não há lei nova localizada. Os textos consolidados da Lei 8.821 na Assembleia Legislativa e na Receita Estadual vão até as Leis 16.243 e 16.244, de 2024. Em 06/11/2026, não localizamos lei gaúcha posterior à LC 227 que volte a cobrar nesse caso.
- Se a lei vier, não vale para trás. Lei que cria ou aumenta tributo só pode cobrar a partir do ano seguinte ao da publicação e depois de 90 dias dela (CF, art. 150, III, “b” e “c”). O quadro dos estados e dos prazos está em doar em 2026 ou esperar?.
Os pais que moram fora e mandam dinheiro ao filho no Brasil seguem a mesma regra, com o caso do Paraná, que já cobra, em doação de pais nos EUA para filho no Brasil.
Você ainda declara como residente no Brasil?
Aqui a resposta pode virar. A LC 227 diz que, se a pessoa tiver mais de um domicílio, presume-se como domicílio “o informado na declaração de rendimentos” do imposto de renda (art. 159, § 2º). Quem mora fora mas nunca fez a saída definitiva e segue entregando a declaração anual com endereço no Brasil pode ser tratado como doador domiciliado aqui. Aí o ITCMD é o do estado dele, e esse já é cobrado.
No RS, a Lei 8.821/1989 cobra quando o doador tem domicílio no estado (art. 3º, IV), à alíquota de 3% até 10.000 UPF-RS e de 4% acima disso, sobre o valor inteiro da doação (art. 19). A LC 227 manda calcular por faixa (art. 156, § 2º), mas a lei gaúcha ainda não foi adaptada; o efeito disso está em doar em 2026 ou esperar?. A UPF-RS de 2026 é de R$ 28,3264, então 10.000 UPF-RS são cerca de R$ 283 mil. Há também uma diferença de regras sobre quem paga: a lei gaúcha põe o imposto no doador domiciliado no país (art. 8º, I, “a”), e a LC 227 no donatário (art. 157, II). Combine por escrito quem arca com ele antes da doação. E quem doa e declara como residente informa a doação na própria declaração, na ficha Doações Efetuadas, código 80 (Perguntas e Respostas IRPF 2026, pergunta 466).
O ponto de partida é saber se você ainda é residente. Se saiu há mais de 12 meses sem a comunicação, a norma já trata você como não residente, mas a sua declaração diz o contrário: veja saí do Brasil sem a saída definitiva: como regularizar e saída definitiva do país: o que muda na DIRPF. Se a dúvida é uma temporada longa no Brasil, veja fiquei mais de 183 dias no Brasil: virei residente?.
Exemplo: as contas do mês e a entrada do apartamento
Exemplo hipotético. Um filho que mora em Toronto manda R$ 2.500 por mês para a mãe, em Porto Alegre, pagar aluguel, mercado e remédios. Em 2026 manda também R$ 120.000 para ela dar a entrada num apartamento no nome dela.
- Se ele fez a saída definitiva e é não residente: os R$ 2.500 do mês são sustento de familiar, fora do conceito de doação pela LC 227. Os R$ 120.000 são doação, e o ITCMD seria do RS, onde a mãe mora; como não localizamos lei gaúcha que cobre nesse caso, não há ITCD a pagar hoje. Para a mãe, não há imposto de renda; se ela declara, informa os R$ 120.000 em Rendimentos Isentos, tipo 14, com o nome e o CPF do filho, e o apartamento em Bens e Direitos.
- Se ele nunca fez a saída e declara como residente com endereço em Porto Alegre: pode ser tratado como doador domiciliado no RS. Aí os R$ 120.000 entram no ITCD gaúcho a 3% (estão abaixo de 10.000 UPF-RS): R$ 3.600. Ele informa a doação na ficha Doações Efetuadas da declaração dele. As remessas do mês continuam com o argumento do sustento, que é o mesmo nos dois cenários.
A conta do ITCD gaúcho de outros valores está na calculadora de ITCD do RS.
Como a sua mãe declara o dinheiro?
Primeiro, ela só entrega a declaração se for obrigada por algum critério. Para o ano de 2025, entre outros: rendimentos tributáveis acima de R$ 35.584, rendimentos isentos, não tributáveis ou tributados só na fonte acima de R$ 200.000 ou bens acima de R$ 800.000 em 31 de dezembro (pergunta 001). As doações recebidas somam nos isentos.
Se ela declara, a doação em dinheiro vai na ficha Rendimentos Isentos e Não Tributáveis, no “Tipo de Rendimento 14 - Transferências patrimoniais doações e heranças”, com o nome e o CPF de quem doou, e o destino do dinheiro, se existir em 31 de dezembro, vai em Bens e Direitos (pergunta 465). Para a ajuda de sustento, o Perguntas e Respostas não tem pergunta própria. Antes de lançar, separe no papel o que foi sustento e o que foi doação, porque o tipo 14 é o campo das doações.
O banco pode pedir comprovante?
Pode. Na operação de câmbio, o banco pode requisitar ou dispensar documentos conforme a avaliação que faz do cliente e da operação (Resolução BCB 277/2022, art. 7º). Guarde, dos dois lados, os comprovantes de cada remessa, a finalidade informada e, nos valores maiores, o documento da doação. São os mesmos papéis que mostram a origem do dinheiro na declaração da sua mãe.
Quem cuida do lado brasileiro?
Somos o lado brasileiro: a declaração da sua mãe, a análise do ITCMD do estado dela e a sua situação de residente ou não residente aqui, com a saída definitiva quando ela falta, com atendimento online e por escrito, de qualquer país. A regra do país onde você mora, como dedução de ajuda à família ou imposto sobre doação lá, fica com quem cuida dela lá; se pedirem um documento brasileiro, nós o preparamos e você o leva. Responde o contador Carlos Mistrello (CRC RS-106421/O-1), pela Mistrello Assessoria Contábil (CRC RS-011395/O-5). É o trabalho de contador para quem mora ou recebe do exterior, e os outros guias de quem mora fora estão em Internacional. Para conferir o seu caso, fale com a equipe.
Conteúdo verificado em 06/11/2026: LC 227/2026 (arts. 147, 156, 157, 159 e 182) e EC 132/2023, art. 16, no Planalto; Lei 7.713/1988, art. 6º, XVI, e Código Civil, arts. 1.694 e 1.696, no Planalto; Lei RS 8.821/1989 no texto compilado da Assembleia Legislativa (atualizado até a Lei 16.244/2024) e no consolidado da Receita Estadual; andamento e decisão da ADI 6.825 no portal do STF; UPF-RS de 2026 na tabela da Receita Estadual (IN RE 111/25); Perguntas e Respostas IRPF 2026 (versão de 23/04/2026), perguntas 001, 223, 465 e 466; Resolução BCB 277/2022, art. 7º. Que o sustento fica fora do ITCD gaúcho antes da adaptação da lei estadual é leitura nossa da LC 227 e do art. 2º, § 1º, da Lei 8.821. Esta página não trata do IOF da remessa, da conta conjunta nem da regra de dependentes do país onde você mora.
Bases legais: Lei Complementar nº 227/2026, arts. 147, VI, g, 1, 156, § 2º, 157, II, 159, II, a e b, e § 2º, e 182, III; Emenda Constitucional nº 132/2023, art. 16, II, a; Lei nº 7.713/1988, art. 6º, XVI; Código Civil, arts. 1.694 e 1.696; Lei estadual RS nº 8.821/1989, arts. 2º, § 1º, 3º, IV e V, 8º, I, a, e 19 (texto compilado da Assembleia Legislativa, atualizado até a Lei nº 16.244/2024); STF, ADI 6.825 (julgada em 18/02/2022, efeitos a partir de 20/04/2021); Constituição Federal, art. 150, III, b e c; Perguntas e Respostas IRPF 2026 (RFB), perguntas 001, 223, 465 e 466; Resolução BCB nº 277/2022, art. 7º.