

Não automaticamente. Os 183 dias são regra de quem entra com visto temporário (Lei 9.718/1998, art. 12). O brasileiro não residente volta a ser residente ao retornar com ânimo definitivo, na data da chegada (IN SRF 208/2002, art. 2º, IV). A página da Receita cita 183 dias sem distinguir: guarde provas de que mora lá.
Pela norma, não automaticamente. A contagem de 183 dias está na lei para quem entra no Brasil com visto temporário (Lei 9.718/1998, art. 12; IN SRF 208/2002, art. 2º, III). O brasileiro que já é não residente volta a ser residente quando retorna com ânimo definitivo de morar aqui, desde a chegada (IN 208, art. 2º, IV; Perguntas e Respostas IRPF 2026, pergunta 128), ou se passar a residir no Brasil em caráter permanente. Mas a página de serviço da Receita fala em 183 dias sem distinguir; por isso, uma temporada longa pede prova de que você mora fora. Conferido em 06/11/2026. Abaixo, de onde vem cada regra, o que a página do gov.br diz, o que mostra que você continua morando fora e o que muda se a Receita considerar você residente.
De onde vem a regra dos 183 dias?
Da lei, para quem entra no Brasil com visto temporário. A Lei 9.718/1998, art. 12 tributa como residente a pessoa física que ingressar no Brasil com visto temporário e permanecer por mais de 183 dias, consecutivos ou não, dentro de um intervalo de 12 meses contado da chegada, “a partir do dia subseqüente àquele em que se completar referido período”. O Regulamento do Imposto de Renda, art. 17, II repete a regra para a “pessoa física proveniente do exterior que ingressar no País com visto temporário”.
A IN SRF 208/2002 diz o mesmo com outra conta: com visto temporário, a pessoa é residente “na data em que complete 184 dias” de permanência no Brasil dentro de um período de até 12 meses. Repare em dois detalhes:
- A regra é de quem tem visto. O texto fala em ingressar com visto temporário. O brasileiro entra com o documento brasileiro.
- Nem nela a data é a da chegada. Para o estrangeiro que entra com visto temporário sem vínculo de emprego, a residência pela contagem de dias começa no dia seguinte ao 183º dia, não no dia em que ele chegou.
E o brasileiro que já é não residente?
Para ele, a IN 208 tem outra porta: é residente a pessoa física “brasileira que adquiriu a condição de não-residente no Brasil e retorne ao País com ânimo definitivo, na data da chegada” (IN SRF 208/2002, art. 2º, IV). A Receita responde a pergunta com essas palavras: o brasileiro que retorna “com ânimo definitivo de aqui residir passa a ser residente a partir da data da chegada” (Perguntas e Respostas IRPF 2026, pergunta 128). A Solução de Consulta Cosit 7/2020 diz o mesmo.
A segunda porta é a do art. 2º, I: é residente quem reside no Brasil em caráter permanente. A Solução de Consulta Cosit 299/2014 explica o que isso quer dizer: uma permanência estável e duradoura num lugar, “em razão de seu lar, família, logística ou atividades”, sem que ela precise ser ininterrupta.
Ou seja, na nossa leitura: para o brasileiro, a norma não pergunta quantos dias você passou aqui. Pergunta se você voltou para morar ou se passou a morar aqui. É por isso que uma temporada longa, por si só, não está na lista das hipóteses de residência; mas é também por isso que uma vida montada aqui, com casa, trabalho e família, pode tornar você residente mesmo com viagens no meio.
Por que a página do gov.br fala em 183 dias?
Porque o texto de orientação do serviço mistura as regras. Na página Comunicar saída definitiva do país, com última modificação em 21/07/2026, a Receita escreve:
A primeira hipótese é a do art. 2º, IV. A segunda não tem regra correspondente para o brasileiro na IN 208: os 183 dias estão no inciso III, que é de quem ingressa com visto. E a frase põe a data na chegada, quando nem a contagem de dias do visto temporário faz isso. Na mesma página, a lista de quem é não residente traz os 183 dias corretamente, ligados ao visto temporário.
Isso não torna a frase inofensiva. Página de serviço é orientação, não norma, mas é a orientação que a própria Receita publica, e não dá para descartar que uma fiscalização use esse critério numa temporada longa. Não sabemos se a Receita aplica ou não a frase; o que dá para fazer é chegar preparado. É o assunto da próxima seção.
Como mostrar que você continua morando fora?
Pela Cosit 299/2014, o que pesa é onde estão o seu lar, a sua família, a sua logística e as suas atividades. Os documentos que mostram isso:
- Moradia lá: contrato de aluguel em seu nome ou escritura do imóvel, e contas de consumo do endereço.
- Trabalho ou renda lá: contrato de trabalho, recibos de salário ou de serviço, registro da empresa ou da atividade no outro país.
- Situação fiscal lá: certificado de residência fiscal emitido pela administração tributária do país e a declaração de imposto entregue lá.
- Família e rotina lá: matrícula escolar dos filhos, plano de saúde local, autorização de residência ou visto do outro país.
- A volta marcada: passagem de ida e volta comprada antes da viagem e, se a temporada se alongar, o motivo por escrito (tratamento de saúde, cuidado de um familiar).
- O lado brasileiro em ordem: a Comunicação e a Declaração de Saída Definitiva entregues, e as fontes pagadoras daqui avisadas de que você é não residente (IN SRF 208/2002, art. 3º, § 2º).
Nenhum documento sozinho decide, e não há lista oficial que garanta o resultado. O que a lista faz é mostrar o conjunto: casa, trabalho e vida lá, e uma estadia aqui com começo, motivo e fim.
Como fica numa temporada de sete meses?
Exemplo hipotético. Uma brasileira mora em Lisboa desde 2022, entregou a saída definitiva naquele ano e trabalha lá com contrato. Em 2026, vem a Porto Alegre cuidar do pai depois de uma cirurgia e fica de 1º de março a 15 de outubro, 229 dias. Mantém o apartamento alugado em Lisboa, tira licença do trabalho e volta com a passagem comprada em fevereiro.
- Pela IN 208: ela não voltou com ânimo definitivo nem passou a morar aqui em caráter permanente. Segue não residente, e a renda de fonte portuguesa não é tributada no Brasil (Perguntas e Respostas IRPF 2026, pergunta 120).
- Pela frase do gov.br: ela passou de 183 dias dentro de 12 meses. É o risco de a fiscalização ler a temporada como retorno, e é para ele que ela guarda o contrato de aluguel, a licença, a passagem de volta e o certificado de residência fiscal português.
Se ela tivesse vindo em março já para ficar, com os móveis despachados e o contrato de Lisboa encerrado, seria residente desde 1º de março, a data da chegada, e a renda do exterior a partir daí entraria no carnê-leão.
| Situação | Condição pela norma | Base |
|---|---|---|
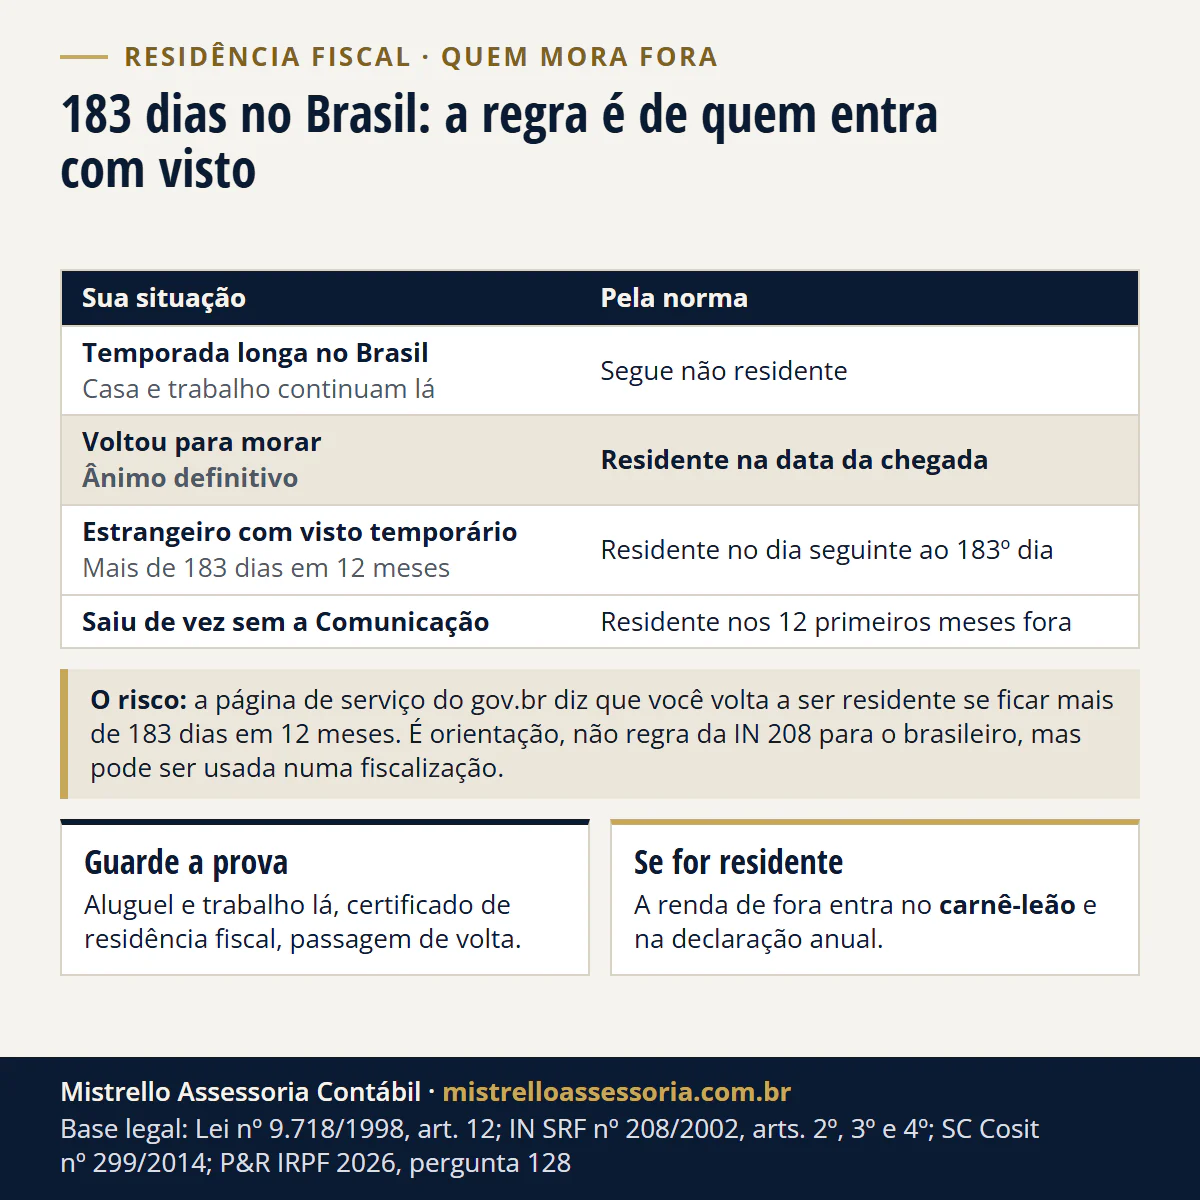
| Temporada longa no Brasil, mantendo casa e trabalho lá | Não residente; risco de a fiscalização usar a frase dos 183 dias do gov.br | IN SRF 208/2002, arts. 2º, IV, e 3º, I; Cosit 299/2014 |
| Voltou para morar no Brasil | Residente desde a data da chegada | IN SRF 208/2002, art. 2º, IV; P&R 128; Cosit 7/2020 |
| Estrangeiro com visto temporário que passa de 183 dias em 12 meses | Residente a partir do dia seguinte ao 183º dia | Lei 9.718/1998, art. 12, I, b; IN SRF 208/2002, art. 2º, III, b, 2 |
| Saiu de vez sem a Comunicação de Saída Definitiva | Residente nos 12 primeiros meses de ausência; não residente a partir do dia seguinte | IN SRF 208/2002, arts. 2º, V, e 3º, II e V; P&R 125 |
| Entregou declaração anual como residente por engano | Não muda a condição | IN SRF 208/2002, art. 4º; P&R 175 |
Não fiz a saída definitiva: sou residente?
Depende de quanto tempo faz. Quem sai do Brasil em caráter temporário, ou de vez sem apresentar a Comunicação de Saída Definitiva, continua residente “durante os primeiros 12 (doze) meses consecutivos de ausência” (IN SRF 208/2002, art. 2º, V) e passa a não residente a partir do dia seguinte (art. 3º, II e V; pergunta 125).
Duas consequências práticas:
- Quem saiu há anos já é não residente, mas não está em ordem. Falta a Declaração de Saída Definitiva do ano certo, e às vezes as declarações anuais de antes dela. O caminho está em saí do Brasil sem a saída definitiva: como regularizar, e o que muda na declaração, em saída definitiva do país: o que muda na DIRPF.
- A palavra é “consecutivos”. São 12 meses seguidos de ausência. Uma temporada longa no Brasil antes de completar esse prazo pode ser lida como quebra da sequência; quem está nessa situação confere a data da saída antes de declarar qualquer coisa.
O que muda se a Receita me considerar residente?
Muda a base inteira do imposto:
| Não residente | Residente | |
|---|---|---|
| Renda de fonte no exterior (salário, serviço, aluguel lá) | Não tributada no Brasil (P&R 120) | Carnê-leão no mês do recebimento e declaração anual |
| Renda de fonte brasileira | Tributação exclusiva na fonte ou definitiva | Regras de residente, com ajuste anual |
| Declaração anual | Não pode apresentar (P&R 175) | Obrigatória, se cumprir algum critério |
| Bens no exterior | Não vão para a declaração brasileira | Ficha de Bens e Direitos |
A conta do carnê-leão da renda que vem de fora está em carnê-leão de renda do exterior: cotação, prazo e DARF. Por isso a pergunta dos 183 dias não é detalhe: de um lado, a renda de lá fica fora do imposto daqui; do outro, ela entra inteira.
E se o outro país também me considerar residente?
Pode acontecer: cada país tem a própria regra de residência, e a do país onde você mora não depende da brasileira. Quando os dois consideram você residente, o acordo para evitar a dupla tributação, se existir entre os dois países, traz critérios para decidir de qual dos dois você é residente para os fins do acordo. Nem todo país tem acordo com o Brasil. Como o desempate funciona com Portugal está em residente no Brasil e em Portugal: como o acordo desempata, e com a Itália, em residente no Brasil e na Itália: como o tratado desempata.
Quem cuida do lado brasileiro?
Somos o lado brasileiro. Fazemos a análise da sua condição pela lei daqui, a saída definitiva, o cancelamento de declaração entregue como residente por quem já era não residente e as declarações em atraso, com atendimento online e por escrito, de qualquer país. A regra do país onde você mora fica com quem cuida dela lá; quando pedirem um documento brasileiro, nós o preparamos e você o leva. Para entrar na Receita de fora do Brasil, veja moro fora e o SMS do gov.br não chega: como acesso a Receita?. Responde o contador Carlos Mistrello (CRC RS-106421/O-1), pela Mistrello Assessoria Contábil (CRC RS-011395/O-5). É o trabalho de contador para quem mora ou recebe do exterior, e os outros guias de quem mora fora estão em Internacional. Para conferir o seu caso, fale com a equipe.
Conteúdo verificado em 06/11/2026: Lei 9.718/1998, art. 12, compilada no Planalto; IN SRF 208/2002, arts. 2º, 3º e 4º, no Normas da Receita (versão multivigente); Soluções de Consulta Cosit 7/2020 e 299/2014, vigentes no Normas da Receita; Perguntas e Respostas IRPF 2026 (versão de 23/04/2026), perguntas 114 a 128 e 175; página de serviço “Comunicar saída definitiva do país” no gov.br, com última modificação em 21/07/2026. Não citamos decisões do CARF sobre temporadas longas: a página se apoia só na norma e na orientação da Receita. Que a regra do visto não se aplica ao brasileiro é leitura nossa do texto da Lei 9.718, art. 12, que fala de quem ingressa com visto.
Bases legais: Lei nº 9.718/1998, art. 12, I, b (183 dias para quem ingressa com visto temporário, a partir do dia seguinte); Decreto nº 9.580/2018 (RIR), art. 17, II; Instrução Normativa SRF nº 208/2002, arts. 2º, I, III, b, 2, IV e V, e parágrafo único, 3º, I, II e V, e § 2º, 4º e 11-A; Solução de Consulta Cosit nº 7/2020 (brasileiro que retorna com ânimo definitivo é residente na data da chegada); Solução de Consulta Cosit nº 299/2014 (residência em caráter permanente: lar, família, logística ou atividades); Perguntas e Respostas IRPF 2026 (RFB), perguntas 114, 115, 116, 120, 125, 128 e 175; Serviço gov.br 'Comunicar saída definitiva do país' (última modificação em 21/07/2026).