

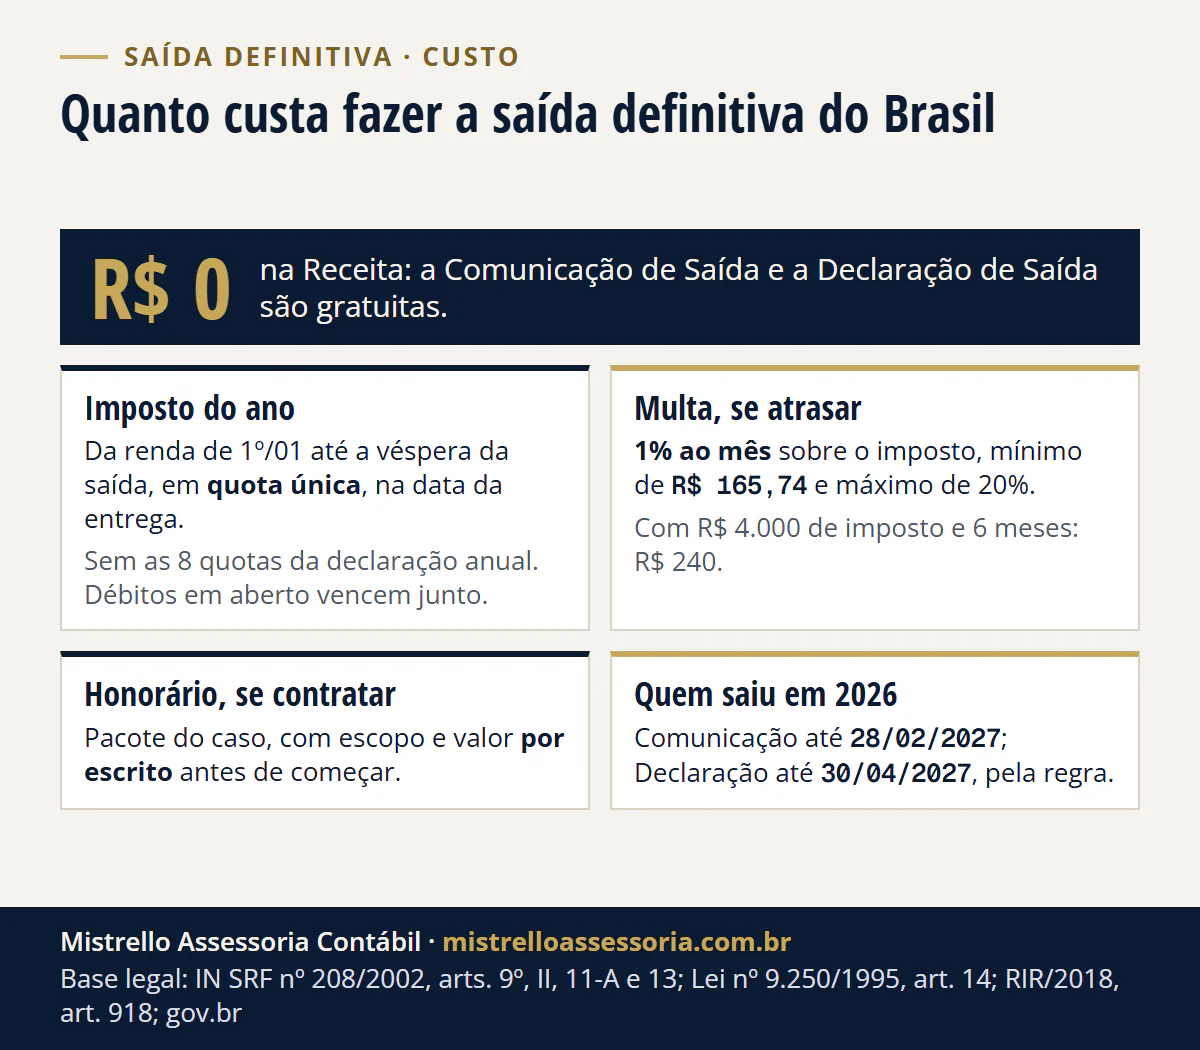
Na Receita Federal, fazer a saída definitiva custa R$ 0. A Comunicação de Saída é um serviço gratuito do gov.br, e a Declaração de Saída sai do programa gratuito do imposto de renda. Podem custar três coisas: o imposto do período em que você ainda era residente, a multa se a Declaração atrasar e o honorário, se você contratar alguém.
- R$ 0 a Comunicação e a Declaração de Saída na Receita
- Quota única o imposto da Declaração de Saída, na data da entrega
- 28/02/2027 último dia da Comunicação de quem saiu em 2026
O imposto da Declaração de Saída vai em quota única, no prazo de entrega, sem as 8 quotas da declaração anual (IN SRF 208/2002, art. 9º, II). O atraso custa 1% ao mês sobre o imposto, com mínimo de R$ 165,74 e máximo de 20% (art. 13). Saiu em 2026? A Comunicação vai até 28/02/2027.
Quanto custa fazer a saída definitiva na Receita Federal?
Nada. Os dois atos da saída são gratuitos: a Comunicação, no gov.br, e a Declaração de Saída, no programa do imposto de renda. A própria página do serviço diz: “Este serviço é gratuito para o cidadão” (gov.br, Comunicar saída definitiva do país).
| Item | Quanto custa | Quando se paga | Base |
|---|---|---|---|
| Comunicação de Saída (gov.br) | R$ 0 | Saída em 2026: até 28/02/2027 | gov.br; IN 208, art. 11-A, I |
| Declaração de Saída (programa do IR) | R$ 0 para entregar | Até 30/04/2027, pela regra | IN 208, art. 9º, I |
| Imposto do período de residente | Depende da renda de 1º/01 até a véspera da saída | Quota única, na data da entrega | Lei 9.250, art. 15; Lei 8.218, art. 29 |
| Débitos federais ainda não pagos | O valor deles | Vencem na mesma data | IN 208, art. 9º, II; RIR, art. 918 |
| Multa por atraso da Declaração | 1% ao mês sobre o imposto (mín. R$ 165,74, máx. 20%); sem imposto, R$ 165,74 | Na entrega atrasada | IN 208, art. 13 |
| Juros do imposto em atraso | Selic | No pagamento | Lei 9.430, art. 61, § 3º |
| Multa de mora do imposto em atraso | 0,33% ao dia, até 20%; excluída se você entregar e pagar por conta própria | No pagamento, se o sistema calcular | Lei 9.430, art. 61; CTN, art. 138 |
| Honorário | Pacote do caso, por escrito antes | Só se você contratar | Proposta escrita |
A data de 30/04/2027 é a regra da norma: o último dia útil de abril. De 2020 a 2026, a Receita prorrogou esse prazo todos os anos, para maio ou junho (IN 208, art. 9º, §§ 11 a 17). A prorrogação de 2027, se vier, sai em norma própria; até 21/11/2026, não saiu.
O passo a passo da entrega e os prazos de cada caso estão em saída definitiva do país: o que muda na declaração. Vai para Portugal? O visto e a saída estão em visto D7 ou D8 e a saída definitiva.
Tem imposto para sair do Brasil?
Não há imposto pelo ato de sair. O que se paga é o imposto da renda que você teve como residente no ano da saída, de 1º de janeiro até o dia anterior à saída (RIR/2018, art. 14).
A conta usa a tabela progressiva mensal vigente no ano da saída, multiplicada pelos meses em que você foi residente (Lei 9.250/1995, art. 15; IN SRF 208/2002, art. 9º, § 3º). Quem sai em 1º de março conta só janeiro e fevereiro.
Os bens que ficam no Brasil não pagam imposto porque você saiu. O imposto vem quando houver renda ou venda, já pelas regras do não residente, como mostramos em vender imóvel no Brasil morando no exterior.
Depois da saída, a renda paga por fonte no Brasil passa a ter tributação exclusiva na fonte ou definitiva, e você avisa cada fonte pagadora da data da saída (IN SRF 208/2002, art. 10, § 1º).
Posso parcelar o imposto da Declaração de Saída?
No prazo, não: o imposto vai em quota única, na data da entrega. É a principal diferença de custo em relação à declaração anual, que permite até 8 quotas, nenhuma abaixo de R$ 50,00 (Lei 9.250/1995, art. 14).
| Imposto apurado de R$ 4.000,00 | Declaração anual | Declaração de Saída |
|---|---|---|
| Como se paga | Até 8 quotas de R$ 500,00 | R$ 4.000,00 de uma vez |
| Vencimento | A 1ª no prazo da entrega; as outras, mês a mês, com juros | Na data prevista para a entrega |
| Base | Lei 9.250/1995, art. 14 | Lei 8.218/1991, art. 29; IN 208, art. 9º, II |
Por isso, a conta da saída não é só a do imposto do ano: some o que estiver em aberto com a Receita Federal antes de marcar a data de entrega.
Quanto custa atrasar a Declaração de Saída?
1% ao mês ou fração sobre o imposto devido, com mínimo de R$ 165,74 e máximo de 20% do imposto; sem imposto devido, R$ 165,74.
Multa da Declaração de Saída entregue fora do prazo
- Quem
- Quem saiu do país e entrega a Declaração de Saída depois do prazo
- Quanto
- 1% ao mês ou fração sobre o imposto devido, mínimo de R$ 165,74 e máximo de 20%; sem imposto devido, R$ 165,74
- Até quando
- Prazo da declaração anual do ano seguinte ao da saída
Base: IN SRF 208/2002, art. 13, I e II
Exemplo hipotético, sem cliente: saída de vez em 2025, com R$ 4.000,00 de imposto devido na Declaração de Saída. O prazo foi 29/05/2026, pela prorrogação da IN RFB 2.312/2026 (IN SRF 208/2002, art. 9º, § 17).
| Quando entrega | Meses de atraso | Multa por atraso (art. 13) | Imposto |
|---|---|---|---|
| Até 29/05/2026 | 0 | R$ 0 | R$ 4.000,00 em quota única |
| Em novembro de 2026 | 6 | 6% de R$ 4.000,00 = R$ 240,00 | R$ 4.000,00 + juros pela Selic |
| Em janeiro de 2028 | 20 | Teto de 20% = R$ 800,00 | R$ 4.000,00 + juros pela Selic |
| Sem imposto devido | Qualquer atraso | R$ 165,74 | R$ 0 |
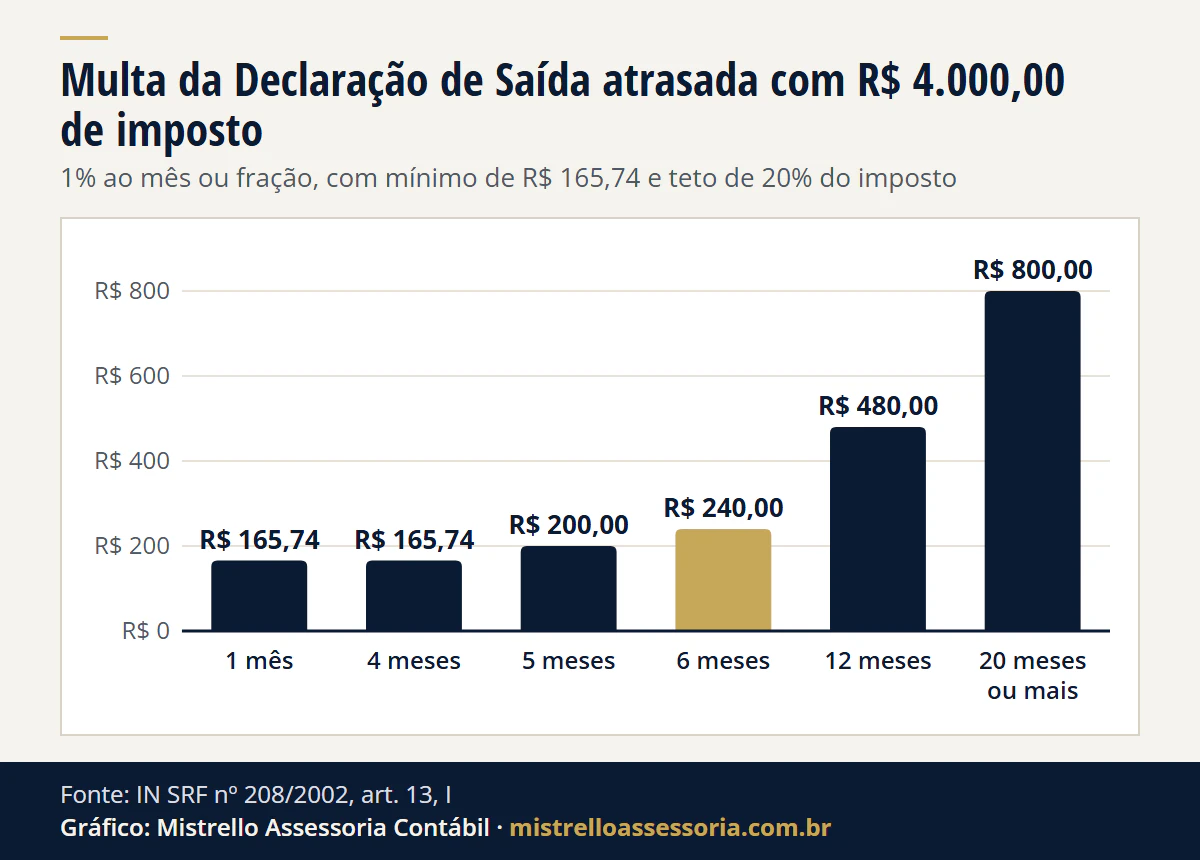
Ver os dados do gráfico
| Meses de atraso | Multa |
|---|---|
| 1 mês | R$ 165,74 |
| 4 meses | R$ 165,74 |
| 5 meses | R$ 200,00 |
| 6 meses | R$ 240,00 |
| 12 meses | R$ 480,00 |
| 20 meses ou mais | R$ 800,00 |
Com R$ 4.000,00 de imposto, do 1º ao 4º mês a conta (R$ 40,00 a R$ 160,00) fica abaixo do mínimo, e vale R$ 165,74. No 5º mês, R$ 200,00; no 12º, R$ 480,00; do 20º em diante, o teto de R$ 800,00.
Calcule a multa da sua Declaração de Saída atrasada
Regra da IN SRF 208/2002, art. 13: 1% ao mês ou fração sobre o imposto devido, com mínimo de R$ 165,74 e máximo de 20%. A conta trata a entrega como feita no último dia do mês escolhido (no mês do prazo, até a data do prazo) e não inclui o imposto, que é pago à parte, com juros.
Para saídas antes de 2021, veja como regularizar quem saiu sem a saída definitiva.
O imposto pago depois da data vai com juros pela Selic (Lei 9.430/1996, art. 61, § 3º). A multa de mora fica excluída se você entregar a Declaração e pagar o imposto com os juros juntos, por iniciativa própria, antes de qualquer procedimento da Receita (CTN, art. 138, na redação da LC 236/2026).
Na prática, o sistema da Receita ainda pode calcular a multa de mora, de 0,33% ao dia, até 20% (Lei 9.430/1996, art. 61). Pague o que ele calcular, junto com a entrega; a devolução da multa de mora depende de pedido.
Duas multas ficam mesmo assim. A do art. 13, por atraso da declaração, continua quando você se regulariza por conta própria (Súmula CARF 49). E a multa de mora continua para quem entregou a Declaração no prazo e só pagou o imposto depois (Súmula 360 do STJ).
A Comunicação de Saída não tem multa própria: perdido o prazo dela, vale a regra dos 12 meses, explicada abaixo.
Como fica na prática, com o que o sistema da Receita calcula e os anos antigos, está em saí do Brasil e não fiz a saída definitiva: como regularizar. Para outros débitos em atraso, use a calculadora de DARF em atraso.
Quanto custa não fazer a saída definitiva?
Sem a Comunicação e sem a Declaração de Saída, você segue residente nos primeiros 12 meses fora e só passa a não residente depois (IN SRF 208/2002, arts. 2º, V, e 10, § 2º). Nesses 12 meses, o salário pago lá fora entra no imposto brasileiro.
Exemplo hipotético, sem cliente: saída de vez em 01/03/2026, com salário pago no exterior.
| Com a Comunicação | Sem Comunicação nem Declaração | |
|---|---|---|
| Não residente desde | 01/03/2026, a data da saída | 01/03/2027, depois de 12 meses |
| Salário de fora, de março de 2026 a fevereiro de 2027 | Fora do imposto brasileiro | Carnê-leão mês a mês, com o imposto de lá compensado se houver acordo ou reciprocidade |
| Renda do Brasil nesse período | Na fonte, como não residente, desde a saída | Como a de residente, por 12 meses |
| Declarações | A de saída, de 01/01 a 28/02/2026 | A anual de 2026 como residente, com o salário de fora, e a de saída depois |
| Base | IN 208, arts. 9º, 10 e 11-A | IN 208, arts. 10, § 2º, 11, § 1º, e 16 |
O imposto pago no país onde você mora pode reduzir o imposto daqui quando há acordo com o Brasil ou reciprocidade de tratamento (IN SRF 208/2002, art. 16, § 1º). Sem acordo nem reciprocidade, o salário pode pagar imposto nos dois países.
Quando abater está em paguei imposto no exterior: dá para abater?, e a conta do mês, na calculadora do carnê-leão do exterior. Depois dos 12 meses, a Declaração de Saída continua devida, e com multa se atrasar.
Quanto cobra um contador para fazer a saída definitiva?
Não há preço de tabela: o valor sai do tamanho do caso, por escrito, antes de começar. A lei não obriga a contratar ninguém, porque quem entrega a Comunicação e a Declaração é você. O contador ajuda quando há renda do exterior, bens, empresa no Brasil ou declarações atrasadas.
| Item | Entra no honorário? | Quem paga a quem |
|---|---|---|
| Comunicação e Declaração de Saída | Sim, se você contratar | Você ao contador, no pacote combinado por escrito |
| Declarações anuais e carnê-leão em atraso | Sim, quando estão no escopo | Você ao contador, no mesmo pacote |
| Cartas às fontes pagadoras do Brasil | Sim | Você ao contador, no mesmo pacote |
| Imposto, multa e juros | Não | Você direto à Receita Federal |
| Imposto do país onde você mora | Não | Você ao fisco de lá, com o profissional de lá |
Quem leva os papéis do Brasil ao profissional do seu país é você. A 1ª conversa é sem custo e por escrito; quando o caso pede análise, há um diagnóstico pago, descontado da proposta se você contratar; a execução é um pacote fechado.
O que mais pesa no valor (anos, declarações, países e bens) e o modelo completo estão em como cobramos. Quando você precisa de contador no Brasil morando fora, e quando não precisa, está em morando fora, preciso de contador no Brasil?.
Como gastar o mínimo com a saída definitiva?
- Faça a Comunicação logo depois de sair, no gov.br, sem custo, com os dependentes que saem junto (IN 208, art. 11-A, § 2º).
- Entregue as declarações anuais pendentes junto com a de saída (art. 9º, I).
- Separe o dinheiro do imposto da Declaração de Saída: ele vence inteiro, na data da entrega.
- Quite antes os débitos federais em aberto, que vencem na mesma data.
- Avise banco, corretora, inquilino e empregador da data da saída (art. 10, § 1º).
- Se atrasou, entregue e pague juntos, antes de qualquer intimação (CTN, art. 138).
- Se contratar, peça a proposta por escrito, com o que entra e o que fica fora do honorário.
Tem empresa no Brasil? O custo de mexer nela, que é outra conta, está em o que acontece com a sua empresa no Brasil.
Como trabalhamos
Para quem vai sair ou já saiu, fazemos a Comunicação e a Declaração de Saída, as declarações em aberto e a conta do imposto em quota única, com a proposta por escrito antes de começar. O atendimento é online e por escrito, em português ou inglês, com escritório em Porto Alegre/RS.
Veja o atendimento a quem mora fora ou conte o seu caso. Regularizar renda do exterior que não foi declarada é outro serviço, explicado em quanto custa regularizar renda do exterior.
Fontes e legislação
- gov.br, Comunicar saída definitiva do país (última modificação em 21/07/2026): serviço gratuito e imposto em quota única no termo da Comunicação.
- IN SRF 208/2002, arts. 2º, V, 9º, I e II e §§ 3º e 17, 10, caput e §§ 1º e 2º, 11, § 1º, 11-A, 13 e 16, caput e § 1º.
- Lei 9.250/1995, arts. 14 e 15; Lei 8.218/1991, art. 29; Lei 9.430/1996, art. 61, caput e §§ 2º e 3º.
- Decreto 9.580/2018 (RIR/2018), arts. 14, 117 e 918, parágrafo único.
- CTN, art. 138, na redação da LC 236/2026; Súmula CARF 49 (a denúncia espontânea não alcança a multa por atraso na entrega de declaração); Súmula 360 do STJ (nem o tributo declarado e pago fora do prazo).
Exemplos hipotéticos, sem cliente, com as contas conferidas em 20/11/2026: 6% x R$ 4.000,00 = R$ 240,00; 5% = R$ 200,00; 12% = R$ 480,00; 20% = R$ 800,00; 1% a 4% = R$ 40,00 a R$ 160,00, abaixo do mínimo de R$ 165,74; R$ 4.000,00 / 8 = R$ 500,00.
Meses de atraso contados de junho de 2026 ao mês da entrega. Datas: 28/02/2027 é domingo e 30/04/2027, sexta.
Bases legais deste artigo
- Instrução Normativa SRF nº 208/2002, arts. 2º, V, 9º, I e II e §§ 3º e 17, 10, caput e §§ 1º e 2º, 11, § 1º, 11-A, 13 e 16, caput e § 1º
- Lei nº 9.250/1995, arts. 14 e 15, na redação da Lei nº 11.311/2006
- Lei nº 8.218/1991, art. 29
- Decreto nº 9.580/2018 (RIR/2018), arts. 14, 117 e 918, parágrafo único
- Lei nº 5.172/1966 (CTN), art. 138, na redação da Lei Complementar nº 236/2026
- Lei nº 9.430/1996, art. 61, caput e §§ 2º e 3º
- Súmula CARF nº 49
- Súmula 360 do STJ
- gov.br, serviço Comunicar saída definitiva do país (última modificação em 21/07/2026)