

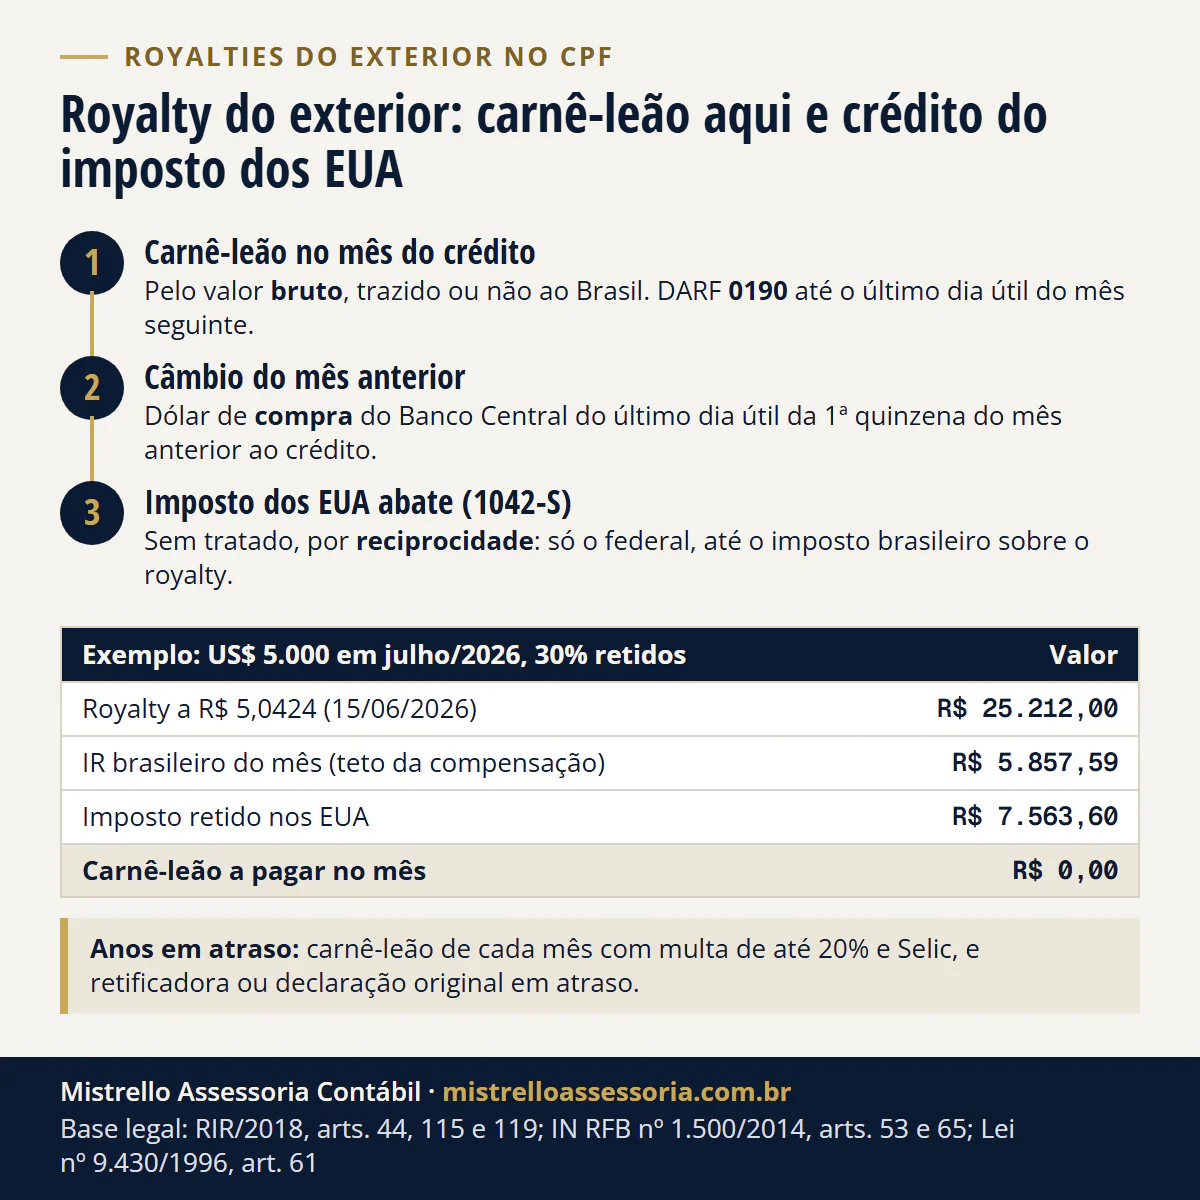
Royalty do exterior recebido por residente no Brasil é tributável: carnê-leão no mês do crédito, pelo dólar de compra do BCB do último dia útil da 1ª quinzena do mês anterior, DARF 0190. O imposto federal retido nos EUA (1042-S) é compensado por reciprocidade, até o imposto brasileiro sobre o royalty.
Royalty recebido do exterior por pessoa física residente no Brasil é tributável aqui. Entra no carnê-leão do mês em que foi creditado, convertido em reais pelo dólar de compra do Banco Central do último dia útil da primeira quinzena do mês anterior, com DARF no código 0190 até o último dia útil do mês seguinte, e volta na declaração anual. Vale para direito autoral de livro e de música, licença de software ou de aplicativo e uso de marca ou patente, com o dinheiro trazido ou não para o Brasil. Se a fonte nos Estados Unidos reteve imposto, o valor que aparece no formulário 1042-S não se perde: o Brasil não tem tratado com os EUA, mas a Receita reconhece a reciprocidade, e o imposto federal americano é compensado até o limite do imposto brasileiro sobre aquele royalty.
Abaixo, a resposta curta com a conta de um mês, o que conta como royalty (e por que isso muda a dedução), o que muda e o que não muda os 30% retidos nos EUA, a conta passo a passo e o caminho de quem passou anos sem declarar.
Recebo royalties dos EUA com 1042-S: preciso pagar imposto no Brasil?
Sim: quem mora no Brasil paga carnê-leão sobre o royalty recebido do exterior, no mês do recebimento, com o DARF até o último dia útil do mês seguinte, e o valor entra na declaração anual (IN SRF 208/2002, art. 16, caput e § 5º). O imposto federal retido nos EUA se desconta por reciprocidade, até o imposto brasileiro sobre esse royalty (Ato Declaratório SRF 28/2000; RIR/2018, art. 115); imposto estadual ou municipal americano não entra.
| Royalty bruto | Retido nos EUA (30%) | IR brasileiro sobre o royalty | Carnê-leão do mês | Sobra do imposto americano |
|---|---|---|---|---|
| US$ 5.000,00, ou R$ 25.212,00 | US$ 1.500,00, ou R$ 7.563,60 | R$ 5.857,59 | R$ 0,00 | R$ 1.706,01 |
Exemplo ilustrativo de um crédito em julho de 2026, com o dólar de compra de R$ 5,0424 (15/06/2026), o desconto simplificado mensal de R$ 607,20 e a tabela mensal de 2026; a conta passo a passo está mais abaixo. A sobra pode abater o carnê-leão dos meses seguintes, até dezembro, e a declaração anual, sempre dentro do limite; o que passar do limite não se compensa.
O que conta como royalty, e por que isso muda a dedução
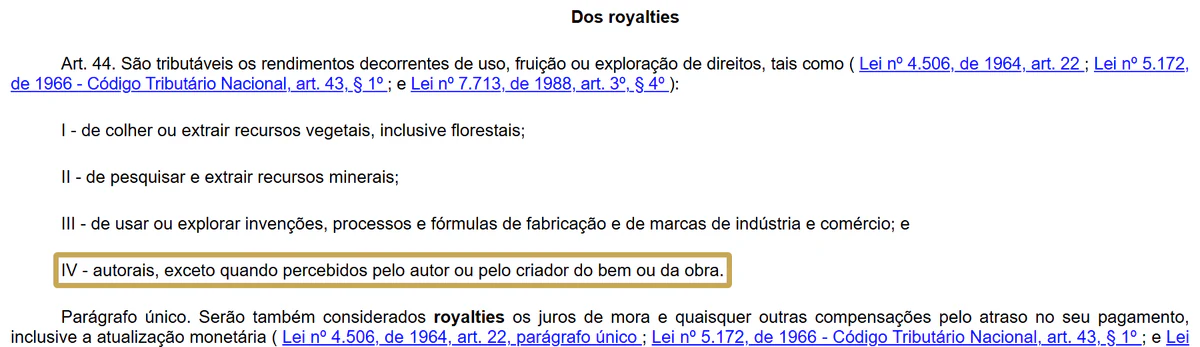
O regulamento do imposto de renda chama de royalty o rendimento pelo uso, fruição ou exploração de direitos: recursos vegetais e minerais, invenções, processos, fórmulas, marcas e direitos autorais, exceto quando recebidos pelo autor ou pelo criador da obra (RIR/2018, art. 44). O direito autoral explorado pelo próprio autor está em outra gaveta, a dos rendimentos do trabalho não assalariado (RIR/2018, art. 38, VII).
| Quem recebe do exterior | Como o RIR classifica | Carnê-leão | Livro-caixa |
|---|---|---|---|
| Autor ou criador que explora a própria obra (livro, música, obra didática ou científica) | Trabalho não assalariado (art. 38, VII) | Sim, todo mês | Pode usar |
| Herdeiro do autor, cessionário ou quem comprou os direitos | Royalty (art. 44, IV) | Sim, todo mês | Não |
| Quem licencia marca, patente, processo ou fórmula | Royalty (art. 44, III) | Sim, todo mês | Não |
O livro-caixa, que deduz as despesas necessárias para gerar a receita, só vale para o trabalho não assalariado (RIR/2018, art. 121, § 2º). Software e aplicativo têm a proteção das obras literárias (Lei 9.609/1998, art. 2º), e a classificação depende do contrato: quem desenvolveu e licencia o próprio programa não está na mesma posição de quem licencia um direito que comprou. Para quem vende app nas lojas e pensa em abrir empresa, a comparação está em app na App Store ou no Google Play: CPF ou CNPJ.
Um engano comum: royalty não é aplicação financeira. A tributação de 15% da Lei 14.754/2023 vale para depósitos remunerados, fundos, ativos virtuais e outras operações financeiras no exterior (Lei 14.754/2023, art. 3º). O royalty fica no carnê-leão, pela tabela progressiva.
Carnê-leão do royalty: mês do crédito, câmbio e DARF 0190
A instrução normativa do IRPF sujeita ao pagamento mensal os rendimentos de fontes do exterior, “tais como” trabalho e uso ou exploração de bens, transferidos ou não para o Brasil (IN RFB 1.500/2014, art. 53, II). Na prática, quatro regras:
- O mês é o do crédito. Considera-se recebido no mês em que primeiro ocorrer pagamento, crédito, emprego, entrega ou remessa (IN SRF 208/2002, art. 1º, § 1º). O crédito na conta da plataforma ou da editora lá fora já conta, ainda que o saque venha depois.
- O valor é o bruto. O rendimento entra antes da retenção americana; o imposto retido não reduz a base, ele volta como compensação, logo abaixo.
- A cotação é fixa e conhecida antes. O valor vai a dólar na data do recebimento e, depois, a real pelo dólar de compra do Banco Central do último dia útil da primeira quinzena do mês anterior ao do recebimento (Lei 9.250/1995, art. 6º; IN RFB 1.500/2014, art. 53, § 1º). O imposto pago lá fora usa a mesma cotação.
- O prazo é o último dia útil do mês seguinte, em DARF código 0190 (IN RFB 1.500/2014, art. 66). Os rendimentos voltam na declaração anual, e o carnê-leão pago é antecipação (RIR/2018, art. 120).
Sobre a base convertida, aplica-se a tabela progressiva mensal do mês do recebimento. Desde janeiro de 2026 há um redutor do imposto mensal, que não vale quando o rendimento tributável do mês passa de R$ 7.350,00 (IN RFB 1.500/2014, art. 65-A, § 2º). A conversão passo a passo, as deduções possíveis e o preenchimento do DARF estão em carnê-leão de renda do exterior: cotação, prazo e DARF, e a calculadora de carnê-leão do exterior mostra a data da cotação de cada mês.
O 1042-S e o imposto retido nos Estados Unidos
O 1042-S é um formulário americano: o “Foreign Person’s U.S. Source Income Subject to Withholding”, em que a fonte pagadora informa ao IRS e ao beneficiário estrangeiro o que pagou e o que reteve. É anual: sai um para cada beneficiário, com os pagamentos do ano-calendário anterior, segundo a Publicação 515 do IRS. A retenção segue a lei de lá. Pela regra geral americana, a fonte retém 30% do valor bruto pago a estrangeiro, salvo documentação que comprove direito a alíquota menor pelo próprio código americano ou por tratado; o formulário W-8BEN é o que a fonte usa para tratar o beneficiário como estrangeiro.
Não há alíquota de tratado a pedir: o Brasil não está na lista de tratados de imposto de renda dos EUA publicada pelo IRS. O percentual que vale é o que aparece no seu 1042-S.
Do lado brasileiro, a falta de tratado não obriga a pagar duas vezes. A pessoa física pode deduzir do imposto apurado aqui o imposto cobrado pelo país de origem quando houver acordo ou reciprocidade de tratamento (RIR/2018, art. 115, com raiz na Lei 4.862/1965, art. 5º e na Lei 9.250/1995, art. 12, VI).
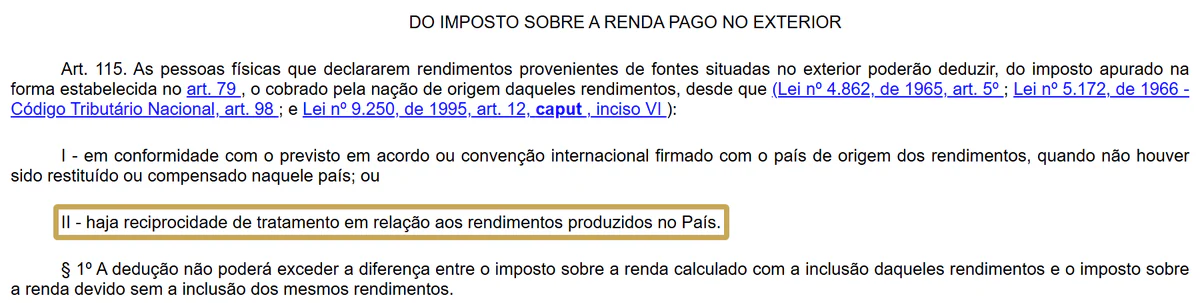
Com os EUA, a porta é a reciprocidade. A prova dela é dispensada quando ato da Receita a reconhece (IN SRF 208/2002, art. 1º, § 3º), e a Receita escreve no Perguntas e Respostas IRPF 2026 (pergunta 142, com base nos Atos Declaratórios SRF nº 28 e nº 48, de 2000) que a legislação federal dos EUA permite deduzir o tributo pago no Brasil, o que configura a reciprocidade, e que o imposto pago lá pode ser compensado aqui. A mesma pergunta traz o corte: a reciprocidade não alcança tributo pago a estado-membro nem a município. As regras práticas:
- Limite. A compensação vai até a diferença entre o imposto calculado com e sem o rendimento do exterior (IN RFB 1.500/2014, art. 65, § 2º). O Brasil abate, no máximo, o imposto que ele mesmo cobraria sobre o royalty.
- Momento. Compensa no carnê-leão do mês em que o imposto foi pago lá fora e na declaração anual. O que passar do carnê-leão do mês segue para os meses seguintes até dezembro e para a declaração, sempre dentro do limite (IN SRF 208/2002, art. 16, §§ 6º e 8º).
- Documento. O 1042-S é anual; a compensação é mensal. Guarde também o extrato de cada pagamento, com o bruto, a retenção e a data. O imposto só é compensável se não for restituído nem compensado nos EUA.
Se o royalty vem de outro país, a resposta muda: Portugal e Itália têm tratado, a Alemanha e o Reino Unido entram por reciprocidade, e os demais pedem prova. O mapa está em paguei imposto no exterior: dá para abater no IRPF?.
Os EUA retêm 30% dos meus royalties: dá para reduzir?
Por tratado, não: os EUA não têm acordo de imposto de renda com o Brasil, e o royalty de fonte americana pago a quem não é residente lá tem imposto americano de 30% sobre o valor bruto, em regra retido na fonte (IRS, instruções do Form W-8BEN). O que muda a conta é a origem do royalty: pela regra do IRS, o royalty de direito autoral ou de patente é de fonte americana quando o direito é usado nos EUA (Publication 519, tabela 2-1), e o royalty de fonte estrangeira fica fora dos 30%.
O W-8BEN, entregue à fonte pagadora e válido até o fim do 3º ano seguinte ao da assinatura, informa que você não é americano. Sem tratado com o Brasil, ele não reduz os 30% do royalty de fonte americana; sem ele, a fonte pagadora pode reter 30% ou aplicar a retenção de reserva (backup withholding).
No Brasil, o imposto federal pago nos EUA abate o carnê-leão por reciprocidade, até o imposto brasileiro sobre esse royalty: o que passar do carnê-leão de um mês se usa nos meses seguintes do mesmo ano e na declaração anual, e o que passar do limite não se compensa (Ato Declaratório SRF 28/2000; IN SRF 208/2002, art. 16, §§ 6º e 8º; RIR/2018, art. 115, § 1º).
A conta de um mês, com o imposto retido nos EUA
Exemplo ilustrativo e anonimizado. Uma escritora de Porto Alegre/RS, residente no Brasil, recebe de uma editora americana US$ 5.000,00 brutos de direitos autorais, creditados em julho de 2026, com US$ 1.500,00 (30%) retidos de imposto federal e US$ 3.500,00 líquidos na conta lá fora. Não tem outro rendimento no carnê-leão do mês e usa o desconto simplificado mensal, de 25% do teto da faixa isenta, ou R$ 607,20 (IN RFB 1.500/2014, art. 56, § 3º).
- Data da cotação. Recebimento em julho: vale o dólar de compra do último dia útil da primeira quinzena de junho, segunda-feira, 15/06/2026. A PTAX de compra publicada pelo Banco Central nesse dia foi R$ 5,0424.
- Rendimento em reais. US$ 5.000,00 x 5,0424 = R$ 25.212,00.
- Base de cálculo. R$ 25.212,00 - R$ 607,20 = R$ 24.604,80.
- Imposto brasileiro do mês. A base está na faixa de 27,5%, com R$ 908,73 a deduzir (tabela mensal desde maio de 2025): R$ 24.604,80 x 27,5% = R$ 6.766,32; menos R$ 908,73, R$ 5.857,59. O redutor de 2026 não se aplica, porque o rendimento do mês passa de R$ 7.350,00.
- Imposto americano em reais. US$ 1.500,00 x 5,0424 = R$ 7.563,60, compensável por reciprocidade.
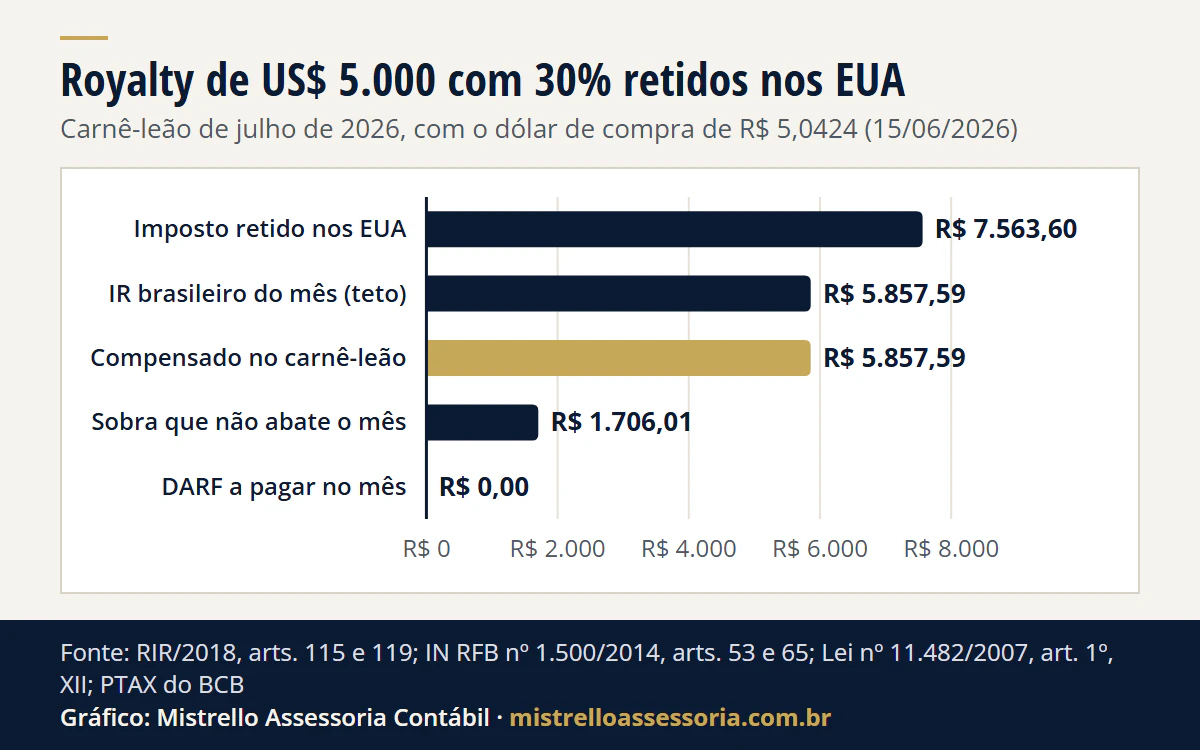
- Limite e compensação. Sem o royalty, o imposto do mês seria zero; o limite é R$ 5.857,59. Compensa-se esse valor, e o carnê-leão de julho fica em R$ 0,00.
- A sobra. Restam R$ 1.706,01. Eles podem abater o carnê-leão dos meses seguintes até dezembro e a declaração anual, sempre dentro do limite; se não houver espaço, viram custo, e não restituição.
Ver os dados do gráfico
| Etapa da conta | Valor em reais |
|---|---|
| Imposto retido nos EUA | R$ 7.563,60 |
| IR brasileiro do mês (teto) | R$ 5.857,59 |
| Compensado no carnê-leão | R$ 5.857,59 |
| Sobra que não abate o mês | R$ 1.706,01 |
| DARF a pagar no mês | R$ 0,00 |
O exemplo mostra o padrão de quem tem 30% retidos nos EUA: a alíquota marginal brasileira é de 27,5%, e o imposto daqui sobre o royalty costuma ficar abaixo do retido lá. Isso não dispensa nada: o rendimento continua no carnê-leão e na declaração, e a compensação precisa estar apurada e documentada mês a mês. Se a retenção foi menor, ou se o royalty veio de país sem acordo nem reciprocidade, sobra imposto a pagar aqui. E quem recebe também salário no Brasil vê o royalty somado a ele na declaração anual, onde o limite da compensação é refeito com a renda do ano.
Quem está atrasado: anos de royalty sem carnê-leão nem declaração
É o caso típico de quem descobre o assunto quando chega o primeiro 1042-S, ou quando já se passaram anos. A regularização tem dois planos, o mensal e o anual, e se faz ano a ano.
1. O carnê-leão de cada mês. Refaz-se a conta de cada mês com crédito, com a cotação daquela data e a compensação do imposto retido lá fora. O que faltou pagar, depois da compensação, vai em DARF 0190 com multa de mora de 0,33% por dia, contada do dia seguinte ao vencimento e limitada a 20%, e juros pela Selic do mês seguinte ao vencimento até o mês anterior ao pagamento, mais 1% no mês do pagamento (Lei 9.430/1996, art. 61). Os códigos, a regra do DARF 3244 e o uso do Carnê-Leão Web para meses antigos estão em carnê-leão do exterior em atraso: como regularizar, e a conta completa, com o que a declaração devolve, em quanto custa regularizar renda do exterior.
2. A declaração de cada ano.
- Entregue sem o royalty: corrige-se por declaração retificadora, que não tem multa por atraso na entrega. O passo a passo está em declaração retificadora do IRPF.
- Nunca entregue: transmite-se a original em atraso, com multa de 1% ao mês-calendário ou fração sobre o imposto devido, ainda que integralmente pago, mínimo de R$ 165,74 e máximo de 20% (Perguntas e Respostas IRPF 2026, pergunta 024). A base é o imposto devido do ano, e não o saldo a pagar: não conte com a multa mínima só porque a compensação zerou o carnê-leão. Mais em IRPF em atraso: multa e o que fazer.
3. Até onde voltar. O direito de a Receita constituir o crédito acaba em cinco anos, contados do primeiro dia do exercício seguinte àquele em que o lançamento poderia ter sido feito (CTN, art. 173, I). Quem está há quatro anos sem declarar tem todos eles dentro do prazo. A contagem detalhada está em até quando a Receita pode cobrar.
A ordem que funciona: juntar os 1042-S e os extratos de cada pagamento de todos os anos em aberto; apurar mês a mês, com cotação e compensação; recolher os DARF do que faltou; e, por último, retificar ou entregar as declarações, que levam os mesmos números. Quem já recebeu intimação ou caiu no cruzamento começa por renda do exterior na malha fina: o que a Receita já sabe.
O que fazemos para regularizar royalties do exterior
Na regularização de royalties recebidos do exterior no CPF, executamos:
- Levantamento dos 1042-S, extratos e contratos de cada ano em aberto, separando o bruto, a retenção federal e o que for imposto estadual.
- Apuração do carnê-leão mês a mês, com a cotação de compra de cada data, a classificação do rendimento (direito autoral do autor ou royalty) e a compensação do imposto retido nos EUA dentro do limite.
- Recolhimento do carnê-leão em atraso, com os DARF de cada mês e os acréscimos que o sistema calcular.
- Retificação das declarações entregues e entrega das que faltam, com o rendimento e o imposto pago no exterior nas fichas certas.
- Carnê-leão em dia daqui para a frente, todo mês, com a documentação de cada crédito guardada.
Discutir em juízo uma multa ou a interpretação de uma norma é trabalho de advogado; a apuração, os recolhimentos e as declarações são a nossa parte, dentro do trabalho de patrimônio e renda internacional.
Se preferir escrever com calma, use o formulário de contato, que já chega marcado com renda do exterior em atraso.
Bases legais: Decreto nº 9.580/2018 (RIR/2018), art. 38, VII (direitos autorais explorados pelo autor como trabalho não assalariado); Decreto nº 9.580/2018 (RIR/2018), art. 44, IV (royalties: direitos autorais, exceto quando percebidos pelo autor ou criador); Decreto nº 9.580/2018 (RIR/2018), art. 115, I e II e §§ 1º e 2º (imposto pago no exterior: acordo ou reciprocidade, limite e conversão); Decreto nº 9.580/2018 (RIR/2018), arts. 118, 119 e 121, § 2º (carnê-leão, conversão e livro-caixa só no trabalho não assalariado); Lei nº 9.250/1995, art. 6º (conversão do rendimento e do imposto pago no exterior); Lei nº 9.250/1995, art. 12, VI, e Lei nº 4.862/1965, art. 5º (dedução do imposto pago no exterior com reciprocidade); IN SRF nº 208/2002, art. 1º, §§ 1º a 3º, e art. 16, caput e §§ 1º, 5º, 6º, 7º e 8º (mês do recebimento, prazo do carnê-leão, prova de reciprocidade e compensação); Ato Declaratório SRF nº 28/2000 (reciprocidade com os EUA, só para o imposto federal); IRS, Instructions for Form W-8BEN (Rev. 10/2021) e Publication 519 (2025), tabela 2-1 (retenção de 30% e regra de fonte do royalty nos EUA); IN RFB nº 1.500/2014, art. 53, II e § 1º, art. 56, § 3º, art. 65, § 2º, art. 65-A, § 2º, e art. 66 (carnê-leão do exterior, desconto simplificado, compensação, redutor e prazo); Lei nº 11.482/2007, art. 1º, XII (tabela mensal desde maio de 2025); Lei nº 9.609/1998, art. 2º (programa de computador protegido como obra literária); Lei nº 14.754/2023, art. 3º, § 1º, I (o que é aplicação financeira no exterior); Lei nº 9.430/1996, art. 61, §§ 1º e 2º, e art. 44, II, 'a' (multa de mora e multa isolada do carnê-leão); CTN (Lei nº 5.172/1966), art. 138, na redação da LC nº 236/2026, e art. 173, I (denúncia espontânea e decadência); Perguntas e Respostas IRPF 2026, perguntas 024 e 142 (multa de entrega e reciprocidade com os EUA, com os Atos Declaratórios SRF nº 28/2000 e nº 48/2000).