

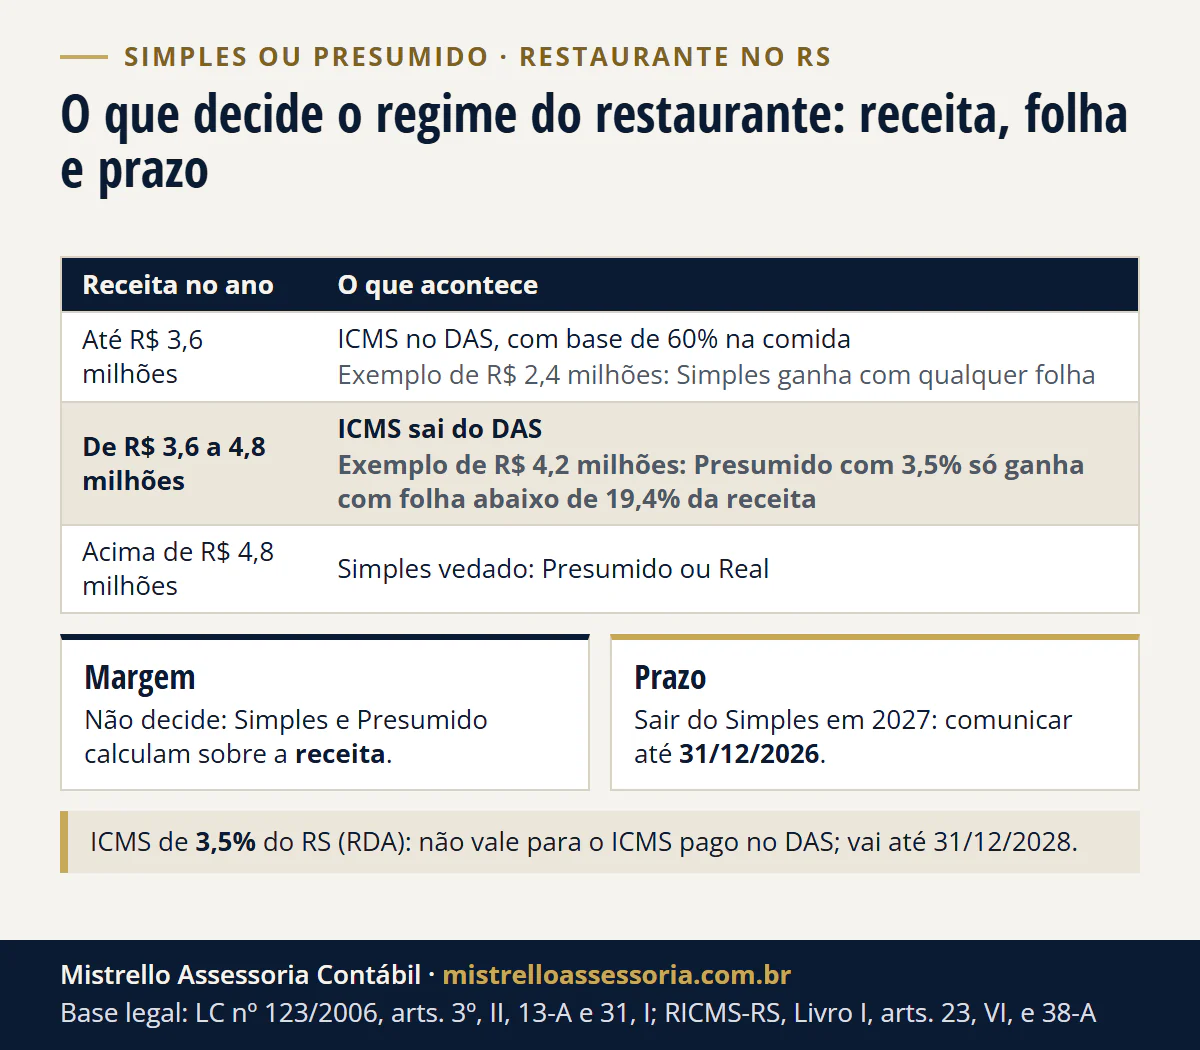
Na maioria dos casos, o Simples. Num restaurante de Porto Alegre/RS com R$ 2,4 milhões por ano, o Simples paga R$ 203 mil e o Lucro Presumido, mesmo com o ICMS de 3,5% do RS, R$ 376 mil, porque o INSS patronal da folha fica dentro do DAS. Para sair do Simples em 2027, a comunicação vai até 31/12/2026.
- R$ 203 mil no Simples, restaurante de R$ 2,4 milhões por ano em Porto Alegre/RS
- R$ 376 mil no Lucro Presumido com o ICMS de 3,5% do RS, no mesmo exemplo
- 31/12/2026 último dia para comunicar a saída do Simples com efeito em 2027
A margem de lucro não decide entre os dois: Simples e Presumido calculam o imposto sobre a receita, e a margem só pesa no Lucro Real. Decidem a folha, o ICMS e o tamanho. Acima de R$ 3,6 milhões, o ICMS sai do DAS, e o Presumido com os 3,5% do RS pode ganhar se a folha for baixa.
Aqui estão a conta inteira de dois restaurantes de Porto Alegre/RS, o regime de 3,5% do RS, o que a CBS muda em 2027 e o calendário da troca, parte do planejamento tributário do ano.
As regras foram conferidas em 17 e 18/11/2026 na LC 123/2006 no Planalto, no RICMS-RS da Sefaz-RS e no FAQ do regime diferenciado da Receita Estadual.
Restaurante paga menos no Simples ou no Lucro Presumido?
No exemplo de R$ 2,4 milhões, o Simples paga menos que as duas formas do Presumido, com qualquer folha. Exemplo hipotético, sem cliente real, com estas premissas:
- Receita: R$ 200 mil por mês, estável, R$ 2,4 milhões no ano.
- Composição: 80% de comida feita na casa (R$ 1.920.000) e 20% de cerveja e refrigerante comprados prontos, com ICMS por substituição tributária (R$ 480.000).
- Taxa de serviço: o exemplo não cobra. Se cobrar, em 2026 ela entra na receita do Simples e aumenta o DAS (Res. CGSN 140/2018, art. 2º, § 4º, II).
- Folha: R$ 600 mil no ano (25% da receita), CNAE 5611-2/01.
- Encargos fora do Simples: hipótese de 27,8% da folha (20% de INSS patronal, 2% de RAT com FAP 1,0 e 5,8% de terceiros).
- Crédito de ICMS das compras: R$ 18 mil no ano, já com o corte da base de 60% (hipótese).
| Tributo no ano (2026) | Simples (Anexo I, 5ª faixa) | Presumido com ICMS normal | Presumido com RDA de 3,5% |
|---|---|---|---|
| DAS da comida (ICMS cortado em 40%) | R$ 177.287,52 | Não se aplica | Não se aplica |
| DAS da bebida (sem ICMS, PIS e Cofins) | R$ 26.101,80 | Não se aplica | Não se aplica |
| IRPJ (8% x 15%) | Dentro do DAS | R$ 28.800,00 | R$ 28.800,00 |
| CSLL (12% x 9%) | Dentro do DAS | R$ 25.920,00 | R$ 25.920,00 |
| PIS e Cofins (3,65% só da comida) | Dentro do DAS | R$ 70.080,00 | R$ 70.080,00 |
| ICMS | Dentro do DAS | R$ 120.240,00 | R$ 84.000,00 |
| INSS patronal e encargos (27,8%) | Dentro do DAS | R$ 166.800,00 | R$ 166.800,00 |
| Total | R$ 203.389,32 | R$ 411.840,00 | R$ 375.600,00 |
Como se chega aos números:
- Alíquota efetiva do Simples: (R$ 2.400.000 x 14,30% - R$ 87.300) ÷ R$ 2.400.000 = 10,6625% (LC 123/2006, Anexo I).
- Comida: R$ 1.920.000 x 10,6625% x (1 - 33,5% x 40%) = R$ 177.287,52. O ICMS é 33,5% do DAS, e a base de 60% tira 40% dessa parte.
- Bebida: R$ 480.000 x 10,6625% x (1 - 33,5% - 12,74% - 2,76%) = R$ 26.101,80. Saem o ICMS já pago por substituição, a Cofins e o PIS.
- Presumido: IRPJ sobre 8% da receita, sem adicional, porque a base de R$ 192.000 fica abaixo de R$ 240.000 no ano; CSLL de 9% sobre 12% (Lei 9.249/1995, arts. 15 e 20, III).
- ICMS: normal = R$ 1.920.000 x 12% x 60% - R$ 18.000 = R$ 120.240; com RDA = R$ 2.400.000 x 3,5% = R$ 84.000.
Sem folha nenhuma, o Presumido com RDA daria R$ 208.800, ainda acima dos R$ 203.389,32 do Simples. Neste exemplo, o Simples ganha com qualquer folha. A diferença para o Presumido com RDA é de R$ 172.210,68 no ano. Para simular com os seus números, use o comparador Simples x Presumido.
Por que a folha decide e a margem não?
Porque no Anexo I a contribuição patronal está dentro do DAS (LC 123/2006, art. 13, VI). No Presumido, ela é paga à parte: 20% sobre a folha, mais o RAT (Lei 8.212/1991, art. 22) e os terceiros. No exemplo, são R$ 166.800 que o Simples não cobra à parte.
O RAT muda com o CNAE: restaurante (5611-2/01) é grau 2, de 2%; lanchonete (5611-2/03) e bar (5611-2/04 e 2/05), grau 3, de 3% (Decreto 3.048/1999, Anexo V). O FAP pode baixar ou subir esse percentual. O custo de cada encargo está em quanto custa um funcionário em 2026.
A margem não muda essa escolha. O Presumido calcula o IRPJ e a CSLL sobre um percentual fixo da receita, com lucro de 5% ou de 25%. O Simples também calcula sobre a receita. A margem real só muda o imposto no Lucro Real, comparado em Simples, Presumido ou Real: como escolher.
O ICMS de 3,5% do RS vale a pena no Presumido?
No exemplo, sim: o regime diferenciado de apuração (RDA) cobra R$ 84.000, contra R$ 120.240 do ICMS normal.
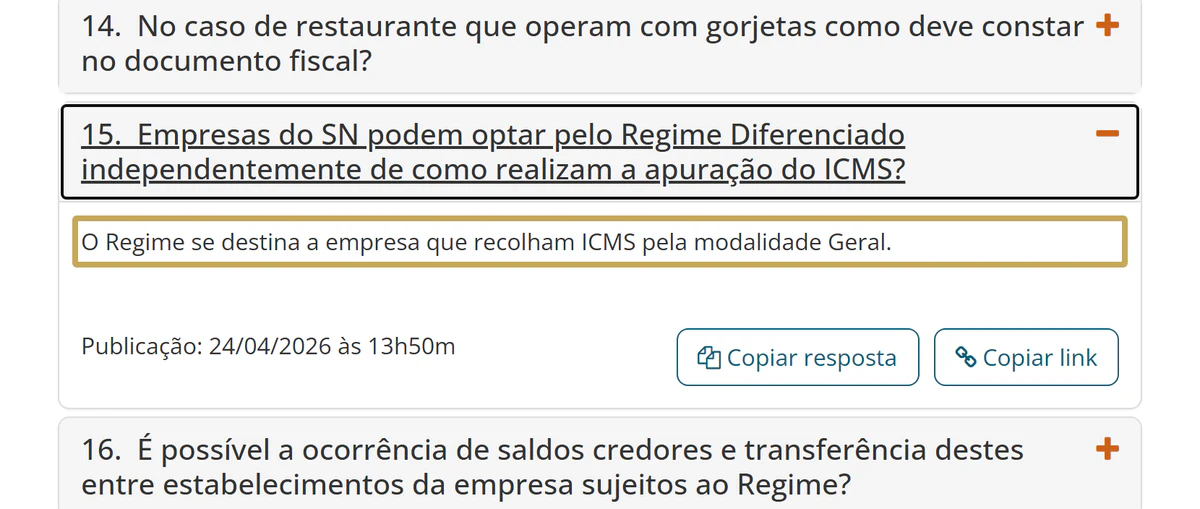
De 01/01/2025 a 31/12/2028, bar e restaurante com alimentação em pelo menos 60% das vendas do ano anterior pode apurar 3,50% sobre a receita bruta, no lugar do regime normal (RICMS-RS, Livro I, art. 38-A).
No regime normal, a refeição tem alíquota de 12%, com base reduzida a 60% (carga de 7,2%) ou, no lugar dela, o crédito presumido do art. 32, IV (RICMS-RS, Livro I, arts. 23, VI, e 27, V). A bebida fica fora da base de 60%.
| Ponto | ICMS normal | RDA de 3,5% |
|---|---|---|
| Carga sobre a comida | 12% com base de 60% (7,2%), menos os créditos | 3,5% sobre toda a receita |
| Cerveja e refrigerante com substituição | Não pagam de novo | Pagam 3,5% de novo: entram na receita bruta |
| Crédito das compras | Sim, limitado com a base reduzida | Não; o crédito do estoque e do ativo é estornado na adesão |
| Gorjeta | Não se aplica | Fora até 10% da conta, discriminada na nota |
| Nota fiscal | NFC-e ou NF-e | Só NFC-e (NF-e só em devolução e transferência) |
| Saída | Não se aplica | Volta ao normal só em 1º de janeiro e fica nele até 31/12 |
Quanto mais bebida comprada pronta, menor a vantagem do RDA.
Para aderir, todos os estabelecimentos precisam estar no RDA, na categoria geral do CGC/TE e com CNAE do grupo 56.1. A empresa também renuncia a discussões sobre o regime, não pode ter dívida ativa e não usa outro benefício nem crédito. O regime começa no 1º dia do mês seguinte à adesão.
E com R$ 4,2 milhões, acima do sublimite?
O Simples ainda ganha, mas a vantagem cai e passa a depender da folha. Acima de R$ 3,6 milhões, o ICMS sai do DAS e é pago pelas regras gerais do RS (LC 123/2006, arts. 3º, II, e 13-A; Res. CGSN 140/2018, art. 12).
O exemplo tem a mesma composição do exemplo anterior, com folha de R$ 1.050.000 e crédito de ICMS de R$ 31.500 no ano.
| Tributo no ano (2026) | Simples (6ª faixa, ICMS fora do DAS) | Presumido com ICMS normal | Presumido com RDA de 3,5% |
|---|---|---|---|
| DAS (comida e bebida) | R$ 391.104,00 | Não se aplica | Não se aplica |
| ICMS | R$ 210.420,00 (regra geral) | R$ 210.420,00 | R$ 147.000,00 |
| IRPJ (com adicional) | Dentro do DAS | R$ 60.000,00 | R$ 60.000,00 |
| CSLL | Dentro do DAS | R$ 45.360,00 | R$ 45.360,00 |
| PIS e Cofins (só da comida) | Dentro do DAS | R$ 122.640,00 | R$ 122.640,00 |
| INSS patronal e encargos (27,8%) | Dentro do DAS | R$ 291.900,00 | R$ 291.900,00 |
| Total | R$ 601.524,00 | R$ 730.320,00 | R$ 666.900,00 |
- Alíquota efetiva: (R$ 4.200.000 x 19% - R$ 378.000) ÷ R$ 4.200.000 = 10%. A 6ª faixa não tem ICMS na partilha.
- DAS: comida R$ 3.360.000 x 10% = R$ 336.000; bebida R$ 840.000 x 10% x (1 - 28,27% - 6,13%) = R$ 55.104.
- ICMS fora do DAS: R$ 3.360.000 x 7,2% - R$ 31.500 = R$ 210.420.
- IRPJ: base de R$ 336.000; 15% = R$ 50.400, mais 10% sobre R$ 96.000 = R$ 9.600.
Ponto de virada: o Presumido com RDA só passa à frente com folha abaixo de R$ 814.834,53 no ano, 19,4% da receita: (R$ 601.524 - R$ 375.000) ÷ 27,8%. Os R$ 375.000 são o IRPJ, a CSLL, o PIS, a Cofins e o RDA, sem a folha.
A conta do Simples usa o ICMS pela regra geral, com a base de 60%. A Receita Estadual não diz expressamente se o optante impedido de recolher o ICMS no DAS pode aderir ao RDA; se puder, o total do Simples cai para R$ 538.104.
Os dois exemplos ficam abaixo de R$ 5 milhões. Acima disso, a LC 224/2025 aumenta em 10% os percentuais de presunção, só sobre a parte da receita que passa desse valor (LC 224/2025, art. 4º). Os detalhes estão em LC 224 e a presunção majorada.
O que muda na conta em 2027?
No Presumido, o PIS e a Cofins viram CBS, e no restaurante a CBS pesa mais que eles. O Simples quase não muda: o Anexo I de 2027 mantém as faixas até a 5ª, e a 6ª cai de 19% para 18,9% (LC 214/2025, Anexo XVIII).
O restaurante tem regime específico de IBS e CBS, com redução de 40% nas alíquotas (LC 214/2025, arts. 273 a 276). O que entra e o que fica fora:
- Com a redução: a comida e a bebida não alcoólica preparada na casa, como suco e café.
- Sem a redução: a bebida comprada pronta, sem preparo, e a bebida alcoólica, mesmo preparada na casa.
- Fora da base: a gorjeta repassada até 15% do total e o que a plataforma de entrega não repassa.
- Sem crédito para o cliente: quem compra refeição de restaurante não credita IBS nem CBS.
No Simples, a redução de 40% não muda o DAS (LC 214/2025, art. 41, § 2º). E, como o cliente não credita, o regime híbrido do Simples não ajuda o restaurante. A taxa de serviço repassada sai da receita do Simples em 2027, como explica o artigo sobre a gorjeta no Simples.
Previsão de alíquota. O TCU calculou a CBS de referência de 2027 em 11,3%, e o Senado fixa o valor até 15/12/2026. Se o Senado mantiver o número, a CBS cobrada em 2027 será de 11,2%, mais 0,1% de IBS (LC 214/2025, arts. 344 e 347).
Na comida, com a redução, cerca de 6,7% de CBS e 0,06% de IBS. Detalhes em CBS de 11,3% em 2027.
| Total no ano em 2027 (previsão) | Simples | Presumido com ICMS normal | Presumido com RDA de 3,5% |
|---|---|---|---|
| Exemplo de R$ 2,4 milhões | R$ 211.322,22 | R$ 459.683,33 | R$ 426.361,44 |
| Exemplo de R$ 4,2 milhões | R$ 628.930,85 | R$ 814.045,82 | R$ 755.732,52 |
Premissas e contas de 2027:
- Receita: a mesma de 2026, sem a CBS e o IBS destacados na nota, que não entram na própria base (LC 214/2025, art. 12, § 2º, I).
- ICMS fora da base da CBS: até 2032, o ICMS da operação não entra (LC 214/2025, art. 12, § 2º).
- Créditos de CBS e IBS nas compras (hipótese): R$ 57.120 no exemplo menor e R$ 99.960 no maior (bebida comprada pela metade do preço de venda, com 11,3%, mais R$ 30.000 ou R$ 52.500 de outros insumos).
- Presumido com RDA, R$ 2,4 milhões: comida (R$ 1.920.000 - 3,5%) x 6,78% = R$ 125.619,84; bebida (R$ 480.000 - 3,5%) x 11,3% = R$ 52.341,60; menos créditos = R$ 120.841,44 de CBS e IBS.
- Simples, R$ 2,4 milhões: a comida segue em R$ 177.287,52; a bebida passa a R$ 34.034,70, porque a alíquota zero do PIS e da Cofins na revenda acaba em 01/01/2027 (LC 214/2025, art. 542, LXII, a).
- Simples, R$ 4,2 milhões: DAS de 9,9% (R$ 415.800), ICMS de R$ 210.420 e IBS fora do DAS estimado em R$ 2.710,85, porque a 6ª faixa não tem IBS na partilha.
No exemplo menor, a CBS líquida do Presumido (R$ 120,8 mil) passa o PIS e a Cofins de 2026 (R$ 70,1 mil). No maior, o ponto de virada da folha cai para R$ 593.878,88, 14,1% da receita. A troca do PIS e da Cofins na nota está em PIS e Cofins acabam em 2027.
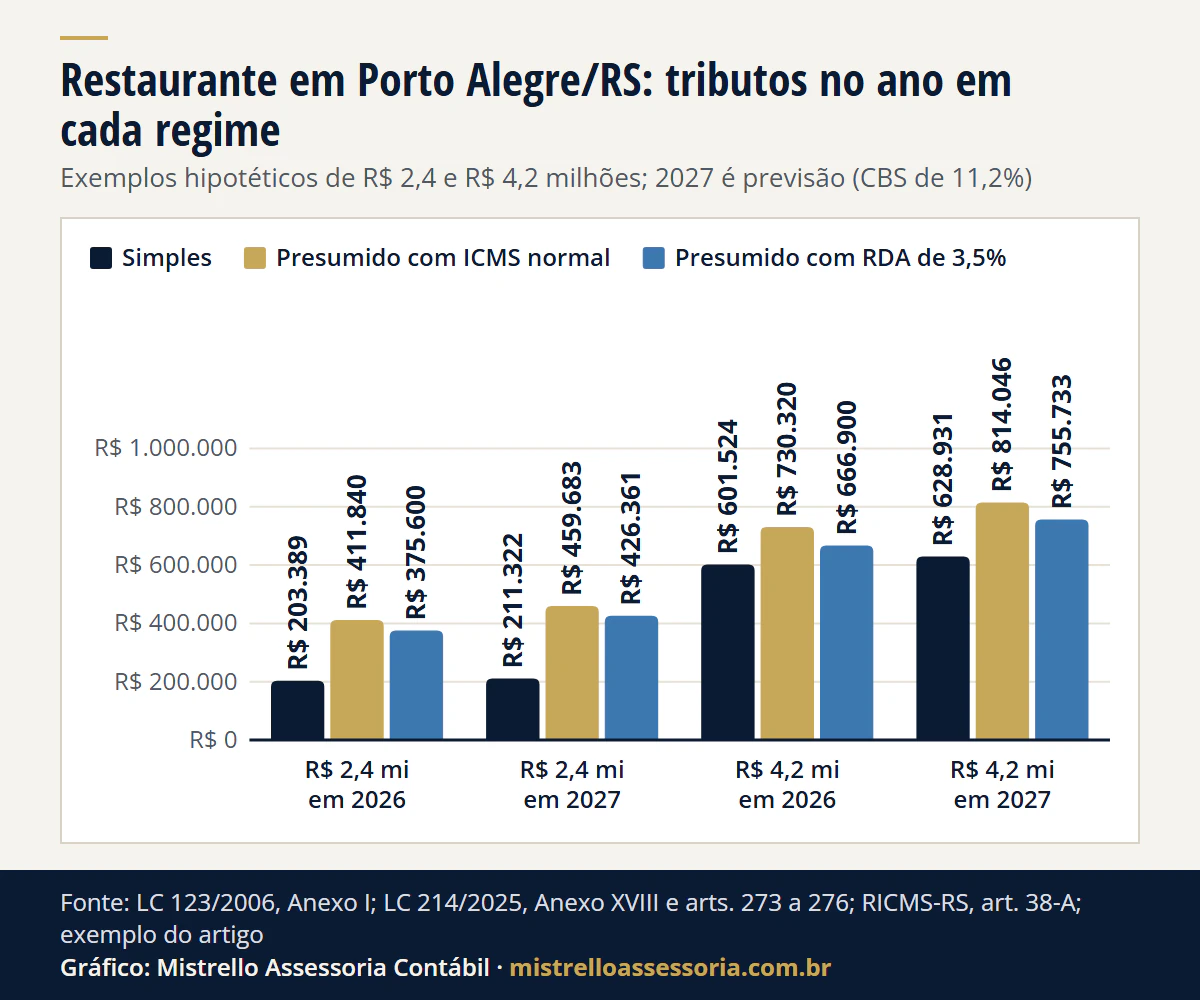
Ver os dados do gráfico
| Exemplo e ano | Simples | Presumido com ICMS normal | Presumido com RDA de 3,5% |
|---|---|---|---|
| R$ 2,4 mi em 2026 | R$ 203.389 | R$ 411.840 | R$ 375.600 |
| R$ 2,4 mi em 2027 | R$ 211.322 | R$ 459.683 | R$ 426.361 |
| R$ 4,2 mi em 2026 | R$ 601.524 | R$ 730.320 | R$ 666.900 |
| R$ 4,2 mi em 2027 | R$ 628.931 | R$ 814.046 | R$ 755.733 |
Quando o Simples deixa de compensar?
Quase sempre perto do limite e com folha baixa. O quadro resume os dois exemplos:
| Situação | O que acontece | Base |
|---|---|---|
| Receita acima de R$ 4,8 milhões | Simples vedado: Presumido ou Real | LC 123, art. 3º, II |
| Entre R$ 3,6 e R$ 4,8 milhões | ICMS sai do DAS; o Presumido com RDA pode ganhar com folha baixa (no exemplo, abaixo de 19,4% da receita em 2026) | LC 123, art. 13-A; RICMS-RS, art. 38-A |
| Até R$ 3,6 milhões | No exemplo de R$ 2,4 milhões, o Simples ganha com qualquer folha; com a mesma composição, perto de R$ 3,6 milhões o Presumido com RDA só ganha com folha abaixo de cerca de 2,2% da receita | Conta do exemplo de R$ 2,4 milhões, refeita com R$ 3,6 milhões |
| Margem de lucro alta | Não muda a escolha entre Simples e Presumido; pesa só no Lucro Real | Lei 9.249, arts. 15 e 20 |
| Muita bebida comprada pronta | No RDA, paga 3,5% de novo; em 2027, fica fora da redução de 40% | RICMS-RS, art. 38-A, § 1º, II; LC 214, art. 273, § 2º |
O ponto de virada muda com o mix de comida e bebida, com os créditos reais e com o FAP. A tabela completa das faixas está em tabela do Simples Nacional 2026 e 2027.
Até quando decidir para 2027?
Até 31/12/2026, para sair do Simples. A exclusão por opção comunicada até essa data vale em 01/01/2027 (LC 123/2006, arts. 30, I, e 31, I). Comunicada em janeiro, só vale em 2028 (Res. CGSN 140/2018, art. 81, I).
| Data | O que | Base |
|---|---|---|
| 15/10/2026 (passou) | Fim da opção pelo Simples com efeito em 2027 | Res. CGSN 186/2026, art. 1º (redação da 194) |
| 30/11/2026 | Revogada a regra que fazia a saída comunicada em janeiro valer no mesmo ano | LC 227/2026, art. 181, IV, c |
| 20/12/2026 | Último dia para cancelar a opção pelo Simples feita para 2027 | Res. CGSN 186/2026, art. 1º, § 1º, I |
| 31/12/2026 | Último dia para comunicar a saída do Simples com efeito em 01/01/2027 | LC 123, arts. 30, I, e 31, I |
| Janeiro de 2027 | Saída comunicada agora só vale em 2028 | Res. CGSN 140, art. 81, I (redação da 190) |
| Mês seguinte à adesão | O RDA começa no 1º dia do mês seguinte | RICMS-RS, art. 38-A, § 2º, I |
| 31/12/2028 | Fim do RDA | RICMS-RS, art. 38-A, caput |
Como comunicar a saída e cancelar a opção está em desistir do Simples em 2027. Fora do Simples, a opção pelo Presumido se faz com o primeiro pagamento do ano, como explica Lucro Presumido em 2027: como e quando optar.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Montamos a conta com a folha, o mix de comida e bebida e os créditos do restaurante antes de 31/12/2026, como parte do planejamento tributário e da contabilidade para restaurantes e bares.
Bases legais deste artigo
- Lei Complementar nº 123/2006, arts. 3º, II, 13, VI, 13-A, 18, §§ 4º, I, e 4º-A, I, 30, I, e 31, I, e Anexo I
- Lei Complementar nº 214/2025, arts. 12, § 2º, 41, §§ 2º e 3º, 273 a 276, 344, 347, 542, LXII, a, e Anexo XVIII
- Lei Complementar nº 227/2026, art. 181, IV, c
- Resolução CGSN nº 140/2018, arts. 2º, § 4º, II, 12 e 81, I (este na redação da Resolução CGSN nº 190/2026)
- Resolução CGSN nº 186/2026, arts. 1º, caput e § 1º, I, e 3º (redação da Resolução CGSN nº 194/2026)
- Lei nº 9.249/1995, arts. 3º, § 1º, 15, caput, e 20, III
- Lei nº 7.689/1988, art. 3º, III
- Lei nº 8.212/1991, art. 22, I e II
- Decreto nº 3.048/1999, Anexo V (CNAE 5611-2)
- Lei nº 9.718/1998, art. 8º, e Lei nº 9.715/1998, art. 8º, I
- Lei nº 13.097/2015, art. 28, § 2º
- Decreto nº 37.699/1997 (RICMS-RS), Livro I, arts. 23, VI, notas 01 a 03, 27, V, 32, IV, 33, IV, e 38-A
- Lei Complementar nº 224/2025, art. 4º, § 4º, VII, e § 5º