

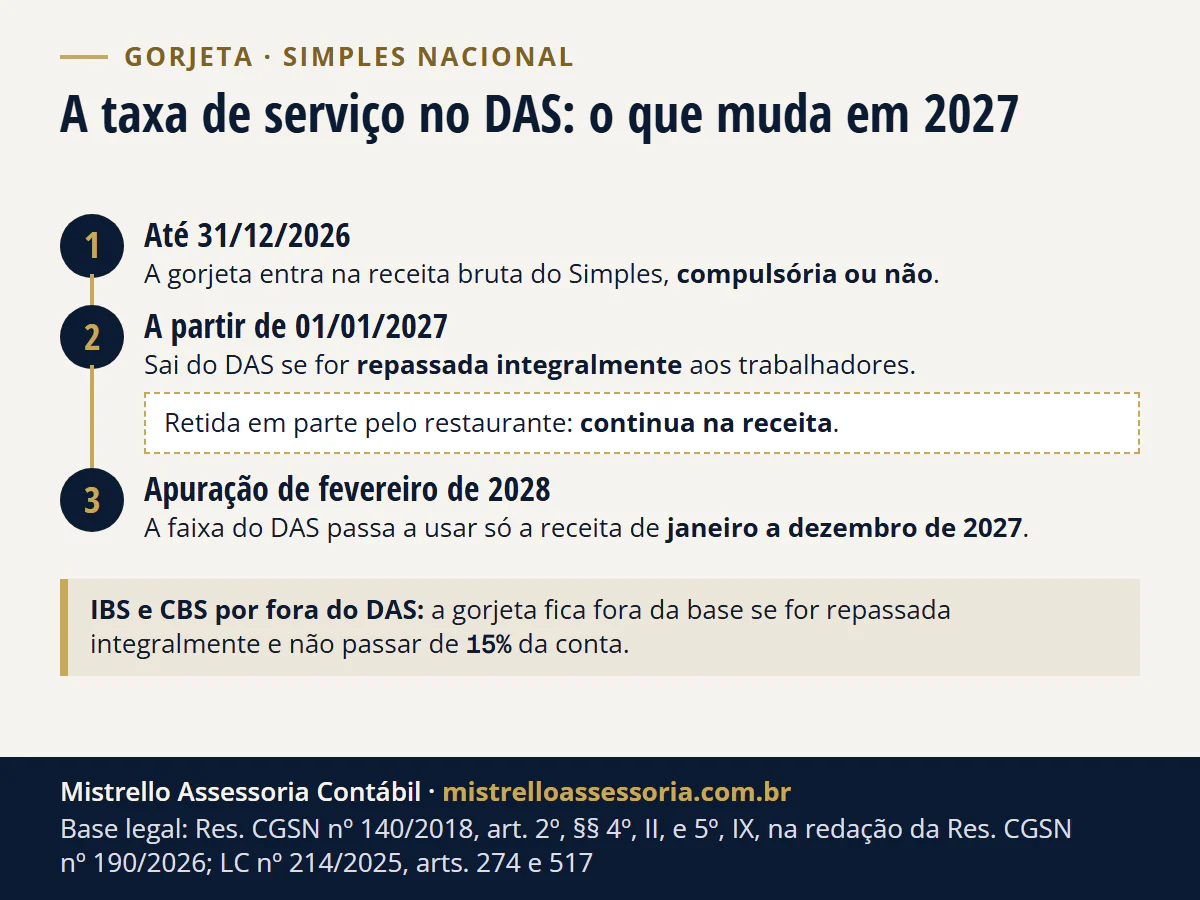
Em 2026, entra: a Res. CGSN 140/2018 inclui na receita bruta do Simples as gorjetas, compulsórias ou não (art. 2º, § 4º, II). A partir de 01/01/2027, pela Res. CGSN 190/2026, a gorjeta integralmente repassada aos trabalhadores deixa de ser receita bruta (§ 5º, IX); a não repassada por inteiro continua no DAS (§ 4º, II). Num restaurante hipotético de Porto Alegre/RS com R$ 150 mil de consumo e R$ 15 mil de taxa por mês, o DAS cai R$ 1.483,64 na apuração de janeiro. O passado depende do STJ (Tema 1.473).
- Até 31/12/2026 a gorjeta entra na receita bruta do Simples
- 01/01/2027 sai do DAS se for repassada integralmente
- R$ 1.483,64 a menos de DAS em janeiro, no exemplo de Porto Alegre/RS
A mudança está na Resolução CGSN 190/2026, publicada no Diário Oficial de 10/08/2026, com efeitos a partir de 1º de janeiro de 2027 (art. 9º). Regras conferidas na fonte oficial em 16/11/2026.
A taxa de serviço é gorjeta para a lei trabalhista: a CLT chama de gorjeta também “o valor cobrado pela empresa, como serviço ou adicional” e destinado aos empregados (CLT, art. 457, § 3º). Por isso a regra nova alcança os 10% da conta.
A taxa de serviço entra no DAS em 2026?
Sim. Até 31/12/2026, a resolução do Simples diz que compõem a receita bruta “as gorjetas, sejam elas compulsórias ou não” (Res. CGSN 140/2018, art. 2º, § 4º, II). A Receita respondeu no mesmo sentido em consulta de 2014: as gorjetas compulsórias integram a receita bruta do Simples (Solução de Consulta Cosit 99/2014).
O que mudou fora da resolução:
- STJ: segundo a própria PGFN, as decisões do tribunal tratam a gorjeta como verba salarial, fora da base do Simples; o Tema 1.473 foi afetado para fixar a tese.
- PGFN: desde 26/08/2025, deixou de contestar e de recorrer nessas ações.
Nenhum dos dois altera a Res. CGSN 140 para 2026. O que cada um é está mais abaixo, e a rotina da folha do setor, em contabilidade para restaurantes e bares.
O que muda na gorjeta do Simples em 01/01/2027?
A Res. CGSN 190/2026 reescreveu o inciso que mandava incluir a gorjeta e criou um inciso de exclusão:
- Entra na receita bruta: “as gorjetas, quando não forem integralmente repassadas aos trabalhadores” (Res. CGSN 140/2018, art. 2º, § 4º, II, nova redação).
- Não entra: “as gorjetas, quando integralmente repassadas aos trabalhadores” (§ 5º, IX, incluído).
| Situação da gorjeta | DAS em 2026 | DAS a partir de 01/01/2027 | IBS e CBS por fora do DAS (regime regular) |
|---|---|---|---|
| Repassada integralmente aos empregados | Entra na receita bruta | Não entra | Fora da base, até 15% da conta |
| Parte retida pelo restaurante | Entra | Entra | Fora da base só se a retenção for por determinação legal |
| Taxa acima de 15% da conta | Entra | Vale o repasse: a resolução não fixa teto | Não cumpre a condição da exclusão |
| Efeito na faixa do DAS | Soma ao RBT12 | Sai do RBT12 dos meses de 2027 | Não se aplica |
Fontes: Res. CGSN 140/2018, art. 2º, §§ 4º, II, e 5º, IX, na redação da Res. CGSN 190/2026; LC 214/2025, art. 274. As outras mudanças do DAS em 2027 estão em Simples Nacional 2027: o que muda.
Quanto o restaurante deixa de pagar de DAS sem os 10%?
Exemplo hipotético. Um restaurante de Porto Alegre/RS, no Simples e no Anexo I, fatura todo mês R$ 150.000,00 de consumo mais R$ 15.000,00 de taxa de serviço, repassada integralmente. Para isolar a gorjeta, a conta não separa bebidas nem usa benefício de ICMS do RS.
| Apuração | Receita do mês no DAS | RBT12 | Faixa | Alíquota efetiva | DAS do mês |
|---|---|---|---|---|---|
| Qualquer mês de 2026 | R$ 165.000,00 | R$ 1.980.000,00 | 5ª | 9,8909% | R$ 16.320,00 |
| Janeiro e fevereiro de 2027 | R$ 150.000,00 | R$ 1.980.000,00 | 5ª | 9,8909% | R$ 14.836,36 |
| Junho de 2027 | R$ 150.000,00 | R$ 1.920.000,00 | 5ª | 9,7531% | R$ 14.629,69 |
| Dezembro de 2027 | R$ 150.000,00 | R$ 1.830.000,00 | 5ª | 9,5295% | R$ 14.294,26 |
| Janeiro de 2028 | R$ 150.000,00 | R$ 1.815.000,00 | 5ª | 9,4901% | R$ 14.235,12 |
| Fevereiro de 2028 em diante | R$ 150.000,00 | R$ 1.800.000,00 | 4ª | 9,4500% | R$ 14.175,00 |
Como se chega aos números:
- 2026: 5ª faixa, 14,30% e R$ 87.300,00 a deduzir. R$ 1.980.000,00 x 14,30% dá R$ 283.140,00; menos a dedução, R$ 195.840,00. Dividido pelo RBT12, 9,8909%. Sobre R$ 165.000,00, R$ 16.320,00.
- Janeiro de 2027: mesma alíquota, porque o RBT12 ainda é de 2026. Sobre R$ 150.000,00, R$ 14.836,36: R$ 1.483,64 a menos, que é 9,8909% dos R$ 15.000,00.
- Fevereiro de 2028: RBT12 de R$ 1.800.000,00, todo de 2027, na 4ª faixa: 10,70% menos R$ 22.500,00 dá 9,45%. DAS de R$ 14.175,00, R$ 2.145,00 a menos que em 2026.
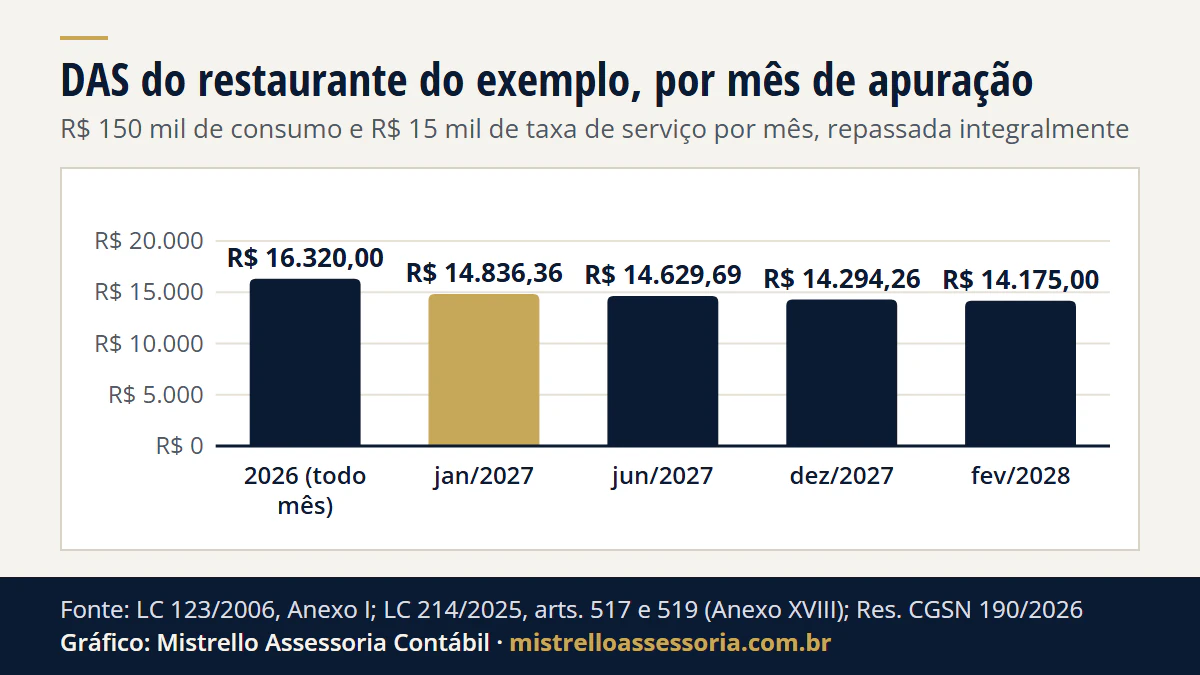
Ver os dados do gráfico
| Apuração | DAS do mês |
|---|---|
| 2026 (todo mês) | R$ 16.320,00 |
| jan/2027 | R$ 14.836,36 |
| jun/2027 | R$ 14.629,69 |
| dez/2027 | R$ 14.294,26 |
| fev/2028 | R$ 14.175,00 |
Por que a queda é gradual: em 2027, o RBT12 passa a ser a receita dos 12 meses antecedentes ao mês anterior ao da apuração (LC 123/2006, art. 18, § 1º, na redação da LC 214/2025). A apuração de janeiro de 2027 usa dezembro de 2025 a novembro de 2026, ainda com a gorjeta.
Somadas as 12 apurações de 2027, o DAS do exemplo fica em R$ 175.125,26, contra R$ 195.840,00 se a gorjeta continuasse na receita: R$ 20.714,74 a menos no ano. As faixas do Anexo I de 2027 são as mesmas de 2026 até a 5ª (LC 214/2025, Anexo XVIII).
O que muda é a partilha: dos R$ 14.836,36 de janeiro, 15,33% vão para a CBS (R$ 2.274,41) e 33,50% para o ICMS (R$ 4.970,18). A tabela inteira está em tabela do Simples Nacional 2026 e 2027, e a conta com a sua receita, na calculadora do Simples Nacional.
Reter 20% para os encargos tira a gorjeta do DAS?
Pela letra da Res. CGSN 190/2026, não. Ela exige repasse integral e não tem a ressalva da retenção que a LC 214 traz para o IBS e a CBS.
| Regra | O que exige | Ressalva para a retenção |
|---|---|---|
| DAS: Res. CGSN 140/2018, art. 2º, §§ 4º, II, e 5º, IX (Res. CGSN 190/2026) | Gorjeta “integralmente repassada aos trabalhadores” | Nenhuma |
| IBS e CBS por fora: LC 214/2025, art. 274, parágrafo único, I, “a” | Gorjeta “repassada integralmente ao empregado” | Valores “retidos pelo empregador em virtude de determinação legal” |
E há um ponto que pouca gente confere. A regra da Lei 13.419/2017 que permitia reter parte da gorjeta para os encargos aparece riscada no texto compilado da CLT no Planalto, junto com os outros parágrafos dessa lei, menos o § 3º. Se a convenção coletiva aplicável prevê retenção, não trate isso como “determinação legal” sem conferir o caso.
Cenário: o restaurante do exemplo retém 20%. São R$ 3.000,00 retidos e R$ 12.000,00 repassados por mês. A gorjeta deixou de ser integralmente repassada, e a resolução não diz se entra toda ou só a parte retida:
- Se entra a gorjeta inteira: receita de R$ 165.000,00 e DAS de R$ 16.320,00 em janeiro de 2027, o mesmo de 2026.
- Se entra só a parte retida: receita de R$ 153.000,00 e DAS de R$ 15.133,09.
Nos dois casos, a retenção custa DAS. A decisão sobre a convenção e o rateio precisa ser tomada antes de janeiro, com essa conta na mão.
E quem recolhe IBS e CBS por fora do DAS?
O restaurante do Simples pode optar por apurar o IBS e a CBS pelo regime regular, e aí vale o que a LC 214 prevê para o setor (LC 214/2025, art. 41, caput e § 3º). Bares e restaurantes têm regime específico:
- Gorjeta fora da base, se repassada integralmente ao empregado, ressalvada a retenção por determinação legal, e se não passar de 15% do valor total do fornecimento (LC 214/2025, art. 274).
- Alíquotas reduzidas em 40% (art. 275), sem alcançar bebida alcoólica nem produto comprado pronto (art. 273, § 2º).
- Sem crédito para quem compra a refeição (art. 276).
Os 10% do exemplo estão abaixo do teto de 15%. Taxa acima disso não cumpre a condição da letra “b”. Se a opção compensa está em regime híbrido do Simples e na seção do restaurante no híbrido.
O que o STJ e a PGFN já disseram sobre a gorjeta no Simples?
Cada um diz uma coisa diferente, e nenhum deles é a regra do Simples:
- STJ, Tema 1.473: afetado em 31/08/2026 para “definir se os valores recebidos a título de gorjeta e repassados aos empregados” integram a base do Simples. Relatora: Min. Regina Helena Costa. O mérito não foi julgado.
- Suspensão: só dos recursos especiais e agravos em recurso especial, no 2º grau e no STJ. Não é suspensão de todos os processos.
- PGFN: desde 26/08/2025, a exclusão da gorjeta da base do Simples está na lista de dispensa de contestar e recorrer (item 1.37, “f”; Parecer SEI 2135/2025/MF).
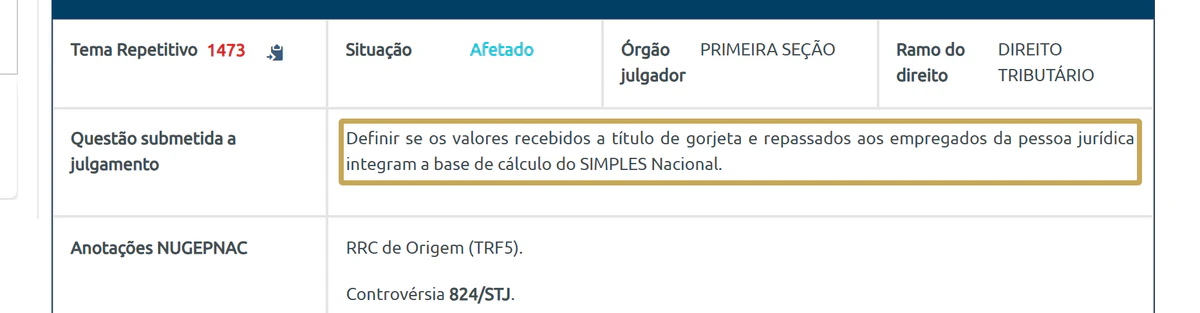
As fontes: a página do Tema 1.473 no portal do STJ e a lista de dispensa da PGFN. A dispensa vale para a atuação da PGFN em juízo; ela não muda o texto da Res. CGSN 140 para 2026.
Para o DAS já pago sobre a gorjeta, o caminho depende da análise de cada caso: documentos do repasse, meses envolvidos e andamento do tema. Sem promessa de valor; o trabalho está em recuperação de créditos tributários.
O que o restaurante precisa deixar pronto para janeiro de 2027?
O repasse integral precisa de prova. A lista abaixo não cria requisito novo; é o que sustenta a exclusão se a Receita perguntar:
- Nota e caixa: taxa de serviço separada do consumo no documento fiscal e no fechamento do caixa.
- Relatório mensal: taxa arrecadada contra o valor distribuído a cada empregado. Precisa fechar em 100%.
- Folha: gorjeta como remuneração do empregado, com eSocial e encargos (CLT, art. 457, caput).
- Convenção coletiva: leia a cláusula de rateio antes de janeiro. Se prevê retenção, decida com a conta do DAS na mão.
- PGDAS-D: a partir da apuração de janeiro de 2027, receita sem a gorjeta repassada.
- Arquivo: nota, relatório e folha de cada mês guardados juntos: são a prova do repasse se a Receita revisar o período.
O custo do empregado com a gorjeta na folha está em quanto custa um funcionário em 2026, e a troca do PIS e da Cofins pela CBS na nota, em PIS e Cofins acabam em 2027.
O escritório fica em Porto Alegre/RS e atende online, por escrito, empresas de todo o Brasil. Conferimos a receita do PGDAS-D, a folha com a gorjeta e o rateio da convenção, como parte da contabilidade para empresas e da contabilidade para restaurantes e bares. Outras análises do tema estão em empresas.
Bases legais deste artigo
- Resolução CGSN nº 140/2018, art. 2º, § 4º, II, e § 5º, IX (redação da Resolução CGSN nº 190/2026)
- Resolução CGSN nº 190/2026, arts. 1º e 9º
- Lei Complementar nº 123/2006, art. 18, § 1º, e Anexo I
- Lei Complementar nº 214/2025, arts. 41, § 3º, 273 a 276, 517, 519 (Anexo XVIII) e 544, III
- Consolidação das Leis do Trabalho, art. 457, caput, e § 3º (este na redação da Lei nº 13.419/2017)
- STJ, Tema Repetitivo 1.473 (REsp 2.239.211/PE, 2.239.811/PB e 2.261.206/CE)
- PGFN, lista de dispensa de contestar e recorrer, item 1.37, f (Parecer SEI nº 2135/2025/MF)