

Em 31/12/2026, o lucro da offshore em paraíso fiscal, em regime privilegiado (como a LLC transparente com sócio de fora dos EUA) ou com renda ativa abaixo de 60% paga 15%, distribuído ou não (Lei 14.754, art. 5º). Até lá: balanço, prejuízo no PL, perdas realizadas e, para empresa de 2026, a transparência.
Até 31/12/2026, quinta-feira, quem mora no Brasil e tem offshore ou LLC em paraíso fiscal, em regime fiscal privilegiado ou com renda ativa abaixo de 60% tem quatro tarefas: preparar o balanço de 31/12, no padrão brasileiro quando exigido; manter o prejuízo registrado no patrimônio líquido; decidir se realiza perdas de aplicações próprias; e, para empresa aberta ou comprada em 2026, decidir a transparência, só na declaração de 2027 entregue no prazo. O lucro paga 15%, distribuído ou não (Lei 14.754/2023, art. 5º).
Quais são as datas do fechamento de 2026?
| Quando | O que fazer ou o que acontece | Base |
|---|---|---|
| Até 31/12/2026 (quinta) | O balanço da controlada é levantado nesta data. Realizar, se for a sua decisão, as perdas de aplicações. Não fazer empréstimo da offshore sem a conta feita | Lei 14.754, arts. 3º, § 2º, 5º, caput, 6º, parágrafo único, II, e 9º; IN 2.180, art. 21 |
| Último dia útil de dezembro | Cotação de fechamento de venda do Banco Central que converte o lucro em reais | Lei 14.754, art. 5º, § 10, II; IN 2.180, art. 23 |
| Depois da virada (a partir de janeiro de 2027) | Fechar o balanço de 2026, no padrão exigido e assinado, e calcular o imposto com os créditos e os prejuízos | IN 2.180, arts. 21, 22 e 26 |
| De 15/02 a 05/04/2027 (segunda) | CBE ao Banco Central, se o capital no exterior somar US$ 1 milhão ou mais em 31/12/2026 | Res. BCB 279/2022, arts. 10 e 13 |
| Declaração de 2027, entregue no prazo (data a publicar pela Receita) | Lucro como rendimento tributável; crédito de dividendo a receber; opção de transparência das empresas de 2026, sem segunda chance; tributação mínima do ano-calendário 2026 | Lei 14.754, arts. 2º, 5º, § 10, e 8º; IN 2.180, arts. 27 e 38; Lei 9.250, art. 16-A |
Minha offshore ou LLC paga imposto em 31/12/2026 mesmo sem distribuir?
Paga, se ela se enquadra no art. 5º. O lucro dessas controladas é tributado em 31 de dezembro de cada ano, “independentemente de qualquer deliberação acerca da sua distribuição” (IN RFB 2.180/2024, art. 27). A alíquota é de 15%, apurada em ficha própria da declaração anual, sem nenhuma dedução da base (Lei 14.754/2023, art. 2º).
| Tipo de controlada | Quando o lucro é tributado | Base |
|---|---|---|
| Em paraíso fiscal ou regime fiscal privilegiado, inclusive a LLC estadual com sócios de fora dos EUA e transparente para o imposto federal | Em 31/12, distribuído ou não | art. 5º, § 5º, I; IN 1.037/2010, art. 2º, VII; SC Cosit 56/2026 |
| Com renda ativa própria inferior a 60% da renda total (holding de investimentos, aluguéis, juros, dividendos) | Em 31/12, distribuído ou não | art. 5º, § 5º, II, e §§ 6º, 8º e 9º |
| Operacional, com renda ativa de 60% ou mais, fora de paraíso fiscal e de regime privilegiado | Só na disponibilização do lucro (ou em 31/12, se você optar pela tributação anual) | arts. 6º, II, e 6º-A |
| Qualquer controlada, lucro apurado até 31/12/2023 | Só na disponibilização | art. 6º, I |
Para o teste dos 60%, não contam como renda ativa as receitas de royalties, juros, dividendos, participações societárias, aluguéis, aplicações financeiras e intermediação financeira, nem os ganhos de capital, salvo na venda de participação ou de ativo permanente adquirido há mais de 2 anos (art. 5º, § 6º, I). Há duas exceções: os dividendos e as participações de controladas ou coligadas que têm renda ativa própria acima de 60% não entram nessa exclusão, o que pode tirar da 2ª linha a holding de empresas operacionais (§ 8º); e o aluguel conta como renda ativa para quem tem a incorporação imobiliária ou a construção civil como atividade principal (§ 9º).
Quem fica de fora das hipóteses do art. 5º pode optar pela tributação anual do lucro, como se estivesse nelas (art. 6º-A; IN RFB 2.180/2024, art. 34).
O que é uma entidade controlada no exterior?
É a sociedade ou entidade, personificada ou não, inclusive fundo de investimento e fundação, em que você tem preponderância nas deliberações sociais ou o poder de eleger a maioria dos administradores, ou mais de 50% do capital, dos direitos aos lucros ou dos ativos na liquidação (Lei 14.754/2023, art. 5º, § 1º). A conta soma a participação das pessoas vinculadas, entre elas o cônjuge, o companheiro e os parentes, consanguíneos ou afins, até o terceiro grau (art. 5º, § 3º, I).
Toda LLC entra na regra de 31/12?
Não toda. A Receita lista entre os regimes fiscais privilegiados a LLC estadual “cuja participação seja composta de não residentes, não sujeitas ao imposto de renda federal” (IN RFB 1.037/2010, art. 2º, VII). Em 2026, ela confirmou que a LLC com sócios de fora dos EUA e tratada como transparente pela legislação americana é regime fiscal privilegiado (SC Cosit 56/2026). Para essa LLC vale a 1ª linha da tabela, mesmo que a receita dela seja toda operacional.
A LLC que paga o imposto federal americano como entidade sai do inciso VII e passa pelo teste dos 60%. Como essa diferença muda a declaração da LLC, está em LLC nos EUA de quem mora no Brasil.
Que balanço a controlada precisa em 31/12 e quem assina?
O lucro é apurado em balanço anual próprio, levantado em 31 de dezembro, de cada controlada, sem o resultado das participações em outras controladas que também estão na regra de 31/12, cada uma declarada à parte; o resultado de controlada fora da regra, ou de coligada, fica no balanço da controlada que detém a participação (IN RFB 2.180/2024, arts. 21, 22 e 25).
| Situação da controlada | Padrão contábil | Data | Quem assina | Base |
|---|---|---|---|---|
| Em paraíso fiscal ou regime privilegiado (inclusive a LLC do item anterior) | Padrão brasileiro, obrigatório | 31/12 | Contabilista habilitado no padrão brasileiro | Lei 14.754, art. 5º, § 10, I, “b”; IN 2.180, arts. 21 e 22 |
| Renda ativa abaixo de 60%, fora de paraíso e de regime privilegiado | IFRS ou padrão brasileiro, à escolha | 31/12 | Contabilista habilitado no padrão adotado | Lei 14.754, art. 5º, § 10, I, “a”; IN 2.180, art. 22, I e parágrafo único |
A assinatura é exigência da Receita: o balanço “deverá ser assinado por contabilistas legalmente habilitados aos IFRS ou ao BR GAAP, conforme o padrão adotado” (IN RFB 2.180/2024, art. 22, parágrafo único).
Qual cotação do dólar vale para o lucro de 2026?
A cotação de fechamento de venda divulgada pelo Banco Central para o último dia útil de dezembro (Lei 14.754/2023, art. 5º, § 10, II; IN RFB 2.180/2024, art. 23). A lei não diz que é a do dia 31: em 31/12/2024 e em 31/12/2025, o BCB divulgou cotação, igual à do dia 30 (R$ 6,1923 e R$ 5,5024, venda); em 2023, o dia 31 caiu num domingo e a última foi a de 29/12 (R$ 4,8413). Para 2026, vale a de venda do último dia útil de dezembro, que você consulta no histórico de cotações do Banco Central.
A data pesa. Com o mesmo lucro hipotético de US$ 50.000, o imposto de 15% seria de R$ 36.309,75 pela cotação de 29/12/2023, de R$ 46.442,25 pela de 31/12/2024 e de R$ 41.268,00 pela de 31/12/2025 (cálculo do escritório). A tributação em 31/12 vale para o lucro apurado a partir de 2024; a cotação de 2023 entra só para comparar.
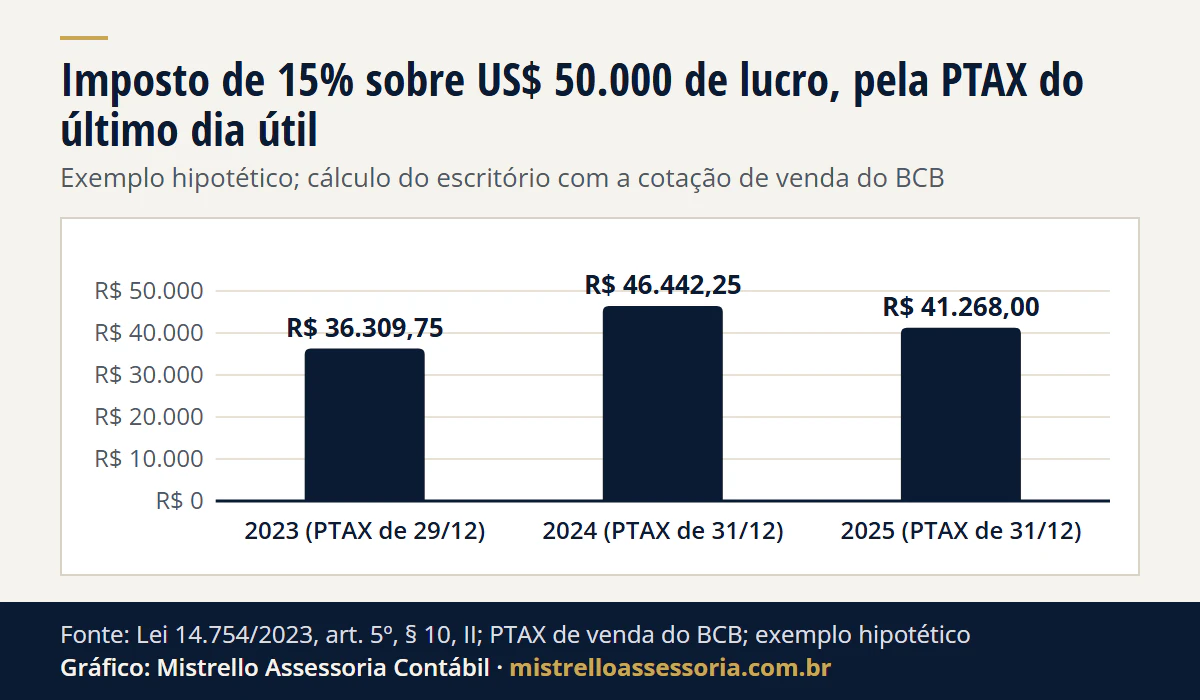
Ver os dados do gráfico
| Cotação usada | Imposto de 15% |
|---|---|
| 2023 (PTAX de 29/12) | R$ 36.309,75 |
| 2024 (PTAX de 31/12) | R$ 46.442,25 |
| 2025 (PTAX de 31/12) | R$ 41.268,00 |
Como o lucro entra na declaração de 2027 e o que acontece quando for distribuído?
O lucro tributado é declarado como rendimento tributável e entra em Bens e Direitos como custo de aquisição de crédito de dividendo a receber da controlada, identificando a empresa e o ano de origem (Lei 14.754/2023, art. 5º, § 10, III e IV; IN RFB 2.180/2024, art. 27, parágrafo único). Quando for distribuído, esse lucro reduz o crédito pelo valor originalmente declarado em reais e não é tributado de novo; a variação cambial entre a tributação e a distribuição não é tributada nem deduzida (art. 5º, §§ 11 e 12).
Exemplo com valores e cotação hipotéticos. Uma família tem uma LLC em Delaware que só guarda uma carteira de ações e títulos. Em 2026, o balanço pelo padrão brasileiro mostra lucro de US$ 50.000, nada distribuído. Com o dólar de venda a R$ 5,40 no último dia útil de dezembro, o lucro é de R$ 270.000, e o imposto, de R$ 40.500, na declaração de 2027. Se a LLC distribuir esse lucro em 2028, não há novo imposto. Um prejuízo de anos anteriores registrado no patrimônio líquido reduziria essa base.
O imposto pago lá fora abate os 15%?
Abate, com limites. O imposto de renda devido e pago no exterior pela controlada, e pelas investidas não controladas, sobre o lucro tributado aqui é deduzido na proporção da sua participação, até o imposto brasileiro sobre esse lucro, e não pode ser imposto passível de reembolso ou compensação lá fora (Lei 14.754/2023, art. 5º, § 15; IN RFB 2.180/2024, art. 30). Guarde os comprovantes do pagamento até a declaração.
O prejuízo da offshore abate o lucro dos próximos anos?
Abate, com quatro condições: ser de ano iniciado a partir de 2024, ser anterior ao lucro, ter sido apurado quando a controlada já estava na regra de 31/12 e estar registrado em conta específica do patrimônio líquido, no balanço; a dedução segue a proporção da sua participação (Lei 14.754/2023, art. 5º, § 14; IN RFB 2.180/2024, art. 26). Sem o registro no balanço de 2026, o prejuízo não é aproveitado na declaração de 2027.
Isto não é o art. 9º: o prejuízo da própria controlada segue o art. 5º, § 14; o art. 9º trata das aplicações financeiras em seu nome.
O que fazer com as perdas de aplicações antes de 31/12 (Lei 14.754, art. 9º)?
O art. 9º organiza a compensação das perdas de aplicações financeiras no exterior mantidas em nome próprio:
- a perda realizada e comprovada compensa rendimentos de aplicações do mesmo ano;
- o que sobrar compensa lucros e dividendos de controladas, enquadradas ou não na regra de 31/12, computados no mesmo ano (§ 1º);
- o saldo segue para os anos seguintes, sem limite de anos na lei (§ 2º), e cada perda só é usada uma vez, pelo valor nominal, sem correção (IN RFB 2.180/2024, art. 11, § 3º).
A palavra que importa é realizada: o ganho ou a perda só existe no resgate, na amortização, na venda, no vencimento ou na liquidação, pelo regime de caixa (Lei 14.754/2023, art. 3º, § 2º). Perda que não se realiza até 31 de dezembro não entra na conta de 2026. E, desde 2024, não há a isenção de R$ 35 mil na venda de aplicação no exterior, o que a Receita repetiu em agosto de 2026 (SC Cosit 130/2026).
Vender ou não uma posição é decisão de investimento antes de ser fiscal, e é sua; aqui fica só o efeito no imposto. Como a compensação funciona, com exemplo, está em compensação de prejuízo no exterior.
Um empréstimo da offshore em dezembro conta como distribuição?
Abri ou comprei a empresa em 2026: posso escolher a transparência depois?
Não. A transparência permite declarar os bens, direitos e dívidas da empresa como se fossem seus (Lei 14.754/2023, art. 8º). Ela é feita por entidade, é irrevogável enquanto você tiver a participação e, havendo outros sócios pessoas físicas residentes no Brasil, precisa ser de todos; vale para a controlada da regra de 31/12 ou para a que optou pela tributação anual (IN RFB 2.180/2024, arts. 34 e 36).
Para participação adquirida a partir de 2024, inclusive por herança, legado ou doação, a opção é feita “na DAA, entregue dentro do prazo, relativa ao ano-base em que houve a aquisição”, e “não poderá ser exercida em data posterior” (IN RFB 2.180/2024, art. 38 e §§ 1º e 2º). Para empresa de 2026, isso é a declaração de 2027. Com a transparência, cada bem segue a regra da sua natureza: a aplicação financeira, por exemplo, é tributada na realização, e não no balanço de 31/12.
Quanto vou pagar de imposto sobre o lucro da offshore em 2026?
Na controlada tributada em 31/12, a conta é o lucro do balanço convertido pela cotação de venda do último dia útil de dezembro, vezes 15%, menos o imposto pago lá fora pela controlada, dentro do limite (Lei 14.754/2023, arts. 2º e 5º, §§ 10, II, e 15). O prejuízo registrado no patrimônio líquido entra antes, reduzindo a base. Simule com o seu lucro e os seus prejuízos na calculadora de tributação de offshore.
O que conferir até 31/12/2026?
- Classificar cada controlada: tributada em 31/12 ou só na disponibilização.
- Para as tributadas em 31/12: balanço levantado em 31/12, pelo padrão exigido, assinado por contabilista habilitado, e os comprovantes do imposto pago lá fora separados.
- Prejuízos da controlada desde 2024 registrados em conta do patrimônio líquido, e as perdas realizáveis em aplicações próprias levantadas.
- Empréstimo da offshore à família: só com a conta feita, se a empresa tiver lucros ou reservas.
- Empresa aberta, comprada, herdada ou recebida em doação em 2026: decidir a transparência até a declaração de 2027, entregue no prazo.
- Conferir se os ativos no exterior somam US$ 1 milhão ou mais em 31/12/2026; se somarem, a CBE ao Banco Central vai de 15/02 a 05/04/2027.
- Quem passa de R$ 600 mil de rendimentos no ano: a partir de 2026 vale a tributação mínima de altas rendas, e o imposto pago pela Lei 14.754 é deduzido do mínimo (Lei 9.250/1995, art. 16-A, § 3º, III).
- Antes de manter a estrutura por mais um ano, conferir se ela ainda compensa: offshore em 2026: quando ainda vale a pena.
O panorama completo da lei está em o que mudou com a Lei 14.754, e o efeito na sucessão, inclusive dos trusts, em Herança com bens nos EUA.
Passado 31 de dezembro, o passo seguinte é a declaração de 2027: veja como declarar investimentos no exterior no IR 2027.
Para a empresa no Brasil, os prazos de fim de ano estão no checklist do que fazer antes de 31/12/2026.
Como trabalhamos
Somos o lado brasileiro, com atendimento online. Para quem tem offshore ou LLC, classificamos cada controlada, fazemos o balanço de 31/12 pelo padrão brasileiro quando a lei exige, assinado por contabilista habilitado, mantemos o prejuízo registrado no patrimônio líquido, simulamos o imposto com os créditos e mostramos o efeito fiscal das perdas que você decidir realizar. Depois, levamos tudo à declaração de 2027 e entregamos a CBE quando cabe. O lado societário e fiscal do país da empresa fica com o profissional de lá, com quem você fala; quando ele pede um documento do lado brasileiro, nós preparamos e você leva. É o trabalho de patrimônio no exterior. Para fechar o seu ano, fale com a equipe.
Fontes
- Lei 14.754/2023, arts. 2º, 3º, 5º, 6º, 6º-A, 8º e 9º.
- IN RFB 2.180/2024, arts. 11, 17, 21 a 23, 26, 27, 29, 30, 33, 34, 36 e 38.
- IN RFB 1.037/2010, art. 2º, VII; Solução de Consulta Cosit 56/2026; Solução de Consulta Cosit 130/2026.
- Lei 9.430/1996, arts. 24 e 24-A; Lei 9.250/1995, art. 16-A (incluído pela Lei 15.270/2025).
- Banco Central: Resolução BCB 279/2022, arts. 10 e 13; histórico de cotações (PTAX de venda de 29/12/2023, 31/12/2024 e 31/12/2025).
Regras conferidas na fonte oficial em 08/11/2026. Contas hipotéticas, refeitas na mesma data.
Bases legais: Lei nº 14.754/2023, arts. 2º, 3º, 4º, § 3º, 5º (§§ 1º, 3º, 5º, 6º, 8º a 12, 14 e 15), 6º, 6º-A, 8º e 9º; IN RFB nº 2.180/2024, arts. 11, 17, 21 a 23, 25, 26, 27, 29, 30, 33, 34, 36 e 38; IN RFB nº 1.037/2010, art. 2º, VII; Solução de Consulta Cosit nº 56/2026; Solução de Consulta Cosit nº 130/2026; Lei nº 9.430/1996, arts. 24 e 24-A; Lei nº 9.250/1995, art. 16-A (Lei 15.270/2025); Resolução BCB nº 279/2022, arts. 10 e 13.