

As quotas ou o estabelecimento do falecido viram bem do espólio: ficam nas declarações dele, no CPF do falecido, pelo custo declarado, até a partilha, e entram no inventário, com o ITCMD do estado. O pró-labore para no óbito. O MEI não passa aos herdeiros: o CNPJ é baixado de ofício e a família entrega a DASN-SIMEI.
Em novembro de 2026, quando o dono da empresa falece, a participação dele vira bem do espólio: as quotas da Ltda ou o estabelecimento do empresário individual. No imposto de renda, ela fica nas declarações do espólio, entregues no CPF do falecido pelo inventariante, pelo custo da última declaração, até a partilha (IN SRF 81/2001, arts. 4º, 7º e 9º). No inventário, entra na relação de bens, e o ITCMD das quotas segue a lei do estado, com o piso nacional da LC 227/2026, art. 154. O MEI não passa aos herdeiros.
Abaixo, cada caso: sócio de Ltda, sócio único, empresário individual e MEI. O destino societário das quotas (liquidar, dissolver ou suceder) está em o que acontece com a empresa quando o sócio falece.
Meu pai faleceu e tinha empresa: como fica o inventário e o imposto de renda do espólio?
Se ele era sócio de uma Ltda, a empresa continua com o CNPJ dela, e o que passa ao espólio são as quotas. No inventário, elas entram na relação de bens; no judicial, o juiz pode mandar apurar os haveres (CPC, art. 620, § 1º). No imposto de renda, ficam em Bens e Direitos das declarações do espólio, pelo custo da última declaração, assinadas pelo inventariante (antes de aberto o inventário, pelo cônjuge ou por um herdeiro). Na partilha, a transferência é pelo valor declarado ou de mercado (Lei 9.532/1997, art. 23).
O caminho, etapa por etapa:
| Etapa | No inventário | No imposto de renda | Base |
|---|---|---|---|
| Óbito | A herança passa aos herdeiros, indivisa até a partilha | O espólio vira contribuinte, no CPF do falecido; o pró-labore para | CC, arts. 1.784 e 1.791; IN SRF 81/2001, arts. 2º e 4º |
| Até 2 meses | Abrir o inventário (concluir em 12 meses; o juiz pode prorrogar) | Antes de aberto, quem assina as declarações é o cônjuge ou um herdeiro | CPC, art. 611; IN SRF 81/2001, art. 4º, § 1º |
| Ano do óbito e seguintes | Quotas na relação de bens; no judicial, balanço do estabelecimento (EI) ou apuração de haveres (sócio) | Declaração inicial e intermediárias (quando obrigatórias), com as quotas em Bens e Direitos | CPC, art. 620, IV, “e”, e § 1º; IN SRF 81/2001, arts. 3º e 7º |
| Partilha | ITCMD das quotas pela lei do estado, com o piso da LC 227/2026 | Valor declarado (sem imposto) ou de mercado (de 15% a 22,5% sobre a diferença, pago pelo inventariante) | LC 227/2026, art. 154; Lei 9.532/1997, art. 23; Lei 8.981/1995, art. 21 |
| Depois da partilha | As quotas vão para os herdeiros | Declaração final de espólio (em regra, até o último dia útil de abril do ano seguinte); depois, o CPF do espólio é cancelado | IN SRF 81/2001, arts. 6º e 24 |
Prazos e mecânica da última etapa estão em declaração de espólio: quem entrega e até quando. O que muda conforme a figura do falecido:
- Sócio de Ltda: as quotas ficam no espólio até a partilha, salvo liquidação; veja a seção do sócio de Ltda.
- Sócio único: a empresa segue, e a sucessão passa por alvará ou partilha; veja quem administra a empresa até a partilha.
- Empresário individual e MEI: o MEI é baixado; a empresa individual comum pode passar ao herdeiro; veja a seção do MEI e do empresário individual.
No inventário judicial, quando o falecido era empresário individual, o juiz manda fazer o balanço do estabelecimento (CPC, art. 620, § 1º, I); a base é a escrituração da empresa, e a contabilidade fornece o balanço e os demonstrativos.
Desde 14/01/2026, a LC 227/2026 (art. 154) fixou um piso nacional para avaliar quotas sem bolsa no ITCMD: o patrimônio líquido ajustado a valor de mercado, mais o fundo de comércio, conforme a lei de cada estado. No RS, a avaliação segue as instruções da Receita Estadual (quotas no ITCD do RS); em SC, PR e SP, cada estado tem a sua regra.
Regras conferidas em 19/11/2026.
Sócio, SLU, MEI ou empresário individual: o que acontece com o CNPJ?
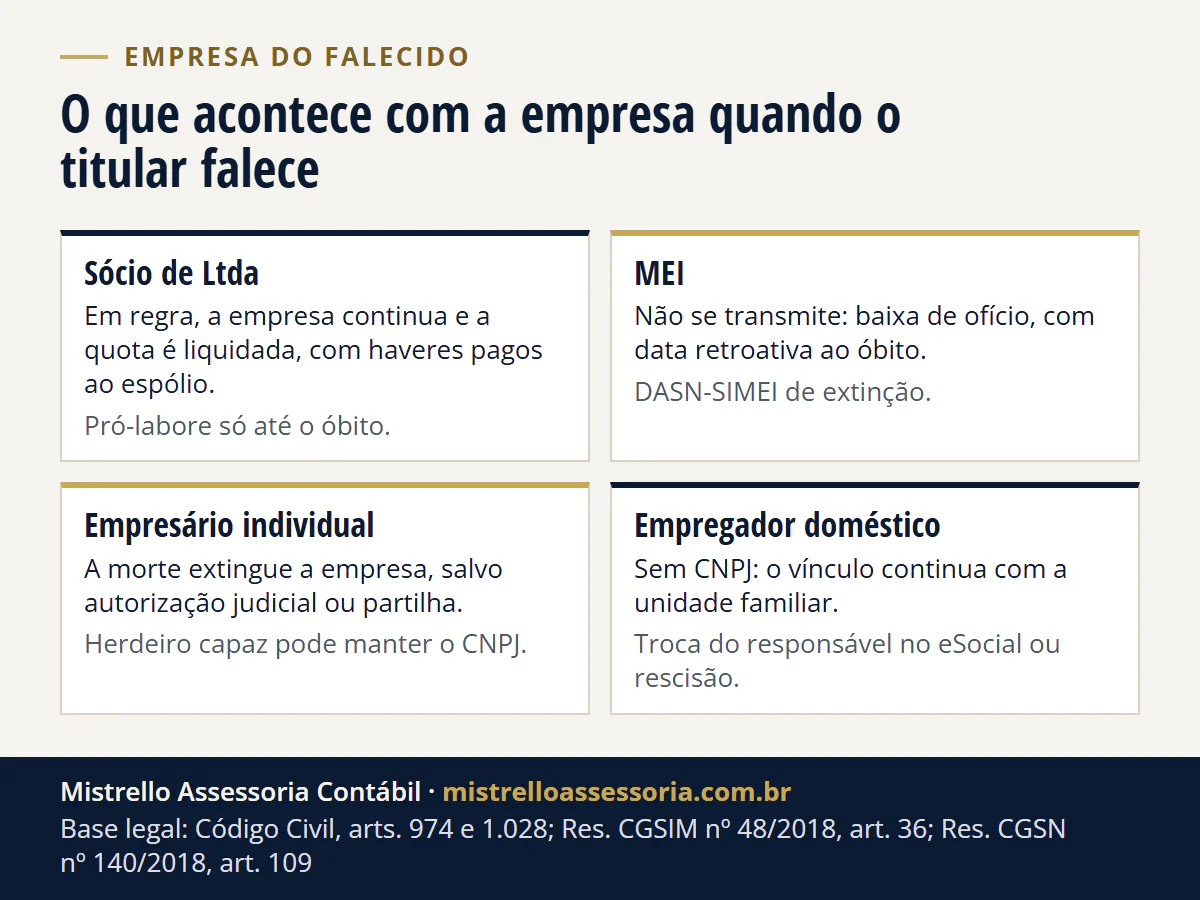
O mapa resumido, por tipo de estrutura do falecido:
| O falecido era… | O que acontece com o CNPJ | Providência fiscal principal | Base |
|---|---|---|---|
| Sócio de Ltda | Em regra a empresa continua e a quota é liquidada, com os haveres pagos ao espólio (Código Civil, art. 1.028); com cláusula de sucessão ou acordo com os herdeiros, as quotas ficam no espólio até a partilha | Quotas em Bens e Direitos do espólio; pró-labore só até o óbito; alteração contratual na Junta | Código Civil, art. 1.028; IN SRF 81/2001, arts. 7º e 9º |
| Sócio único (SLU) | A empresa continua com o CNPJ; a sucessão das quotas é por alvará judicial ou pela partilha; o inventariante não vira administrador automaticamente | Quotas em Bens e Direitos do espólio; contabilidade e obrigações do mês seguem; alteração na Junta para nomear o administrador | IN DREI 81/2020, Anexo IV, item 4.5 |
| MEI | Não se transmite: baixa de ofício por óbito, com data retroativa | DASN-SIMEI de extinção. A parte do INSS do DAS vencido até 13/10/2026 e não pago pode ser perdoada pela LC 238/2026, com extinção de ofício a partir de 01/01/2027, sem pedido (Portaria Conjunta RFB/PGFN nº 740/2026, arts. 3º e 4º); a portaria usa como critério o enquadramento como MEI na data do vencimento do débito (art. 2º) e não trata do espólio de forma expressa. ICMS e ISS do DAS seguem devidos | Res. CGSIM 48/2018, arts. 4º e 36; Res. CGSN 140/2018, art. 109, § 1º; Portaria Conjunta RFB/PGFN 740/2026 |
| Empresário individual (EI) | A morte extingue a empresa, salvo continuidade por autorização judicial ou partilha | Baixa na Junta por instrumento do inventariante (com autorização judicial) ou dos herdeiros (com a partilha); ou sucessão do herdeiro na titularidade, mantido o CNPJ | IN DREI 81/2020, Anexo II; Código Civil, art. 974 |
| Empregador doméstico | Não há CNPJ, mas o vínculo continua com a unidade familiar | Sucessão do contrato no eSocial ou rescisão por falecimento do empregador | LC 150/2015; Lei 8.036/1990, art. 20, II |
Em qualquer desses casos, essa providência é uma das frentes da parte fiscal do espólio e do inventário, ao lado das declarações de imposto de renda do espólio e do ITCD.
As quotas do sócio de Ltda ficam no espólio até a partilha?
Sim: a herança passa aos herdeiros com a morte, mas fica indivisa até a partilha (Código Civil, arts. 1.784 e 1.791, parágrafo único), e por isso as quotas não aparecem nas declarações dos herdeiros enquanto o inventário corre.
Para o imposto de renda, o espólio é um contribuinte próprio, que existe no CPF do falecido do óbito até a partilha (IN SRF 81/2001). As quotas seguem esse regime: permanecem na ficha de Bens e Direitos das declarações do espólio - inicial, intermediárias e final -, pelo custo que constava na última declaração do falecido, sem “espelho” nas declarações dos herdeiros enquanto o inventário corre. Quem entrega essas declarações e responde pelos tributos do espólio é o inventariante, como detalhado em responsabilidades fiscais do inventariante.
Três situações típicas nesse período:
- A empresa distribui lucros ao espólio. Seguem isentos de IR na regra geral do art. 10 da Lei nº 9.249/1995, declarados como rendimento isento do espólio - observada, desde 2026, a retenção de 10% quando os lucros pagos pela mesma empresa ao mesmo beneficiário passam de R$ 50 mil no mês (a nova regra dos dividendos).
- A sociedade liquida as quotas e paga haveres ao espólio. Aqui não é herança pura. Pela posição da Receita na Solução de Consulta Cosit nº 131/2016, seguida pela nº 253/2018, a parte dos haveres que exceder o custo das quotas declarado é tributada conforme a natureza de cada conta do patrimônio líquido de onde vem. A parcela que corresponde a lucros segue a tributação do ano em que o lucro foi formado (isenta na regra geral do art. 10 da Lei nº 9.249/1995); a parcela tributável sofre retenção na fonte pela tabela progressiva mensal do mês do pagamento. Não se aplicam as regras do ganho de capital, porque não há alienação das quotas, e sim restituição do capital acrescida de um ganho. A mecânica do balanço de determinação está em apuração de haveres.
- As quotas são partilhadas aos herdeiros. Na declaração final, a transferência segue a opção do art. 23 da Lei nº 9.532/1997: pelo valor declarado, não há imposto federal na transmissão e o herdeiro herda também o custo; pelo valor de mercado, a diferença é tributada como ganho de capital em nome do espólio, de 15% a 22,5% (Lei nº 8.981/1995, art. 21), e o herdeiro parte de um custo maior. Como o herdeiro declara o que recebeu - e quando cada opção compensa - está em herança no imposto de renda do herdeiro.
Exemplo hipotético: o falecido tinha 50% de uma Ltda, declarados por R$ 50.000 (capital integralizado). A sociedade, sem cláusula de sucessão, liquidou a quota e pagou R$ 300.000 de haveres ao espólio, apurados em balanço de determinação. O que excede o custo é R$ 250.000 (300.000 - 50.000), e o imposto depende de onde esse valor está no patrimônio líquido. Se R$ 100.000 corresponderem a lucros acumulados, essa parcela segue a regra dos lucros (isenta na regra geral). Os outros R$ 150.000, sem natureza de lucro, são rendimento tributável do espólio, com retenção na fonte pela tabela progressiva mensal, cuja alíquota máxima é de 27,5% (Lei nº 11.482/2007) - e não com as alíquotas do ganho de capital (de 15% a 22,5%). Se, em vez disso, as quotas fossem partilhadas pelo valor declarado, não haveria imposto federal nesse momento - o ITCD estadual (simule na calculadora ITCD-RS) e o desenho societário é que decidiriam o melhor caminho.
E se ele era o único sócio (SLU): quem administra a empresa até a partilha?
A sociedade limitada de um sócio só não se extingue com a morte: segue com o CNPJ dela, e as quotas vão para o espólio. Pelo manual de registro da Junta, a sucessão do sócio único se faz por alvará judicial ou, com a partilha, por sentença ou escritura pública (IN DREI 81/2020, Anexo IV, item 4.5). O inventariante administra os bens do espólio, mas não vira administrador da empresa automaticamente; com o termo de inventariante, ele pode arquivar na Junta a alteração que nomeia o novo administrador. Enquanto isso, a empresa continua com contabilidade, folha e obrigações do mês, e as quotas ficam na declaração do espólio.
O trecho do manual, na redação dada pela IN DREI nº 01/2024:
“No caso de falecimento do sócio único, pessoa natural, a sucessão dar-se-á por alvará judicial ou na partilha, por sentença judicial ou escritura pública de partilha de bens.”
”[…] o inventariante do espólio será o responsável por administrar os bens pessoais da pessoa que era sócia e administradora, todavia não confere ao inventariante a condição automática de administrador da sociedade.”
O alvará e a partilha são atos do inventário; para a Junta, são o documento que formaliza a sucessão. O que acontece com as quotas quando há outros sócios, e quem assina pela sociedade, está em o que acontece com a empresa quando o sócio falece.
Como ficam o pró-labore e o IR no ano do óbito?
O que o sócio recebeu até a data do óbito entra na declaração inicial de espólio, a do ano-calendário da morte, entregue pelo inventariante com a ficha do espólio preenchida: pró-labore, aluguéis e salários como rendimento tributável, e lucros distribuídos como rendimento isento. Os informes da empresa devem refletir isso: pró-labore pago até o óbito, com o INSS e o IRRF normais de contribuinte individual. Prazos e mecânica dessa declaração estão em declaração de espólio: quem entrega e até quando.
O MEI ou a empresa individual passa para os herdeiros?
O MEI não passa; a empresa individual comum pode passar, com autorização judicial ou partilha.
A inscrição do MEI é pessoal e vinculada ao CPF do titular: não passa para os herdeiros. O certificado do MEI é intransferível, salvo na sucessão hereditária para fins de anulação, suspensão e baixa (Resolução CGSIM nº 48/2018). A baixa por óbito é feita de ofício pela Receita Federal: quando o cartório comunica a certidão de óbito ao cadastro do CPF, o CNPJ é baixado em D+1, com data retroativa ao óbito (art. 36 da mesma resolução). Se o CPF ainda não constar como “Titular falecido”, a família informa o óbito no atendimento da Receita, com a certidão (gov.br). Nesse caso, a baixa toma a data em que o óbito entrar no CPF, ou 31/12 do ano do óbito, se a informação entrar em ano posterior. Em seguida vem a DASN-SIMEI de “situação especial” (extinção): pela Resolução CGSN nº 140/2018, o prazo é até o último dia de junho, quando a baixa ocorre no primeiro quadrimestre, ou até o último dia do mês seguinte ao evento, nos demais casos.
Três pontos que a família costuma descobrir tarde:
- A baixa não extingue os débitos. DAS em aberto passam ao espólio e aos sucessores, limitados às forças da herança e do quinhão (CTN, art. 131). Como o empresário individual não separa patrimônio, esses débitos entram no passivo do inventário junto com as demais dívidas: herdeiros e meeiro respondem até o valor do que receberam, e o inventariante só responde pessoalmente por atos com excesso de poderes ou infração de lei, ou solidariamente pelos atos em que intervier e pelas omissões de que for responsável (IN SRF 81/2001, art. 23). No MEI, a parte do INSS do DAS vencido até 13/10/2026 e não pago pode ser perdoada pela LC 238/2026: a Portaria Conjunta RFB/PGFN nº 740/2026 (DOU de 28/10/2026) extingue esses débitos de ofício a partir de 01/01/2027, usa como critério o enquadramento como MEI na data do vencimento e não trata do espólio de forma expressa; o ICMS e o ISS do DAS seguem devidos. O que a lei perdoa e o que fica pendente está em novo teto do MEI e o perdão das dívidas.
- No MEI, continuar o negócio é abrir inscrição própria. O herdeiro que quer tocar a atividade abre a própria inscrição - MEI, EI ou outro formato, conforme o tipo societário que fizer sentido. No empresário individual comum, o herdeiro capaz pode suceder na titularidade e manter o CNPJ, com autorização judicial ou escritura de partilha; com dois ou mais herdeiros, a continuidade passa pela transformação em sociedade, e o herdeiro incapaz só continua a empresa com autorização judicial (IN DREI nº 81/2020, Anexo II; Código Civil, art. 974). Ponto de atenção: equipamentos e estoque do falecido integram o monte e só passam ao herdeiro pela partilha.
- O rito geral de encerramento vale aqui também. Obrigações acessórias do ano do óbito, certidões e baixa nos cadastros seguem a lógica de como dar baixa no CNPJ.
E o dinheiro que entra depois da morte: é do espólio ou da empresa?
Quando há empresa ativa - a Ltda, ou o empresário individual que continua por autorização judicial ou partilha -, notas emitidas e valores recebidos transitam pela pessoa jurídica e seguem o regime dela. Na Ltda, o que chega ao espólio é a parte dele nos lucros ou os haveres; no empresário individual, o resultado líquido (depois dos tributos e das dívidas da atividade) integra o monte a partilhar, como qualquer outro bem do espólio.
No MEI, a baixa por óbito retroage à data da morte quando a informação vem do cartório: o DAS é devido até a baixa, e o CNPJ não serve para faturar depois dela. Só quando o óbito entra no CPF por outra via a baixa toma a data dessa inclusão (ou 31/12 do ano do óbito, se a inclusão for em ano posterior), e até lá o DAS segue devido.
Situação diferente é a do valor recebido depois da morte no CPF do falecido: honorários de trabalho autônomo, comissões, aluguéis, serviços prestados em vida e pagos depois. Esses rendimentos são do espólio e entram nas declarações dele (inicial ou intermediárias), nunca direto na declaração dos herdeiros antes da partilha. Quando o pagamento vem acumulado e se refere a anos-calendário anteriores - como numa ação judicial ou num acerto de honorários antigos -, aplica-se o regime dos rendimentos recebidos acumuladamente (RRA) do art. 12-A da Lei nº 7.713/1988: o imposto é calculado com a tabela progressiva multiplicada pelo número de meses a que o valor se refere, o que geralmente reduz - e muito - o imposto em relação à tributação do bolo inteiro num mês só.
O falecido tinha empregada doméstica: o espólio vira o empregador?
O empregador doméstico é a unidade familiar, não apenas quem assinou a carteira: a morte do titular do eSocial não encerra automaticamente o contrato da empregada. Dois caminhos:
- Alguém da família continua tomando os serviços: faz-se a troca do responsável no eSocial Doméstico (substituição do empregador, sem rescisão). A folha do próprio mês do óbito já é fechada no cadastro do novo titular, que paga o DAE do mês inteiro e os seguintes. Se a família quer continuar, mas a empregada prefere sair, o desligamento é por opção dela e não há aviso prévio indenizado.
- Ninguém continua: faz-se o desligamento por falecimento do empregador no eSocial, pelo motivo de falecimento do empregador doméstico sem continuação da atividade, com saldo de salário, férias vencidas e proporcionais com 1/3, 13º proporcional e aviso prévio indenizado, com os reflexos em 13º e férias, pagos pelo monte (são dívida da unidade familiar/espólio). Sem acesso ao login do falecido, o manual do eSocial Doméstico manda primeiro transferir o vínculo a outro membro da família e depois registrar o desligamento. A indenização compensatória é suprida pelo saldo da conta de 3,2% do FGTS depositada mês a mês, e a empregada pode sacar o FGTS pela extinção do contrato por falecimento do empregador individual (Lei nº 8.036/1990, art. 20, II).
No imposto de renda, dois cuidados de consistência: a antiga dedução do INSS patronal do empregado doméstico valeu só até o ano-calendário de 2018 (Lei nº 9.250/1995, art. 12, VII) - não há o que deduzir por esse título nas declarações do espólio -, e os valores pagos à empregada devem constar da ficha Pagamentos Efetuados, com o CPF dela - a Receita pede nessa ficha todos os pagamentos a pessoas físicas, qualquer que seja a forma de tributação da declaração.
A empresa vai continuar: o que a contabilidade faz enquanto o inventário corre?
A empresa que segue (a Ltda com os sócios que ficaram, a SLU até a partilha ou a empresa individual que o herdeiro assume) continua com escrituração, folha, impostos e declarações do mês, no CNPJ dela. Três pontos mudam: o pró-labore do falecido para na data do óbito; se a quota for liquidada, os haveres se apuram num balanço levantado na data da resolução e se pagam em 90 dias, salvo acordo ou contrato (Código Civil, art. 1.031); e o lucro distribuído ao espólio segue isento na regra geral, com a retenção de 10% quando a mesma empresa paga mais de R$ 50 mil no mês ao mesmo beneficiário. A alteração contratual na Junta acompanha cada passo.
Fazemos a contabilidade da empresa que continua, as declarações do espólio com as quotas e a DASN-SIMEI de extinção, com escritório em Porto Alegre/RS e atendimento online, por escrito, para todo o Brasil. Veja contabilidade para empresas.
Quem faz o quê: o que é do advogado e o que é da contabilidade?
A parte judicial e sucessória - o inventário em si, o alvará judicial, a partilha que destina as quotas - é ato privativo de advogado, como manda a lei; a alteração contratual que formaliza a sucessão na Junta Comercial nasce desses atos e caminha junto. A parte fiscal e contábil é a que este artigo descreve: declarações do espólio com as quotas e os rendimentos no lugar certo, apuração do imposto sobre os haveres na liquidação ou do ganho de capital na transferência a valor de mercado (art. 23 da Lei nº 9.532/1997), DASN-SIMEI e conferência da baixa de ofício do MEI, folha e rescisão da doméstica. A parte judicial fica com o advogado que a família escolher; a fiscal e contábil é a nossa. E o planejamento que evita boa parte desses nós (cláusula de sucessão, estrutura de holding) pode ser feito em vida.
Se a família está diante de um CNPJ parado, quotas sem destino ou uma folha doméstica em aberto, o caminho é organizar o lado fiscal do inventário e do espólio o quanto antes: fale com o escritório.
Bases legais: Instrução Normativa SRF nº 81/2001, arts. 2º, 3º, 4º, 7º, 9º, 23 e 24; Lei nº 9.249/1995, art. 10; Lei nº 9.532/1997, art. 23; Lei nº 8.981/1995, art. 21; Solução de Consulta Cosit nº 131/2016; Solução de Consulta Cosit nº 253/2018; Lei nº 11.482/2007, art. 1º; Resolução CGSN nº 140/2018, art. 109, §1º; Resolução CGSIM nº 48/2018, arts. 4º e 36; Instrução Normativa DREI nº 81/2020, Anexo II, item 4.3, e Anexo IV, item 4.5; Código Civil (Lei nº 10.406/2002), arts. 974, 1.028, 1.031, 1.784 e 1.791, parágrafo único; CPC (Lei nº 13.105/2015), arts. 611 e 620; Lei Complementar nº 227/2026, art. 154; CTN (Lei nº 5.172/1966), art. 131, II e III; Lei nº 8.036/1990, art. 20, II; Lei Complementar nº 150/2015, art. 22; Lei nº 7.713/1988, art. 12-A; Lei nº 9.250/1995, art. 12, VII; Lei Complementar nº 238/2026, arts. 5º, 6º, 9º e 10; Portaria Conjunta RFB/PGFN nº 740/2026, arts. 2º a 4º.