

A partir de 12/05/2026, o Imposto de Importação de compras de até US$ 50 em site certificado no Remessa Conforme é zero, mas o ICMS do estado, de 17% a 20%, continua. Com o dólar de 29/10/2026, US$ 50 (R$ 268,72) saem por R$ 323,76 a R$ 335,90 em site certificado e R$ 518,01 a R$ 537,44 fora dele.
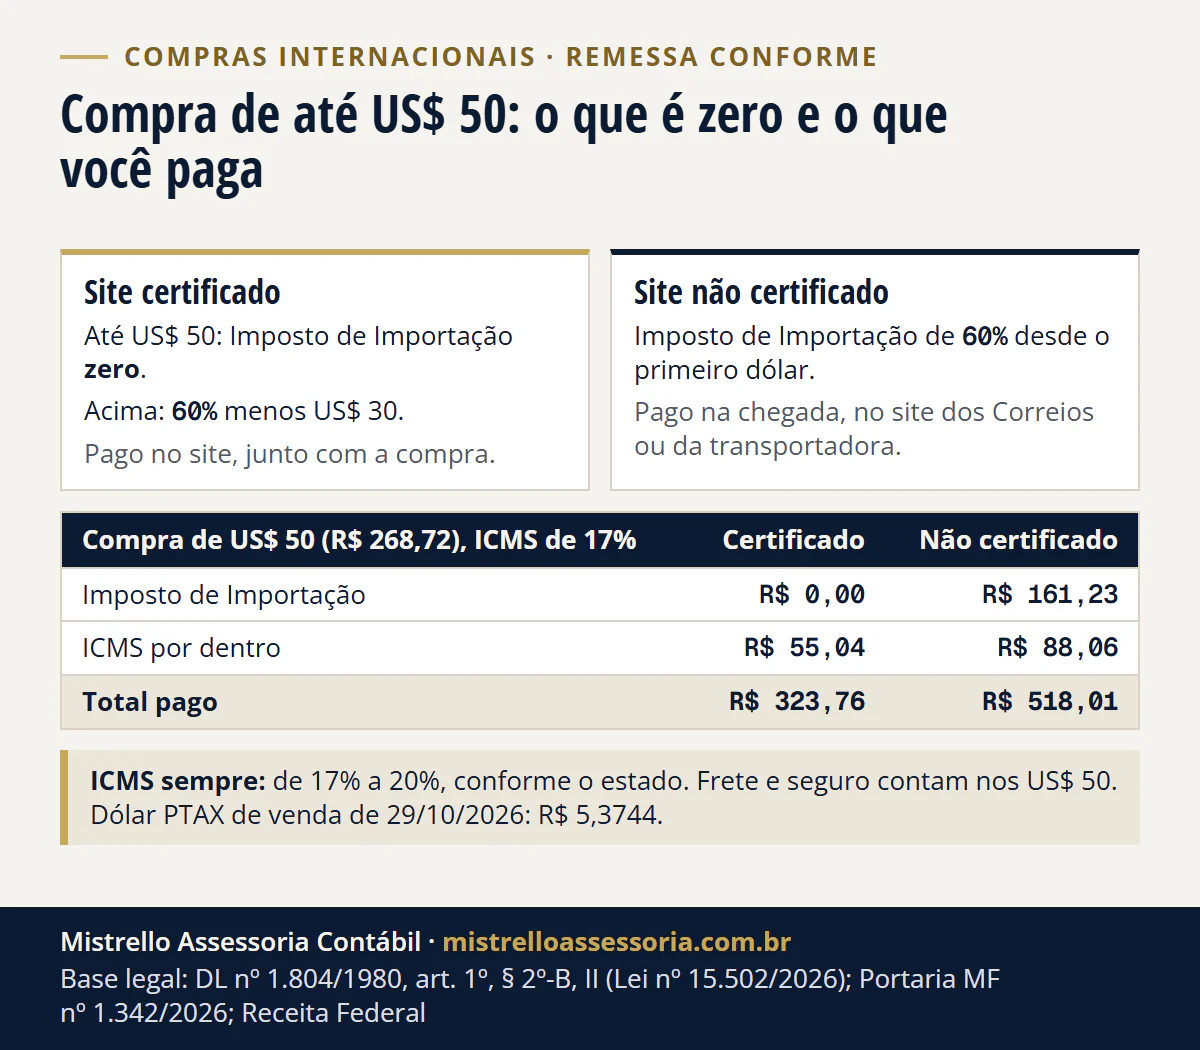
Não é bem imposto zero. Desde 12/05/2026, o que é zero numa compra internacional de até US$ 50 é só o Imposto de Importação, e só quando a pessoa física compra num site certificado pela Receita Federal no Programa Remessa Conforme. O ICMS do estado continua, de 17% a 20%, calculado “por dentro”. Com o dólar oficial de 29/10/2026 (PTAX de venda do Banco Central, R$ 5,3744), uma compra de US$ 50, ou R$ 268,72, sai por R$ 323,76 num estado de 17% e por R$ 335,90 num de 20%. No site que não é certificado, o Imposto de Importação é de 60% desde o primeiro dólar, e a mesma compra chega a R$ 518,01 ou R$ 537,44. Abaixo, a regra com a base legal, a conta de US$ 50 e de US$ 100 passo a passo, onde ver o valor cobrado e o que acontece com o imposto se você desistir da compra.
Até US$ 50: o que é zero e o que continua
Nas compras internacionais de até US$ 3.000 por remessa vale o Regime de Tributação Simplificada, com dois impostos: o Imposto de Importação, federal, e o ICMS, do estado onde você mora. A tabela que a Receita aplica desde 12/05/2026 é esta:
| Compra (produto + frete + seguro) | Site certificado no Remessa Conforme (pessoa física) | Site não certificado, ou compra de empresa | ICMS |
|---|---|---|---|
| Até US$ 50 | Imposto de Importação zero | 60% | 17% a 20%, conforme o estado |
| De US$ 50,01 a US$ 3.000 | 60%, menos US$ 30 | 60%, sem desconto | 17% a 20%, conforme o estado |
| Quando se paga | No site, junto com a compra | Na chegada, no site dos Correios ou da transportadora | Junto com o Imposto de Importação |
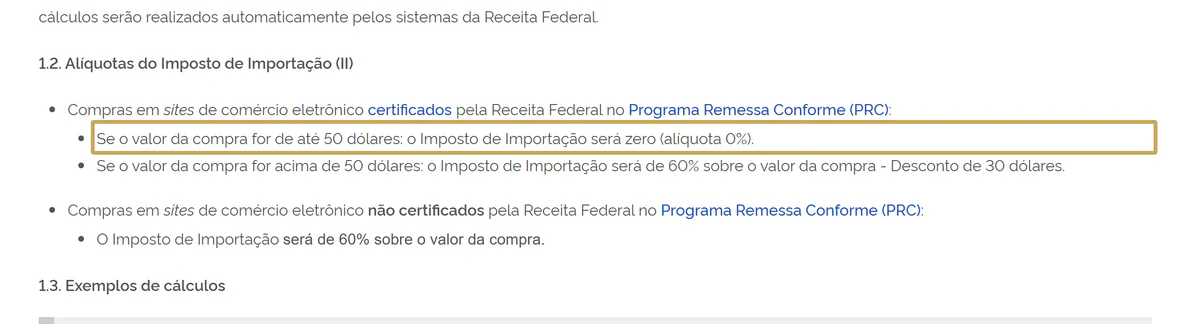
O zero da primeira faixa não está escrito na lei. A Lei nº 15.502/2026, que converteu a Medida Provisória nº 1.357/2026, autorizou o Ministro da Fazenda a reduzir o imposto “a zero na faixa de tributação de até US$ 50,00” e a 30% na faixa de até US$ 3.000, para diferenciar a remessa postal da expressa e quem aderiu ou não ao programa de conformidade da Receita (Decreto-Lei nº 1.804/1980, art. 1º, § 2º-B, II). A tabela que continua no texto do decreto-lei (§ 2º-A) ainda diz 20% até US$ 50 e 60% com dedução de US$ 20 acima disso.
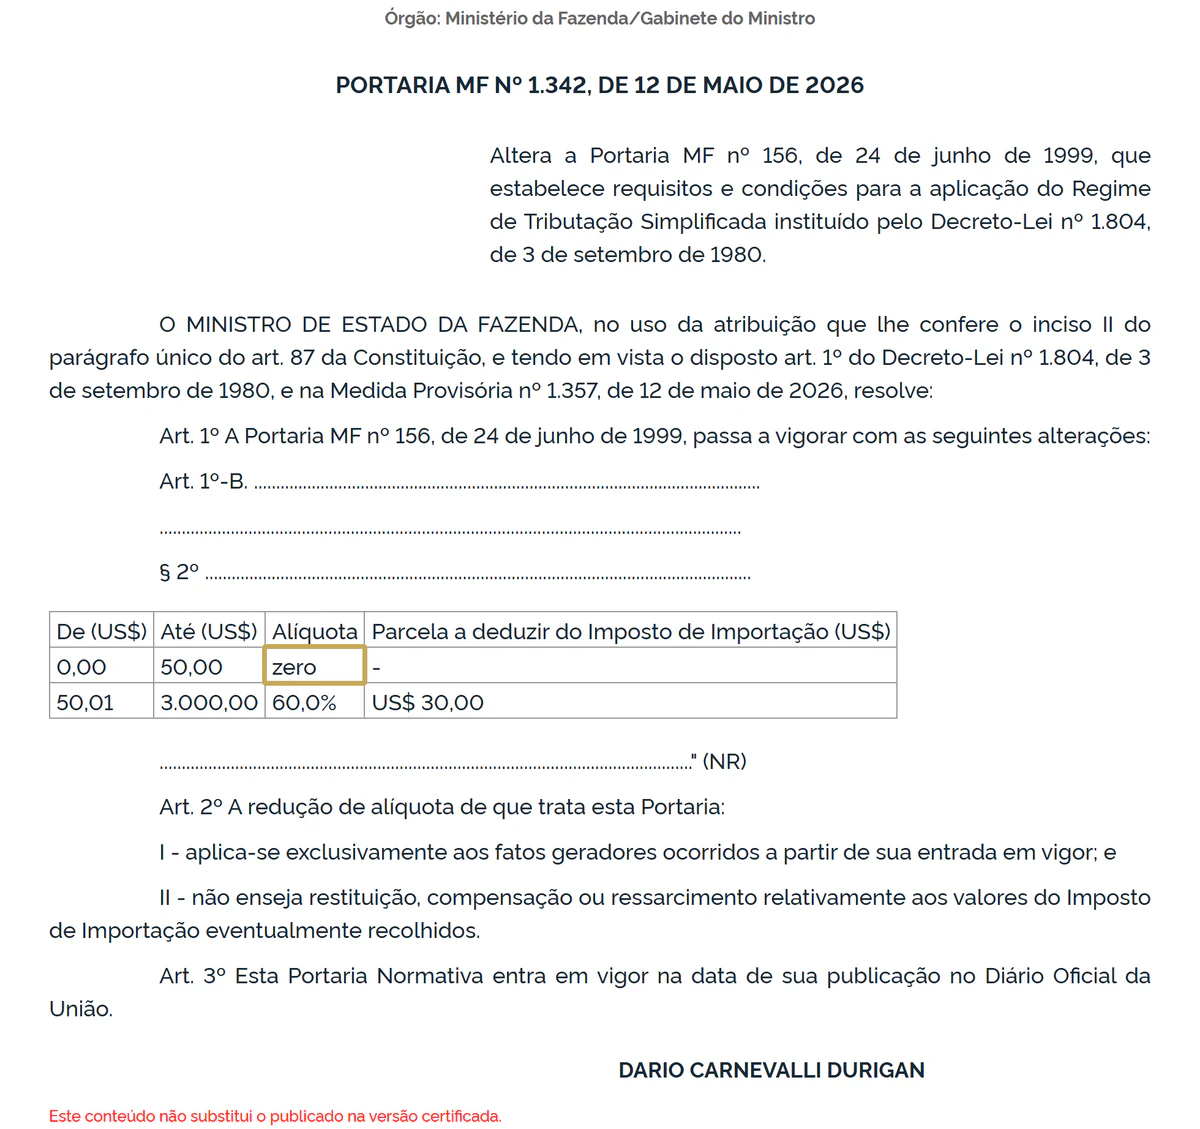
Quem usou a autorização foi a Portaria MF nº 1.342/2026, publicada no Diário Oficial da União de 12/05/2026, em edição extra, no mesmo dia da medida provisória. Ela mudou a tabela da Portaria MF nº 156/1999: alíquota zero de US$ 0 a US$ 50 e 60% de US$ 50,01 a US$ 3.000, com US$ 30 a deduzir. A redução vale só para os fatos geradores a partir da publicação e não dá direito a restituição do imposto pago antes (art. 2º). Como a alíquota é fixada por ato do Ministro, outro ato pode mudá-la sem lei nova.
Quanto você paga em reais: US$ 50 e US$ 100
A conta tem três passos, e a Receita explica cada um na página “Quanto vou pagar de impostos?”:
- Valor da compra. Some o produto, o frete e o seguro, se forem cobrados à parte, e converta para reais. É esse total que decide a faixa de US$ 50 e serve de base para os dois impostos.
- Imposto de Importação. Zero até US$ 50 no site certificado. Acima disso, 60% do valor da compra menos US$ 30. Fora do programa, 60% sem desconto.
- ICMS por dentro. Some a compra e o Imposto de Importação, divida por (1 menos a alíquota) e aplique a alíquota sobre o resultado: ICMS = [(compra + Imposto de Importação) ÷ (1 - alíquota)] × alíquota. Como o imposto entra na própria base, 17% “por dentro” pesam 20,48% sobre o valor de partida, e 20% pesam 25%.
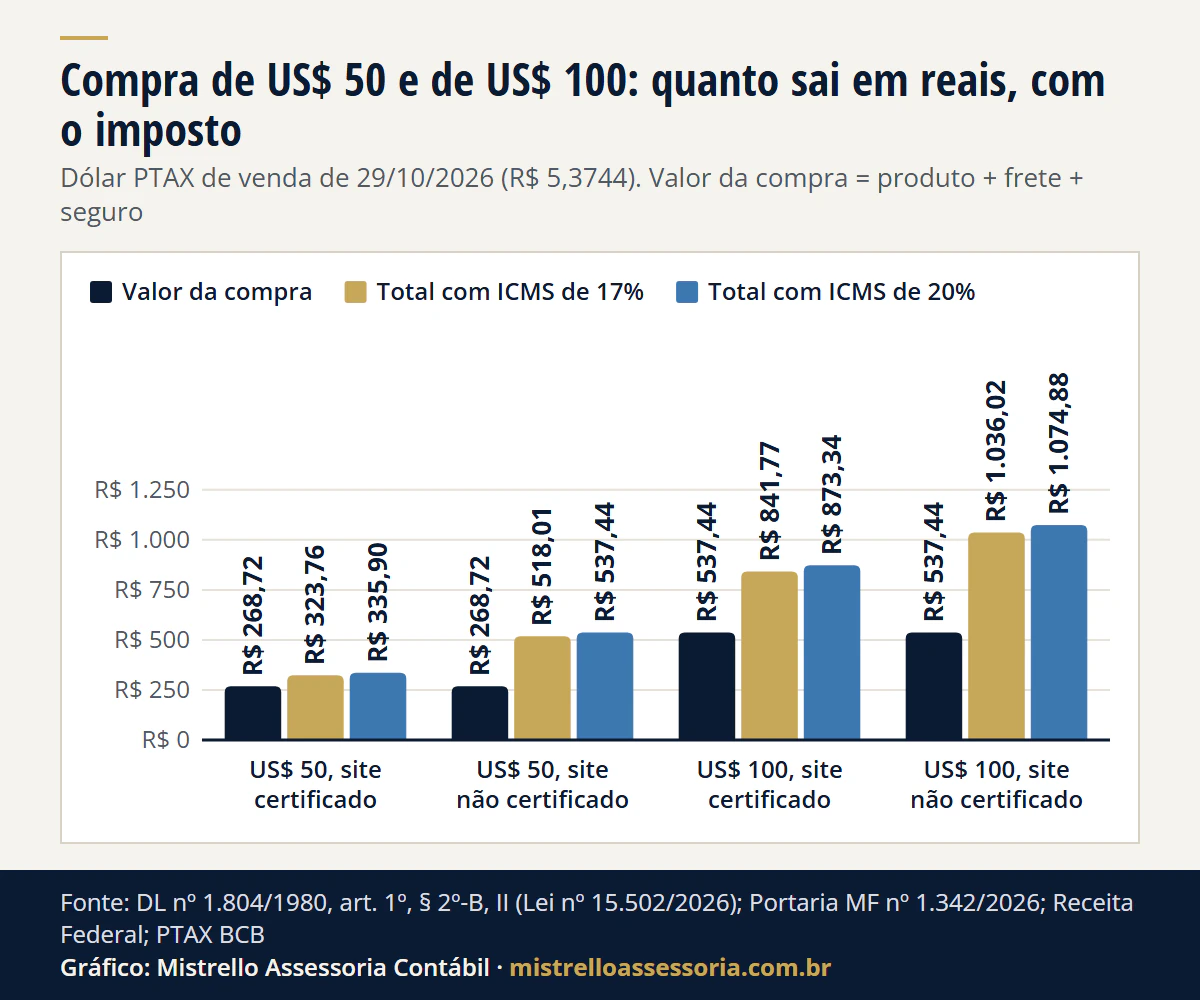
Para o exemplo, usamos o dólar oficial de 29/10/2026: a PTAX de venda do Banco Central fechou em R$ 5,3744. US$ 50 viram R$ 268,72, US$ 100 viram R$ 537,44 e o desconto de US$ 30 vale R$ 161,23.
| Compra | Valor em reais | Imposto de Importação | ICMS de 17% | Total (ICMS de 17%) | Total (ICMS de 20%) |
|---|---|---|---|---|---|
| US$ 50, site certificado | R$ 268,72 | R$ 0,00 | R$ 55,04 | R$ 323,76 | R$ 335,90 |
| US$ 50, site não certificado | R$ 268,72 | R$ 161,23 | R$ 88,06 | R$ 518,01 | R$ 537,44 |
| US$ 100, site certificado | R$ 537,44 | R$ 161,23 | R$ 143,10 | R$ 841,77 | R$ 873,34 |
| US$ 100, site não certificado | R$ 537,44 | R$ 322,46 | R$ 176,12 | R$ 1.036,02 | R$ 1.074,88 |
Ver os dados do gráfico
| Compra | Valor da compra | Total com ICMS de 17% | Total com ICMS de 20% |
|---|---|---|---|
| US$ 50, site certificado | R$ 268,72 | R$ 323,76 | R$ 335,90 |
| US$ 50, site não certificado | R$ 268,72 | R$ 518,01 | R$ 537,44 |
| US$ 100, site certificado | R$ 537,44 | R$ 841,77 | R$ 873,34 |
| US$ 100, site não certificado | R$ 537,44 | R$ 1.036,02 | R$ 1.074,88 |
Exemplo ilustrativo e anonimizado. Uma professora compra num site certificado um produto de US$ 88 com US$ 12 de frete: o valor da compra é de US$ 100, R$ 537,44 com o dólar de 29/10/2026. O Imposto de Importação é de 60% de R$ 537,44 (R$ 322,46) menos US$ 30 (R$ 161,23), ou R$ 161,23. O ICMS, num estado de alíquota de 17%, sai de (R$ 537,44 + R$ 161,23) ÷ 0,83 = R$ 841,77 de base, vezes 17%: R$ 143,10. Ela paga R$ 841,77 no site, na hora da compra. Se o site não fosse certificado, pagaria R$ 1.036,02, com o imposto cobrado na chegada.
Dois detalhes que a tabela mostra:
- O site não certificado, num estado de 20%, dobra o preço. Com 60% de importação e 20% de ICMS por dentro, o imposto fica igual ao valor da compra: R$ 268,72 de compra, R$ 268,72 de imposto.
- Passar de US$ 50 no site certificado não dá salto. O desconto de US$ 30 faz o imposto subir aos poucos: numa compra de US$ 53, o Imposto de Importação é de 60% de US$ 53 (US$ 31,80) menos US$ 30, ou US$ 1,80. É o frete que costuma levar a compra para cima da faixa.
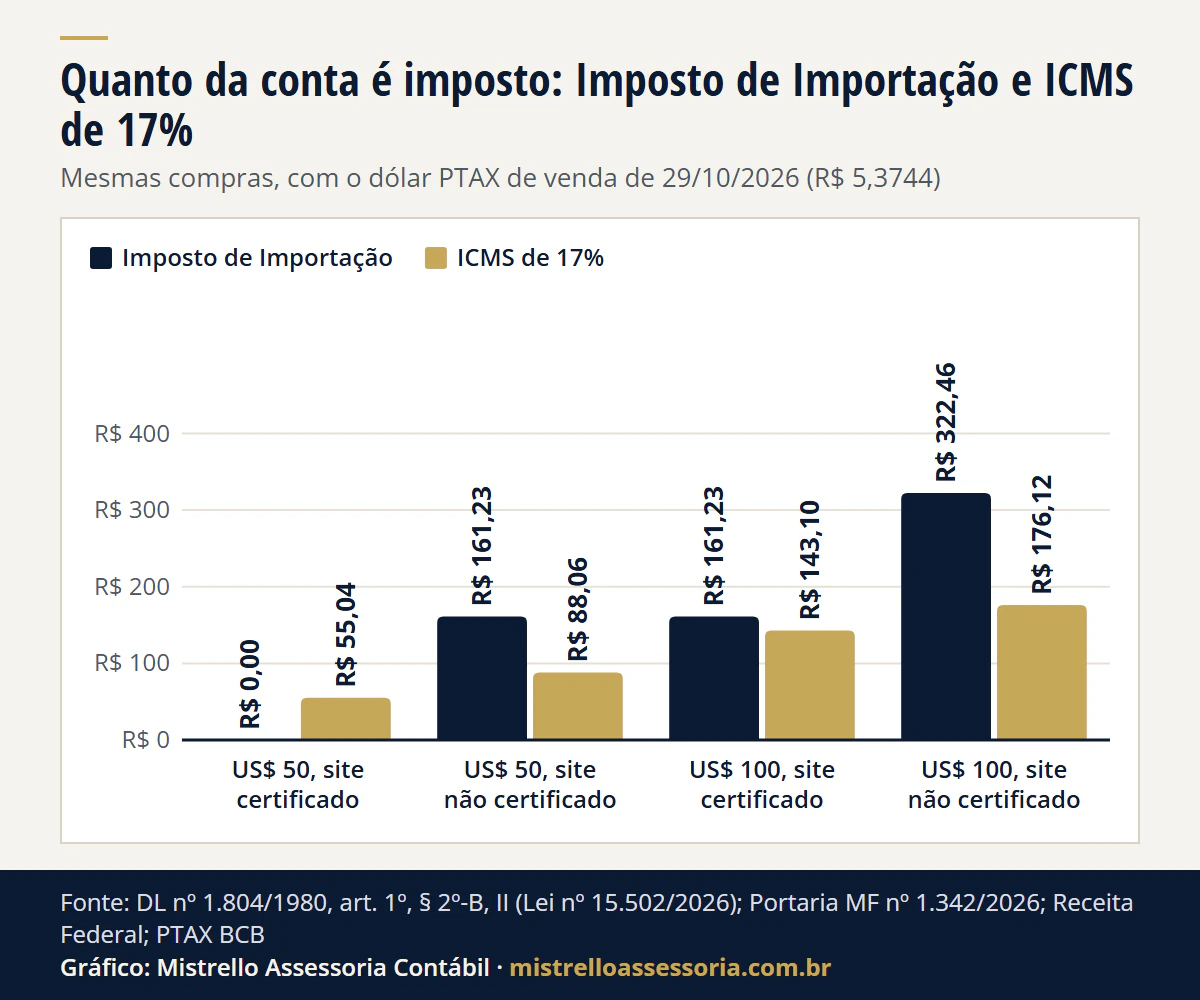
Ver os dados do gráfico
| Compra | Imposto de Importação | ICMS de 17% |
|---|---|---|
| US$ 50, site certificado | R$ 0,00 | R$ 55,04 |
| US$ 50, site não certificado | R$ 161,23 | R$ 88,06 |
| US$ 100, site certificado | R$ 161,23 | R$ 143,10 |
| US$ 100, site não certificado | R$ 322,46 | R$ 176,12 |
Site certificado ou não: como saber e quando se paga
A diferença entre os dois casos não é só a alíquota, é também o momento do pagamento:
- No site certificado, o Imposto de Importação e o ICMS entram no preço e são pagos junto com o produto. O site é obrigado a mostrar, na página do produto, que ele vem do exterior e quanto será cobrado de produto, frete, seguro, Imposto de Importação e ICMS. A Receita avisa: se os impostos não aparecem na tela de fechamento do pedido, eles serão cobrados na chegada e a compra perde a redução do Imposto de Importação. Nesse caso, a orientação da Receita é considerar desistir da compra.
- No site não certificado, nada de imposto é cobrado na compra. A encomenda chega, a Receita registra a declaração, e o imposto é pago no site dos Correios ou da transportadora, em até 20 dias depois da autorização. Sem o pagamento, a encomenda pode voltar ao exterior.
- Compra feita por empresa paga 60% em qualquer valor, mesmo em site certificado.
A lista das empresas certificadas está no portal de compras internacionais da Receita, na página Empresas certificadas no Programa Remessa Conforme. A alíquota de ICMS de cada estado está na tabela que a própria Receita indica na página dos impostos (“Alíquotas de ICMS sobre Importados”); em 01/04/2025, segundo a Receita, alguns estados subiram a alíquota de 17% para 20%.
Onde ver o valor cobrado
- Compra pelos Correios: o valor aparece no Minhas Importações, no site dos Correios (correios.com.br), depois de um cadastro do próprio comprador. Ali você vê se a encomenda tem pendência, inclusive de pagamento, e gera o boleto ou o Pix. É o caminho que a Receita ensina na página Como realizar pagamento pelo Minhas Importações dos Correios. Se o código de rastreamento não aparece na lista, a encomenda pode precisar ser vinculada ao seu CPF.
- Compra por transportadora (courier): o pagamento é feito no site da transportadora contratada.
- Compra em site certificado: o imposto já está no recibo do pedido, separado do produto e do frete.
O alerta da Receita vale para todos os casos: o pagamento só se faz na página oficial dos Correios, da plataforma ou da transportadora, e nunca por link enviado em mensagem ou e-mail. A cobrança falsa de “taxa de importação” segue o mesmo roteiro da guia falsa de imposto que mostramos em DAS falso: como conferir a guia antes de pagar: mensagem com urgência, link e um Pix para quem não é o órgão.
Desistiu da compra? O arrependimento e o imposto
Na compra feita fora da loja, como pela internet, o Código de Defesa do Consumidor dá 7 dias para desistir, contados da compra ou do recebimento do produto, e manda devolver de imediato “os valores eventualmente pagos, a qualquer título” (CDC, art. 49). No comércio eletrônico, o fornecedor tem de informar como desistir, aceitar o pedido pelo mesmo canal da compra e avisar a administradora do cartão para não lançar a cobrança ou estornar o valor (Decreto nº 7.962/2013, art. 5º).
Para o Imposto de Importação, o decreto-lei das remessas manda a Receita disciplinar a restituição ao consumidor que desiste da compra feita por meio eletrônico, quando o produto volta de fato ao exterior (Decreto-Lei nº 1.804/1980, art. 2º-B). Na prática, a Receita informa que a devolução e o reembolso do valor ficam a cargo da plataforma que intermediou a venda. Guarde o pedido, o recibo com os impostos destacados e o comprovante de devolução.
O que a lei nova ainda permite mudar
A Lei nº 15.502/2026 trouxe três regras que valem a atenção de quem compra com frequência:
- Limites para a pessoa física. O Poder Executivo pode fixar limites de quantidade ou de frequência para a alíquota reduzida nas remessas a pessoa física e regras contra o fracionamento e o uso do regime para revenda (Decreto-Lei nº 1.804/1980, art. 1º, § 2º-F). Por isso, não dá para afirmar que toda compra de até US$ 50 será sempre zero.
- Fracionar a encomenda é infração. Dividir uma compra em duas ou mais remessas para pagar menos imposto ou para usar o regime simplificado leva à pena de perda da mercadoria (Decreto-Lei nº 37/1966, art. 105, XVI), e as plataformas do programa têm de monitorar fracionamento e subfaturamento (Decreto-Lei nº 1.804/1980, art. 3º-A).
- Avaliação periódica. O Ministério da Fazenda tem de avaliar os efeitos da tributação das remessas a cada seis meses, no máximo, e o Congresso, uma vez por ano (arts. 1º-A e 1º-B).
Como trabalhamos
A compra internacional para uso próprio se resolve no site da compra ou no Minhas Importações. O que fazemos para a pessoa física é a parte que vem depois: a declaração do imposto de renda, com bens, rendas e contas no Brasil e no exterior, e a regularização do que ficou para trás. O escopo está na página de serviços para pessoa física, com atendimento a distância, a partir de Porto Alegre/RS. Se ficou dúvida sobre o seu caso, fale com o contador.
Bases legais: Decreto-Lei nº 1.804/1980, art. 1º, §§ 2º, 2º-A, 2º-B, II, 2º-F e 2º-G, e arts. 2º-A, 2º-B e 3º-A (redação da Lei nº 15.502/2026); Lei nº 15.502/2026 (conversão da Medida Provisória nº 1.357/2026); Portaria MF nº 1.342/2026, arts. 1º a 3º (Portaria MF nº 156/1999, art. 1º-B, § 2º); Decreto-Lei nº 37/1966, art. 105, XVI; Lei nº 8.078/1990 (CDC), art. 49; Decreto nº 7.962/2013, art. 5º.